1. Por qué "un plan para toda la familia" suele ser la respuesta equivocada
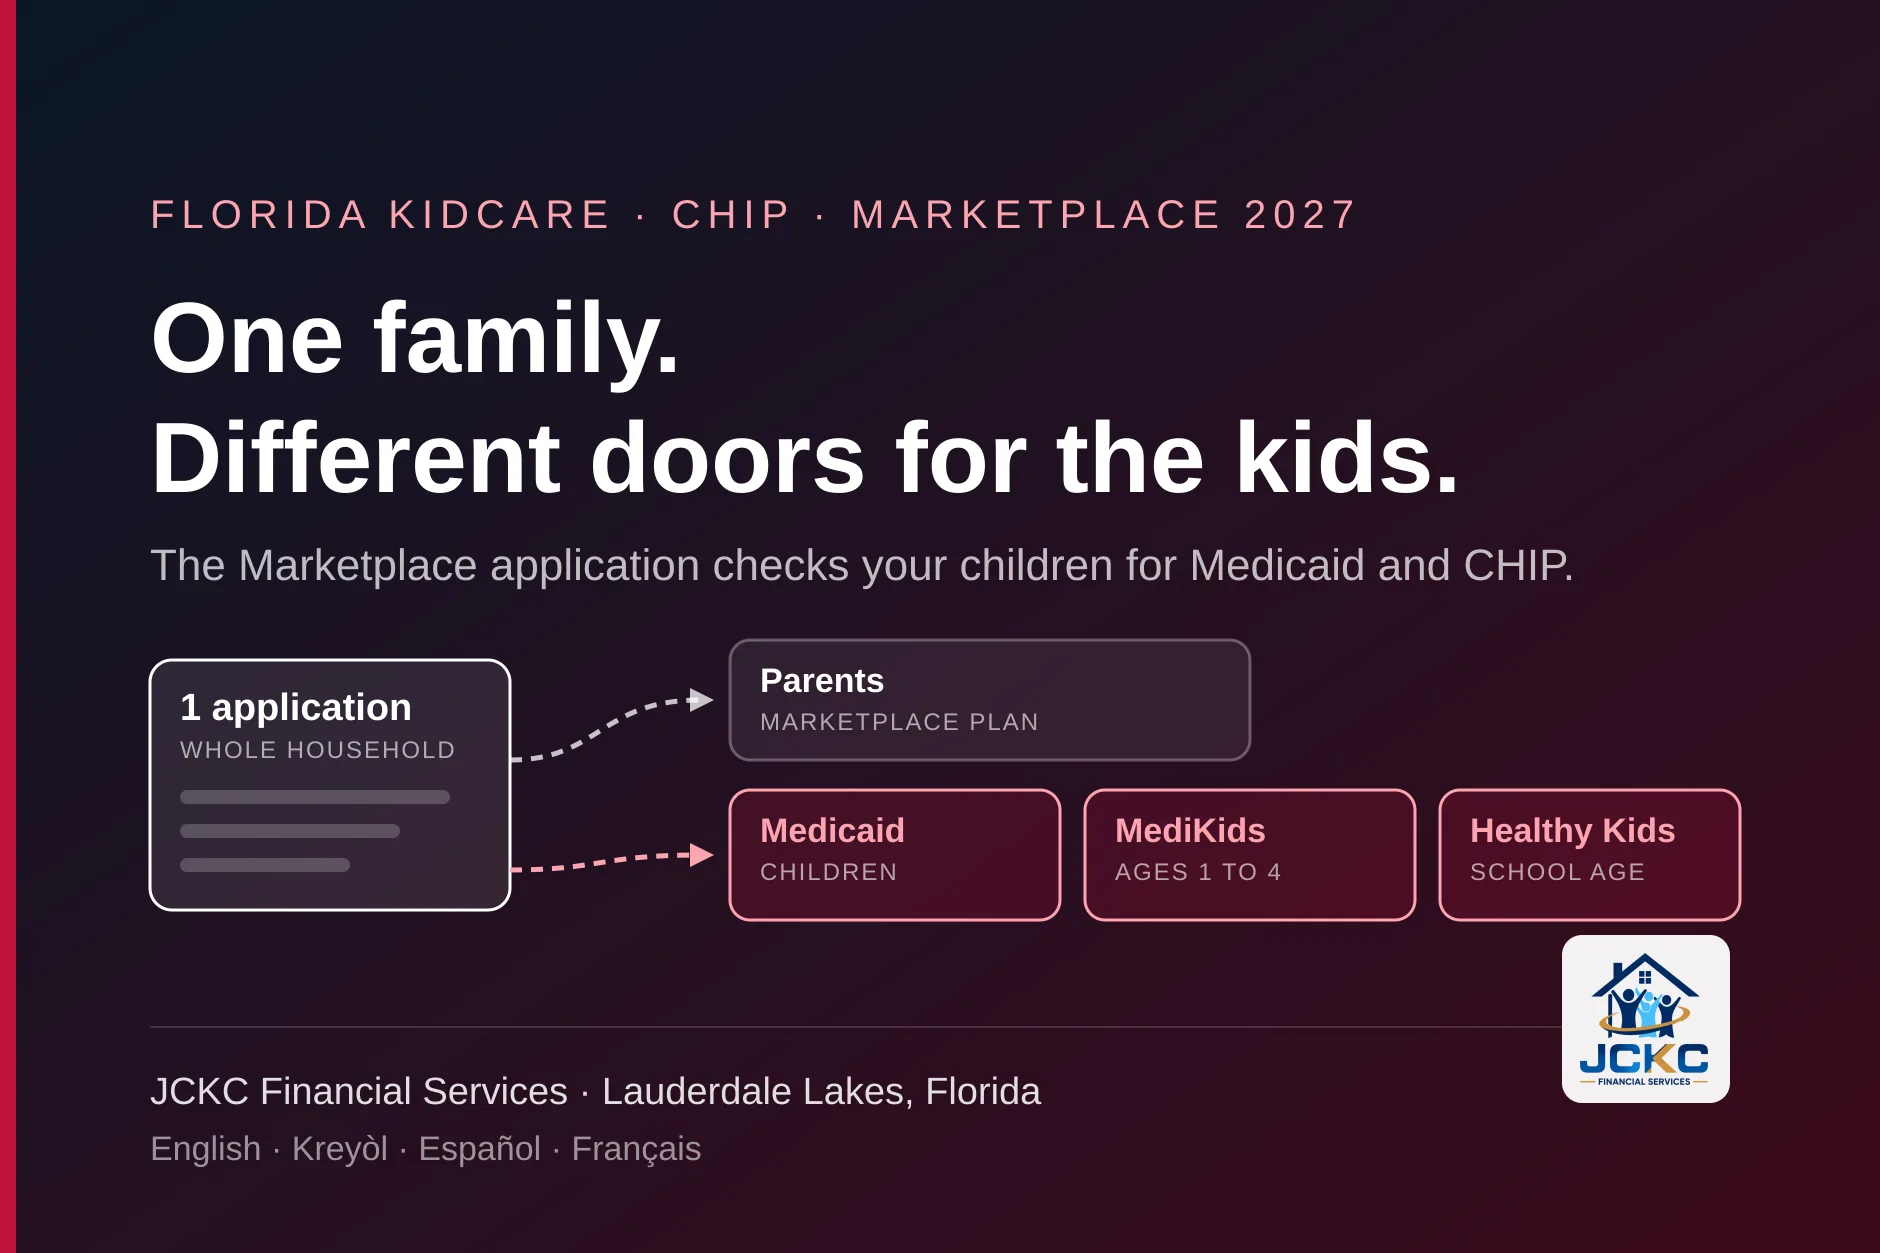
La elegibilidad en el Mercado se decide persona por persona, no familia por familia. Un mismo hogar puede tener adultos que califican para un plan del Mercado con crédito tributario para la prima e hijos que califican para Medicaid o CHIP, el Programa de Seguro Médico para Niños. HealthCare.gov lo dice claramente: en muchos casos, si usted califica para ahorros en un plan del Mercado, sus hijos calificarán para Medicaid o para CHIP. La razón es que los límites de ingresos para los niños están muy por encima de los de los adultos.12
¿Y si de todos modos inscribe a los niños en su plan del Mercado? HealthCare.gov también responde eso, y la respuesta sale cara:1
- Sin ahorros para un niño elegible para CHIP. Si sus hijos son elegibles para CHIP, no serán elegibles para ningún ahorro en un plan del Mercado. Usted pagaría su parte de la prima completa.
- Tampoco para un niño elegible para Medicaid. Quien califica para Medicaid no es elegible para ahorros del Mercado.
- Se puede perder CHIP. HealthCare.gov advierte que puede dejar de calificar para CHIP si mantiene un plan del Mercado.
- Los adultos son otra cuestión. Usted y otros familiares pueden seguir calificando para ahorros en el Mercado. La elegibilidad de los hijos no le quita el crédito a los padres.
Esto no es lo mismo que la brecha de cobertura de los adultos. La Florida no ha ampliado Medicaid para adultos, y un padre puede ganar muy poco para un subsidio y demasiado para el Medicaid de adultos mientras sus hijos están bien cubiertos. Ese problema es otro tema. Este artículo trata del caso mucho más común: una familia trabajadora cuyos padres califican para un plan del Mercado y cuyos hijos califican para algo mejor.
2. Florida KidCare: cuatro puertas, un programa
En la Florida, CHIP y el Medicaid infantil se ofrecen juntos con el nombre de Florida KidCare. La ley que lo crea enumera sus componentes. En cuál entra un niño depende sobre todo de su edad y de los ingresos de la familia, y no es la familia quien elige la puerta, sino las reglas de elegibilidad:3
| Componente de KidCare | Para quién es, según la ley de la Florida | Quién lo administra |
|---|---|---|
| Medicaid | Niños cuyos ingresos familiares están dentro de los límites de Medicaid. Un niño elegible para Medicaid debe inscribirse en Medicaid, no en otro componente. | Agencia para la Administración del Cuidado de la Salud (AHCA), con elegibilidad por el proceso de Medicaid del estado |
| MediKids | Niños de 1 a menos de 5 años cuyos ingresos familiares superan el nivel de Medicaid. Los mismos beneficios que el Medicaid infantil, con la red de proveedores de Medicaid. | AHCA |
| Florida Healthy Kids | Principalmente niños en edad escolar cuyos ingresos familiares superan los de Medicaid y que no califican para Medicaid. | Florida Healthy Kids Corporation, que además determina la elegibilidad para los componentes financiados por CHIP |
| Plan para niños con necesidades especiales de salud | Niños identificados por una evaluación médica o de conducta como niños con necesidades especiales de salud. Se les asigna a este plan y pueden salirse. Conocido por años como el plan de Children’s Medical Services (CMS). | Planes con contrato con AHCA |
Dos detalles importan. Un niño de MediKids puede pasar a Florida Healthy Kids solo si un hermano ya está en ese programa y el condado lo permite. Y todo componente que no sea Medicaid se ofrece "si esa cobertura está aprobada y disponible en el condado donde reside el niño"; solo Medicaid es un derecho garantizado.456
3. Franjas de ingresos, y lo que no pudimos confirmar
No vamos a publicar una tabla de límites en dólares, y explicamos por qué. Los sitios oficiales de Florida KidCare y Florida Healthy Kids no se pudieron leer desde nuestros sistemas el 2 de noviembre de 2026, y no copiamos cifras de sitios secundarios. La tabla oficial más reciente que pudimos leer es la de Medicaid.gov, que muestra los límites de cada estado al 1 de diciembre de 2023, como porcentaje del nivel federal de pobreza (FPL), con una deducción del 5 % incluida. Para la Florida:8
| Grupo (Florida, al 1 de diciembre de 2023) | Límite de ingresos, % del FPL |
|---|---|
| Medicaid infantil, menores de 1 año | 206 % |
| Medicaid infantil, de 1 a 5 años | 140 % |
| Medicaid infantil, de 6 a 18 años | 133 % |
| CHIP separado, de 1 año hasta los 19 | 210 % |
| Mujeres embarazadas, Medicaid | 191 % |
| Padres y familiares a cargo, Medicaid | 24 % |
La ley ha cambiado desde esa tabla. Los Estatutos de la Florida de 2026 dicen que un niño menor de 19 años cuyos ingresos familiares están en el 300 % del nivel de pobreza o por debajo es elegible para KidCare, y las secciones de MediKids y Healthy Kids usan la misma cifra. Por encima del 300 %, la familia puede comprar la cobertura a prima completa. Pero cada una de esas secciones lleva la misma nota: aplicar la ley de 2023 que escribió el 300 % es "contingent upon federal approval", es decir, depende de una aprobación federal mediante una exención de Medicaid o una enmienda del plan estatal. No pudimos confirmar en una página oficial legible si esa aprobación se aplica, ni desde cuándo. En resumen: la ley dice 300 %, la última tabla federal que podemos leer dice 210 % para CHIP, y la franja que aplica hoy es la que publica Florida KidCare.456
Para convertir un porcentaje en dólares se necesitan las pautas de pobreza. El HHS ya publicó las pautas de 2026; para el crédito tributario, el IRS usa las pautas vigentes el primer día de la Inscripción Abierta, así que los créditos del Mercado de 2027 usan estas. El 100 % del nivel de pobreza en 2026, en los 48 estados contiguos:910
- hogar de 2 personas: $21,640
- hogar de 3 personas: $27,320
- hogar de 4 personas: $33,000
- hogar de 5 personas: $38,680
- hogar de 6 personas: $44,360
Dónde ver las franjas actuales de KidCare
Florida KidCare publica sus franjas de ingresos y sus primas mensuales actuales en su sitio oficial, floridakidcare.org. No pudimos leerlo desde nuestros sistemas, así que ninguna cifra de este artículo sale de allí. Cuando nos reunimos con usted, lo revisamos juntos con sus ingresos, ese mismo día.
4. Lo que la ley de la Florida permite cobrar por KidCare
La ley de la Florida no publica una lista de precios, pero sí pone límites firmes a lo que puede costar la cobertura de un niño. Están en una sección corta de la ley de KidCare:7
- Medicaid: nada. A los niños cubiertos por Medicaid no se les puede cobrar inscripción, primas, copagos, deducibles ni coseguro.
- Hasta el 150 % del nivel de pobreza, fuera de Medicaid: las primas no pueden superar el máximo federal y los copagos solo pueden ser simbólicos.
- Por encima del 150 %: las primas y los costos compartidos pueden seguir una escala según ingresos, en no menos de tres ni más de seis niveles, pero el total anual de costos compartidos de todos los hijos de una familia no puede pasar del 5 % de los ingresos familiares.
- La atención preventiva es gratis en todos los niveles. Sin copagos, deducibles ni coseguro para el cuidado del bebé y del niño sano, las vacunas según la edad y los exámenes de rutina de audición y visión.
- Por encima de la franja subsidiada: la familia paga la prima completa, incluidos los costos administrativos, sin ayuda para la prima.
Hay dos reglas más que conviene conocer antes de inscribirse. Una vez que el niño está en KidCare, la ley de la Florida lo mantiene cubierto 12 meses sin nueva revisión de elegibilidad, siempre que la familia siga pagando la prima; un niño menor de 5 años aprobado para Medicaid también mantiene 12 meses. Y si la cobertura se cancela por falta de pago, MediKids y Healthy Kids pueden imponer una espera de 30 días para restablecerla. El resumen federal de HealthCare.gov coincide con el tope: no pagará más del 5 % de los ingresos familiares por CHIP en un año, y las visitas de rutina del niño sano al médico y al dentista son gratis.1456
5. Cómo la solicitud del Mercado evalúa a sus hijos
No hace falta una gestión aparte con el estado para saber si sus hijos califican. La solicitud del Mercado en HealthCare.gov, que es donde inscribimos a nuestros clientes, evalúa a cada persona del hogar. En palabras de HealthCare.gov, si parece que alguien de su hogar califica para Medicaid o CHIP, envía su información de forma segura a la agencia de su estado, que se comunica con usted para la inscripción. En orden, esto es lo que pasa:12
- Usted anota a todas las personas del hogar tributario, incluidos los hijos para los que no pide cobertura, y los ingresos que espera el hogar para 2027.
- La solicitud evalúa a cada persona. Los adultos que califican reciben un resultado del Mercado con el crédito que les corresponda. Un niño que parece elegible para Medicaid o CHIP se marca y se remite a la Florida.
- La Florida decide la elegibilidad del niño, no HealthCare.gov ni nosotros. Según la ley de la Florida, los ingresos se verifican primero de forma electrónica; los talones de pago, un W-2 o una declaración de impuestos solo se piden si eso falla, y no hay prueba de bienes para los niños.
- Si el estado dice que no, devuelve sus datos de contacto al Mercado, que le envía una carta sobre la cobertura del Mercado para ese niño.
- Los padres se inscriben en su plan antes de la fecha límite de la Inscripción Abierta, sin esperar la decisión sobre los hijos.
Una regla del IRS lo protege mientras el estado decide. Si el Mercado evalúa que una persona no es elegible para Medicaid o CHIP y la inscribe con pagos anticipados del crédito, esa persona se considera no elegible para Medicaid o CHIP, a efectos del crédito, por el resto de ese período de cobertura, aunque Medicaid la apruebe después. Aun así hay que actuar: el IRS dice que si descubre que está inscrito en los dos, se comunique de inmediato con el Mercado, y HealthCare.gov indica terminar el plan del Mercado de esa persona cuando empiece Medicaid.10
Responda completas las preguntas del hogar
El error más común que vemos es dejar a un hijo fuera de la solicitud porque "los niños ya tienen algo". Anótelos de todos modos. El tamaño del hogar cambia el porcentaje del nivel de pobreza que se usa para todos, incluido el crédito de los padres; un hijo que falta puede hacer que los adultos parezcan más ricos de lo que son. Quién califica para un plan de $0, y por qué, está en nuestra página quién califica para un plan del Mercado de $0 en la Florida.
6. Los niños se pueden inscribir cualquier día del año
El Mercado tiene calendario. Medicaid y CHIP no. HealthCare.gov dice que puede solicitar cobertura gratuita o de bajo costo de Medicaid o CHIP en cualquier momento, y la ley de la Florida dice que la inscripción en MediKids puede hacerse en cualquier momento del año. Medicaid incluso puede pagar atención de los últimos 3 meses, según los ingresos y gastos de ese momento. Lado a lado, para 2027:1525
| Cobertura | Cuándo puede inscribirse | Notas |
|---|---|---|
| Plan del Mercado de los padres | Inscripción Abierta, del 1 de noviembre de 2026 al 15 de enero de 2027 | Inscríbase antes del 15 de diciembre para el 1 de enero; del 16 de diciembre al 15 de enero empieza el 1 de febrero. Después, solo con un Período Especial de Inscripción. |
| Medicaid infantil | Cualquier día del año | La cobertura puede empezar de inmediato si es elegible; puede cubrir hasta 3 meses atrás. |
| MediKids, Florida Healthy Kids | Cualquier día del año | Hay primas por encima de los niveles de la sección 4; una prima sin pagar puede significar 30 días de espera para restablecer. |
| Un hijo que cumple 19 años | Planee con tiempo | KidCare financiado por CHIP termina a los 19. Perder la cobertura es un cambio de vida que puede abrir un Período Especial de Inscripción en el Mercado. |
En la práctica, la fecha límite de los padres es la que no puede pasarse. Si noviembre viene cargado, inscriba a los adultos antes del 15 de diciembre y termine los trámites de los hijos en las semanas siguientes; su puerta no se cierra. Nuestra página sobre cuándo termina la Inscripción Abierta de la ACA para 2027 tiene las fechas del Mercado en detalle.456
La Inscripción Abierta va del 1 de noviembre al 15 de enero
¿Los padres en una cobertura y los hijos en otra? Traiga los ingresos del hogar y lo ordenamos con usted, en su idioma.
7. Cobertura familiar del empleo y la corrección de la "falla familiar"
Las familias con una oferta de empleo se topaban antes con un muro. Hasta 2022, si el plan de un empleador era "asequible" para el cónyuge y los hijos se medía con lo que el empleado pagaba por cobertura solo para él. A un trabajador le podían ofrecer cobertura individual barata y cobertura familiar carísima, y la familia igual quedaba fuera de la ayuda del Mercado. Esa era la "falla familiar" (family glitch). El IRS cambió la regla con un reglamento final publicado el 13 de octubre de 2022 y vigente desde el 12 de diciembre de 2022: la asequibilidad para los familiares se mide ahora con la parte que paga el empleado por cubrirse a sí mismo y a esos familiares.1011
Cómo funciona hoy la prueba, según las preguntas y respuestas del propio IRS:10
- Para el empleado: la cobertura es asequible si lo que paga por el plan individual más barato que ofrece valor mínimo no supera un porcentaje fijo de los ingresos del hogar: 9.96 % para los años de plan que empiezan en 2026. La página del IRS, revisada por última vez el 21 de septiembre de 2026, todavía no muestra el porcentaje de 2027; el IRS publica la cifra de cada año en un procedimiento tributario (revenue procedure), normalmente en el verano o a comienzos del otoño anterior.
- Para el cónyuge y los hijos: el mismo porcentaje, aplicado a lo que el empleado debe pagar por la cobertura familiar más barata que cubre a todos los ofrecidos y ofrece valor mínimo.
- Si el costo familiar supera la línea, el cónyuge y los hijos pueden calificar para un crédito tributario en un plan del Mercado, aunque el empleado se quede con el plan del trabajo.
- La trampa: si la cobertura familiar es asequible pero el plan solo deja entrar a los familiares cuando se inscribe el empleado, y el empleado no se inscribe, la familia igual queda sin crédito (pregunta 18 del IRS).
Con los hijos hay una capa más, porque Florida KidCare tiene su propia prueba del empleador. Según la ley de la Florida, un niño cubierto por el plan de grupo de un familiar no recibe ayuda para la prima de KidCare si lo que cuesta ese niño en ese plan no pasa del 5 % de los ingresos familiares. Dejar la cobertura de trabajo del niño en los 60 días antes de solicitar también puede bloquear la ayuda, salvo que haya una causa justificada de las que fija la ley, como perder el empleo o que la cobertura del trabajo cueste más del 5 % de los ingresos familiares. Medicaid queda fuera de estos límites. Si tiene una oferta de empleo, HealthCare.gov aconseja actualizar la solicitud del Mercado con ella antes de decidir, para ver cómo cambia los ahorros del hogar.416
Traiga los números del empleador
Para una respuesta exacta necesitamos el costo mensual del empleado por cobertura individual y por cobertura familiar en el plan más barato que cumple el valor mínimo; está en el Resumen de Beneficios y Cobertura del empleador o lo da recursos humanos. Cómo se calcula el crédito está en nuestra guía sobre los créditos tributarios para la prima.
8. Niños inmigrantes: lo que dicen las páginas oficiales
Esta sección hay que leerla despacio, porque las reglas cambiaron este año y mucho de lo que circula está equivocado en los dos sentidos. HealthCare.gov muestra ahora una advertencia en sus páginas de Medicaid y CHIP: por un cambio en la ley, solo las personas con tres estatus migratorios son elegibles para Medicaid o CHIP completos: residentes permanentes legales (titulares de green card), entrantes cubanos o haitianos y migrantes del Pacto de Libre Asociación (COFA). El mismo aviso agrega lo que más importa para los niños: según el estado, las embarazadas y los niños que "residen legalmente" también pueden ser elegibles.112
La Florida es uno de esos estados para los niños. La lista de Medicaid.gov, actualizada al 2 de abril de 2026, muestra que la Florida cubre a los niños que residen legalmente en CHIP y en Medicaid, hasta los 19 años. La ley de la Florida define al "niño que reside legalmente" como un niño con presencia legal en Estados Unidos, que cumple los requisitos de residencia de Medicaid o CHIP y que puede ser elegible según la sección 214 de la ley de reautorización de CHIP de 2009, la opción federal que permite a los estados eliminar la espera de cinco años para los niños. Lo que esto significa, y lo que no:13144
- Un niño ciudadano estadounidense se evalúa como cualquier otro niño ciudadano, sea cual sea el estatus de los padres. En una familia de estatus mixto, muchas veces son los hijos ciudadanos los que califican.
- Un niño con presencia legal puede calificar en la Florida como niño que reside legalmente, sin la espera de cinco años que aplica a muchos adultos.
- Un niño indocumentado no es elegible para KidCare. La ley de la Florida lo dice expresamente: la regla no extiende KidCare a un inmigrante indocumentado.
- El Medicaid de emergencia puede cubrir el tratamiento de una condición médica de emergencia para quien cumple las demás reglas de Medicaid pero no tiene un estatus elegible.
Lo de los padres es otra regla y otra fecha. Desde el 1 de enero de 2027, el crédito tributario en un plan del Mercado se limita a esos mismos tres estatus, y otros inmigrantes con presencia legal pueden inscribirse pero pagan precio completo. Explicamos ese cambio, y la trampa de documentos del 15 de diciembre que lo acompaña, en nuestro artículo sobre la regla de subsidios de 2027 para inmigrantes; no lo repetimos aquí. Si alguien de la familia está solicitando una visa o una green card, HealthCare.gov menciona una nueva guía del Departamento de Seguridad Nacional sobre "carga pública"; esa es una pregunta para un abogado de inmigración, no para un agente de seguros.12
9. Cómo se ve esto en Broward
La Florida no tiene su propio mercado de seguros. Las familias de Lauderdale Lakes, Lauderhill, Sunrise, North Lauderdale, Fort Lauderdale y el resto del condado de Broward se inscriben en el Mercado federal de HealthCare.gov, donde los inscribimos nosotros, y la evaluación federal de la sección 5 es la que aplica aquí. La decisión sobre los hijos pasa luego a la Florida.
El hogar que más vemos en noviembre son dos padres que trabajan, tres hijos de edades distintas e ingresos que cambian con la temporada: hotelería, salud a domicilio, construcción, transporte por aplicación. Sus hijos pueden quedar en puertas distintas de KidCare solo por la edad: el bebé en Medicaid, el de 3 años en MediKids, el de 10 en Healthy Kids. Tres tarjetas, tres números de afiliado y a veces tres cartas en inglés que llegan en días distintos. Buena parte de nuestro trabajo es leer esas cartas con la familia en español, criollo o francés.
10. Qué hacer antes del 15 de diciembre
Para una familia que quiere a todos sus hijos cubiertos el 1 de enero y el crédito de los padres bien calculado, el orden de trabajo es corto:
- Anote su estimado de ingresos del hogar para 2027, de los dos padres, con horas extra y trabajos aparte. Ese mismo número define el crédito de los padres y la evaluación de los hijos.
- Haga la lista de todas las personas del hogar tributario con su fecha de nacimiento y, para quien no sea ciudadano, su documento migratorio.
- Si alguien tiene una oferta de empleo, consiga lo que paga el empleado al mes por cobertura individual y por cobertura familiar en el plan más barato que cumple el valor mínimo.
- Haga la solicitud en HealthCare.gov para todo el hogar y deje que evalúe a los hijos. No inscriba a un niño en un plan del Mercado "por si acaso" antes de ver el resultado.
- Inscriba a los padres antes del 15 de diciembre para tener cobertura el 1 de enero.
- Responda pronto las cartas del estado sobre los hijos y guarde copias. Si un hijo es aprobado para Medicaid mientras tiene un plan del Mercado, termine la cobertura del Mercado de ese hijo.
- Anote dos fechas para 2027: la renovación de KidCare de cada hijo y cualquier hijo que cumpla 19 años.
11. Preguntas frecuentes
¿Pueden mis hijos tener Florida KidCare o Medicaid si yo compro un plan del Mercado?
Sí, y muchas veces así es como funciona. La elegibilidad se decide persona por persona: los padres pueden tener un plan del Mercado con crédito tributario para la prima mientras los hijos tienen Medicaid o Florida KidCare. HealthCare.gov dice que en muchos casos, si usted califica para ahorros en el Mercado, sus hijos califican para Medicaid o CHIP. Una sola solicitud del Mercado pone en marcha las dos cosas.
¿Puedo simplemente poner a mis hijos en mi plan del Mercado?
Puede inscribirlos, pero un niño que es elegible para CHIP o Medicaid no recibe ahorros en el Mercado, así que usted pagaría la prima completa de ese niño. HealthCare.gov dice que CHIP probablemente será más económico, y advierte que un niño puede perder CHIP si usted mantiene el plan del Mercado para él.
¿Cuáles son los límites de ingresos de Florida KidCare para 2027?
No pudimos leer una cifra actual en una página oficial, así que no publicamos ninguna. La tabla oficial más reciente que pudimos leer, la de Medicaid.gov al 1 de diciembre de 2023, muestra CHIP de la Florida en 210 % del nivel de pobreza para edades de 1 a 19 años. La ley de la Florida dice ahora 300 %, pero indica que aplicar ese cambio depende de una aprobación federal. Florida KidCare publica las franjas que aplica hoy.
¿Cuánto cuesta Florida KidCare?
La ley de la Florida fija límites, no precios. Medicaid: sin primas y sin copagos. Por encima del 150 % del nivel de pobreza, una escala según ingresos, pero el total anual de costos compartidos de todos los hijos no puede pasar del 5 % de los ingresos de la familia, y la atención preventiva no tiene copago. No pudimos leer las primas actuales en dólares, así que no las citamos.
¿Tengo que esperar a la Inscripción Abierta para inscribir a mis hijos?
No. Puede solicitar Medicaid y CHIP en cualquier momento del año, y la ley de la Florida permite inscribirse en MediKids en cualquier momento. La Inscripción Abierta del 1 de noviembre al 15 de enero, con el 15 de diciembre para empezar el 1 de enero, rige el plan del Mercado de los padres.
La cobertura familiar de mi empleador es demasiado cara. ¿Pueden mi cónyuge y mis hijos recibir ayuda en el Mercado?
Posiblemente. Desde la corrección de la "falla familiar" del IRS, vigente desde el 12 de diciembre de 2022, la asequibilidad para los familiares se mide con lo que el empleado paga por la cobertura familiar. Si eso supera el porcentaje del IRS sobre los ingresos del hogar, 9.96 % para los años de plan que empiezan en 2026, los familiares pueden calificar para el crédito. Los hijos pueden calificar antes para Medicaid o KidCare.
¿Puede mi hijo tener KidCare si no es ciudadano de EE. UU.?
Depende del estatus. Medicaid y CHIP completos se limitan ahora a residentes permanentes, entrantes cubanos o haitianos y migrantes COFA, más, según el estado, los niños que residen legalmente. Medicaid.gov indica que la Florida, al 2 de abril de 2026, cubre a niños que residen legalmente en CHIP y Medicaid. La ley de la Florida no extiende KidCare a un niño indocumentado.
¿Qué pasa con el KidCare de mi hijo cuando cumple 19 años?
Las partes de KidCare financiadas por CHIP terminan a los 19 años. Perder la cobertura es un cambio de vida que puede abrir un Período Especial de Inscripción en el Mercado, así que conviene planear el cambio con un par de meses de anticipación.
¿JCKC inscribe a niños en Florida KidCare?
El Estado de la Florida decide la elegibilidad de un niño para Medicaid o KidCare, no nosotros ni ningún agente. Nosotros nos ocupamos del Mercado: inscribimos a su hogar en HealthCare.gov, donde la solicitud evalúa a cada niño y remite al estado los casos probables, y le ayudamos a leer las cartas que llegan después, en español, criollo, francés o inglés. La revisión es gratuita.
12. Fuentes
- HealthCare.gov, The Children’s Health Insurance Program (CHIP). Leído el 2 de noviembre de 2026.
- HealthCare.gov, Medicaid & CHIP coverage. Leído el 2 de noviembre de 2026.
- Estatutos de la Florida (2026), s. 409.813, componentes del programa. Leído el 2 de noviembre de 2026.
- Estatutos de la Florida (2026), s. 409.814, elegibilidad, con la nota sobre la aprobación federal del cap. 2023-277. Leído el 2 de noviembre de 2026.
- Estatutos de la Florida (2026), s. 409.8132, Medikids. Leído el 2 de noviembre de 2026.
- Estatutos de la Florida (2026), s. 624.91, ley de Florida Healthy Kids Corporation. Leído el 2 de noviembre de 2026.
- Estatutos de la Florida (2026), s. 409.816, límites a primas y costos compartidos. Leído el 2 de noviembre de 2026.
- Medicaid.gov, Medicaid, CHIP and BHP Eligibility Levels, al 1 de diciembre de 2023. Leído el 2 de noviembre de 2026.
- HHS ASPE, pautas de pobreza de 2026. Leído el 2 de noviembre de 2026.
- IRS, Questions and answers on the Premium Tax Credit, preguntas 5, 7, 11, 12, 18 y 33. Leído el 2 de noviembre de 2026.
- Federal Register, Affordability of Employer Coverage for Family Members of Employees, 87 FR 61979, 13 de octubre de 2022. Leído el 2 de noviembre de 2026.
- HealthCare.gov, Coverage for lawfully present immigrants. Leído el 2 de noviembre de 2026.
- Medicaid.gov, Coverage of Lawfully Residing Children & Pregnant Women, actualizado al 2 de abril de 2026. Leído el 2 de noviembre de 2026.
- Estatutos de la Florida (2026), s. 409.811(16), "niño que reside legalmente". Leído el 2 de noviembre de 2026.
- HealthCare.gov, When can you get health insurance?. Leído el 2 de noviembre de 2026.
- HealthCare.gov, Options if you have job-based health insurance. Leído el 2 de noviembre de 2026.
- Florida KidCare, floridakidcare.org, el sitio oficial con las franjas y primas actuales. No se pudo leer desde nuestros sistemas el 2 de noviembre de 2026; ninguna cifra de este artículo sale de allí.
Solo información general. Este artículo explica reglas federales y de la Florida tal como las publican HealthCare.gov, Medicaid.gov, el IRS, el HHS y la Legislatura de la Florida; no es asesoría tributaria, legal ni migratoria y no es una determinación de elegibilidad. Solo el Mercado puede decidir la elegibilidad para un plan del Mercado o un crédito tributario para la prima, y solo el Estado de la Florida puede decidir la elegibilidad de un niño para Medicaid o Florida KidCare. Las franjas de ingresos, las primas y las reglas pueden cambiar; verifique las cifras actuales con los programas oficiales. JCKC Financial Services es una agencia de seguros y una práctica de impuestos independiente; lo inscribimos en HealthCare.gov y revisamos planes de las aseguradoras que representamos.