

Dónde estamos, antes de seguir leyendo
JCKC Financial Services es una agencia de seguros de vida con licencia y una oficina de impuestos. Ofrecemos seguros de gastos finales de las aseguradoras que representamos; no vendemos contratos funerarios prepagados, que en Florida solo puede vender una funeraria, un cementerio o un establecimiento similar con licencia. Cada regla de este artículo enlaza a la ley de Florida o a la página federal de donde viene. No es asesoría legal.
1. Dos cosas distintas que se venden como si fueran iguales
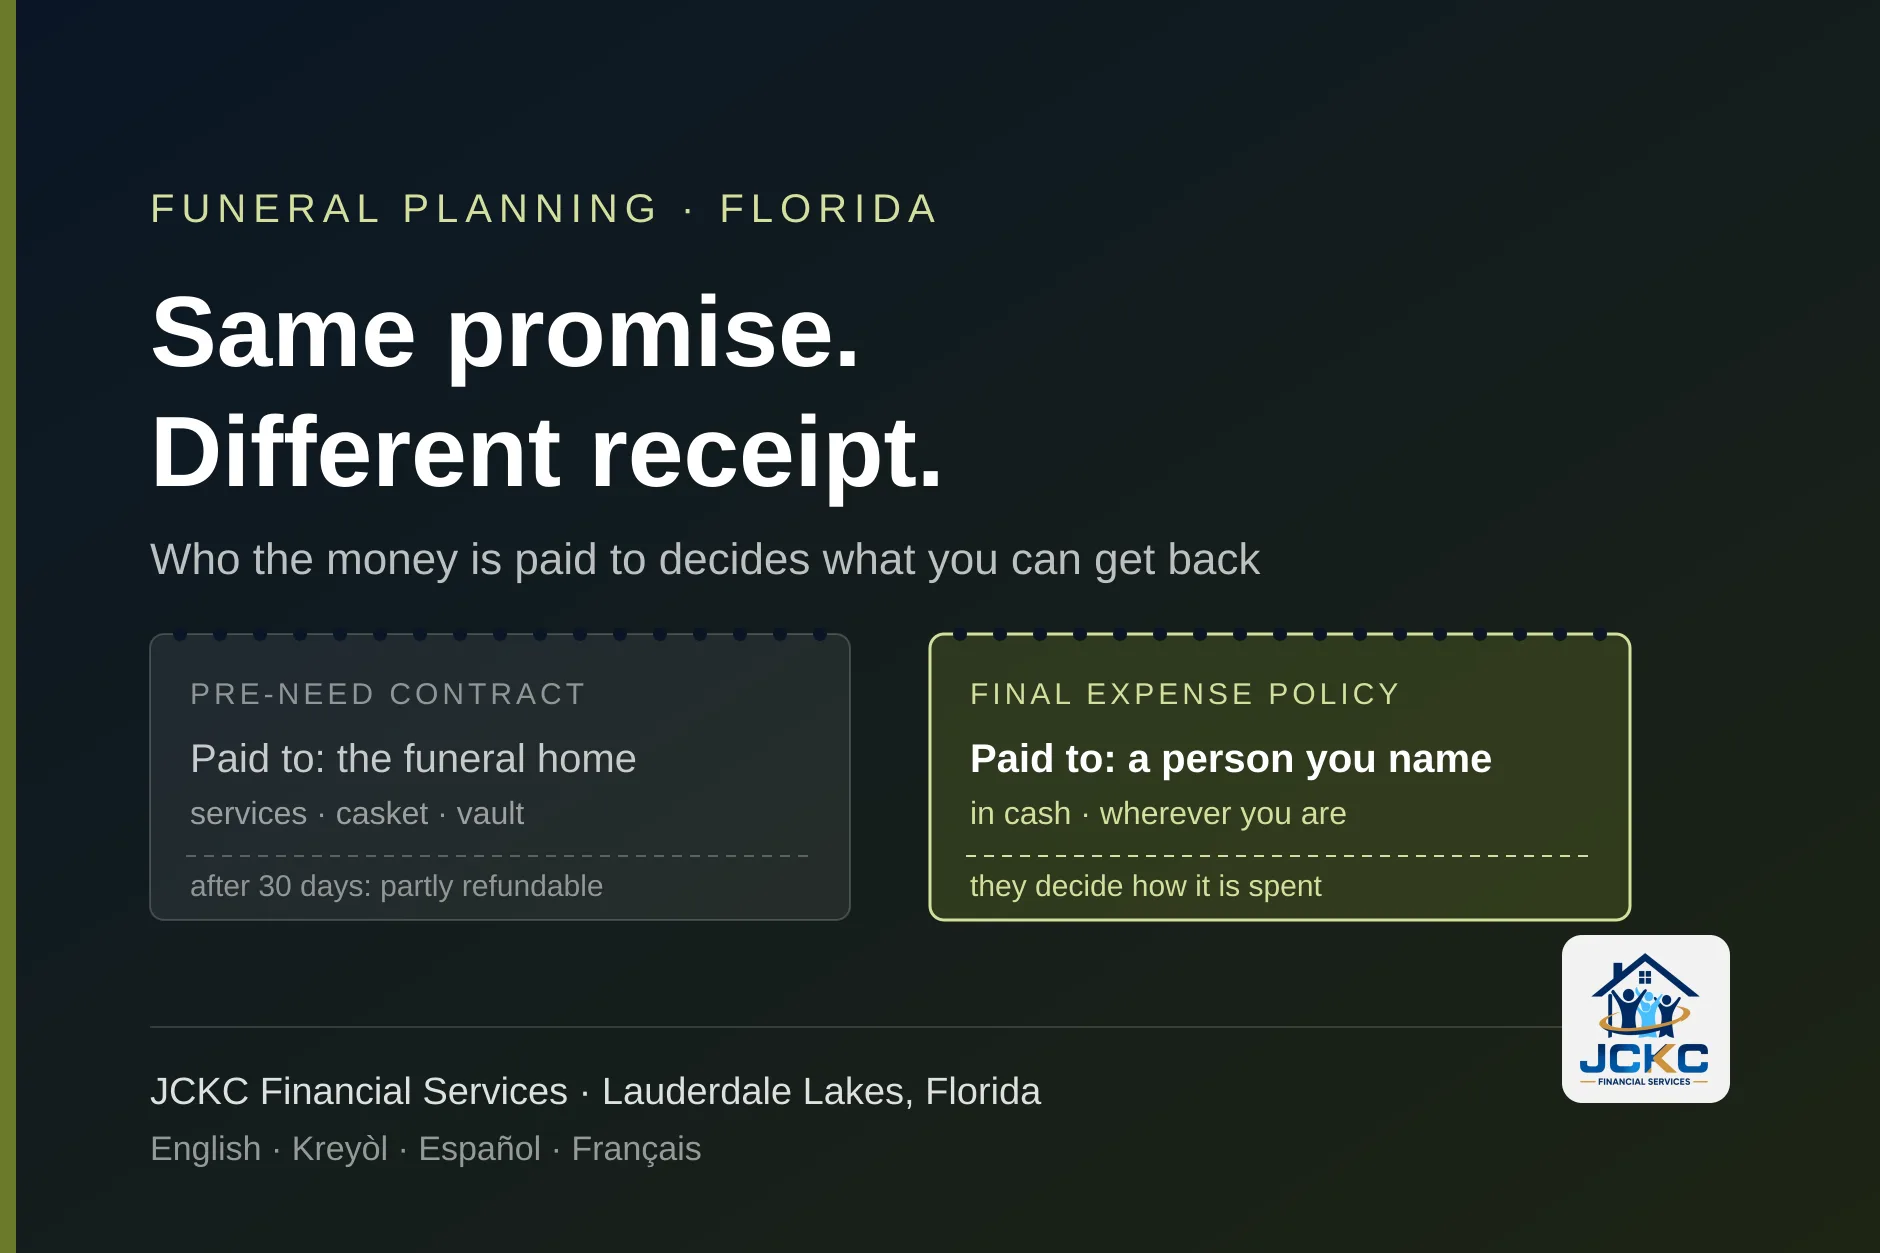
Los dos productos prometen lo mismo cuando se venden: el funeral quedará pagado y los hijos no tendrán que buscar el dinero. Por debajo, son contratos distintos bajo leyes distintas. Florida dice que los negocios de contratos funerarios y de entierro prepagados se rigen por el Capítulo 497 y están exentos de todas las disposiciones del Código de Seguros de Florida. Solo una funeraria, compañía de cementerio, establecimiento de disposición directa o de monumentos con licencia puede tener la licencia de prepago, y quienes venden los contratos deben tener licencia de agente de ventas de prepago, salvo que sean directores funerarios con licencia que venden para su propia empresa.12
| Contrato funerario prepagado | Póliza de vida de gastos finales | |
|---|---|---|
| Qué compra | Bienes y servicios determinados de una funeraria o cementerio | Una póliza de vida entera pequeña con un beneficio fijo en efectivo |
| Ley que lo rige | Capítulo 497, exento del Código de Seguros | El Código de Seguros de Florida |
| Quién recibe el valor | La funeraria, en bienes y servicios | El beneficiario que usted nombra, en efectivo |
| ¿Congela el precio? | Normalmente, para lo que el contrato enumera | No; el beneficio es una cantidad fija |
| Si se muda | Atado a ese proveedor (sección 5) | Paga dondequiera que usted fallezca |
| Si cambia de opinión | Reembolso parcial después de 30 días (sección 4) | Si deja de pagar, caduca o usa su valor en efectivo, según sus términos |
Nuestro artículo de 2026 sobre costos funerarios y gastos finales en el sur de la Florida explica cuánto cuesta un funeral, qué pagan el Seguro Social y la VA, y lo que implica llevar a un ser querido de regreso al Caribe. Este no repite esas cifras. Entra en el contrato mismo: dónde está el dinero, qué puede recuperar y qué hace Florida cuando algo sale mal.
2. Adónde va realmente el pago de un contrato prepagado
Empiece por lo que la ley dice que es suyo, porque no es lo que casi todos suponen. Sujeto al resto del Capítulo 497, el dinero pagado en un contrato prepagado es propiedad exclusiva del vendedor, y la relación entre comprador y vendedor es, en palabras de la ley, una relación de deudor y acreedor. Lo que lo protege a usted es la regla de cuánto se debe apartar. En un contrato estándar, el vendedor debe depositar por lo menos:34
- El 70 por ciento del precio cobrado por servicios e instalaciones, como los servicios del director funerario, la capilla y la carroza fúnebre.
- El 100 por ciento del precio de los adelantos en efectivo (cash advance), lo que la funeraria le compra a terceros en su nombre.
- El 30 por ciento del precio o el 110 por ciento del costo al por mayor, lo que sea mayor, por cada artículo de mercancía, como el ataúd, la bóveda o la urna.
- Todo dentro de los 30 días después del fin del mes en que se le paga al vendedor, en un fideicomiso de una compañía fiduciaria, banco o asociación de ahorros con facultades fiduciarias.
La misma sección dice que el comprador no tiene interés alguno ni poder alguno sobre ese fideicomiso. A cambio, el fideicomiso está exento de los reclamos de los acreedores del vendedor, y el dinero no se le puede prestar al vendedor, a sus dueños ni a sus parientes. Es una protección real. También es la razón por la que la parte de mercancía se comporta tan distinto cuando usted cancela.4
Lea despacio la línea de la mercancía
En los servicios, al menos 70 centavos de cada dólar deben estar en el fideicomiso. En un ataúd, el mínimo puede ser 30 centavos del precio de venta. La ley lo equilibra dejando que el vendedor se quede con el dinero de la mercancía si usted cancela después de 30 días y el artículo todavía se puede entregar.
3. Las otras dos formas de financiar un contrato
Florida también permite lo que llama un contrato prepagado alternativo, y vale la pena pedirlo por su nombre. Con él:5
- Usted le paga directamente al fiduciario, no a la funeraria, y el vendedor no tiene control sobre el fideicomiso hasta que se cumpla el contrato, salvo una distribución corriente de no más del 10 por ciento.
- Puede cancelar en cualquier momento antes del funeral y recuperar lo pagado, menos los ingresos netos y una indemnización fija con tope del 10 por ciento en los primeros 3 años, y nada dentro de los primeros 30 días.
- Usted es tratado como el fideicomitente (settlor), y el contrato debe avisarle que puede recibir una declaración informativa de impuestos federales según las reglas de fideicomiso del otorgante (grantor trust). Como oficina de impuestos, le agregamos: lleve esa declaración a quien le prepare la declaración de impuestos.
La tercera vía es el seguro. El Capítulo 497 reconoce contratos prepagados financiados con la venta de seguros, y la FTC describe el arreglo sin rodeos: una póliza de seguro de vida con el beneficio por muerte cedido a la funeraria o al cementerio. Hay una póliza, pero cobra la funeraria. Pregúntele al vendedor, por escrito, cuál de las tres vías usa su contrato. La respuesta cambia casi todas las secciones que siguen.812
4. Cancelar: qué le devuelven y cuándo
Esta es la parte que casi todos explican mal. Florida sí le permite cancelar un contrato prepagado. Lo que le devuelve depende de cuándo cancela y de para qué parte del contrato era el dinero:6
| Cuándo y qué | Lo que devuelve la ley de Florida |
|---|---|
| Dentro de los 30 días de la firma, cualquier parte | Un reembolso completo, menos lo que ya se haya usado |
| Después de 30 días: servicios, instalaciones, adelantos en efectivo | Reembolso completo de su precio, en cualquier momento; las ganancias del fideicomiso son del vendedor |
| Después de 30 días: mercancía (ataúd, bóveda, urna) | Reembolso solo de los artículos que el vendedor no puede o no entrega cuando se le pide |
| El vendedor incumple o no presta el servicio | Reembolso de todo el dinero pagado |
| Usted se atrasa 90 días en los pagos | Tras 30 días de aviso por escrito, el vendedor puede cancelar, quedarse con el dinero de la mercancía y devolver el resto |
| Un contrato alternativo (sección 3) | Todo lo pagado, menos los ingresos y hasta un 10 por ciento en los años 1 a 3 |
Todo reembolso se debe pagar dentro de los 30 días después de que el vendedor recibe su aviso por escrito, y el derecho de los 30 días se mantiene aunque el contrato olvide imprimirlo. En la práctica: un contrato prepagado es buen lugar para dinero que usted está seguro de gastar con ese proveedor, y mal lugar para dinero que quizá quiera recuperar.6
Cancele por escrito y guarde la prueba
Todos los derechos de esta sección corren desde el aviso por escrito al vendedor. Una llamada no es aviso. Envíe una carta, guarde una copia y use un método de envío que le dé un recibo.
¿Ya firmó un contrato?
Traiga la página de firma. La división entre mercancía y servicios le dice cuánto podría recuperar.
5. Si se muda o decide que lo entierren en su país
Un contrato prepagado es la promesa de un solo vendedor con licencia, y ninguna sección del Capítulo 497 hace que lo acompañe a otro estado u otro país. Lo que sí dice la ley:6
- Puede cancelar las partes de servicios, instalaciones y adelantos en efectivo en cualquier momento con reembolso completo de su precio, y usar ese dinero con otro proveedor.
- La parte de mercancía solo se reembolsa si el vendedor no puede entregar, y para entregar puede subcontratar fuera de su zona o dar artículos de igual o mejor calidad.
- La mercancía y los derechos de sepultura se pueden vender o traspasar, pero según las reglas del departamento; pregunte qué implica antes de contar con ello.
La FTC lo dice en una línea: algunos planes funerarios prepagados se pueden traspasar, pero a menudo con un costo adicional. Una póliza de gastos finales no tiene ese problema. El beneficio se le paga a la persona que usted nombra, en efectivo, ya sea que la muerte ocurra en Lauderdale Lakes, en Atlanta o en Jacmel.12
6. Si la funeraria cierra
Florida responde por capas. Primero, el fideicomiso: cuando un vendedor queda inactivo, entrega su licencia o se la revocan, la ley exige que su fideicomiso se mantenga intacto y se pague según los contratos hasta agotarse, y el vendedor solo puede retirar dinero con prueba de que cumplió, como un certificado de defunción, una factura o un permiso de entierro.713
Segundo, el Fondo Fiduciario de Protección al Consumidor de Contratos Funerarios Prepagados del estado, al que cada vendedor aporta por cada contrato: $2.50 por un contrato de $1,500 o menos y $5 por encima de eso. Cuando un vendedor no presta el servicio ni reembolsa y no tiene con qué pagar, el departamento puede pagar una restitución. Lea los límites, porque son parte de la respuesta:8
- Es discrecional; ningún comprador tiene un derecho adquirido sobre el fondo.
- En un contrato con fideicomiso, la restitución tiene un tope del menor entre lo que usted pagó y el 4 por ciento de los activos no comprometidos del fondo.
- En un año fiscal, los pagos a todos juntos no pueden pasar del mayor entre el 30 por ciento de los activos no comprometidos y $120,000.
- Nadie puede usar el fondo para venderle un contrato. Un vendedor que se apoya en él para cerrar la venta está violando la regla.
La División de Servicios Funerarios, de Cementerios y al Consumidor, parte del Departamento de Servicios Financieros de Florida, tramita los reclamos al fondo y las quejas contra vendedores con licencia y sin ella. Su página de ayuda al consumidor tiene los formularios (en inglés). Antes de pagar nada, verifique que el vendedor tenga una licencia de prepago vigente.89
7. Contratos irrevocables y Medicaid
El comprador que también es el beneficiario del contrato y que solicita o recibe Ingreso Suplementario de Seguridad (SSI), asistencia temporal en efectivo o Medicaid puede hacer el contrato irrevocable. La misma oración explica el costo: un contrato irrevocable no se puede cancelar ni en vida ni después de la muerte, y el dinero que no se gaste se envía a la Agencia para la Administración del Cuidado de la Salud (AHCA) después del funeral.6
Es una puerta de un solo sentido, y lo que sobre no regresa a su familia. Si un contrato irrevocable, una póliza o ambos ayudan con Medicaid depende de reglas del programa y límites de bienes que cambian; en Florida esa es una pregunta para un abogado de derecho de mayores. Nuestra parte es asegurar que cualquier póliza que usted conserve tenga el monto correcto y nombre a la persona correcta.
8. Lo que el contrato le tiene que mostrar
Florida no deja el papeleo a criterio del vendedor. Un vendedor de prepago con licencia debe darle precios por teléfono si los pide, darle un estimado de buena fe de todos los cargos y costos, entregarle su política de cancelación y reembolso, y no puede afirmar falsamente que la ley exige comprar un ataúd o una bóveda. En la página de firma, en negrita de 10 puntos o más, el contrato debe mostrar:10
- El precio de compra y la cantidad que va al fideicomiso.
- La cantidad que se reembolsa si usted cancela.
- Las cantidades asignadas a mercancía, servicios y adelantos en efectivo, la división que decide su reembolso después de 30 días.
- El número gratuito del departamento y la declaración de que usted tiene 30 días para cancelar con reembolso total de lo pagado por artículos no usados.
La Regla Funeraria federal de la FTC agrega sus propios derechos, y la FTC dice que aplican tanto si usted hace los arreglos al momento de la muerte como por adelantado; nuestro artículo de 2026 sobre gastos finales los enumera. Fíjese en el vacío que la propia FTC señala: la Regla no cubre a vendedores terceros, como tiendas de ataúdes y de monumentos, ni a cementerios sin funeraria propia. Un contrato prepagado de cementerio depende sobre todo de las divulgaciones de Florida de arriba.11
9. El lado de la póliza de gastos finales
Una póliza de gastos finales es más sencilla de describir: una póliza de vida entera pequeña con un beneficio fijo, pagado a la persona que usted nombra. Nuestra guía del seguro de gastos finales explica cómo se suscribe, y la respuesta corta a si el seguro de vida paga los gastos del funeral es sí, en efectivo. En esta comparación:
- Es efectivo, no servicios. Si el funeral cuesta menos, el beneficiario se queda con la diferencia, y puede usar el dinero para un pasaje, el cementerio o la renta del último mes.
- No congela el precio. Si los precios funerarios suben, el beneficio fijo alcanza para menos. Un contrato con precio garantizado asume ese riesgo por usted, y esa es su verdadera ventaja.
- Lea los primeros dos años. Muchas pólizas con pocas preguntas de salud pagan un beneficio graduado si la muerte por causas naturales llega pronto.
- La línea de beneficiario decide a quién se le paga, no su testamento ni la funeraria; vea quién cobra de verdad su seguro de vida en Florida.
Lo que una póliza no puede hacer es escoger el ataúd, reservar la capilla ni garantizar que el dinero se gaste en el funeral. Un contrato prepagado hace exactamente eso. Ese es el intercambio.
10. Lo que cambia la respuesta en el sur de la Florida
Tres hechos sobre las familias con las que trabajamos en Broward y Miami-Dade cambian la respuesta habitual. Muchas piensan ser enterradas en Haití, Jamaica, República Dominicana o Colombia, o no lo han decidido; muchas esperan mudarse cerca de sus hijos en otro estado; y muchas tienen parientes que vendrán en avión. Todo eso apunta a dinero en efectivo que viaja, y lejos de poner la mayor parte del presupuesto en la mercancía de un contrato con un solo proveedor local.
Nada de eso hace que un contrato sea un error. Para quien ya escogió una funeraria y un cementerio en Broward y quiere dejar resueltos el precio y las decisiones, un contrato hace lo que ninguna póliza hace. En cualquier caso, siga el consejo de la FTC y dígale a su familia lo que dejó arreglado y dónde están los papeles; si no lo saben, podrían terminar pagando los mismos arreglos.12
Muchas familias usan ambos, a propósito
Un contrato modesto para los servicios de la funeraria, que siguen siendo reembolsables por completo después de 30 días, y una póliza de gastos finales para lo que un contrato nunca cubre es una división común y sensata. Calcule los dos juntos y guarde ambos documentos en la misma carpeta.
11. Preguntas que debe contestar antes de firmar
Antes de firmar cualquiera de los dos, pida respuestas por escrito a estas preguntas. Un vendedor que no las contesta por escrito ya le dijo algo.
- ¿Cómo se financia el contrato? Fideicomiso estándar, contrato alternativo pagado a un fiduciario, o una póliza cedida a la funeraria.
- ¿Cuál es la división? Mercancía, servicios y adelantos en efectivo, según la página de firma. Después de 30 días, esa división es su reembolso.
- ¿El precio está garantizado, y para qué artículos?
- ¿Y si me mudo o quiero que me entierren en el extranjero? ¿Qué se puede traspasar, a qué costo, y qué me devolverían?
- ¿El vendedor tiene licencia? Verifíquelo con la División antes de pagar.
- Para una póliza: ¿el beneficio es completo desde el primer día o graduado, quiénes son el beneficiario y el contingente, y el monto corresponde al costo real de lo que usted quiere?
12. Preguntas frecuentes
¿Puedo cancelar un contrato funerario prepagado en Florida y recuperar todo mi dinero?
Dentro de los 30 días de la firma, sí: un reembolso completo de lo pagado, menos lo que ya se haya usado, que se debe pagar dentro de los 30 días de su aviso por escrito. Después, se divide. Las partes de servicios, instalaciones y adelantos en efectivo se pueden cancelar en cualquier momento con reembolso completo de su precio, pero la mercancía, como el ataúd, la bóveda o la urna, solo se reembolsa si el vendedor no puede o no la entrega cuando se le pide, y las ganancias del fideicomiso son del vendedor.
¿Un contrato funerario prepagado es lo mismo que un seguro de entierro?
No. La ley de Florida regula los contratos prepagados bajo el Capítulo 497 y los exime del Código de Seguros de Florida. El contrato compra bienes y servicios determinados de una sola funeraria o cementerio con licencia. El seguro de entierro o de gastos finales es una póliza de vida pequeña que paga efectivo a la persona que usted nombra. Algunos contratos se financian con una póliza cedida a la funeraria, y por eso se confunden.
¿Qué pasa con mi dinero si la funeraria cierra?
En un contrato financiado con fideicomiso, el dinero está en un fideicomiso en un banco o compañía fiduciaria, y la ley de Florida mantiene ese fideicomiso intacto y lo paga según los contratos cuando el vendedor queda inactivo o pierde su licencia. Si aun así no cumple ni reembolsa, el Fondo Fiduciario de Protección al Consumidor del estado puede pagar una restitución, pero es discrecional y tiene topes, y ningún comprador tiene un derecho adquirido sobre él.
¿Y si me mudo o decido que me entierren en Haití?
Ninguna ley de Florida hace que el contrato lo acompañe. Puede cancelar las partes de servicios y adelantos en efectivo con reembolso completo de su precio; la mercancía es más difícil de recuperar, porque el vendedor puede cumplir subcontratando o entregando artículos iguales o mejores. Una póliza de gastos finales le paga en efectivo a su beneficiario dondequiera que usted fallezca.
¿Debo comprar un contrato prepagado para calificar para Medicaid?
Florida permite que el beneficiario del contrato que solicita o recibe Medicaid, SSI o asistencia temporal en efectivo lo haga irrevocable. Entonces ya no se puede cancelar, y el dinero que no se gaste en el funeral va a la Agencia para la Administración del Cuidado de la Salud (AHCA) del estado, no a su familia. Si eso ayuda a su elegibilidad es una pregunta para un abogado de derecho de mayores en Florida.
¿La Regla Funeraria de la FTC aplica si compro por adelantado?
Sí. La FTC dice que sus derechos aplican tanto si usted hace los arreglos al momento de la muerte como por adelantado. No cubre a vendedores terceros ni a cementerios sin funeraria propia; para ellos, las reglas de divulgación de Florida hacen la mayor parte del trabajo.
¿Puedo tener un contrato prepagado y también una póliza de gastos finales?
Sí, y muchas familias lo hacen: un contrato modesto para los servicios de la funeraria y una póliza para todo lo que un contrato nunca cubre. Calcule ambos juntos, guarde los dos documentos en el mismo lugar y asegúrese de que la familia sepa que existen, para que nadie pague dos veces lo mismo.
¿JCKC vende contratos funerarios prepagados?
No. En Florida solo una funeraria, compañía de cementerio, establecimiento de disposición directa o de monumentos con licencia puede tener una licencia de prepago (preneed). Somos una agencia de seguros de vida con licencia y una oficina de impuestos. Ofrecemos seguros de gastos finales de las aseguradoras que representamos, y con gusto leemos con usted un contrato que ya tenga, pero no los vendemos.
13. Fuentes
- Estatutos de Florida (2026), sección 497.450 — los negocios de contratos prepagados se rigen por el capítulo 497 y están exentos del Código de Seguros de Florida. Consultado el 30 de octubre de 2026.
- Estatutos de Florida (2025), sección 497.452 (licencia de prepago obligatoria; quién puede tenerla) y sección 497.466 (agentes de ventas de prepago). Consultado el 30 de octubre de 2026.
- Estatutos de Florida (2025), sección 497.457 — los fondos pagados son propiedad del vendedor; relación de deudor y acreedor. Consultado el 30 de octubre de 2026.
- Estatutos de Florida (2026), sección 497.458 — depósitos en fideicomiso del 70, el 100 y el mayor entre el 30 por ciento y el 110 por ciento del costo al por mayor; plazos; sin interés del comprador; exención frente a acreedores. Consultado el 30 de octubre de 2026.
- Estatutos de Florida (2026), sección 497.464 — contratos prepagados alternativos: pago al fiduciario, límites del 10 por ciento, cancelación, declaración de fideicomiso del otorgante. Consultado el 30 de octubre de 2026.
- Estatutos de Florida (2026), sección 497.459 — cancelación, mercancía, incumplimiento, mora, contratos irrevocables, traspaso, reembolsos dentro de 30 días. Consultado el 30 de octubre de 2026.
- Estatutos de Florida (2025), sección 497.465 — el fideicomiso de un vendedor inactivo, que entregó su licencia o al que se le revocó, se mantiene intacto. Consultado el 30 de octubre de 2026.
- Estatutos de Florida (2026), sección 497.456 — Fondo Fiduciario de Protección al Consumidor de Contratos Funerarios Prepagados: aportes, topes de restitución, sin derechos adquiridos, prohibido usarlo en publicidad. Consultado el 30 de octubre de 2026.
- Departamento de Servicios Financieros de Florida, División de Servicios Funerarios, de Cementerios y al Consumidor, Consumer Help — reclamos y quejas sobre contratos prepagados. Consultado el 30 de octubre de 2026.
- Estatutos de Florida (2025), sección 497.468 — divulgación al público y requisitos de la página de firma. Consultado el 30 de octubre de 2026.
- Comisión Federal de Comercio, The FTC Funeral Rule — derechos al momento de la muerte o por adelantado, y a quién no cubre la Regla. Consultado el 30 de octubre de 2026.
- Comisión Federal de Comercio, Planning Your Own Funeral — financiamiento por fideicomiso o seguro cedido, traspaso con costo adicional, avisar a la familia. Consultado el 30 de octubre de 2026.
- Estatutos de Florida (2026), sección 497.469 — la prueba de cumplimiento que permite al vendedor retirar fondos del fideicomiso. Consultado el 30 de octubre de 2026.
Solo información general, y no asesoría legal. Este artículo describe las leyes de Florida y la orientación federal al consumidor tal como están publicadas, con un enlace a cada una. JCKC Financial Services es una agencia de seguros con licencia y una oficina de impuestos, no una funeraria, un cementerio, un vendedor de prepago ni un bufete de abogados. Los términos de su propio contrato, de su fideicomiso y de cualquier póliza determinan lo que hacen. Consulte a un abogado de Florida para la planificación de Medicaid o una disputa con un vendedor. Las pólizas de gastos finales se ofrecen de las aseguradoras que representamos y están sujetas a los términos de la póliza emitida.