

Notre position, avant d’aller plus loin
JCKC Financial Services est une agence d’assurance vie agréée et un cabinet fiscal. Nous proposons des assurances frais funéraires parmi les assureurs que nous représentons ; nous ne vendons pas de contrats d’obsèques prépayés, qu’en Floride seul un salon funéraire, un cimetière ou un établissement similaire agréé peut vendre. Chaque règle de cet article renvoie à la loi de Floride ou à la page fédérale d’où elle vient. Ce n’est pas un conseil juridique.
1. Deux choses différentes vendues comme si c’était la même
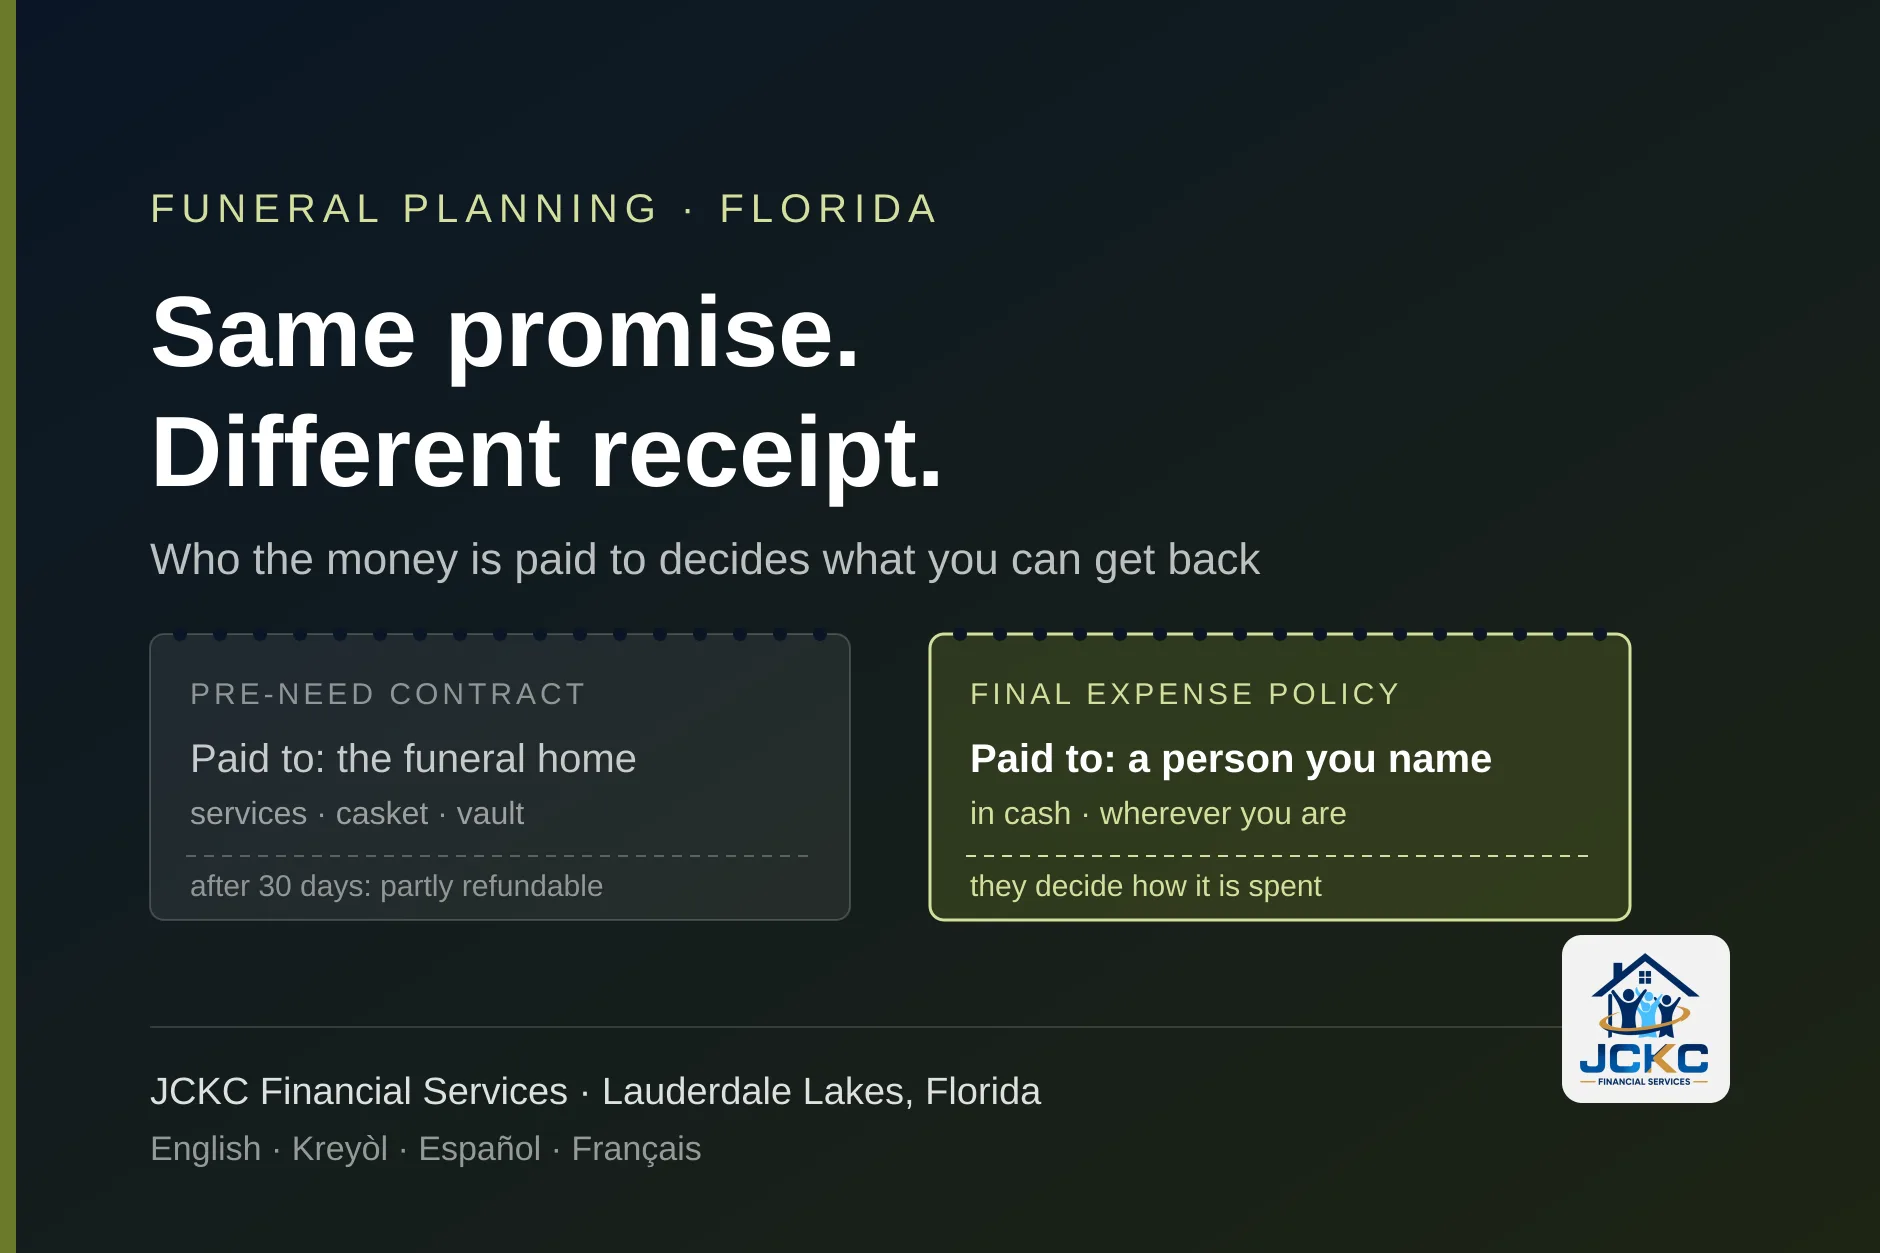
Les deux produits promettent la même chose au moment de la vente : les obsèques seront payées et les enfants n’auront pas à trouver l’argent. En dessous, ce sont des contrats différents, régis par des lois différentes. La Floride dit que les entreprises de contrats d’obsèques et d’inhumation prépayés relèvent du chapitre 497 et sont exemptées de toutes les dispositions du Code des assurances de Floride. Seul un salon funéraire, une société de cimetière, un établissement de disposition directe ou de monuments agréé peut détenir le permis de prépaiement, et les personnes qui vendent ces contrats doivent être des agents de vente agréés, sauf s’il s’agit de directeurs funéraires agréés vendant pour leur propre entreprise.12
| Contrat d’obsèques prépayé | Police d’assurance frais funéraires | |
|---|---|---|
| Ce que vous achetez | Des biens et services précis d’un salon funéraire ou d’un cimetière | Une petite police vie entière avec une prestation fixe en argent |
| Loi applicable | Chapitre 497, exempté du Code des assurances | Le Code des assurances de Floride |
| Qui reçoit la valeur | Le salon funéraire, en biens et services | Le bénéficiaire que vous désignez, en argent |
| Le prix est-il bloqué ? | En général, pour ce que le contrat énumère | Non ; la prestation est un montant fixe |
| Si vous déménagez | Lié à ce prestataire (section 5) | Verse où que survienne le décès |
| Si vous changez d’avis | Remboursement partiel après 30 jours (section 4) | Si vous cessez de payer, elle s’éteint ou utilise sa valeur de rachat, selon ses conditions |
Notre article de 2026 sur le coût des obsèques et l’assurance frais funéraires dans le Sud de la Floride explique combien coûtent des obsèques, ce que paient la Sécurité sociale et la VA, et ce qu’implique le rapatriement d’un proche vers les Caraïbes. Celui-ci ne reprend pas ces chiffres. Il entre dans le contrat lui-même : où est l’argent, ce que vous pouvez récupérer, et ce que fait la Floride quand quelque chose tourne mal.
2. Où va vraiment le paiement d’un contrat prépayé
Commencez par ce que la loi dit vous appartenir, car ce n’est pas ce que la plupart des acheteurs imaginent. Sous réserve du reste du chapitre 497, l’argent versé sur un contrat prépayé est la propriété exclusive du vendeur, et la relation entre l’acheteur et le vendeur est, selon les termes de la loi, une relation de débiteur à créancier. Ce qui vous protège, c’est la règle sur ce qui doit être mis de côté. Pour un contrat ordinaire, le vendeur doit déposer au moins :34
- 70 pour cent du prix perçu pour les services et les installations, comme les services du directeur funéraire, la chapelle et le corbillard.
- 100 pour cent du prix des avances de fonds (cash advance), ce que le salon funéraire achète à des tiers pour vous.
- 30 pour cent du prix ou 110 pour cent du coût de gros, le plus élevé des deux, pour chaque fourniture, comme le cercueil, le caveau ou l’urne.
- Le tout dans les 30 jours suivant la fin du mois où le vendeur est payé, dans une fiducie auprès d’une société de fiducie, d’une banque ou d’une association d’épargne dotée de pouvoirs fiduciaires.
La même section dit que l’acheteur n’a aucun intérêt ni aucun pouvoir sur cette fiducie. En contrepartie, la fiducie est à l’abri des créanciers du vendeur, et l’argent ne peut être prêté ni au vendeur, ni à ses propriétaires, ni à leurs proches. C’est une vraie protection. C’est aussi la raison pour laquelle la partie fournitures se comporte si différemment quand vous annulez.4
Lisez lentement la ligne des fournitures
Pour les services, au moins 70 cents de chaque dollar doivent être en fiducie. Pour un cercueil, le minimum peut être de 30 cents du prix de vente. La loi compense en laissant le vendeur garder l’argent des fournitures si vous annulez après 30 jours et que l’article peut encore être livré.
3. Les deux autres façons de financer un contrat
La Floride permet aussi ce qu’elle appelle un contrat prépayé alternatif, et il vaut la peine de le demander par son nom. Avec lui :5
- Vous payez directement le fiduciaire, pas le salon funéraire, et le vendeur n’a aucun contrôle sur la fiducie tant que le contrat n’est pas exécuté, sauf une distribution courante d’au plus 10 pour cent.
- Vous pouvez annuler à tout moment avant les obsèques et reprendre ce que vous avez versé, moins le revenu net et des dommages-intérêts forfaitaires plafonnés à 10 pour cent les 3 premières années, et rien dans les 30 premiers jours.
- Vous êtes traité comme le constituant de la fiducie, et le contrat doit vous dire que vous pouvez recevoir un relevé fiscal fédéral selon les règles de la fiducie du constituant (grantor trust). En tant que cabinet fiscal, nous ajoutons : apportez ce relevé à la personne qui prépare votre déclaration.
La troisième voie est l’assurance. Le chapitre 497 reconnaît les contrats prépayés financés par la vente d’une assurance, et la FTC décrit l’arrangement sans détour : une police d’assurance vie dont la prestation de décès est cédée au salon funéraire ou au cimetière. Il y a une police, mais c’est le salon funéraire qui encaisse. Demandez au vendeur, par écrit, laquelle des trois voies utilise votre contrat. La réponse change presque toutes les sections qui suivent.812
4. Annuler : ce qu’on vous rend, et quand
C’est la partie que presque tout le monde explique mal. La Floride vous permet bien d’annuler un contrat prépayé. Ce qu’elle vous rend dépend du moment où vous annulez et de la partie du contrat que l’argent payait :6
| Quand et quoi | Ce que rend la loi de Floride |
|---|---|
| Dans les 30 jours suivant la signature, toute partie | Un remboursement complet, moins ce qui a déjà été utilisé |
| Après 30 jours : services, installations, avances de fonds | Remboursement complet de leur prix, à tout moment ; les revenus de la fiducie vont au vendeur |
| Après 30 jours : fournitures (cercueil, caveau, urne) | Remboursement seulement des articles que le vendeur ne peut pas ou ne veut pas livrer quand on le lui demande |
| Le vendeur manque à ses obligations | Remboursement de tout l’argent versé |
| Vous avez 90 jours de retard de paiement | Après un avis écrit de 30 jours, le vendeur peut annuler, garder l’argent des fournitures et rendre le reste |
| Un contrat alternatif (section 3) | Tout ce qui a été versé, moins le revenu et jusqu’à 10 pour cent les années 1 à 3 |
Tout remboursement est dû dans les 30 jours suivant la réception de votre avis écrit par le vendeur, et le droit des 30 jours tient même si le contrat oublie de l’imprimer. En pratique : un contrat prépayé est un bon endroit pour de l’argent que vous êtes sûr de dépenser chez ce prestataire, et un mauvais endroit pour de l’argent que vous voudrez peut-être récupérer.6
Annulez par écrit, et gardez la preuve
Tous les droits de cette section courent à partir d’un avis écrit au vendeur. Un appel téléphonique n’est pas un avis. Envoyez une lettre, gardez-en une copie et utilisez un mode d’envoi qui vous donne un accusé de réception.
Vous avez déjà signé un contrat ?
Apportez la page de signature. La répartition entre fournitures et services vous dit ce que vous pourriez récupérer.
5. Si vous déménagez, ou voulez être enterré au pays
Un contrat prépayé est la promesse d’un seul vendeur agréé, et aucune section du chapitre 497 ne le fait suivre dans un autre État ou un autre pays. Ce que dit la loi :6
- Vous pouvez annuler les parties services, installations et avances de fonds à tout moment avec remboursement complet de leur prix, et utiliser cet argent chez un autre prestataire.
- La partie fournitures n’est remboursée que si le vendeur ne peut pas livrer, et pour livrer il peut sous-traiter hors de sa zone ou fournir des articles de qualité égale ou supérieure.
- Les fournitures et les droits d’inhumation peuvent être vendus ou transférés, mais selon les règles du département ; demandez ce que cela implique avant d’y compter.
La FTC le dit en une ligne : certains plans funéraires prépayés peuvent être transférés, mais souvent moyennant un coût supplémentaire. Une police frais funéraires n’a pas ce problème. La prestation est versée à la personne que vous désignez, en argent, que le décès survienne à Lauderdale Lakes, à Atlanta ou à Jacmel.12
6. Si le salon funéraire ferme
La Floride répond par étapes. D’abord la fiducie : lorsqu’un vendeur devient inactif, rend son permis ou se le voit retirer, la loi exige que sa fiducie reste intacte et soit versée selon les contrats jusqu’à épuisement, et le vendeur ne peut retirer de l’argent que sur preuve d’exécution, comme un certificat de décès, une facture ou un permis d’inhumer.713
Ensuite, le fonds fiduciaire de protection des consommateurs de contrats d’obsèques prépayés de l’État, auquel chaque vendeur cotise pour chaque contrat : 2,50 $ pour un contrat de 1 500 $ ou moins et 5 $ au-delà. Lorsqu’un vendeur ne fournit ni les prestations ni le remboursement et ne peut pas payer, le département peut verser une restitution. Lisez les limites, car elles font partie de la réponse :8
- C’est discrétionnaire ; aucun acheteur n’a de droit acquis sur le fonds.
- Pour un contrat financé par fiducie, la restitution est plafonnée au moindre de ce que vous avez payé ou de 4 pour cent des actifs non engagés du fonds.
- Sur un exercice, les paiements à tous les demandeurs ensemble ne peuvent dépasser le plus élevé de 30 pour cent des actifs non engagés ou 120 000 $.
- Personne ne peut se servir du fonds pour vous vendre un contrat. Un vendeur qui s’appuie dessus pour conclure la vente enfreint la règle.
La Division des services funéraires, des cimetières et des consommateurs, qui relève du Département des services financiers de Floride, traite les réclamations au fonds et les plaintes contre les vendeurs, agréés ou non. Sa page d’aide aux consommateurs contient les formulaires (en anglais). Avant de payer quoi que ce soit, vérifiez que le vendeur détient un permis de prépaiement en vigueur.89
7. Contrats irrévocables et Medicaid
L’acheteur qui est aussi le bénéficiaire du contrat et qui demande ou reçoit le revenu de sécurité supplémentaire (SSI), une aide temporaire en espèces ou Medicaid peut rendre le contrat irrévocable. La même phrase en précise le prix : un contrat irrévocable ne peut être annulé ni du vivant ni après le décès, et l’argent non dépensé est envoyé à l’Agence pour l’administration des soins de santé (AHCA) après les obsèques.6
C’est une porte à sens unique, et ce qui reste ne revient pas à votre famille. Qu’un contrat irrévocable, une police ou les deux aident pour Medicaid dépend de règles et de plafonds de biens qui changent ; en Floride, c’est une question pour un avocat spécialisé en droit des aînés. Notre rôle est de veiller à ce que toute police que vous gardez ait le bon montant et désigne la bonne personne.
8. Ce que le contrat doit vous montrer
La Floride ne laisse pas les papiers à la discrétion du vendeur. Un vendeur agréé doit vous donner les prix par téléphone si vous les demandez, vous remettre une estimation de bonne foi de tous les frais, vous donner sa politique d’annulation et de remboursement, et ne doit pas prétendre à tort que la loi exige un cercueil ou un caveau. Sur la page de signature, en caractères gras de 10 points ou plus, le contrat doit indiquer :10
- Le prix d’achat et le montant placé en fiducie.
- Le montant remboursé en cas d’annulation.
- Les montants attribués aux fournitures, services et avances de fonds, la répartition qui décide de votre remboursement après 30 jours.
- Le numéro gratuit du département et la mention que vous avez 30 jours pour annuler avec remboursement total de ce qui a été payé pour des articles non utilisés.
La Règle funéraire fédérale de la FTC ajoute ses propres droits, et la FTC dit qu’ils s’appliquent que vous preniez les dispositions au moment du décès ou à l’avance ; notre article de 2026 sur les frais funéraires les énumère. Notez la lacune que la FTC elle-même signale : la Règle ne couvre ni les vendeurs tiers, comme les marchands de cercueils et de monuments, ni les cimetières sans salon funéraire sur place. Un contrat prépayé de cimetière repose donc surtout sur les obligations de divulgation de la Floride ci-dessus.11
9. Le côté police frais funéraires
Une police frais funéraires est plus simple à décrire : une petite police vie entière avec une prestation fixe, versée à la personne que vous désignez. Notre guide de l’assurance frais funéraires explique comment elle est souscrite, et la réponse courte à la question l’assurance vie paie-t-elle les obsèques est oui, en argent. Dans cette comparaison :
- C’est de l’argent, pas des services. Si les obsèques coûtent moins, le bénéficiaire garde la différence, et peut utiliser l’argent pour un billet d’avion, le cimetière ou le dernier loyer.
- Elle ne bloque pas le prix. Si les prix funéraires augmentent, la prestation fixe achète moins. Un contrat à prix garanti porte ce risque à votre place, et c’est son véritable avantage.
- Lisez les deux premières années. Beaucoup de polices à questionnaire simplifié versent une prestation progressive si le décès de cause naturelle survient tôt.
- La ligne du bénéficiaire décide qui est payé, ni votre testament ni le salon funéraire ; voir qui touche vraiment votre assurance vie en Floride.
Ce qu’une police ne peut pas faire, c’est choisir le cercueil, réserver la chapelle ou garantir que l’argent sera dépensé pour les obsèques. Un contrat prépayé fait exactement cela. C’est l’échange.
10. Ce qui change la réponse dans le Sud de la Floride
Trois réalités des familles avec qui nous travaillons à Broward et Miami-Dade changent la réponse habituelle. Beaucoup prévoient d’être enterrées en Haïti, en Jamaïque, en République dominicaine ou en Colombie, ou n’ont pas décidé ; beaucoup comptent se rapprocher de leurs enfants dans un autre État ; et beaucoup ont des proches qui viendront en avion. Tout cela plaide pour de l’argent qui voyage, et contre le fait de mettre l’essentiel du budget dans les fournitures d’un contrat avec un seul prestataire local.
Rien de cela ne rend un contrat mauvais. Pour quelqu’un qui a choisi un salon funéraire et un cimetière à Broward et veut régler le prix et les choix, un contrat fait ce qu’aucune police ne fait. Dans tous les cas, suivez le conseil de la FTC : dites à votre famille ce que vous avez prévu et où sont les papiers, sinon elle pourrait finir par payer les mêmes arrangements.12
Beaucoup de familles combinent les deux, volontairement
Un contrat modeste pour les services du salon funéraire, qui restent entièrement remboursables après 30 jours, et une police frais funéraires pour ce qu’un contrat ne couvre jamais : c’est une répartition courante et sensée. Calculez les deux ensemble et gardez les deux documents dans le même dossier.
11. Les questions à régler avant de signer
Avant de signer l’un ou l’autre, obtenez des réponses écrites à ces questions. Un vendeur qui refuse de répondre par écrit vous a déjà dit quelque chose.
- Comment le contrat est-il financé ? Fiducie ordinaire, contrat alternatif payé à un fiduciaire, ou police cédée au salon funéraire.
- Quelle est la répartition ? Fournitures, services et avances de fonds, d’après la page de signature. Après 30 jours, cette répartition est votre remboursement.
- Le prix est-il garanti, et pour quels articles ?
- Et si je déménage ou veux être enterré à l’étranger ? Qu’est-ce qui peut être transféré, à quel coût, et que me rendrait-on ?
- Le vendeur est-il agréé ? Vérifiez auprès de la Division avant de payer.
- Pour une police : la prestation est-elle complète dès le premier jour ou progressive, qui sont le bénéficiaire et le bénéficiaire subsidiaire, et le montant correspond-il au coût réel de ce que vous voulez ?
12. Questions fréquentes
Puis-je annuler un contrat d’obsèques prépayé en Floride et récupérer tout mon argent ?
Dans les 30 jours suivant la signature, oui : un remboursement complet de ce que vous avez payé, moins ce qui a déjà été utilisé, dû dans les 30 jours suivant votre avis écrit. Ensuite, cela se divise. Les parties services, installations et avances de fonds peuvent être annulées à tout moment avec remboursement complet de leur prix, mais les fournitures, comme le cercueil, le caveau ou l’urne, ne sont remboursées que si le vendeur ne peut pas ou ne veut pas les livrer quand on le lui demande, et les revenus de la fiducie reviennent au vendeur.
Un contrat d’obsèques prépayé, est-ce la même chose qu’une assurance obsèques ?
Non. La loi de Floride régit les contrats prépayés par le chapitre 497 et les exempte du Code des assurances de Floride. Le contrat achète des biens et services précis auprès d’un seul salon funéraire ou cimetière agréé. L’assurance obsèques ou frais funéraires est une petite police d’assurance vie qui verse de l’argent à la personne que vous désignez. Certains contrats sont financés par une police cédée au salon funéraire, d’où la confusion.
Que devient mon argent si le salon funéraire ferme ?
Pour un contrat financé par fiducie, l’argent est dans une fiducie auprès d’une banque ou d’une société de fiducie, et la loi de Floride maintient cette fiducie intacte et la verse selon les contrats lorsque le vendeur devient inactif ou perd son permis. S’il ne remplit toujours pas ses obligations ni ne rembourse, le fonds de protection des consommateurs de l’État peut verser une restitution, mais elle est discrétionnaire et plafonnée, et aucun acheteur n’y a de droit acquis.
Et si je déménage ou décide d’être enterré en Haïti ?
Aucune loi de Floride ne fait suivre le contrat. Vous pouvez annuler les parties services et avances de fonds avec remboursement complet de leur prix ; les fournitures sont plus difficiles à récupérer, car le vendeur peut s’acquitter en sous-traitant ou en fournissant des articles équivalents ou meilleurs. Une police frais funéraires verse l’argent à votre bénéficiaire où que survienne le décès.
Dois-je acheter un contrat prépayé pour être admissible à Medicaid ?
La Floride permet au bénéficiaire du contrat qui demande ou reçoit Medicaid, le SSI ou une aide temporaire en espèces de le rendre irrévocable. Il ne peut alors plus être annulé, et l’argent non dépensé pour les obsèques va à l’Agence pour l’administration des soins de santé (AHCA) de l’État, pas à votre famille. Savoir si cela aide votre admissibilité relève d’un avocat floridien spécialisé en droit des aînés.
La Règle funéraire de la FTC s’applique-t-elle si j’achète à l’avance ?
Oui. La FTC dit que ses droits s’appliquent que vous preniez les dispositions au moment du décès ou à l’avance. Elle ne couvre pas les vendeurs tiers ni les cimetières sans salon funéraire sur place ; pour eux, ce sont surtout les règles de divulgation de la Floride qui protègent.
Puis-je avoir à la fois un contrat prépayé et une police frais funéraires ?
Oui, et beaucoup de familles le font : un contrat modeste pour les services du salon funéraire et une police pour tout ce qu’un contrat ne couvre jamais. Calculez les deux ensemble, gardez les deux documents au même endroit et assurez-vous que la famille sait qu’ils existent, pour que personne ne paie deux fois la même chose.
JCKC vend-il des contrats d’obsèques prépayés ?
Non. En Floride, seul un salon funéraire, une société de cimetière, un établissement de disposition directe ou de monuments agréé peut détenir un permis de prépaiement (preneed). Nous sommes une agence d’assurance vie agréée et un cabinet fiscal. Nous proposons des assurances frais funéraires parmi les assureurs que nous représentons, et nous lirons volontiers avec vous un contrat que vous avez déjà, mais nous n’en vendons pas.
13. Sources
- Lois de Floride (2026), art. 497.450 — les entreprises de contrats prépayés relèvent du chapitre 497 et sont exemptées du Code des assurances de Floride. Consulté le 30 octobre 2026.
- Lois de Floride (2025), art. 497.452 (permis de prépaiement obligatoire ; qui peut le détenir) et art. 497.466 (agents de vente). Consulté le 30 octobre 2026.
- Lois de Floride (2025), art. 497.457 — les fonds versés sont la propriété du vendeur ; relation de débiteur à créancier. Consulté le 30 octobre 2026.
- Lois de Floride (2026), art. 497.458 — dépôts en fiducie de 70, 100 et du plus élevé de 30 pour cent ou 110 pour cent du coût de gros ; délais ; aucun intérêt de l’acheteur ; protection contre les créanciers. Consulté le 30 octobre 2026.
- Lois de Floride (2026), art. 497.464 — contrats prépayés alternatifs : paiement au fiduciaire, plafonds de 10 pour cent, annulation, relevé de fiducie du constituant. Consulté le 30 octobre 2026.
- Lois de Floride (2026), art. 497.459 — annulation, fournitures, manquement, défaut de paiement, contrats irrévocables, transfert, remboursements sous 30 jours. Consulté le 30 octobre 2026.
- Lois de Floride (2025), art. 497.465 — la fiducie d’un vendeur inactif, ayant rendu son permis ou s’étant vu le retirer, reste intacte. Consulté le 30 octobre 2026.
- Lois de Floride (2026), art. 497.456 — fonds fiduciaire de protection des consommateurs : cotisations, plafonds de restitution, aucun droit acquis, interdiction de l’utiliser dans la publicité. Consulté le 30 octobre 2026.
- Département des services financiers de Floride, Division des services funéraires, des cimetières et des consommateurs, Consumer Help — réclamations et plaintes sur les contrats prépayés. Consulté le 30 octobre 2026.
- Lois de Floride (2025), art. 497.468 — information du public et exigences de la page de signature. Consulté le 30 octobre 2026.
- Federal Trade Commission, The FTC Funeral Rule — droits au moment du décès ou à l’avance, et ce que la Règle ne couvre pas. Consulté le 30 octobre 2026.
- Federal Trade Commission, Planning Your Own Funeral — financement par fiducie ou assurance cédée, transfert à coût supplémentaire, informer sa famille. Consulté le 30 octobre 2026.
- Lois de Floride (2026), art. 497.469 — la preuve d’exécution qui permet au vendeur de retirer les fonds de la fiducie. Consulté le 30 octobre 2026.
Information générale uniquement, et non un conseil juridique. Cet article décrit les lois de Floride et les conseils fédéraux aux consommateurs tels qu’ils sont publiés, avec un lien vers chacun. JCKC Financial Services est une agence d’assurance agréée et un cabinet fiscal, et non un salon funéraire, un cimetière, un vendeur de contrats prépayés ou un cabinet d’avocats. Les conditions de votre propre contrat, de sa fiducie et de toute police déterminent ce qu’ils font. Consultez un avocat de Floride pour la planification Medicaid ou un litige avec un vendeur. Les polices frais funéraires sont proposées parmi les assureurs que nous représentons et sont soumises aux conditions de la police émise.