
1. La pregunta que nadie hace en el mostrador
El octubre pasado vino alguien a la oficina con una lista ordenada de ocho medicamentos y una pregunta sobre qué plan elegir. Siete de los ocho eran pastillas. El octavo era una infusión que recibía cada cuatro semanas en una clínica de Fort Lauderdale, y era el que explicaba casi todo lo que gastaba en salud en un año. Había pasado dos horas comparando planes de medicamentos por un medicamento que ningún plan de medicamentos estaba pagando.
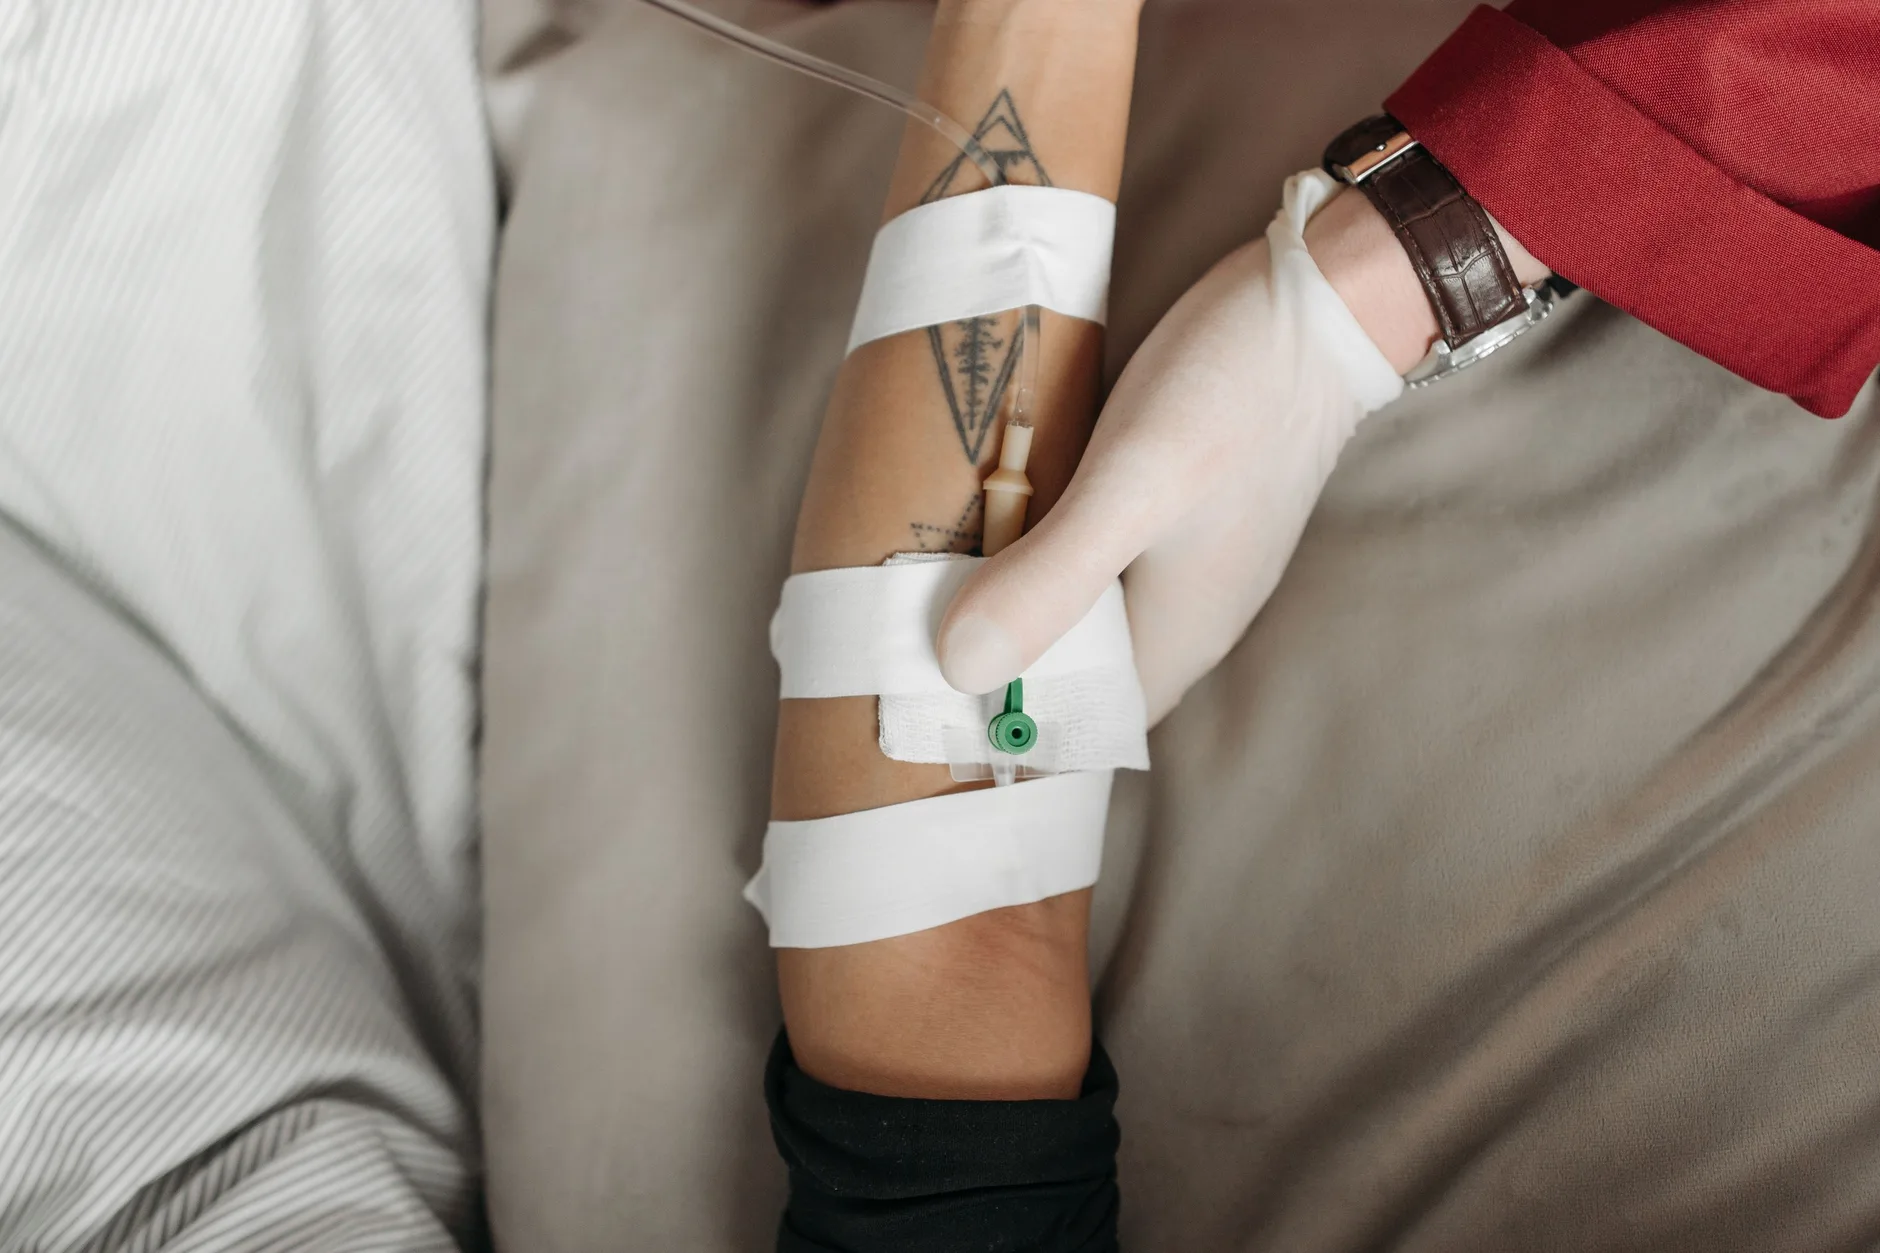
La regla práctica de Medicare cabe en una línea y vale la pena aprendérsela: la Parte B cubre en general los medicamentos que usted no se administraría a sí mismo. Lo que administra un profesional suele ser Parte B. Lo que usted recoge y toma en casa suele ser Parte D. Suena a distinción administrativa. En realidad es la diferencia entre un copago y un 20 por ciento sin límite.1
2. Qué paga la Parte B
La Parte B es la mitad médica de Medicare Original, y paga los medicamentos que llegan como parte de un tratamiento y no como una receta que usted surte. Las categorías que enumera Medicare son:1
- Medicamentos inyectables e infundidos que administra un proveedor con licencia, en un consultorio, un centro de infusiones o la consulta externa de un hospital. Es la categoría más grande y la que toma desprevenida a más gente.
- Medicamentos infundidos con equipo que Medicare cubre como equipo médico duradero, por ejemplo una bomba de infusión.
- Medicamentos inmunosupresores de trasplante, cuando Medicare ayudó a pagar el trasplante.
- Algunos medicamentos orales contra el cáncer, en concreto cuando el mismo medicamento existe en forma inyectable o es un profármaco del inyectable.
- Ciertos medicamentos de diálisis, incluidos los calcimiméticos y los quelantes de fósforo para la enfermedad renal terminal.
- Las vacunas contra la influenza, el neumococo, la COVID-19 y la hepatitis B.
Fíjese en lo que tienen en común. Ninguno es algo que usted recoja en el mostrador de una farmacia y se tome en casa. Si su tratamiento consiste en sentarse en una silla mientras alguien se lo administra, lo más probable con diferencia es que esté en terreno de la Parte B, diga lo que diga el formulario de su plan de medicamentos.
3. Qué paga la Parte D
La Parte D es la cobertura de medicamentos que usted compra aparte o que viene incluida dentro de un plan Medicare Advantage, y Medicare describe la relación diciendo que cubre muchos medicamentos que la Parte B no cubre. En la práctica eso significa casi todo lo que usted recoge en una farmacia y toma por su cuenta: pastillas, cápsulas, la mayoría de los inyectables de autoadministración, inhaladores, cremas y lo demás.1
Esta es la mitad que describe su formulario, la de los niveles, la autorización previa y las farmacias preferidas, y la mitad para la que se escribió el máximo de $2,400 de gastos de bolsillo. También es la mitad que Plan Compare le cotiza. Todo eso es útil, y todo eso guarda silencio sobre la infusión.3
Un formulario es un documento de la Parte D
Cuando revisa si un plan cubre su medicación, está revisando un formulario de la Parte D. Un medicamento pagado bajo la Parte B no aparecerá en él, y su ausencia no significa que el plan sea malo ni que el medicamento no esté cubierto. Significa que para ese medicamento en concreto usted está buscando en el lugar equivocado.
4. La insulina, que cae de los dos lados
La insulina es el ejemplo más claro de un mismo medicamento que cae de un lado o del otro según cómo le llegue. La Parte B cubre la insulina usada con una bomba de insulina que Medicare cubre como equipo médico duradero. No cubre la insulina que usted se administra con pluma, ni con una bomba desechable tipo parche: esas son Parte D, junto con la insulina inhalada.2
La buena noticia es que con la insulina la división importa mucho menos de lo habitual, porque el costo se niveló entre las dos partes. El suministro de un mes de cada producto de insulina cubierto cuesta no más de $35, y no aplica deducible, venga por la Parte B o por la Parte D. Un suministro de tres meses no pasa de $35 por el suministro de cada mes. Si le están cobrando más que eso por insulina cubierta, algo anda mal y conviene una llamada y no encogerse de hombros.2
5. Las vacunas, que también están divididas
Las vacunas están divididas de la misma manera, y esta le cuesta dinero a la gente cada otoño. La Parte B cubre las vacunas contra la influenza, el neumococo, la COVID-19 y la hepatitis B, y usted no paga nada por ellas cuando el proveedor acepta la asignación: el deducible de la Parte B no aplica.1
Todo lo demás para adultos va por la Parte D: herpes zóster, VRS, Tdap y las demás. Las recomendadas por el Comité Asesor sobre Prácticas de Inmunización no tienen ni copago ni deducible bajo la Parte D. La consecuencia práctica es que la vacuna del herpes zóster no debería costarle nada, y si una farmacia le cotiza un precio por ella, el problema suele ser de facturación y no de cobertura.7
6. Por qué cambia lo que usted debe
Aquí está por qué la pregunta administrativa se convierte en una pregunta de dinero. Las dos partes ponen precio a los medicamentos de formas completamente distintas, y una de ellas no tiene techo.4
| Un medicamento de la Parte B | Un medicamento de la Parte D | |
|---|---|---|
| Lo que usted paga | Hasta el 20% del monto aprobado por Medicare | Un copago o coseguro que fija su plan |
| Deducible | El de la Parte B — $283 en 2026 | El del plan, hasta $700 en 2027 |
| Techo anual de gastos | Ninguno bajo Medicare Original | $2,400 en 2027 |
| Dónde lo recibe | Se lo administra un proveedor | Lo recoge en una farmacia |
| Aparece en el formulario | No | Sí |
| Lo cotiza Plan Compare | No | Sí |
La fila con la que hay que quedarse es la tercera. Bajo Medicare Original por su cuenta, no hay límite anual a lo que usted paga de su bolsillo — esa es la frase de Medicare — y aplica a los medicamentos de la Parte B igual que a cualquier otro servicio de la Parte B. El 20 por ciento de una infusión de $6,000 son $1,200. Trece de esas en un año son $15,600, y nada en Medicare Original detiene el contador.5
Quince minutos, sin costo, sin nada que firmar
Traiga la lista completa, incluido lo que le administren en una clínica. Le decimos qué parte paga cada cosa.
7. El tope de $2,400 y sobre qué está escrito
La cifra de $2,400 ha hecho mucho bien y también ha creado una falsa sensación de seguridad. Lea con cuidado la redacción de Medicare: usted paga coseguro hasta que sus gastos de bolsillo en medicamentos cubiertos de la Parte D llegan a $2,400 en 2027. Medicamentos cubiertos de la Parte D. Ese es el límite de la frase.3
El gasto en un medicamento pagado bajo la Parte B queda fuera de esa redacción. Lo decimos así a propósito, y no afirmando que Medicare declare la exclusión, porque no la declara en negativo: simplemente define qué cuenta el tope. El efecto sobre el presupuesto de su casa es el mismo de todos modos. Alguien con $2,400 de medicamentos de la Parte D y una infusión mensual de la Parte B tiene un costo con tope y otro sin tope, y solo el que tiene tope aparece en la comparación que hizo en octubre.
Esta es la frase que debe verificar sobre su propio plan
Si alguien le dijo que sus costos de medicamentos de 2027 tienen un tope de $2,400, hágale una pregunta: ¿eso incluye el medicamento que me administran en la clínica? Si la respuesta no es una explicación clara de la Parte B, el consejo que le dieron estaba incompleto.
8. Qué hacen Advantage y Medigap al respecto
Hay dos maneras de ponerle techo al lado de la Parte B, y la Inscripción Anual es cuando se deciden las dos. La primera es un plan Medicare Advantage, que tiene un límite anual de gastos de bolsillo por los servicios cubiertos. Una vez que usted lo alcanza, el plan cubre el 100 por ciento de los servicios cubiertos el resto del año. Ese límite aplica al lado médico, que es donde viven los medicamentos de la Parte B, así que para alguien con una infusión suele ser la cifra más importante del plan.4
La segunda es una póliza Medicare Supplement, o Medigap, que va junto a Medicare Original y asume el costo compartido que la Parte B le dejaría a usted, incluido ese 20 por ciento. Conviene decir claro que nosotros no vendemos Medigap. Lo explicamos porque no se puede pensar con honestidad en la exposición de la Parte B sin ello, y porque la elección entre Advantage y Medigap es la decisión estructural que hay debajo de todo esto.6
9. Cómo averiguar qué parte paga la suya
No necesita memorizar ninguna de las categorías. Cuatro preguntas resuelven casi cualquier medicamento, y puede recorrerlas en una tarde.
- Pregúntese quién se lo administra físicamente. Si la respuesta es una enfermera, un médico o un centro de infusiones, empiece por la Parte B. Si la respuesta es usted, empiece por la Parte D.
- Búsquelo en el formulario de su plan. Si un medicamento que toma con regularidad sencillamente no aparece, esa ausencia es una pista y no un problema: suele indicar que se factura bajo la Parte B.
- Pregúntele directamente a la oficina de facturación de quien se lo receta. Ellos saben bajo qué parte facturan, porque lo hacen todos los meses. La pregunta es: «¿Esto lo facturan bajo la Parte B o va por mi plan de medicamentos?».
- Revise una Explicación de Beneficios de este año. Un medicamento de la Parte B aparece en sus reclamaciones de Medicare, no en el estado de cuenta de su plan de medicamentos. El papeleo ya contestó la pregunta.
10. Una mirada desde el sur de la Florida
Cuál de las dos estructuras le toca a usted no es una pregunta abstracta en el sur de la Florida, porque los tres condados están en lugares completamente distintos. Palm Beach todavía tiene más gente en Medicare Original que en Medicare Advantage: 192,500 contra 177,865. Broward va al revés, 133,954 contra 246,276, y Miami-Dade de forma abrumadora, 129,837 contra 394,671. Los hogares de Palm Beach son los que no tienen techo anual a menos que hayan comprado un suplemento, y son el grupo más grande de los tres para quienes la exposición de la Parte B es ilimitada por defecto.8
Del lado Advantage el techo existe, pero varía más de lo que la gente espera. Para 2027 el máximo promedio de gastos de bolsillo entre los planes Advantage es de alrededor de $4,824 en Broward, $4,555 en Miami-Dade y $5,114 en Palm Beach, y el plan más alto de los tres condados está en $9,850. Dos planes que cuestan $0 al mes pueden estar separados por casi $5,000 en el número que de verdad gobierna un año malo. Puede ver su propio condado en nuestras páginas de Broward, Miami-Dade y Palm Beach.9
11. Qué hacer antes del 7 de diciembre
Nada de esto exige que usted se vuelva experto en facturación de Medicare. Exige que la comparación que está haciendo cubra toda su medicación y no solo la parte que resulta fácil de cotizar.
- Escriba la lista completa, no la lista de la farmacia. Agregue todo lo que le inyecten, le infundan o le administren en una consulta. Esa es la parte que una búsqueda de formulario no le va a mostrar.
- Repártala en dos columnas. Lo que recoge usted, lo que le administran. Use las cuatro preguntas de arriba donde tenga dudas.
- Cotice normalmente la columna de la Parte D, pasándola por Plan Compare o trayendo la lista aquí.
- Para la columna de la Parte B, compare máximos de gastos de bolsillo. En un plan Medicare Advantage esa cifra es el techo. En Medicare Original no hay techo, y ahí está la conversación sobre Medigap.
- Haga las dos cosas antes del 7 de diciembre. La ventana cierra ese día y la elección estructural — Advantage o Medicare Original con suplemento — es la más difícil de revertir después.
12. Preguntas frecuentes
¿Cómo sé si mi medicamento lo paga la Parte B o la Parte D?
La regla práctica de Medicare es sencilla: la Parte B cubre en general los medicamentos que usted no se administraría a sí mismo. Si se lo pone una enfermera, un médico o un centro de infusiones, empiece suponiendo Parte B. Si lo recoge en el mostrador de una farmacia y se lo toma usted, empiece suponiendo Parte D. Las excepciones existen pero son pocas, y su plan o quien se lo recetó se lo confirman en una llamada.
¿Por qué importa qué parte paga?
Porque las estructuras de costo son completamente distintas. Un medicamento de la Parte D tiene un copago o coseguro que fija su plan, y sus gastos de bolsillo en medicamentos cubiertos de la Parte D tienen un tope de $2,400 en 2027. Un medicamento de la Parte B es el 20 por ciento del monto aprobado por Medicare después del deducible de la Parte B, y bajo Medicare Original no hay límite anual a lo que usted paga. El 20 por ciento de una infusión cara, todos los meses y sin techo, es algo muy distinto de un copago.
¿Los costos de la Parte B cuentan para el tope de $2,400?
El tope está escrito sobre los medicamentos cubiertos de la Parte D: la redacción de Medicare es que usted paga coseguro hasta que sus gastos de bolsillo en medicamentos cubiertos de la Parte D llegan a $2,400 en 2027. El gasto en medicamentos pagados bajo la Parte B queda fuera de esa frase. Este es el malentendido más común que vemos: la gente cree que el tope protege todos sus costos de medicación, y para quien tiene una infusión o una inyección en el consultorio no lo hace.
¿Qué medicamentos cubre normalmente la Parte B?
La mayoría de los inyectables e infundidos que administra un proveedor con licencia, los medicamentos que se infunden con equipo que Medicare cubre como equipo médico duradero, la terapia inmunosupresora de trasplante cuando Medicare ayudó a pagar el trasplante, los medicamentos orales contra el cáncer que también existen en forma inyectable, ciertos medicamentos de diálisis para la enfermedad renal terminal, y las vacunas contra la influenza, el neumococo, la COVID-19 y la hepatitis B.
¿La insulina es Parte B o Parte D?
Las dos, según cómo la use. La insulina que se administra con una bomba cubierta como equipo médico duradero es Parte B. La que usted se inyecta con pluma o jeringa, la insulina inhalada y la de las bombas desechables tipo parche son Parte D. En cualquier caso la cifra es la misma: no más de $35 por el suministro de un mes, sin deducible. Si recibe un suministro de tres meses, no son más de $35 por el suministro de cada mes.
¿Las vacunas son Parte B o Parte D?
Están divididas. La Parte B cubre las vacunas contra la influenza, el neumococo, la COVID-19 y la hepatitis B, y usted no paga nada por ellas — el deducible de la Parte B no aplica — cuando el proveedor acepta la asignación. La Parte D cubre las demás vacunas para adultos, incluidas la del herpes zóster, la del VRS y la Tdap, y las recomendadas por el Comité Asesor sobre Prácticas de Inmunización no tienen copago ni deducible bajo la Parte D.
¿Un plan Medicare Advantage cambia algo de esto?
No cambia qué parte paga, pero sí cambia la exposición. Los planes Medicare Advantage tienen un límite anual de gastos de bolsillo por los servicios cubiertos, y una vez que usted lo alcanza el plan cubre el 100 por ciento el resto del año. Medicare Original por su cuenta no tiene ese límite. Si su medicación se la administran en vez de recogerla, ese límite anual es uno de los números más importantes del plan que está comparando.
¿Medigap puede cubrir ese 20 por ciento?
Sí, en buena medida para eso sirve una póliza de Medicare Supplement. Va junto a Medicare Original y asume el costo compartido que la Parte B le deja encima, lo que incluye el coseguro de los medicamentos de la Parte B. Vale la pena decirlo claro: JCKC no vende Medigap. Lo explicamos porque las cuentas no cuadran sin ello, no porque tengamos algo que colocarle.
Mis costos de infusión cambiaron este año y mi plan de medicamentos no cambió. ¿Por qué?
Lo más probable es que el costo nunca viniera de su plan de medicamentos. El coseguro de la Parte B sigue el monto aprobado por Medicare para el medicamento, que se reajusta con el tiempo, y el deducible de la Parte B cambia cada año. Ninguna de esas dos cosas la controla su plan de la Parte D, por eso cambiar de plan de medicamentos en diciembre no la habría tocado.
¿Debería elegir distinto mi plan de 2027 por esto?
Si parte de su medicación se la administran, sí. Compare el máximo de gastos de bolsillo de un plan Medicare Advantage con tanto cuidado como compara el formulario, porque ese es el número que limita su exposición del lado de la Parte B. Y si está en Medicare Original sin cobertura complementaria, tenga la conversación sobre Medigap ahora y no después de la primera factura.
13. Fuentes
- Medicare.gov. Medicamentos recetados (ambulatorios) — qué medicamentos cubre la Parte B, la regla de que cubre los medicamentos que usted no se administraría a sí mismo, el coseguro del 20 por ciento tras el deducible de la Parte B, y las vacunas que no cuestan nada y sin deducible. Consultado el 16 de octubre de 2026. medicare.gov — medicamentos ambulatorios
- Medicare.gov. Insulina — el tope de $35 por el suministro de un mes de cada producto de insulina cubierto bajo la Parte B y la Parte D, la ausencia de deducible, y qué métodos de administración caen bajo cada parte. medicare.gov — insulina
- Medicare.gov. Costos de la cobertura de medicamentos de Medicare — el máximo de gastos de bolsillo sobre los medicamentos cubiertos de la Parte D de $2,400 en 2027, el deducible máximo de $700, y qué cuenta para el tope. medicare.gov — costos de la Parte D
- Medicare.gov. Cuánto cuesta Medicare — que no hay límite anual de gastos de bolsillo bajo Medicare Original sin cobertura complementaria, que los planes Medicare Advantage sí tienen un límite anual, y el coseguro del 20 por ciento sobre los servicios cubiertos. medicare.gov — cuánto cuesta Medicare
- Medicare.gov. Costos de Medicare — la prima estándar de la Parte B de $202.90 y el deducible anual de $283 para 2026. medicare.gov — costos de Medicare
- Medicare.gov. Medigap — qué cubre una póliza de Medicare Supplement junto a Medicare Original, incluido el coseguro de la Parte B. medicare.gov — Medigap
- Medicare.gov. Vacunas contra el herpes zóster — cobertura bajo la Parte D de las vacunas para adultos recomendadas por el Comité Asesor sobre Prácticas de Inmunización, sin costo para la persona inscrita. medicare.gov — vacunas contra el herpes zóster
- Centers for Medicare & Medicaid Services. Inscripción mensual de Medicare, junio de 2026 — inscripción por condado en Medicare Original y Medicare Advantage para Broward, Miami-Dade y Palm Beach. Consultado el 12 de octubre de 2026. data.cms.gov — inscripción mensual de Medicare
- Centers for Medicare & Medicaid Services. Archivos fuente del panorama de Medicare Advantage / Parte D de CY2027 y CY2026 — conteos de planes y máximos de gastos de bolsillo por condado para la Florida. Consultados el 12 de octubre de 2026. cms.gov — archivos fuente del panorama de la Parte D
Aviso legal: JCKC Financial Services es una correeduría de seguros independiente con licencia que también ofrece preparación de impuestos y servicios de notaría. No estamos relacionados con ni respaldados por el gobierno de los EE. UU. ni por el programa federal Medicare. No vendemos pólizas Medicare Supplement (Medigap); donde este artículo las describe lo hace solo a modo de explicación. Las reglas de cobertura, el coseguro, los deducibles y el máximo de gastos de bolsillo de la Parte D los establecen la ley federal y CMS y están sujetos a cambios; se citan la prima y el deducible de la Parte B de 2026 porque las cifras de 2027 no habían sido anunciadas al momento de escribir. Qué parte de Medicare paga un medicamento en concreto depende del medicamento, de cómo se administra y de su situación, y debe confirmarse con su plan, con quien se lo receta o en Medicare.gov antes de que usted se base en ello. Este artículo es información general únicamente y no constituye asesoría legal, fiscal, financiera, médica o de seguros, ni un sustituto de la orientación de un profesional con licencia sobre su situación particular.