
1. La question que personne ne pose au comptoir
En octobre dernier, quelqu’un est venu au bureau avec une liste bien tenue de huit médicaments et une question sur le régime à choisir. Sept des huit étaient des comprimés. Le huitième était une perfusion reçue toutes les quatre semaines dans une clinique de Fort Lauderdale, et c’était celui qui représentait presque toutes ses dépenses de santé de l’année. Il avait passé deux heures à comparer des régimes de médicaments pour un médicament qu’aucun régime de médicaments ne payait.
La règle pratique de Medicare tient en une ligne et mérite d’être retenue : la Partie B couvre généralement les médicaments que vous ne vous administreriez pas vous-même. Ce qu’un soignant administre relève généralement de la Partie B. Ce que vous récupérez et prenez chez vous relève généralement de la Partie D. Cela sonne comme une distinction administrative. C’est en réalité la différence entre une quote-part et un 20 pour cent sans limite.1
2. Ce que paie la Partie B
La Partie B est la moitié médicale de Medicare d’origine, et elle paie les médicaments qui arrivent dans le cadre d’un traitement plutôt que comme une ordonnance à faire remplir. Les catégories listées par Medicare sont :1
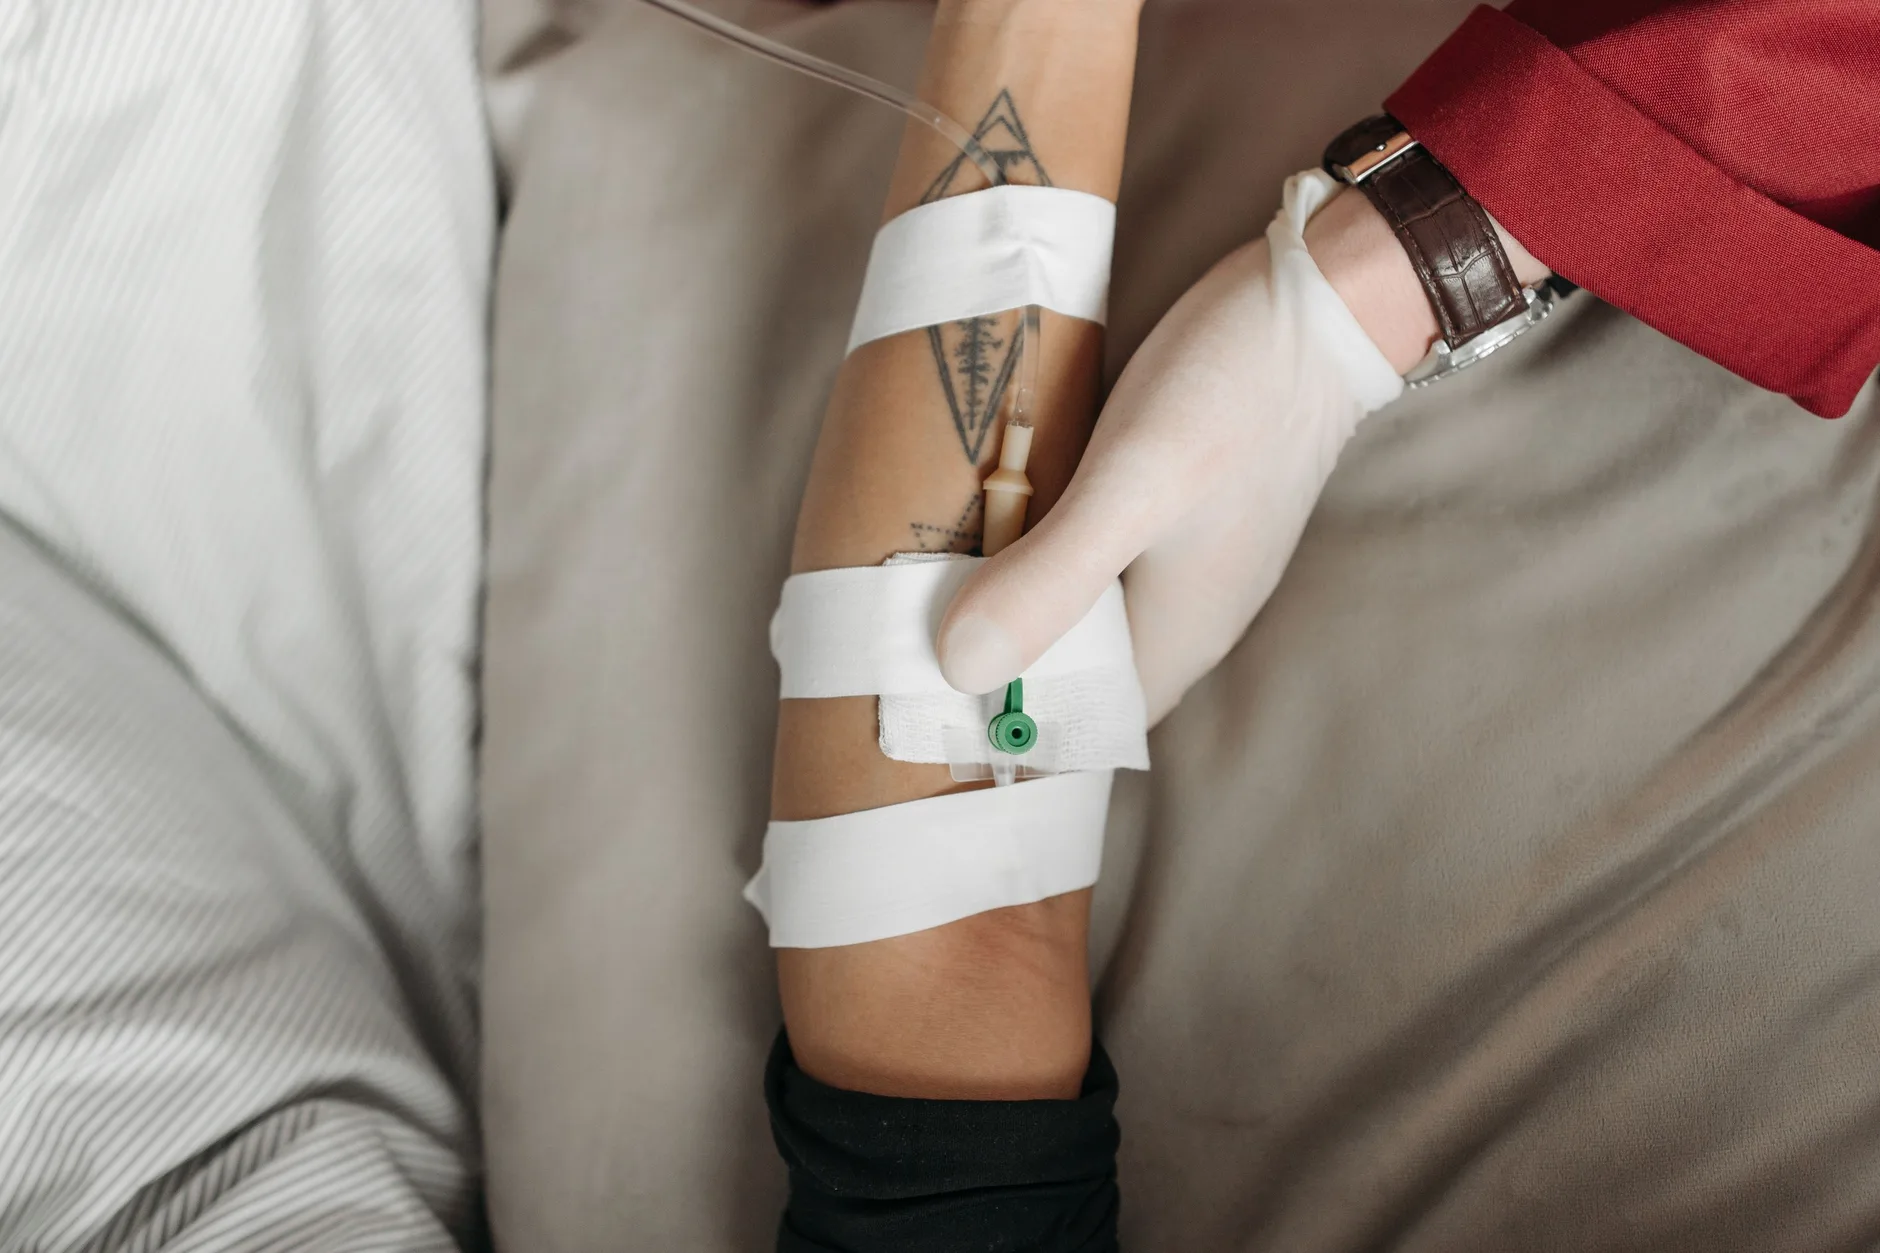
- Les médicaments injectés et perfusés par un soignant agréé — au cabinet, en centre de perfusion ou en consultation externe. C’est la plus grande catégorie et celle qui surprend le plus.
- Les médicaments perfusés par un équipement couvert comme matériel médical durable, par exemple une pompe à perfusion.
- Les immunosuppresseurs de greffe, lorsque Medicare a participé au paiement de la greffe elle-même.
- Certains anticancéreux oraux — précisément lorsque le même médicament existe en forme injectable, ou en est un promédicament.
- Certains médicaments de dialyse, dont les calcimimétiques et les chélateurs de phosphate pour l’insuffisance rénale terminale.
- Les vaccins contre la grippe, le pneumocoque, la COVID-19 et l’hépatite B.
Remarquez leur point commun. Aucun n’est quelque chose que vous prenez au comptoir d’une pharmacie pour l’avaler chez vous. Si votre traitement consiste à vous asseoir pendant qu’on vous l’administre, il y a de fortes chances que vous soyez en territoire Partie B, quoi que dise le formulaire de votre régime.
3. Ce que paie la Partie D
La Partie D est la couverture médicaments que vous achetez séparément ou qui est incluse dans un régime Medicare Advantage, et Medicare décrit la relation en disant qu’elle couvre beaucoup de médicaments que la Partie B ne couvre pas. En pratique, c’est presque tout ce que vous récupérez en pharmacie et prenez vous-même : comprimés, gélules, la plupart des injectables auto-administrés, inhalateurs, crèmes et le reste.1
C’est la moitié que décrit votre formulaire, celle des paliers, de l’autorisation préalable et des pharmacies préférées, et celle pour laquelle le plafond de 2 400 $ a été écrit. C’est aussi la moitié que l’outil de comparaison chiffre pour vous. Tout cela est utile — et tout cela reste muet sur la perfusion.3
Un formulaire est un document de Partie D
Quand vous vérifiez si un régime couvre votre médicament, vous consultez un formulaire de Partie D. Un médicament payé par la Partie B n’y figurera pas, et son absence ne signifie pas que le régime est mauvais ni que le médicament n’est pas couvert. Elle signifie que, pour ce médicament-là, vous cherchez au mauvais endroit.
4. L’insuline, qui relève des deux
L’insuline est l’exemple le plus net d’un même médicament qui bascule d’un côté ou de l’autre selon la façon dont il vous parvient. La Partie B couvre l’insuline utilisée avec une pompe couverte comme matériel médical durable. Elle ne couvre pas l’insuline que vous vous administrez au stylo, ni celle des pompes jetables : celles-là relèvent de la Partie D, comme l’insuline inhalée.2
La bonne nouvelle, c’est que pour l’insuline le partage compte bien moins que d’habitude, parce que le coût a été aligné des deux côtés. Un approvisionnement d’un mois de chaque insuline couverte coûte au plus 35 $, sans franchise, qu’il passe par la Partie B ou la Partie D. Pour trois mois, cela ne dépasse pas 35 $ par mois d’approvisionnement. Si l’on vous facture davantage pour une insuline couverte, quelque chose cloche et cela mérite un appel plutôt qu’un haussement d’épaules.2
5. Les vaccins, eux aussi partagés
Les vaccins sont partagés de la même manière, et celui-ci coûte de l’argent aux gens chaque automne. La Partie B couvre les vaccins contre la grippe, le pneumocoque, la COVID-19 et l’hépatite B, et vous ne payez rien lorsque le soignant accepte l’assignation — la franchise de Partie B ne s’applique pas.1
Tout le reste pour les adultes passe par la Partie D : zona, VRS, Tdap et les autres. Ceux recommandés par le comité consultatif sur les pratiques de vaccination n’ont ni quote-part ni franchise sous la Partie D. Conséquence pratique : un vaccin contre le zona ne devrait rien vous coûter, et si une pharmacie vous annonce un prix, le problème est généralement de facturation et non de couverture.7
6. Pourquoi cela change ce que vous devez
Voici pourquoi la question administrative devient une question d’argent. Les deux parties tarifent les médicaments de façons totalement différentes, et l’une d’elles n’a aucun plafond.4
| Un médicament de Partie B | Un médicament de Partie D | |
|---|---|---|
| Ce que vous payez | Jusqu’à 20 % du montant approuvé par Medicare | Une quote-part ou coassurance fixée par le régime |
| Franchise | Celle de la Partie B — 283 $ en 2026 | Celle du régime, jusqu’à 700 $ en 2027 |
| Plafond annuel de frais | Aucun sous Medicare d’origine | 2 400 $ en 2027 |
| Où vous l’obtenez | Administré par un soignant | Récupéré en pharmacie |
| Figure au formulaire | Non | Oui |
| Chiffré par l’outil de comparaison | Non | Oui |
La ligne sur laquelle s’arrêter est la troisième. Sous Medicare d’origine seul, il n’y a aucune limite annuelle à ce que vous payez de votre poche — c’est la formulation de Medicare — et elle vaut pour les médicaments de Partie B comme pour tout autre service. Vingt pour cent d’une perfusion de 6 000 $ font 1 200 $. Treize perfusions dans l’année font 15 600 $, et rien dans Medicare d’origine n’arrête le compteur.5
Quinze minutes, sans frais, rien à signer
Apportez toute la liste, y compris ce qu’on vous administre en clinique. Nous vous dirons qui paie chaque ligne.
7. Le plafond de 2 400 $, et ce qu’il vise
Le chiffre de 2 400 $ a fait beaucoup de bien et il a aussi créé un faux sentiment de sécurité. Lisez attentivement la formulation de Medicare : vous payez une coassurance jusqu’à ce que vos frais personnels sur les médicaments couverts par la Partie D atteignent 2 400 $ en 2027. Médicaments couverts par la Partie D. C’est la frontière de la phrase.3
Les dépenses sur un médicament payé par la Partie B sortent de cette formulation. Nous le disons ainsi délibérément, plutôt que d’affirmer que Medicare énonce l’exclusion, car il ne l’énonce pas au négatif : il définit simplement ce que le plafond compte. L’effet sur un budget est le même. Une personne avec 2 400 $ de médicaments de Partie D et une perfusion mensuelle de Partie B a un coût plafonné et un coût non plafonné, et seul le premier figure dans la comparaison faite en octobre.
Voici la phrase à vérifier sur votre propre régime
Si on vous a dit que vos frais de médicaments 2027 sont plafonnés à 2 400 $, posez une question : cela inclut-il le médicament qu’on m’administre en clinique ? Si la réponse n’est pas une explication claire de la Partie B, le conseil reçu était incomplet.
8. Ce qu’Advantage et Medigap y font
Il y a deux façons de poser un plafond du côté de la Partie B, et l’inscription annuelle est le moment où les deux se décident. La première est un régime Medicare Advantage, qui a un plafond annuel de frais personnels pour les services couverts. Une fois atteint, le régime couvre 100 pour cent des services couverts pour le reste de l’année. Ce plafond s’applique au volet médical, où vivent les médicaments de Partie B : pour qui a une perfusion, c’est souvent le chiffre le plus important du régime.4
La seconde est une police Medicare Supplement, ou Medigap, qui accompagne Medicare d’origine et prend en charge le partage des coûts que la Partie B vous laisserait, dont ces 20 pour cent. Disons-le clairement : nous ne vendons pas de Medigap. Nous l’expliquons parce qu’on ne peut pas penser honnêtement l’exposition Partie B sans elle, et parce que le choix entre Advantage et Medigap est la décision structurelle sous tout cela.6
9. Comment savoir qui paie la vôtre
Vous n’avez aucune catégorie à mémoriser. Quatre questions tranchent pour presque tout médicament, et vous pouvez les parcourir en un après-midi.
- Demandez-vous qui vous l’administre physiquement. Si c’est une infirmière, un médecin ou un centre de perfusion, partez de la Partie B. Si c’est vous, partez de la Partie D.
- Cherchez-le dans le formulaire de votre régime. Si un médicament que vous prenez régulièrement n’y figure tout simplement pas, cette absence est un indice plutôt qu’un problème : c’est souvent le signe qu’il est facturé à la Partie B.
- Demandez directement au service de facturation du prescripteur. Ils savent à quelle partie ils facturent, puisqu’ils le font chaque mois. La question : « Facturez-vous ceci à la Partie B ou cela passe-t-il par mon régime de médicaments ? »
- Regardez un relevé de prestations de cette année. Un médicament de Partie B apparaît dans vos demandes Medicare, pas sur le relevé de votre régime de médicaments. La paperasse a déjà répondu.
10. Un regard sur la Floride du Sud
Savoir dans laquelle des deux structures vous vous trouvez n’a rien d’abstrait en Floride du Sud, car les trois comtés sont dans des situations complètement différentes. Palm Beach compte encore plus de personnes sous Medicare d’origine que sous Medicare Advantage — 192 500 contre 177 865. Broward va dans l’autre sens, 133 954 contre 246 276, et Miami-Dade massivement, 129 837 contre 394 671. Les ménages de Palm Beach sont ceux sans plafond annuel à moins d’avoir acheté une complémentaire, et ils forment le plus grand des trois groupes pour qui l’exposition Partie B est illimitée par défaut.8
Côté Advantage, le plafond existe mais varie plus qu’on ne le croit. Pour 2027, le plafond moyen de frais personnels est d’environ 4 824 $ à Broward, 4 555 $ à Miami-Dade et 5 114 $ à Palm Beach, et le régime le plus élevé des trois comtés se situe à 9 850 $. Deux régimes à 0 $ par mois peuvent être séparés de près de 5 000 $ sur le chiffre qui gouverne vraiment une mauvaise année. Vous pouvez vérifier votre comté sur nos pages Broward, Miami-Dade et Palm Beach.9
11. Quoi faire avant le 7 décembre
Rien de tout cela n’exige que vous deveniez expert en facturation Medicare. Cela exige que la comparaison que vous faites couvre l’ensemble de votre traitement, et pas seulement la part facile à chiffrer.
- Écrivez la liste complète, pas la liste de la pharmacie. Ajoutez tout ce qu’on vous injecte, vous perfuse ou vous administre en consultation. C’est la part qu’une recherche de formulaire ne fera pas remonter.
- Classez-la en deux colonnes. Récupéré par vous, administré à vous. Utilisez les quatre questions ci-dessus en cas de doute.
- Chiffrez normalement la colonne Partie D, via l’outil de comparaison ou en nous l’apportant.
- Pour la colonne Partie B, comparez plutôt les plafonds de frais personnels. Sur un régime Medicare Advantage, ce chiffre est le plafond. Sous Medicare d’origine il n’y en a pas, et c’est là qu’intervient Medigap.
- Faites les deux avant le 7 décembre. La fenêtre se referme alors, et le choix structurel — Advantage ou Medicare d’origine avec complémentaire — est le plus difficile à défaire ensuite.
12. Questions fréquentes
Comment savoir si c’est la Partie B ou la Partie D qui paie mon médicament ?
La règle pratique de Medicare est simple : la Partie B couvre généralement les médicaments que vous ne vous administreriez pas vous-même. Si une infirmière, un médecin ou un centre de perfusion vous l’administre, partez de la Partie B. Si vous le récupérez à la pharmacie et le prenez vous-même, partez de la Partie D. Les exceptions existent mais sont rares, et votre régime ou le prescripteur le confirme en un appel.
Pourquoi cela change-t-il quelque chose ?
Parce que les structures de coût sont totalement différentes. Un médicament de Partie D a une quote-part ou une coassurance fixée par votre régime, et vos frais personnels sur les médicaments couverts par la Partie D sont plafonnés à 2 400 $ en 2027. Un médicament de Partie B, c’est 20 pour cent du montant approuvé par Medicare après la franchise de Partie B, et sous Medicare d’origine il n’y a aucun plafond annuel. Vingt pour cent d’une perfusion coûteuse, chaque mois, sans plafond, n’a rien à voir avec une quote-part.
Les frais de Partie B comptent-ils dans le plafond de 2 400 $ ?
Le plafond est écrit à propos des médicaments couverts par la Partie D : la formulation de Medicare est que vous payez une coassurance jusqu’à ce que vos frais personnels sur les médicaments couverts par la Partie D atteignent 2 400 $ en 2027. Les dépenses sur un médicament payé par la Partie B sortent de cette phrase. C’est le malentendu le plus fréquent que nous voyons : les gens croient que le plafond protège tous leurs frais de médicaments, et pour qui a une perfusion ou une injection au cabinet, ce n’est pas le cas.
Quels médicaments la Partie B couvre-t-elle habituellement ?
La plupart des médicaments injectés et perfusés par un soignant agréé, les médicaments perfusés par un équipement couvert comme matériel médical durable, le traitement immunosuppresseur de greffe lorsque Medicare a participé au paiement de la greffe, les anticancéreux oraux qui existent aussi en forme injectable, certains médicaments de dialyse pour l’insuffisance rénale terminale, et les vaccins contre la grippe, le pneumocoque, la COVID-19 et l’hépatite B.
L’insuline relève-t-elle de la Partie B ou de la Partie D ?
Des deux, selon la façon dont vous la prenez. L’insuline administrée par une pompe couverte comme matériel médical durable relève de la Partie B. L’insuline que vous injectez au stylo ou à la seringue, l’insuline inhalée et celle des pompes jetables relèvent de la Partie D. Dans les deux cas le chiffre est le même : pas plus de 35 $ pour un approvisionnement d’un mois, sans franchise. Pour trois mois, cela ne dépasse pas 35 $ par mois d’approvisionnement.
Les vaccins relèvent-ils de la Partie B ou de la Partie D ?
C’est partagé. La Partie B couvre les vaccins contre la grippe, le pneumocoque, la COVID-19 et l’hépatite B, et vous ne payez rien — la franchise de Partie B ne s’applique pas — lorsque le soignant accepte l’assignation. La Partie D couvre les autres vaccins pour adultes, dont le zona, le VRS et le Tdap, et ceux recommandés par le comité consultatif sur les pratiques de vaccination n’ont ni quote-part ni franchise sous la Partie D.
Un régime Medicare Advantage change-t-il cela ?
Il ne change pas qui paie, mais il change l’exposition. Les régimes Medicare Advantage ont un plafond annuel de frais personnels pour les services couverts, et une fois atteint, le régime couvre 100 pour cent du reste de l’année. Medicare d’origine seul n’a pas ce plafond. Si votre traitement vous est administré plutôt que récupéré, ce plafond annuel est l’un des chiffres les plus importants du régime que vous comparez.
Medigap peut-elle couvrir les 20 pour cent ?
Oui, c’est en grande partie à cela que sert une police Medicare Supplement. Elle accompagne Medicare d’origine et prend en charge le partage des coûts que la Partie B vous laisse, y compris la coassurance sur les médicaments de Partie B. Disons-le clairement : JCKC ne vend pas de Medigap. Nous l’expliquons parce que le calcul ne tient pas sans elle, pas parce que nous avons quelque chose à placer.
Mes frais de perfusion ont changé cette année alors que mon régime de médicaments n’a pas bougé. Pourquoi ?
Le plus probable est que le coût n’est jamais venu de votre régime de médicaments. La coassurance de Partie B suit le montant approuvé par Medicare pour le médicament, qui est révisé dans le temps, et la franchise de Partie B change chaque année. Ni l’un ni l’autre n’est contrôlé par votre régime de Partie D, c’est pourquoi changer de régime en décembre n’y aurait rien changé.
Devrais-je choisir mon régime 2027 différemment à cause de cela ?
Si une partie de votre traitement vous est administrée, oui. Comparez le plafond de frais personnels d’un régime Medicare Advantage avec autant de soin que le formulaire, car c’est ce chiffre qui borne votre exposition côté Partie B. Et si vous êtes sous Medicare d’origine sans couverture complémentaire, ayez la conversation Medigap maintenant plutôt qu’après la première facture.
13. Sources
- Medicare.gov. Médicaments sur ordonnance (ambulatoires) — quels médicaments la Partie B couvre, la règle selon laquelle elle couvre les médicaments que vous ne vous administreriez pas vous-même, la coassurance de 20 pour cent après la franchise de Partie B, et les vaccins gratuits sans franchise. Consulté le 16 octobre 2026. medicare.gov — médicaments ambulatoires
- Medicare.gov. Insuline — le plafond de 35 $ pour un approvisionnement d’un mois de chaque insuline couverte sous la Partie B et la Partie D, l’absence de franchise, et les modes d’administration relevant de chaque partie. medicare.gov — insuline
- Medicare.gov. Coûts de la couverture médicaments de Medicare — le maximum de frais personnels sur les médicaments couverts par la Partie D de 2 400 $ en 2027, la franchise maximale de 700 $, et ce qui compte dans le plafond. medicare.gov — coûts de la Partie D
- Medicare.gov. Combien coûte Medicare — l’absence de plafond annuel de frais personnels sous Medicare d’origine sans couverture complémentaire, l’existence d’un plafond annuel dans les régimes Medicare Advantage, et la coassurance de 20 pour cent sur les services couverts. medicare.gov — combien coûte Medicare
- Medicare.gov. Coûts de Medicare — la prime standard de Partie B de 202,90 $ et la franchise annuelle de 283 $ pour 2026. medicare.gov — coûts de Medicare
- Medicare.gov. Medigap — ce qu’une police Medicare Supplement couvre aux côtés de Medicare d’origine, y compris la coassurance de Partie B. medicare.gov — Medigap
- Medicare.gov. Vaccins contre le zona — couverture sous la Partie D des vaccins pour adultes recommandés par le comité consultatif sur les pratiques de vaccination, sans frais pour l’adhérent. medicare.gov — vaccins contre le zona
- Centers for Medicare & Medicaid Services. Inscription mensuelle à Medicare, juin 2026 — inscriptions par comté à Medicare d’origine et à Medicare Advantage pour Broward, Miami-Dade et Palm Beach. Consulté le 12 octobre 2026. data.cms.gov — inscription mensuelle à Medicare
- Centers for Medicare & Medicaid Services. Fichiers sources du panorama Medicare Advantage / Partie D CY2027 et CY2026 — nombre de régimes et plafonds de frais personnels par comté pour la Floride. Consultés le 12 octobre 2026. cms.gov — fichiers sources du panorama de la Partie D
Avis : JCKC Financial Services est un cabinet de courtage d’assurance indépendant agréé qui offre également des services de préparation de déclarations et de notariat. Nous ne sommes ni affiliés ni approuvés par le gouvernement des États-Unis ni par le programme fédéral Medicare. Nous ne vendons pas de polices Medicare Supplement (Medigap) ; lorsque cet article les décrit, c’est à titre explicatif uniquement. Les règles de couverture, la coassurance, les franchises et le plafond de frais personnels de la Partie D sont fixés par la loi fédérale et CMS et peuvent changer ; la prime et la franchise 2026 de la Partie B sont citées parce que les chiffres 2027 n’étaient pas annoncés au moment de la rédaction. Savoir quelle partie de Medicare paie un médicament donné dépend du médicament, de son mode d’administration et de votre situation, et doit être confirmé auprès de votre régime, de votre prescripteur ou sur Medicare.gov. Cet article est une information générale uniquement et ne constitue pas un conseil juridique, fiscal, financier, médical ou en assurance, ni un substitut à l’accompagnement d’un professionnel agréé pour votre situation particulière.