

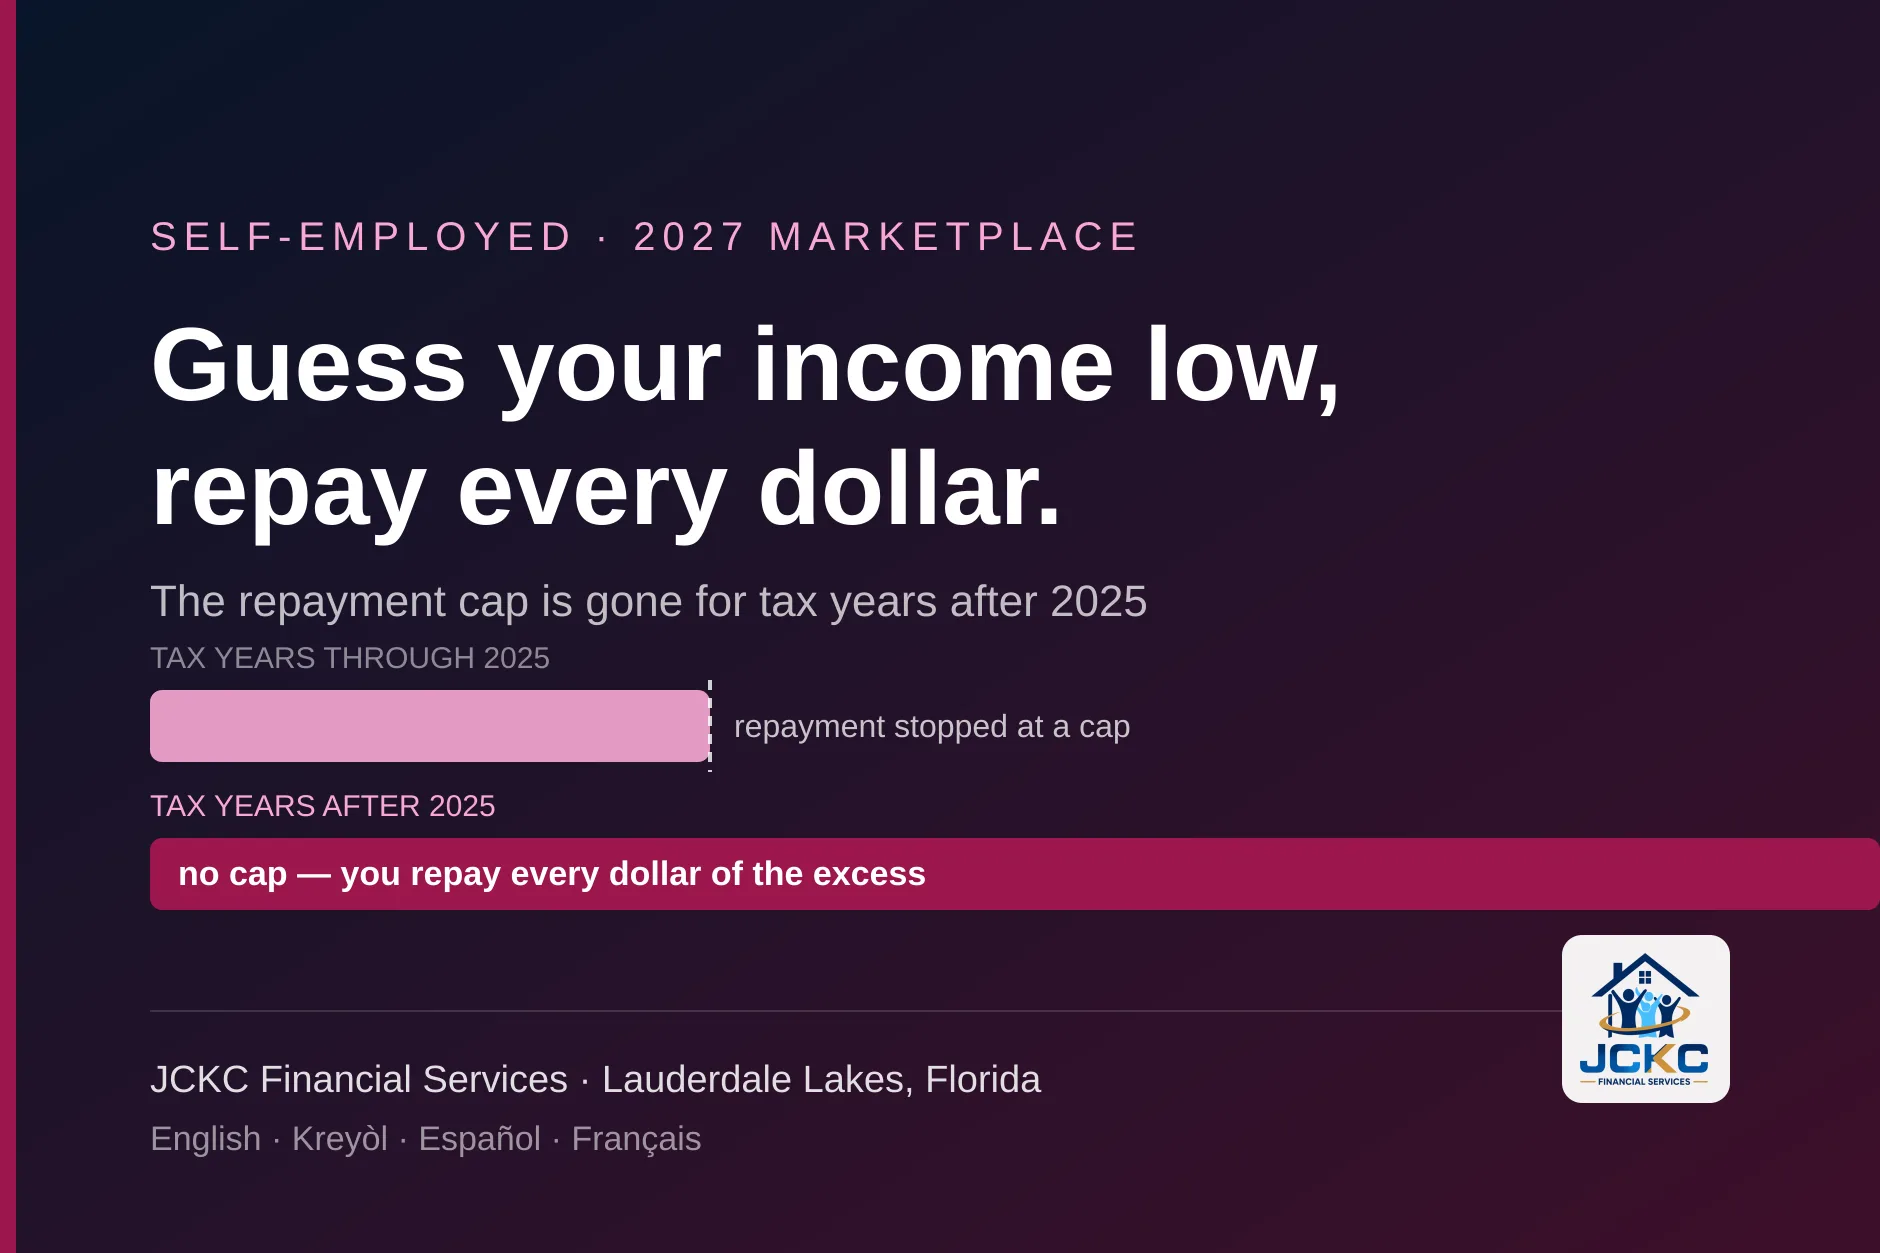
1. El tope que lo protegía ya no está
El crédito fiscal de prima se paga por adelantado, mes a mes, directo a la aseguradora, con base en el ingreso que usted estimó. Al declarar impuestos se concilia contra lo que realmente ganó. Si los pagos adelantados fueron muy grandes, usted devuelve la diferencia. Lo que cambió es cuánto de esa diferencia le toca:1
- Hasta el año fiscal 2025, un tope de devolución limitaba lo que debía devolver un hogar por debajo del 400% del nivel federal de pobreza. Calcular por debajo tenía un riesgo conocido y acotado.
- Para años fiscales después de 2025, el IRS dice que no hay tope de devolución. Usted devuelve el monto completo en que los pagos adelantados superaron el crédito que realmente le correspondía.
La eliminación aplica a años fiscales que comiencen después del 31 de diciembre de 2025. Un plan del Mercado comprado ahora para 2027 se concilia en una declaración de 2027, así que cae de lleno dentro de la nueva regla. Nada de esto cambia quién califica ni cómo se calcula el crédito: cambia solo lo que pasa cuando el estimado resulta equivocado en una dirección específica. Si comprar su propia cobertura es nuevo para usted, empiece por cómo consigue seguro de salud alguien por cuenta propia en Florida y vuelva después al cálculo.2
2. Cuál cifra de ingreso piden en realidad
Antes del estimado, acierte con la definición, porque un buen estimado del número equivocado sigue estando mal. CuidadoDeSalud.gov le pide a quien trabaja por cuenta propia el ingreso neto estimado del año en que tendrá la cobertura: la ganancia, no los ingresos brutos:1
- Es ingreso menos gastos del negocio, la cifra que reportaría en el Schedule C.
- Es del año de cobertura, no del pasado. La declaración del año pasado es evidencia, no la respuesta.
- No es lo que usted se pagó. Para un propietario único el retiro es irrelevante; la ganancia neta es la cifra, se haya quedado en el negocio o no.
- Si los gastos superan los ingresos, reporta una pérdida neta, no cero.
- El ingreso del hogar también incluye todo lo demás de la declaración: el salario del cónyuge, intereses y demás, no solo el negocio.
Los ingresos brutos son el error más común
La gente lee «ingreso» y escribe lo que entró. En un negocio con costos reales eso puede ser el doble de la cifra correcta, y cancela en silencio un crédito al que el hogar tenía derecho. Si está por escribir un número, revise que sea la línea de ganancia, no la de arriba.
3. Cómo estimar una cifra que no puede saber
La instrucción de CuidadoDeSalud.gov es hacer su mejor esfuerzo, usando experiencia pasada, expectativas realistas y estándares de la industria. Es justo pero escueto, así que este es el método que de verdad usamos en el escritorio:3
- Empiece por la ganancia neta del Schedule C del año pasado. Es el ancla más defendible que tiene, y ya está calculada.
- Ajuste por lo que ya sabe. Un contrato que terminó, un cliente que ya firmó, una camioneta que va a comprar, un aumento de precio que ya hizo. Solo hechos conocidos, no esperanzas.
- Promedie los últimos dos o tres años si el trabajo es de temporada o irregular, en vez de tomar el mejor año o el peor.
- Escriba los supuestos junto al número. Tres líneas bastan. Es lo que le permite revisar el estimado en marzo en vez de empezar de nuevo.
Lo que esto produce no es una predicción. Es una cifra defendible con una base documentada, que es algo distinto y más alcanzable. La meta no es acertar por adelantado (nadie lo hace), es quedar lo bastante cerca para que la corrección sea manejable, y saber cuándo deja de estar cerca.4
4. Por qué inclinarse hacia arriba y no hacia abajo
Aquí está lo que cambió. Sin tope de devolución, las dos formas de equivocarse ya no son simétricas en sus consecuencias:5
- Estimar bajo: un descuento mayor cada mes, y luego una factura al declarar por todo el exceso. Ya sin techo.
- Estimar alto: un descuento menor cada mes, y el resto del crédito llega como parte de su reembolso al declarar.
Aritméticamente los dos llegan al mismo lugar. En el flujo de efectivo de un hogar, no. Uno produce una obligación inesperada en abril, el mes en que un hogar por cuenta propia a menudo ya está pagando impuestos; el otro produce un reembolso. Para un hogar con ingreso variable, inclinarse un poco hacia arriba es ahora la opción conservadora, que es lo contrario del instinto con el que casi todos llegan al formulario.5
Esto es un cambio de respuesta, no de énfasis
Si en un año anterior le aconsejaron que un estimado bajo era un riesgo razonable porque la devolución tenía tope, ese consejo era correcto entonces y está equivocado ahora. Quien lo siga dando no ha leído la revisión de 2026.
5. El hábito que resuelve todo el problema
El estimado no es una declaración de una sola vez, y tratarlo así es lo que convierte un error pequeño en uno grande. Usted puede actualizar el ingreso en su solicitud del Mercado cuando cambie, y CuidadoDeSalud.gov le dice que haga exactamente eso, lo antes posible, cuando su ingreso resulte más alto o más bajo de lo estimado.6
Hacerlo importa más que acertar el número original. Una actualización en marzo reparte la corrección entre nueve meses de primas ajustadas; el mismo error descubierto en abril del año siguiente llega como una sola cifra en la declaración. Ponga un recordatorio en el calendario (trimestral, junto al pago de impuestos estimados que ya hace) y el problema de la conciliación casi deja de existir.6
La inscripción abierta va del 1 de noviembre al 15 de enero
¿No sabe qué número poner en el formulario? Traiga el Schedule C y lo calculamos bien.
6. Lo que cuesta ahora equivocarse
Lo que el cambio significa en la práctica, como forma y no como dólares: las cifras exactas dependen del tamaño de su hogar, su edad y su plan:
| Situación | Hasta el año fiscal 2025 | Años fiscales después de 2025 |
|---|---|---|
| Estimó con precisión | Nada que ajustar | Nada que ajustar |
| Ganó un poco más de lo que dijo | Devuelve la diferencia, hasta el tope | Devuelve la diferencia completa |
| Ganó mucho más de lo que dijo | La devolución se detenía en el tope | No hay tope: se debe todo el exceso |
| Ganó menos de lo que dijo | El resto del crédito vuelve al declarar | El resto del crédito vuelve al declarar |
| Actualizó la solicitud a mitad de año | Corrección repartida en los meses restantes | Corrección repartida en los meses restantes |
Solo dos filas cambiaron, y las dos están del mismo lado. Ese es todo el argumento para inclinarse hacia arriba y actualizar seguido: lo mueve a las filas que no cambiaron.35
7. La deducción que cambia el subsidio
Hay un segundo enredo que pertenece específicamente a los hogares por cuenta propia, y es genuinamente circular. La deducción de seguro de salud por cuenta propia baja el ingreso sobre el que se calcula su crédito fiscal de prima. Pero el crédito cambia la deducción. Cada uno depende del otro, y no se puede resolver uno sin el otro.7
Esto no es algo para intentar desde un artículo. El IRS lo trata en la Publicación 974, en una sección llamada "Self-Employed Health Insurance Deduction and PTC", y ofrece dos rutas: el Iterative Calculation Method y el Simplified Calculation Method. Si reclama la deducción y toma un crédito fiscal de prima el mismo año, ese cálculo le corresponde a quien prepare la declaración, y conviene decirlo al entregar los papeles, porque es fácil que se pase por alto. La deducción en sí — quién puede reclamarla y contra qué — se trata aparte: ¿puedo deducir las primas de seguro de salud si trabajo por cuenta propia?
8. El fondo del rango también importa
Casi todo este artículo trata de no estimar demasiado bajo por la conciliación. Hay una razón aparte para no estimar demasiado bajo, y en Florida muerde más fuerte que en casi cualquier lado. Los créditos fiscales de prima por lo general empiezan en el 100% del nivel federal de pobreza, y Florida no expandió Medicaid.1
Así que un hogar que estima por debajo de ese piso puede quedarse sin el crédito y sin Medicaid. Si su cifra realista está cerca del fondo del rango, esa es una razón para ser exacto y no cauteloso, y para que otro par de ojos la revise. Las cifras vigentes por tamaño de hogar están en nuestra página de respuestas: cuál es el límite de ingresos para los subsidios de ACA en Florida.7
9. Qué guardar
Guarde tres cosas, y guárdelas donde las vaya a encontrar en abril, no donde las archivó en noviembre. La primera es aquello con lo que armó el estimado: el Schedule C anterior, contratos firmados, una nota fechada con sus supuestos. Esa nota es lo que hace que un estimado sea defendible y no una adivinanza.8
La segunda es el Formulario 1095-A, que llega a principios del año nuevo y es sobre lo que se calcula la conciliación; revíselo contra sus propios registros en vez de suponer que está bien. La tercera es un registro fechado de cada actualización que hizo a mitad de año en la solicitud, porque esa es la prueba de que hizo lo que las reglas piden.8
10. Qué sale mal
Cuatro, y todas se pueden evitar:1
- Poner ingresos brutos en vez de ganancia neta. El error más común del formulario y el que más cuesta en silencio.
- Usar el ingreso del año pasado porque es el número que tiene. La solicitud pregunta por el año de cobertura. El año pasado es el punto de partida, no la respuesta.
- Estimar bajo a propósito, como alguna vez fue razonable. El tope que hacía de eso un riesgo acotado desapareció para años fiscales después de 2025.
- No actualizar nunca después de un buen trimestre. La actualización es gratis, toma diez minutos, y es la diferencia entre una corrección repartida y una suma de golpe.
11. Qué hacer antes del 15 de diciembre
La inscripción abierta va hasta el 15 de enero, pero el 15 de diciembre es la fecha que decide si la cobertura empieza el 1 de enero. Trabaje hacia atrás desde ahí:9
- Saque el Schedule C del año pasado y busque la línea de ganancia neta. Esa es su ancla.
- Ajústela por lo que ya sabe del año que viene, y escriba los supuestos al lado.
- Inclínese un poco hacia arriba y no hacia abajo, entendiendo que está eligiendo un reembolso en vez de una deuda, no pagando más en total.
- Inscríbase antes del 15 de diciembre para cobertura que empieza el 1 de enero, o antes del 15 de enero para el 1 de febrero.
- Agende una revisión trimestral del ingreso contra el estimado, y actualice la solicitud cuando la respuesta haya cambiado. Si ya agenda los pagos de impuestos estimados, péguela a esos.
12. Preguntas frecuentes
¿Todavía hay un tope para devolver el crédito fiscal?
No. El IRS lo dice con claridad: no hay tope de devolución para años fiscales después de 2025. Hasta el año fiscal 2025 un tope limitaba cuánto crédito adelantado en exceso tenía que devolver un hogar por debajo del 400% del nivel federal de pobreza. Ese límite se eliminó para años fiscales que comiencen después del 31 de diciembre de 2025. Un plan del Mercado de 2027 se concilia en su declaración de 2027, así que el cambio le aplica por completo: si los pagos adelantados superan el crédito que realmente le correspondía, devuelve toda la diferencia.
¿Qué cifra de ingreso quiere el Mercado de alguien que trabaja por cuenta propia?
Su ingreso neto estimado del año en que tendrá la cobertura, no el del año pasado. CuidadoDeSalud.gov pide el ingreso neto de trabajo por cuenta propia: la ganancia, la cifra que reportaría en el Schedule C, que es ingreso menos gastos del negocio. Es explícitamente el año que viene, no el que pasó, y eso es lo que lo hace difícil y lo que hace que valga la pena un estimado cuidadoso.
¿Debo estimar alto o bajo?
Inclínese hacia arriba, ahora que no hay tope. Estimar bajo le da un descuento mensual mayor durante el año y una factura al momento de declarar por cada dólar de diferencia. Estimar alto le da un descuento mensual menor y el resto del crédito le vuelve como reembolso al declarar. Los dos terminan en el mismo lugar si el estimado estuvo mal; solo uno puede arruinarle el flujo de efectivo de abril. Esto es un cambio real en la respuesta correcta, no una preferencia de estilo.
¿Y si mi ingreso cambia durante el año?
Repórtelo. CuidadoDeSalud.gov le dice que actualice su solicitud lo antes posible cuando el ingreso resulte más alto o más bajo de lo estimado, y esa es la verdadera protección contra un susto en la conciliación. El crédito se recalcula desde ese punto, lo que reparte la corrección entre los meses que quedan en vez de dejarla toda en la declaración. Un buen trimestre en marzo vale una actualización de diez minutos.
¿La deducción de seguro de salud por cuenta propia cambia mi subsidio?
Se afectan mutuamente, y por eso esto va con un preparador. La deducción baja el ingreso sobre el que se calcula su crédito fiscal, y el crédito cambia la deducción: un círculo real. El IRS lo trata en la Publicación 974, en la sección "Self-Employed Health Insurance Deduction and PTC", y da dos caminos: el Iterative Calculation Method y el Simplified Calculation Method. Ninguno es algo para intentar desde un artículo.
¿Qué cuenta como ingreso si saco dinero del negocio?
Para un propietario único el retiro no es la cifra: la ganancia neta sí, la haya sacado o no. Eso sorprende a quien piensa en su ingreso como lo que transfirió a la cuenta personal. El Mercado pregunta cuánto ganó el negocio después de gastos, que es la cifra del Schedule C, no lo que usted se pagó.
¿Y si estimo de más y gano menos de lo que dije?
Recupera dinero. El crédito se concilia en la declaración en cualquier dirección: si sus pagos adelantados fueron menores que el crédito que le correspondía, la diferencia vuelve como parte de su reembolso. Esa es la dirección en la que conviene equivocarse ahora, y es todo el argumento para inclinarse hacia arriba.
¿Puedo recibir subsidio si mi ingreso es muy bajo?
En Florida esta es la parte incómoda. Los créditos fiscales de prima generalmente empiezan en el 100% del nivel federal de pobreza, y Florida no expandió Medicaid, así que un hogar por debajo de esa línea a menudo no recibe ninguno de los dos. Si su estimado está cerca del fondo del rango, conviene ser cuidadoso y realista en vez de conservador: estimar demasiado bajo puede dejarlo bajo el piso y fuera del crédito por completo. Las cifras vigentes están en nuestra página de respuestas.
¿Para cuándo tengo que hacer esto?
La inscripción abierta para la cobertura de 2027 va del 1 de noviembre de 2026 al 15 de enero de 2027, y el 15 de diciembre de 2026 es el último día para inscribirse con cobertura que empieza el 1 de enero. Si se inscribe entre el 16 de diciembre y el 15 de enero, la cobertura empieza el 1 de febrero. Los hogares que trabajan por cuenta propia tienden a dejarlo para el final porque la pregunta del ingreso es incómoda; la pregunta no se vuelve más fácil en enero.
¿Qué documentos debo guardar?
Guarde todo lo que usó para armar el estimado: el Schedule C anterior, facturas o contratos en mano, una nota con los supuestos. Guarde el Formulario 1095-A cuando llegue en el año nuevo, porque es sobre lo que se calcula la conciliación. Y guarde una nota fechada de cualquier actualización que haga a mitad de año. Si alguna vez cuestionan el número, la diferencia entre un estimado defendible y una adivinanza es el papel que lo respalda.
13. Fuentes
- Servicio de Impuestos Internos, Preguntas y respuestas sobre el crédito fiscal de prima, Q31 y Q1 — «no hay tope de devolución para años fiscales después de 2025», y la eliminación de los límites para años fiscales que comiencen después del 31 de diciembre de 2025. Consultada el 26 de octubre de 2026.
- Servicio de Impuestos Internos, Publicación 974, Premium Tax Credit, sección "Self-Employed Health Insurance Deduction and PTC" — el Iterative Calculation Method y el Simplified Calculation Method. Consultada el 26 de octubre de 2026.
- CuidadoDeSalud.gov, Cómo reportar el ingreso de trabajo por cuenta propia — ingreso neto estimado del año de cobertura, ganancia y no ingresos brutos, la cifra del Schedule C, y la instrucción de actualizar la solicitud cuando el ingreso resulte distinto. Consultada el 26 de octubre de 2026.
- CuidadoDeSalud.gov, Qué incluir como ingreso — qué cuenta en el ingreso del hogar más allá del negocio. Consultada el 26 de octubre de 2026.
- CuidadoDeSalud.gov, Por qué reportar cambios de ingreso y de vida. Consultada el 26 de octubre de 2026.
- CuidadoDeSalud.gov, Cómo reportar cambios de ingreso y de vida. Consultada el 26 de octubre de 2026.
- CuidadoDeSalud.gov, Fechas y plazos del seguro de salud 2027 — del 1 de noviembre al 15 de enero, y el 15 de diciembre para cobertura que empieza el 1 de enero. Consultada el 26 de octubre de 2026.
- Servicio de Impuestos Internos, Sobre el Formulario 7206, deducción de seguro de salud por cuenta propia. Consultada el 26 de octubre de 2026.
- Centro de llamadas del Mercado, 1-800-318-2596, TTY 1-855-889-4325, abierto 24 horas al día.
Solo información general. Este artículo explica reglas federales tal como las publican el IRS y CuidadoDeSalud.gov; no es asesoría fiscal, legal ni contable, y no es una determinación de su elegibilidad. Solo el Mercado puede decidir su elegibilidad para un crédito fiscal de prima, y la interacción entre la deducción de seguro de salud por cuenta propia y el crédito le corresponde a quien prepare su declaración. Los créditos fiscales de prima dependen de su ingreso, el tamaño de su hogar, su ubicación y el año del plan. Inscríbase y confirme su elegibilidad en CuidadoDeSalud.gov. JCKC Financial Services es una agencia de seguros independiente y práctica de impuestos.