

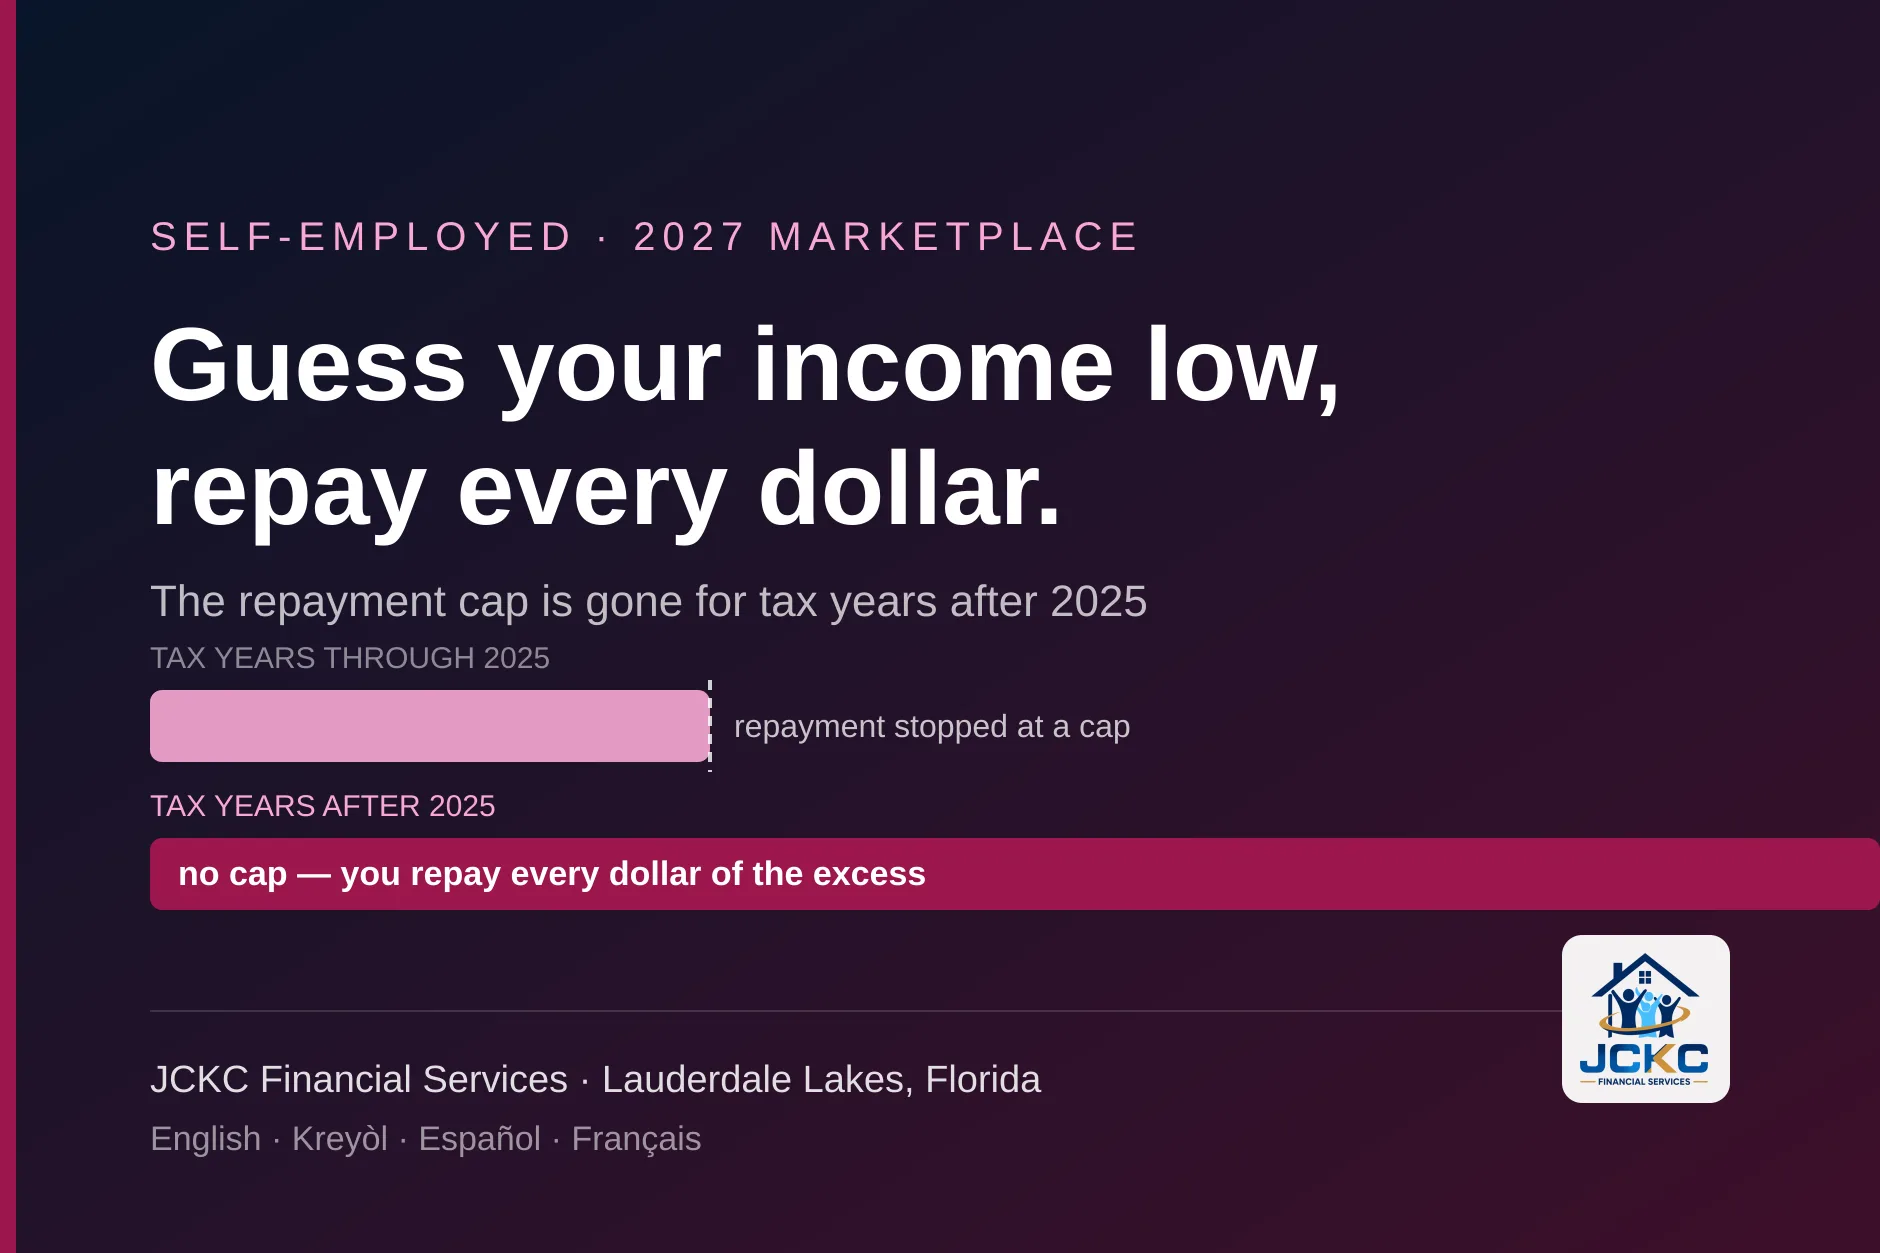
1. Le plafond qui vous protégeait a disparu
Le crédit d’impôt pour primes est versé d’avance, mois par mois, directement à l’assureur, sur la base du revenu que vous avez estimé. À la déclaration, il est comparé à ce que vous avez réellement gagné. Si les versements anticipés étaient trop élevés, vous remboursez la différence. Ce qui a changé, c’est la part de cette différence qui vous revient :1
- Jusqu’à l’année d’imposition 2025, un plafond limitait ce qu’un foyer sous 400 % du seuil fédéral de pauvreté devait rembourser. Sous-estimer avait un risque connu et borné.
- Pour les années après 2025, l’IRS indique qu’il n’y a plus de plafond. Vous remboursez l’intégralité de l’excédent des versements anticipés sur le crédit auquel vous aviez droit.
La suppression vise les années d’imposition commençant après le 31 décembre 2025. Un plan du Marché acheté aujourd’hui pour 2027 se régularise sur une déclaration 2027 : il entre donc pleinement dans la nouvelle règle. Rien là-dedans ne change qui a droit au crédit ni comment il se calcule — seulement ce qui se passe quand l’estimation se révèle fausse dans un sens précis. Si acheter votre propre couverture est nouveau pour vous, commencez par comment un travailleur autonome obtient une assurance santé en Floride, puis revenez à l’estimation.2
2. Quel chiffre de revenu on vous demande vraiment
Avant l’estimation, assurez-vous de la définition : une bonne estimation du mauvais chiffre reste fausse. HealthCare.gov demande à un indépendant son revenu net estimé pour l’année de couverture — le bénéfice, pas le chiffre d’affaires :1
- C’est les recettes moins les dépenses professionnelles, le chiffre du Schedule C.
- C’est pour l’année de couverture, pas l’an dernier. La déclaration passée est une preuve, pas la réponse.
- Ce n’est pas ce que vous vous êtes versé. Pour une entreprise individuelle, le prélèvement est hors sujet ; le bénéfice net est le chiffre, qu’il soit resté dans l’entreprise ou non.
- Si les dépenses dépassent les recettes, vous déclarez une perte nette, pas zéro.
- Le revenu du foyer comprend aussi tout le reste de la déclaration — salaire du conjoint, intérêts, etc. — pas seulement l’entreprise.
Le chiffre d’affaires est l’erreur la plus fréquente
On lit « revenu » et on saisit ce qui est entré. Dans une activité à vrais coûts, cela peut faire le double du bon chiffre, et cela annule silencieusement un crédit auquel le foyer avait droit. Avant de taper un nombre, vérifiez que c’est la ligne de bénéfice, pas celle du haut.
3. Comment estimer un chiffre que vous ignorez
La consigne de HealthCare.gov est de faire de son mieux, à partir de l’expérience passée, d’attentes réalistes et des usages du secteur. C’est juste mais mince ; voici la méthode que nous employons réellement :3
- Partez du bénéfice net du Schedule C de l’an dernier. C’est l’ancrage le plus défendable dont vous disposez, et il est déjà calculé.
- Ajustez avec ce que vous savez déjà. Un contrat terminé, un client signé, un véhicule à acheter, une hausse de tarif déjà appliquée. Des faits, pas des espoirs.
- Faites la moyenne des deux ou trois dernières années si l’activité est saisonnière ou irrégulière, plutôt que de retenir la meilleure ou la pire.
- Écrivez les hypothèses à côté du chiffre. Trois lignes suffisent. C’est ce qui permet de réviser l’estimation en mars au lieu de tout recommencer.
Ce que cela produit n’est pas une prédiction, mais un chiffre défendable avec une base documentée — autre chose, et plus atteignable. L’objectif n’est pas d’avoir raison à l’avance, personne n’y arrive : c’est d’être assez proche pour que la correction reste gérable, et de savoir quand on cesse de l’être.4
4. Pourquoi viser haut plutôt que bas
Voici ce qui a changé. Sans plafond de remboursement, les deux façons de se tromper n’ont plus des conséquences symétriques :5
- Estimer bas : une réduction plus forte chaque mois, puis une facture à la déclaration pour tout l’excédent. Désormais sans limite.
- Estimer haut : une réduction plus faible chaque mois, et le reste du crédit arrive dans votre remboursement.
Arithmétiquement, les deux aboutissent au même point. Dans la trésorerie d’un foyer, non. L’un crée une dette inattendue en avril, le mois où un foyer indépendant règle souvent déjà ses impôts ; l’autre crée un remboursement. Pour un revenu variable, pencher légèrement haut est désormais le choix prudent — l’inverse de l’instinct avec lequel on aborde le formulaire.5
C’est un changement de réponse, pas de ton
Si on vous a conseillé une année précédente qu’une estimation basse était un risque raisonnable parce que le remboursement était plafonné, ce conseil était juste alors et il est faux maintenant. Qui le donne encore n’a pas lu la révision de 2026.
5. L’habitude qui règle tout le problème
L’estimation n’est pas une déclaration unique, et la traiter ainsi transforme une petite erreur en grande. Vous pouvez corriger le revenu de votre demande au Marché dès qu’il change, et HealthCare.gov vous demande de le faire, dès que possible, quand votre revenu s’avère plus élevé ou plus faible que prévu.6
Le faire compte plus que de viser juste du premier coup. Une mise à jour en mars étale la correction sur neuf mois de primes ajustées ; la même erreur découverte en avril de l’année suivante arrive en un seul chiffre sur la déclaration. Mettez un rappel récurrent — trimestriel, à côté de l’acompte d’impôt que vous versez déjà — et le problème de régularisation cesse à peu près d’exister.6
L’inscription ouverte va du 1er novembre au 15 janvier
Vous ne savez pas quel chiffre inscrire ? Apportez le Schedule C et nous le calculerons correctement.
6. Ce que se tromper coûte désormais
Ce que le changement signifie en pratique, en forme plutôt qu’en dollars — les montants exacts dépendent de la taille du foyer, de l’âge et du plan :
| Situation | Jusqu’à l’année 2025 | Années après 2025 |
|---|---|---|
| Estimation juste | Rien à régler | Rien à régler |
| Un peu plus gagné que déclaré | Rembourser l’écart, jusqu’au plafond | Rembourser l’écart en entier |
| Beaucoup plus gagné que déclaré | Remboursement arrêté au plafond | Pas d’arrêt : tout l’excédent est dû |
| Moins gagné que déclaré | Le reste du crédit revient à la déclaration | Le reste du crédit revient à la déclaration |
| Demande mise à jour en cours d’année | Correction étalée sur les mois restants | Correction étalée sur les mois restants |
Deux lignes seulement ont changé, et toutes deux du même côté. C’est tout l’argument pour viser haut et corriger souvent : cela vous déplace vers les lignes qui n’ont pas bougé.35
7. La déduction qui modifie la subvention
Il existe une seconde subtilité propre aux foyers indépendants, et elle est franchement circulaire. La déduction santé des indépendants abaisse le revenu sur lequel se calcule votre crédit d’impôt. Mais le crédit modifie la déduction. Chacun dépend de l’autre, et on ne peut régler l’un sans l’autre.7
Cela ne se tente pas depuis un article. L’IRS traite la question dans la Publication 974, dans une section intitulée « Self-Employed Health Insurance Deduction and PTC », et propose deux voies : l’Iterative Calculation Method et la Simplified Calculation Method. Si vous réclamez la déduction et prenez un crédit d’impôt la même année, ce calcul appartient à qui prépare la déclaration — et il vaut la peine de le signaler en remettant les documents, car cela se rate facilement. La déduction elle-même — qui peut la demander et sur quoi — est traitée à part : puis-je déduire mes primes d’assurance santé si je suis autonome.
8. Le bas de la fourchette compte aussi
L’essentiel de cet article porte sur le fait de ne pas estimer trop bas à cause de la régularisation. Il existe une autre raison de ne pas estimer trop bas, et en Floride elle mord plus fort qu’ailleurs. Les crédits d’impôt commencent généralement à 100 % du seuil fédéral de pauvreté, et la Floride n’a pas étendu Medicaid.1
Un foyer qui s’estime sous ce plancher peut donc se retrouver sans crédit et sans Medicaid. Si votre chiffre réaliste est proche du bas de la fourchette, c’est une raison d’être exact plutôt que prudent, et de faire relire l’estimation. Les montants actuels par taille de foyer sont sur notre page de réponses : quelle est la limite de revenu pour les subventions ACA en Floride.7
9. Quoi conserver
Conservez trois choses, et rangez-les là où vous les retrouverez en avril, pas là où vous les avez classées en novembre. La première : ce qui a servi à bâtir l’estimation — le Schedule C précédent, les contrats signés, une note datée de vos hypothèses. Cette note est ce qui rend une estimation défendable plutôt que devinée.8
La deuxième : le formulaire 1095-A, qui arrive en début d’année et sert de base à la régularisation — vérifiez-le contre vos propres relevés au lieu de le supposer juste. La troisième : une trace datée de chaque mise à jour faite en cours d’année, car c’est la preuve que vous avez fait ce que les règles demandent.8
10. Ce qui tourne mal
Quatre, toutes évitables :1
- Saisir le chiffre d’affaires au lieu du bénéfice net. L’erreur la plus fréquente du formulaire, et celle qui coûte le plus en silence.
- Reprendre le revenu de l’an dernier parce que c’est le chiffre qu’on a. La demande porte sur l’année de couverture. L’an dernier est le point de départ, pas la réponse.
- Estimer bas exprès, comme c’était jadis raisonnable. Le plafond qui bornait ce risque a disparu pour les années après 2025.
- Ne jamais corriger après un bon trimestre. La mise à jour est gratuite, prend dix minutes, et fait la différence entre une correction étalée et une somme d’un coup.
11. Quoi faire avant le 15 décembre
L’inscription ouverte court jusqu’au 15 janvier, mais c’est le 15 décembre qui décide d’un démarrage au 1er janvier. Travaillez à rebours depuis cette date :9
- Sortez le Schedule C de l’an dernier et trouvez la ligne de bénéfice net. C’est votre ancrage.
- Ajustez-la avec ce que vous savez déjà de l’an prochain, et notez les hypothèses à côté.
- Penchez légèrement haut plutôt que bas, en sachant que vous choisissez un remboursement plutôt qu’une dette, pas que vous payez plus au total.
- Inscrivez-vous avant le 15 décembre pour une couverture au 1er janvier, ou avant le 15 janvier pour le 1er février.
- Programmez un contrôle trimestriel du revenu face à l’estimation, et corrigez la demande dès que la réponse a bougé. Si vous programmez déjà vos acomptes d’impôt, accrochez-le à ceux-là.
12. Questions fréquentes
Y a-t-il encore un plafond au remboursement du crédit d’impôt ?
Non. L’IRS le dit clairement : il n’y a pas de plafond de remboursement pour les années d’imposition après 2025. Jusqu’à l’année 2025, un plafond limitait le montant qu’un foyer sous 400 % du seuil fédéral de pauvreté devait rembourser. Cette limite a été supprimée pour les années d’imposition commençant après le 31 décembre 2025. Un plan du Marché pour 2027 se régularise sur votre déclaration 2027 : le changement s’y applique donc pleinement, et si les versements anticipés dépassent le crédit auquel vous aviez droit, vous remboursez toute la différence.
Quel chiffre de revenu le Marché demande-t-il à un travailleur indépendant ?
Votre revenu net estimé pour l’année de la couverture, pas celui de l’an dernier. HealthCare.gov demande le revenu net d’activité indépendante — le bénéfice, le chiffre que vous reporteriez sur l’annexe Schedule C, soit les recettes moins les dépenses professionnelles. C’est explicitement l’année à venir, et c’est ce qui rend l’exercice difficile et l’estimation soignée utile.
Dois-je estimer haut ou bas ?
Visez haut, maintenant que le plafond a disparu. Estimer bas donne une réduction mensuelle plus forte pendant l’année et une facture au moment de la déclaration pour chaque dollar d’écart. Estimer haut donne une réduction mensuelle plus faible et le reste du crédit revient en remboursement à la déclaration. Les deux aboutissent au même endroit si l’estimation était fausse ; un seul peut casser une trésorerie en avril. C’est un vrai changement de réponse, pas une préférence.
Et si mon revenu change en cours d’année ?
Signalez-le. HealthCare.gov vous demande de mettre à jour votre demande dès que possible lorsque le revenu s’avère plus élevé ou plus faible que prévu, et c’est la véritable protection contre un choc à la régularisation. Le crédit est recalculé à partir de ce moment, ce qui étale la correction sur les mois restants au lieu de la concentrer sur la déclaration. Un bon trimestre en mars vaut dix minutes de mise à jour.
La déduction santé des indépendants change-t-elle ma subvention ?
Elles s’influencent mutuellement, et c’est pourquoi ce point revient à un préparateur. La déduction abaisse le revenu sur lequel se calcule votre crédit d’impôt, et le crédit modifie la déduction : un vrai cercle. L’IRS traite la question dans la Publication 974, section « Self-Employed Health Insurance Deduction and PTC », et propose deux chemins : l’Iterative Calculation Method et la Simplified Calculation Method. Ni l’un ni l’autre ne s’improvise depuis un article.
Qu’est-ce qui compte comme revenu si je prélève de l’argent dans l’entreprise ?
Pour une entreprise individuelle, le prélèvement n’est pas le chiffre : c’est le bénéfice net, que vous l’ayez retiré ou non. Cela surprend ceux qui pensent à leur revenu comme à ce qu’ils ont viré sur le compte personnel. Le Marché demande ce que l’entreprise a gagné après dépenses, soit le chiffre du Schedule C, pas ce que vous vous êtes versé.
Et si je surestime et gagne moins que déclaré ?
Vous récupérez de l’argent. Le crédit est régularisé dans les deux sens : si vos versements anticipés étaient inférieurs au crédit auquel vous aviez droit, la différence revient dans votre remboursement. C’est le sens dans lequel il vaut mieux se tromper aujourd’hui, et c’est tout l’argument pour viser haut.
Puis-je avoir une subvention si mon revenu est très faible ?
En Floride, c’est le point délicat. Les crédits d’impôt commencent généralement à 100 % du seuil fédéral de pauvreté, et la Floride n’a pas étendu Medicaid : un foyer sous cette ligne n’a souvent ni l’un ni l’autre. Si votre estimation est proche du bas de la fourchette, mieux vaut être précis et réaliste que prudent : estimer trop bas peut vous faire passer sous le plancher et perdre le crédit entièrement. Les montants actuels figurent sur notre page de réponses.
Pour quand dois-je faire cela ?
L’inscription ouverte pour la couverture 2027 va du 1er novembre 2026 au 15 janvier 2027, et le 15 décembre 2026 est le dernier jour pour une couverture démarrant le 1er janvier. Entre le 16 décembre et le 15 janvier, la couverture commence le 1er février. Les foyers indépendants s’y prennent tard parce que la question du revenu est désagréable ; elle ne devient pas plus facile en janvier.
Quels documents garder ?
Gardez tout ce qui a servi à bâtir l’estimation : le Schedule C précédent, les contrats et factures en main, une note datée de vos hypothèses. Gardez le formulaire 1095-A dès son arrivée en début d’année, car la régularisation s’en déduit. Et gardez une trace datée de chaque mise à jour faite en cours d’année. Si le chiffre est un jour contesté, la différence entre une estimation défendable et une supposition, c’est le papier derrière.
13. Sources
- Internal Revenue Service, Questions and Answers on the Premium Tax Credit, Q31 et Q1 — « There is no repayment cap for tax years after 2025 », et la suppression des limites pour les années d’imposition commençant après le 31 décembre 2025. Consultée le 26 octobre 2026.
- Internal Revenue Service, Publication 974, Premium Tax Credit, section « Self-Employed Health Insurance Deduction and PTC » — l’Iterative Calculation Method et la Simplified Calculation Method. Consultée le 26 octobre 2026.
- HealthCare.gov, How to report self-employment income — revenu net estimé pour l’année de couverture, bénéfice et non chiffre d’affaires, le chiffre du Schedule C, et la consigne de mettre la demande à jour. Consultée le 26 octobre 2026.
- HealthCare.gov, What to include as income — ce qui compte dans le revenu du foyer au-delà de l’entreprise. Consultée le 26 octobre 2026.
- HealthCare.gov, Why report income and life changes. Consultée le 26 octobre 2026.
- HealthCare.gov, How to report income and life changes. Consultée le 26 octobre 2026.
- HealthCare.gov, Dates and deadlines for 2027 health insurance — du 1er novembre au 15 janvier, et le 15 décembre pour une couverture au 1er janvier. Consultée le 26 octobre 2026.
- Internal Revenue Service, About Form 7206, Self-Employed Health Insurance Deduction. Consultée le 26 octobre 2026.
- Centre d’appels du Marché, 1-800-318-2596, ATS 1-855-889-4325, ouvert 24 heures sur 24.
Information générale uniquement. Cet article explique des règles fédérales telles que les publient l’IRS et HealthCare.gov ; ce n’est ni un conseil fiscal, ni juridique, ni comptable, et ce n’est pas une décision sur votre admissibilité. Seul le Marché peut décider de votre droit à un crédit d’impôt pour primes, et l’interaction entre la déduction santé des indépendants et le crédit revient à qui prépare votre déclaration. Les crédits dépendent de votre revenu, de la taille de votre foyer, de votre lieu de résidence et de l’année de couverture. Inscrivez-vous et confirmez votre admissibilité sur HealthCare.gov. JCKC Financial Services est un courtier d’assurance indépendant et un cabinet de préparation fiscale.