Qué es este artículo y qué no es
Explica cómo funciona el seguro de vida grupal del empleador y lo que dicen las leyes de conversión de Florida y la regla tributaria federal, con un enlace a cada una. No es una cotización: aquí no se nombran precios ni aseguradoras, y su propio certificado es el que manda en los detalles.
1. Qué es en realidad el seguro de vida del trabajo
El seguro de vida grupal del empleador es un solo contrato de seguro, la póliza maestra, emitido a su empleador para cubrir a un grupo de empleados. Usted no tiene una póliza; tiene un certificado que describe su parte. La ley tributaria tiene su propia definición del seguro de vida temporal grupal (group-term life), y explica mucho de cómo se comportan estos planes: la cobertura tiene que dar un beneficio general por muerte a un grupo de empleados, y el monto de cada persona tiene que salir de una fórmula que impida la selección individual, usando factores como la edad, los años de servicio, el salario o el cargo. De esa estructura salen cuatro consecuencias:1
- El contrato lo eligió el empleador, no usted. La aseguradora, las condiciones, la fórmula del monto y la fecha en que termina la cobertura están en la póliza maestra. Su certificado las resume.
- El monto lo fija la fórmula, muchas veces un múltiplo del salario o una cifra fija. No lo fija lo que necesita su familia, y nadie en el trabajo ha mirado su hipoteca ni la edad de sus hijos.
- La cobertura depende de que usted sea elegible. Si deja el empleo, baja de las horas que lo hacen elegible o pasa a una categoría que el plan no cubre, el seguro sobre usted se detiene en una fecha que fija el certificado.
- Por lo general es un seguro temporal. Paga si usted muere mientras está cubierto y no acumula valor en efectivo. De un año a otro el empleador puede renovarlo, cambiar su precio, modificarlo o cancelarlo.
Nada de eso hace malo al seguro grupal. La cobertura básica que paga el empleador es de los beneficios más eficientes que la mayoría de la gente recibe en su vida. Significa que el seguro grupal es prestado, y el resto de este artículo trata de lo que pasa cuando el préstamo se acaba.
2. Las decisiones de la inscripción abierta que importan
Muchos empleadores hacen la inscripción abierta de beneficios en el otoño, en las mismas semanas en que corren los períodos de inscripción del Mercado y de Medicare, así que la línea del seguro de vida en el portal de beneficios es la que menos atención recibe en el año. Merece cinco minutos. Estas son las opciones que suele traer:
- Seguro de vida básico. El monto que da el empleador, muchas veces sin costo para usted. Por lo general usted no elige el monto; lo elige la fórmula.
- Seguro suplementario u opcional. Cobertura adicional que usted compra por nómina, en escalones. Es cómodo, y el precio lo fija el plan grupal, normalmente por tramo de edad, así que puede subir cuando usted pasa a un tramo mayor.
- Cobertura para cónyuge e hijos. Montos pequeños sobre sus familiares, comprados a través de usted. Si usted se va, la cobertura sobre ellos depende de la suya.
- Muerte accidental y desmembramiento. Paga solo por muerte o lesión por accidente. No es el seguro de vida que su familia necesita, porque no paga nada por una muerte por enfermedad, y la ley tributaria ni siquiera cuenta la cobertura solo por accidente como seguro de vida temporal grupal.
- La designación de beneficiario. Un formulario aparte para la cobertura grupal, que guarda el empleador o la aseguradora. No sigue el formulario de ninguna otra póliza que usted tenga.
Prueba de asegurabilidad: la pregunta que sorprende a quien se inscribe tarde
La mayoría de los planes le permiten tomar cierto monto de seguro suplementario sin preguntas de salud cuando usted es elegible por primera vez. Si pide más de ese monto, o se inscribe en un año posterior, la aseguradora normalmente le pedirá prueba de asegurabilidad (evidence of insurability): un cuestionario de salud, a veces más, y la aprobación la decide la aseguradora. El monto y las reglas están en su plan, no en ninguna ley, así que busque las palabras “evidence of insurability” en sus materiales de inscripción antes de suponer que la cobertura que eligió es la que tiene.
3. La regla de los $50,000 y el código C de su W-2
Esta es la parte que casi nadie le explica en la inscripción, y la que nuestros clientes de impuestos preguntan cada febrero. La ley federal permite que su empleador le dé hasta $50,000 de seguro de vida temporal grupal libre de impuestos. Por encima de eso, el valor de la cobertura adicional es ingreso para usted. La regla está en la sección 79 del Código de Rentas Internas, y el IRS explica cómo la aplican los empleadores en la Publicación 15-B. El valor no es lo que la aseguradora cobra de verdad. Sale de una tabla uniforme, por tramo de edad, del costo por cada $1,000 de cobertura durante un mes:12
| Edad el último día del año tributario | Costo por $1,000 al mes |
|---|---|
| Menos de 25 | $0.05 |
| 25 a 29 | $0.06 |
| 30 a 34 | $0.08 |
| 35 a 39 | $0.09 |
| 40 a 44 | $0.10 |
| 45 a 49 | $0.15 |
| 50 a 54 | $0.23 |
| 55 a 59 | $0.43 |
| 60 a 64 | $0.66 |
| 65 a 69 | $1.27 |
| 70 o más | $2.06 |
Su empleador multiplica la cobertura que pasa de $50,000, en miles, por la tarifa de su edad, luego por los meses de cobertura, y luego resta lo que usted haya pagado por el seguro. Las mismas tarifas están en el reglamento federal, donde se aplican a la cobertura dada desde el 1 de julio de 1999. Algunos ejemplos, calculados con la tabla para alguien que no paga nada por la cobertura:13
- Edad 42, $120,000 de seguro grupal. $70,000 por encima del límite: 70 × $0.10 × 12 = $84 al año sumados al salario.
- Edad 57, $150,000. $100,000 por encima del límite: 100 × $0.43 × 12 = $516 al año.
- Edad 62, $200,000. $150,000 por encima del límite: 150 × $0.66 × 12 = $1,188 al año.
- El propio ejemplo del IRS: $200,000 a los 45 años, con el empleado pagando $100 al año, pone $170 en el salario ($0.15 × 150 × 12 = $270, menos $100).
Ese monto se suma a las casillas 1, 3 y 5 de su Formulario W-2 y se muestra otra vez en la casilla 12 con el código C. Está sujeto a los impuestos de Seguro Social y Medicare, y su empleador puede retener impuesto sobre la renta sobre él. Lo que usted pague de impuesto depende de su tramo, así que las cifras de arriba son sumas al salario tributable, no facturas de impuestos. Dos reglas más de la misma publicación: el seguro de vida temporal grupal sobre un cónyuge o dependiente puede excluirse como beneficio marginal mínimo si el monto nominal no pasa de $2,000, y si la cobertura grupal sobre $50,000 continúa después de que usted se va, usted paga la parte del empleado del impuesto de Seguro Social y Medicare con su propia declaración. Estas cifras son de la edición 2026 de la Publicación 15-B; la edición 2027 no se había publicado cuando escribimos esto, y el IRS normalmente la publica alrededor del cambio de año.1
El impuesto es pequeño; lo que le revela no lo es
Para la mayoría de la gente, el ingreso imputado del seguro grupal cuesta en impuestos menos de lo que esperaba. Lo útil es lo que revela la cifra de la casilla 12: cuánta cobertura tiene de verdad en el trabajo, y qué tan rápido sube el valor del IRS con la edad. Cuando aparece o desaparece de un año a otro, la cobertura cambió.
4. Qué pasa cuando deja el empleo
La regla por defecto es breve. Cuando termina su empleo, termina el seguro sobre usted, en la fecha que da el certificado. Hay tres maneras de mantener cobertura después, y solo una es un derecho que da Florida:
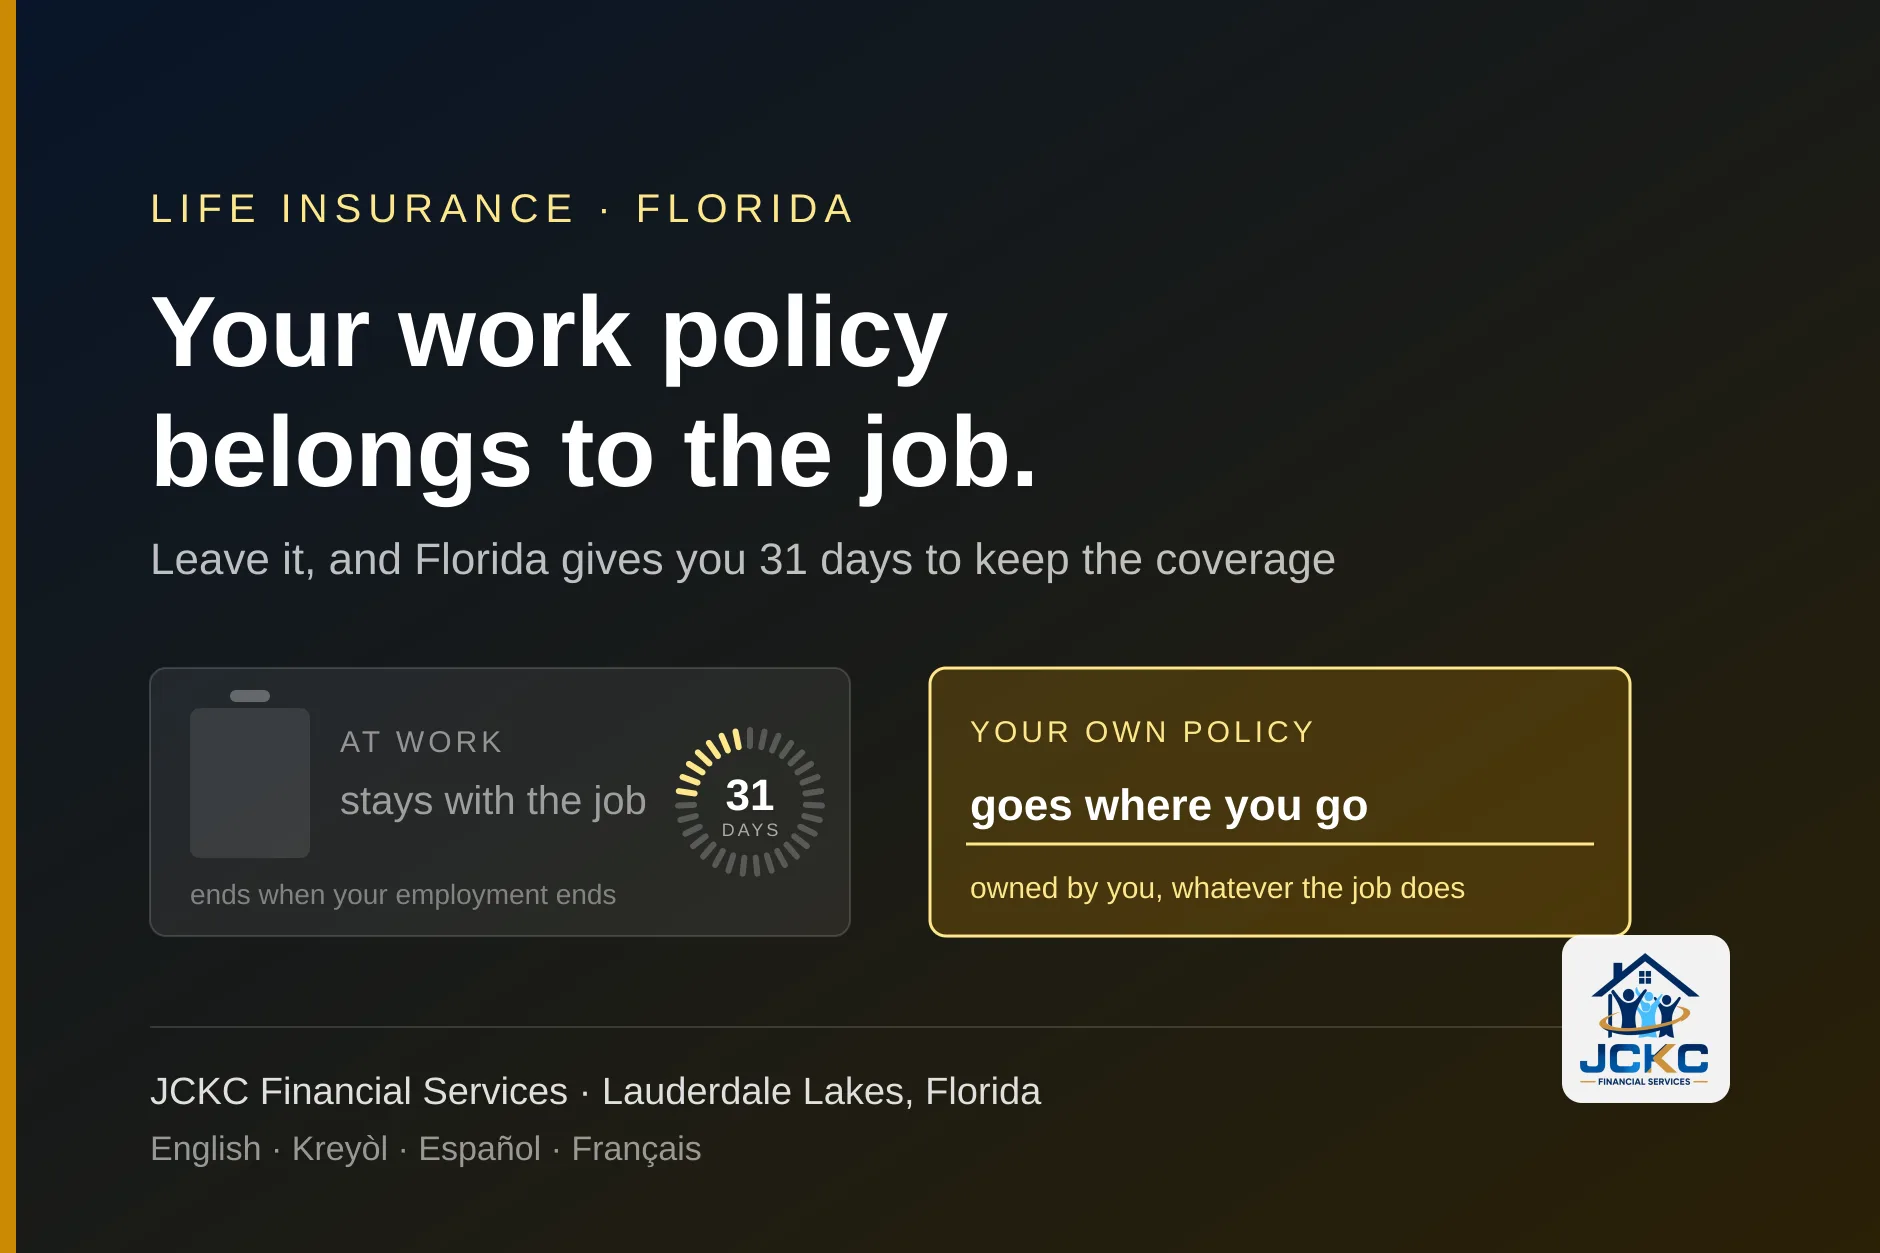
- Conversión. La ley de Florida exige que una póliza de vida grupal le permita convertir la cobertura que pierde en una póliza individual de la misma aseguradora, sin prueba de asegurabilidad, si usted actúa dentro de 31 días. La sección 5 recorre la ley línea por línea.
- Portabilidad, si su certificado la ofrece. Algunas pólizas grupales le permiten mantener cobertura temporal grupal después de irse, normalmente pagándole directamente a la aseguradora. Es una función del contrato, no un derecho de ley: si la tiene, cuánto puede mantener, por cuánto tiempo y a qué precio, todo está en el certificado.
- Una póliza propia. Comprada en sus propias condiciones, evaluada según su salud en ese momento y de su propiedad pase lo que pase con el empleo. Lo ideal es que ya exista antes de necesitarla.
El cambio de empleo es justamente cuando esto sale mal: la gente supone que el siguiente empleo trae seguro de vida, lo que puede ser cierto después de un período de espera y por otro monto, mientras corren los 31 días. Si la razón de irse fue un despido, la cobertura médica es el problema más ruidoso, y lo tratamos aparte en nuestra guía sobre la cobertura después de perder el empleo. Ponga la fecha límite del seguro de vida en la misma lista.
5. El derecho de conversión de Florida, palabra por palabra
La sección 627.566 de los Estatutos de Florida es corta, y cada cláusula importa. Dispone que cuando el seguro sobre una persona cubierta, o sobre un dependiente cubierto, cesa por terminación del empleo o de la pertenencia a la categoría elegible, la persona tiene derecho a que la aseguradora le emita una póliza individual de seguro de vida sin prueba de asegurabilidad y sin beneficios de salud ni otros beneficios suplementarios, siempre que la solicitud se presente y la primera prima se pague dentro de los 31 días siguientes a esa terminación. Esto significa cada condición en la práctica:4
| Lo que dice la ley | Lo que significa para usted |
|---|---|
| La cobertura cesa por terminación del empleo o de la pertenencia a la categoría elegible | Renunciar, ser despedido y perder la elegibilidad aunque siga empleado, por ejemplo al pasar a una categoría que el plan no cubre, pueden activarlo. |
| Emitida “sin prueba de asegurabilidad” | Sin preguntas de salud ni examen médico. Un diagnóstico posterior a su contratación no impide la conversión. |
| Solicitud presentada y primera prima pagada “dentro de los 31 días” siguientes a la terminación | Las dos cosas, no solo una llamada. Cuente desde la fecha en que termina la cobertura, que fija el certificado, y no espere a que la aseguradora se lo recuerde. |
| En cualquiera de las formas que la aseguradora emite habitualmente, “salvo que la póliza grupal puede excluir la opción de elegir seguro temporal” | Puede que solo le ofrezcan cobertura permanente, que por lo general cuesta más por cada dólar de cobertura que la temporal. Revise qué formas permite su certificado. |
| Monto “no mayor que el monto del seguro de vida que cesa” | Puede convertir hasta lo que pierde, no más. Si pasa a otra categoría con nueva cobertura grupal, ese monto puede reducirse. |
| Prima a “la tarifa habitual de la aseguradora en ese momento” según la forma, el monto, la clase de riesgo y la “edad alcanzada en la fecha de vigencia” | Con precio para quien usted es el día que convierte, no el día que lo contrataron. Por eso la conversión puede salir cara. |
| “Sin beneficios de salud ni otros beneficios suplementarios” | Los añadidos que tenía el plan grupal, como funciones por accidente o discapacidad, no pasan a la nueva póliza. |
La misma sección da un privilegio de conversión al dependiente sobreviviente cuando muere el empleado, por la cobertura de dependiente que termina a causa de la muerte, y al dependiente que deja de calificar como familiar bajo el plan mientras el empleado sigue cubierto. La ley no exige que la póliza de conversión sea barata, y por lo general no lo es. Lo que asegura en la práctica es el acceso: alguien cuya salud haría difícil conseguir una póliza nueva todavía tiene una puerta, siempre que la cruce dentro de 31 días.4
6. Cuando es el empleador quien cancela el plan
Otra sección cubre el caso en que usted no se va, pero el plan sí: el empleador cancela el seguro de vida grupal, o la póliza grupal se modifica de manera que termina el seguro de su categoría. La sección 627.567 da el derecho de conversión en ese caso solo a quien haya estado asegurado bajo la póliza al menos cinco años antes de la fecha de terminación, en las mismas condiciones de la sección 627.566.5
Luego permite que la póliza grupal limite la póliza individual al menor de dos montos: la cobertura que usted pierde, menos cualquier seguro de vida al que tenga o llegue a tener derecho bajo cualquier póliza grupal emitida o restablecida por la misma u otra aseguradora dentro de 31 días, o diez mil dólares. Así, alguien con $150,000 de seguro grupal que lleva cuatro años cubierto cuando termina el plan puede no tener ningún derecho de conversión en Florida, y alguien con seis años puede quedar limitado a $10,000. Cuando un nuevo plan grupal reemplaza al anterior, la respuesta es la cobertura del nuevo plan; cuando nada lo reemplaza, puede quedar muy poco.5
Empleadores pequeños y planes que cambian
Si trabaja para un negocio pequeño, una organización sin fines de lucro o una empresa familiar, esta sección le importa más que la de dejar el empleo. Los beneficios de un empleador pequeño pueden cambiar de un año a otro con poco aviso. Si le dicen que el seguro de vida se acaba, pregunte por escrito si hay un plan de reemplazo, cuál es su derecho de conversión y su fecha límite, y no deje correr los 31 días mientras se busca la respuesta.
7. Si muere dentro de los 31 días
La ley de Florida cierra un hueco que de otra forma sería cruel. La sección 627.568 exige que la póliza grupal disponga que, si usted muere durante el período en que podía haber convertido según cualquiera de las dos secciones, y antes de que la póliza individual entrara en vigor, el monto que tenía derecho a convertir se paga como reclamación bajo la póliza grupal, haya presentado o no la solicitud de la póliza individual o pagado su primera prima.6
Solo ayuda si la familia sabe que la cobertura existía. Anote el número del certificado grupal, la aseguradora y el contacto de beneficios en la misma página que sus otras pólizas, y dígale a la persona que se ocuparía de sus asuntos dónde está esa página.
¿Deja un empleo o elige beneficios este mes?
Antes de que empiecen los 31 días, averigüe en qué se convierte su seguro grupal y cuánto costaría una póliza propia de las aseguradoras que representamos.
8. Portabilidad, conversión o póliza propia
Cuando deja un empleo, o cuando decide cuánto depender de la cobertura del trabajo, las tres opciones se comparan así. La columna del costo es cualitativa a propósito: los precios reales dependen de su edad, su salud y la póliza, y los cotizamos uno por uno.
| Portabilidad | Conversión | Póliza propia | |
|---|---|---|---|
| De dónde viene el derecho | Del contrato grupal, si la ofrece | De la ley de Florida, s. 627.566, para las pólizas grupales que rige | De su propio contrato |
| Preguntas de salud | Las fija el certificado | Ninguna: “sin prueba de asegurabilidad” | Por lo general, al solicitarla |
| Plazo | Lo fija el certificado | Solicitar y pagar dentro de 31 días | Cuando usted califique, idealmente mientras trabaja y está sano |
| Tipo de cobertura | Normalmente temporal grupal | Las formas que la aseguradora emite habitualmente; el plan puede excluir la temporal | Usted elige temporal o permanente |
| Cuánto | Límites que fija el certificado | Hasta el monto que pierde | Lo que usted califique y elija |
| Precio | Lo fija el plan grupal, muchas veces sube con la edad | Tarifa habitual de la aseguradora a su edad alcanzada | Fijado al comprar; nivelado durante el plazo en muchas pólizas temporales |
La regla práctica que sale de la tabla: la conversión es la puerta para quien no puede calificar para una cobertura nueva, la portabilidad es el puente cuando un certificado la ofrece en condiciones razonables, y una póliza propia es la base que hace opcionales las otras dos. A quien todavía puede calificar para una póliza individual, por lo general le conviene más comprarla que convertir a una tarifa fijada para una edad mayor y posiblemente en una forma permanente que no necesitaba.
9. Por qué depender solo del seguro grupal es un riesgo para la familia
Las familias que dependen solo del seguro grupal no son descuidadas; dependen de un beneficio que parece permanente y no lo es. Los riesgos son de estructura:
- Termina en el peor momento. Un despido, una enfermedad grave que lo saca del trabajo, un cambio a medio tiempo. Los momentos en que más se necesita la cobertura son los que la terminan.
- El monto es del plan, no de la familia. Una fórmula basada en el salario no sabe nada de una hipoteca, tres hijos o un padre que usted mantiene. Explicamos cómo calcular la cifra que su familia necesita en cuánto seguro de vida necesito; lo importante aquí es que la cifra del empleador es una coincidencia.
- Su salud puede cambiar el precio de todas las alternativas. Sano, usted puede elegir. Después de un diagnóstico, la conversión puede ser la única puerta que queda. Y el empleador puede rediseñar el plan en cualquier correo de inscripción.
- Es un formulario de beneficiario más en el archivo de otro. La cobertura grupal tiene su propia designación con el empleador o la aseguradora, y en los planes del empleador la ley federal puede desplazar la regla de divorcio de Florida. Lo explicamos en quién cobra de verdad su seguro de vida.
La comparación entre temporal, permanente y gastos finales, y una idea de lo que cuesta la cobertura, está en nuestra guía de seguro de vida para familias del sur de la Florida. La versión corta para este artículo: el seguro grupal es un buen añadido y una mala base.
10. Lo que vemos en los hogares del sur de la Florida
En nuestra oficina de Lauderdale Lakes, los hogares a los que más les afecta esto son aquellos donde el trabajo es estable pero los empleos cambian: dos personas que ganan con empleadores distintos, alguien que pasó de un hospital a una agencia o de un grupo hotelero a otro, un padre con un segundo empleo sin ningún beneficio. Muchos mantienen a familiares aquí y en el extranjero, así que la necesidad de la familia es mayor de lo que supone cualquier fórmula basada en el salario.
El otro lado lo vemos en temporada de impuestos. Un monto con código C en un W-2 es muchas veces la forma en que nos enteramos de que un cliente tiene más cobertura grupal de la que sabía, o de que desapareció con un empleo que dejó en marzo. Como preparamos la declaración y colocamos el seguro de vida en la misma oficina, le podemos mostrar las dos líneas a la vez: lo que hace por usted la cobertura del trabajo, lo que le cuesta en impuestos y lo que añadiría una póliza propia, en español, inglés, criollo haitiano o francés.
11. Qué hacer en esta inscripción abierta
Esta es la lista corta, en el orden en que la haríamos durante la inscripción abierta o en la semana en que usted presenta su renuncia:
- Busque su certificado y el resumen de sus beneficios. Anote el monto básico, cualquier monto suplementario, la aseguradora y las reglas sobre la fecha en que termina la cobertura.
- Revise la casilla 12 del W-2 del año pasado buscando el código C. Si hay una cifra, su cobertura pasa de $50,000 y ya sabe aproximadamente cuánto.
- Busque las palabras “conversion” y “portability”. Anote el plazo de cada una, las formas de cobertura permitidas y a quién contactar. Guárdelo con sus otras pólizas.
- Si elige cobertura suplementaria, pregunte por la prueba de asegurabilidad para saber si el monto que eligió está de verdad aprobado.
- Actualice el beneficiario de la cobertura grupal, aparte de todas sus demás pólizas.
- Decida cuánta cobertura quiere tener a su nombre, para que perder el empleo no deje corta a su familia. Así la cobertura grupal es un extra.
- Si se va, ponga la fecha límite de 31 días en su calendario desde el día en que termina la cobertura, y compare la conversión con la portabilidad y con una póliza nueva antes de que se venza.
12. Preguntas frecuentes
¿Qué le pasa a mi seguro de vida del trabajo si renuncio o me despiden?
En la mayoría de los casos la cobertura grupal termina cuando termina su empleo, o poco después, en una fecha que fija el certificado. La ley de Florida exige que una póliza de vida grupal le permita convertir la cobertura que pierde en una póliza individual, sin prueba de asegurabilidad, si usted la solicita y paga la primera prima dentro de 31 días. Algunas pólizas grupales también ofrecen portabilidad, que es una función distinta del contrato. Si no hace ninguna de las dos cosas, la cobertura simplemente desaparece.
¿Cuál es la diferencia entre portabilidad y conversión?
La conversión es un derecho que la ley de Florida exige en toda póliza de vida grupal: usted cambia la cobertura grupal por una póliza individual de la misma aseguradora, sin preguntas de salud, a la tarifa habitual de la aseguradora para su edad en ese momento. La portabilidad no la exige esa ley. Cuando el certificado la ofrece, por lo general le deja mantener cobertura temporal grupal después de irse, en las condiciones que el certificado establece. Lea su certificado para las dos, porque los plazos pueden ser distintos.
¿Por qué aparece un monto de seguro de vida en la casilla 12 de mi W-2 con el código C?
Porque el IRS trata como salario tributable el valor del seguro de vida temporal grupal que paga el empleador por encima de $50,000. Su empleador calcula ese valor con una tabla del IRS basada en su edad, le resta lo que usted haya pagado por la cobertura y suma el resultado a las casillas 1, 3 y 5 de su W-2, y lo vuelve a mostrar en la casilla 12 con el código C. Está sujeto a los impuestos de Seguro Social y Medicare. No es un error, y no es dinero que usted haya recibido.
¿La tabla del IRS es el precio de mi cobertura?
No. La tabla de la Publicación 15-B del IRS es una valoración uniforme que la ley tributaria usa para medir el beneficio, fijada en un reglamento que se aplica desde el 1 de julio de 1999. No es lo que una aseguradora le cobraría por una póliza individual, y no dice nada de lo que costará una póliza de conversión. Los precios dependen de su edad, su salud y la póliza, y los cotizamos de las aseguradoras que representamos.
¿Tengo que contestar preguntas de salud para convertir mi seguro grupal?
No. La ley de Florida dice que la póliza individual se emite sin prueba de asegurabilidad, siempre que usted la solicite y pague la primera prima dentro de 31 días. Esa es la razón principal por la que la conversión importa para alguien cuya salud ha cambiado. La contrapartida es el precio: la prima se fija a la tarifa habitual de la aseguradora para su edad en la fecha de vigencia, y la póliza convertida no lleva beneficios de salud ni otros beneficios suplementarios.
¿Y si muero durante los 31 días antes de convertir?
La ley de Florida exige que la póliza grupal pague, como reclamación bajo la póliza grupal, el monto que usted habría tenido derecho a convertir, haya presentado o no la solicitud o pagado la primera prima. Aun así, su beneficiario tiene que saber que la cobertura existía y que la muerte ocurrió dentro del período de conversión, porque nadie más se lo va a decir.
Mi empleador cambia de aseguradora o cancela el plan. ¿Tengo el mismo derecho de conversión?
No necesariamente. Cuando termina la póliza grupal misma, la ley de Florida solo alcanza a quienes estuvieron asegurados bajo ella al menos cinco años, y permite que la póliza grupal limite la póliza individual al menor de dos montos: la cobertura que usted pierde, menos cualquier nueva cobertura grupal a la que tenga derecho dentro de 31 días, o diez mil dólares. Si un nuevo plan grupal reemplaza al anterior, puede que usted simplemente pase a él. Pregúntelo por escrito a la oficina de beneficios.
Si compro mi propia póliza, ¿debo dejar el seguro grupal?
Por lo general no. El seguro de vida básico que paga el empleador le cuesta poco o nada y se suma a lo que recibe su familia. Lo importante es dejar de depender solo de él: tenga a su nombre lo suficiente para proteger a la familia si el empleo terminara mañana, y trate la cobertura grupal como un añadido.
13. Fuentes
- Internal Revenue Service, Publicación 15-B (2026), Employer’s Tax Guide to Fringe Benefits, sección “Group-Term Life Insurance Coverage” — la exclusión de $50,000, el requisito de la fórmula, la Tabla 2-2 (costo por $1,000 de protección durante un mes), el reporte en las casillas 1, 3, 5 y en la casilla 12 con el código C, el ejemplo resuelto, la regla de $2,000 para dependientes y la regla para exempleados. Edición 2026; la edición 2027 aún no se había publicado. Leído el 2 de noviembre de 2026.
- 26 U.S.C. § 79, Group-term life insurance purchased for employees, texto en Cornell Legal Information Institute — inciso (a), inclusión del costo por encima de $50,000 de cobertura menos los pagos del empleado; inciso (c), costo fijado por primas uniformes en tramos de edad de cinco años establecidos por reglamento. Leído el 2 de noviembre de 2026.
- 26 CFR § 1.79-3, Determination of amount equal to cost of group-term life insurance, eCFR — párrafo (d)(2), Tabla I, primas uniformes por $1,000 de protección de seguro de vida temporal grupal, para la cobertura dada después del 30 de junio de 1999. Leído el 2 de noviembre de 2026.
- Estatutos de Florida (2026), s. 627.566, Conversion on termination of eligibility — póliza individual sin prueba de asegurabilidad, solicitud y primera prima dentro de 31 días, formas, monto, prima según la edad alcanzada, y el privilegio de conversión del dependiente. Leído el 2 de noviembre de 2026.
- Estatutos de Florida (2026), s. 627.567, Conversion on termination of policy — al menos 5 años asegurado, y un límite del menor entre la cobertura perdida, menos la nueva cobertura grupal dentro de 31 días, o diez mil dólares. Leído el 2 de noviembre de 2026.
- Estatutos de Florida (2026), s. 627.568, Death pending conversion — el monto convertible se paga como reclamación bajo la póliza grupal, se haya presentado o no la solicitud o pagado la primera prima. Leído el 2 de noviembre de 2026.
Solo información general; no es asesoría legal ni tributaria. Este artículo describe reglas tributarias federales y estatutos de Florida tal como se publican, con un enlace a cada uno. Su certificado grupal y la póliza maestra, no este artículo, rigen lo que hace su cobertura, incluido si se ofrece portabilidad y qué ley estatal se aplica a la póliza grupal. Los empleados federales, los miembros de las fuerzas armadas y las personas cubiertas por una póliza emitida fuera de Florida pueden estar bajo otras reglas. JCKC Financial Services es una agencia de seguros con licencia y una oficina de impuestos, no un bufete de abogados; nada aquí es una opinión legal, una opinión tributaria sobre su declaración ni una cotización. Las cifras llevan el año de la fuente de la que provienen.