

1. Dos relojes, y cuál es el suyo
Hay dos fechas límite corriendo a la vez, y confundirlas es como la gente termina sin seguro. La primera es la del Mercado y es la generosa: un período especial de inscripción que abre 60 días antes de que pierda la cobertura y sigue abierto 60 días después. Saber que corre en las dos direcciones vale dinero de verdad, porque significa que el plan nuevo puede empezar el mismo día en que termina el viejo, en vez de descubrir el hueco después.1
- Período especial del Mercado — 60 días a cada lado de la pérdida. Igual para todos, sin importar el tamaño del empleador.
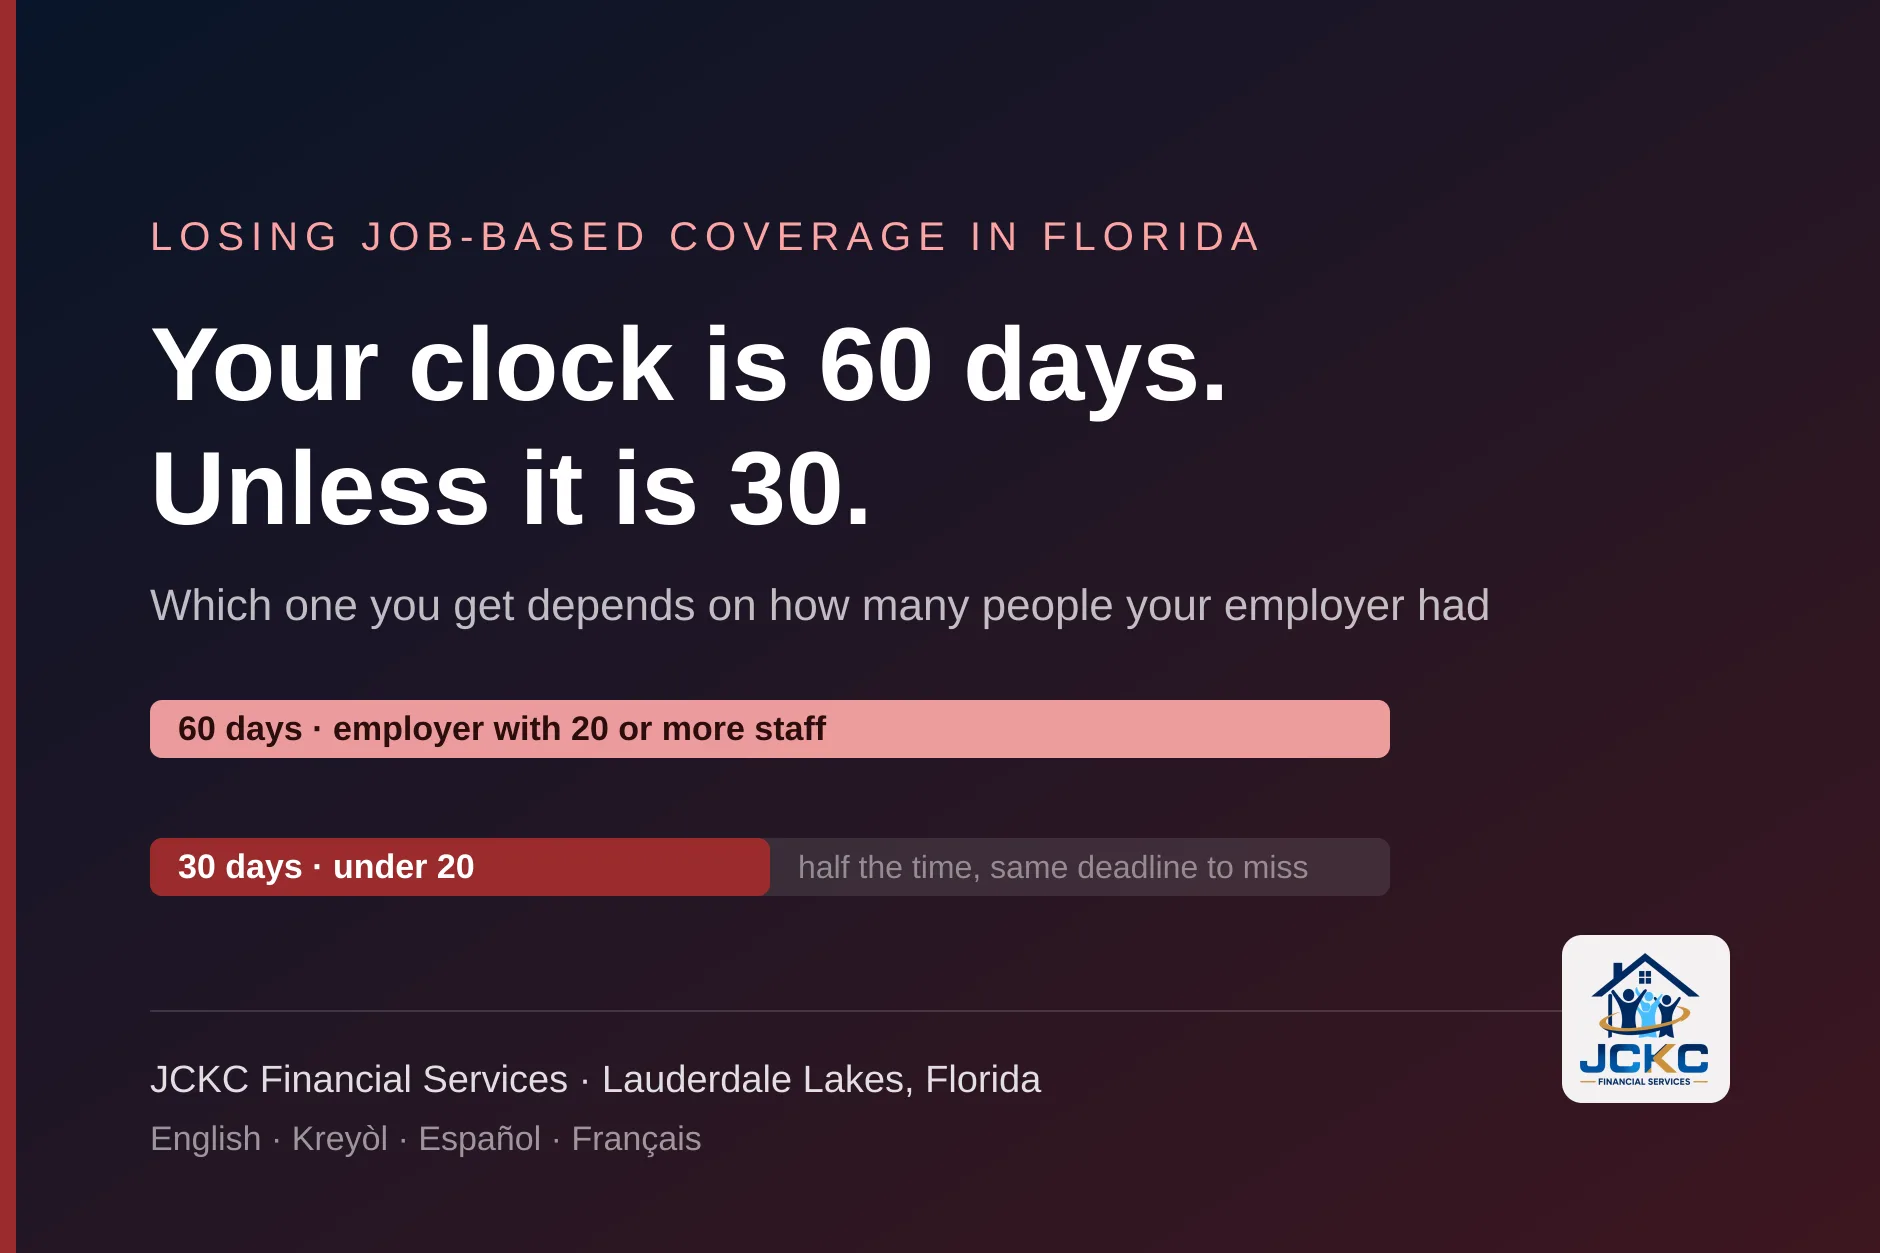
- Elección de COBRA — al menos 60 días, si su empleador tenía 20 o más empleados el año pasado.
- Elección de continuación de Florida — 30 días desde el aviso de la aseguradora, si su empleador tenía menos de 20.
La segunda y la tercera nunca aplican juntas: cuál le toca lo decide por completo cuánta gente tenía su empleador. Es poco probable que alguien del trabajo anterior le explique de qué lado de la línea está, y la carta que llegue no va a decir «esta es la versión de Florida, tiene la mitad del tiempo de siempre». Así que lo primero que hay que establecer es el número de empleados.2
2. Qué cuenta como pérdida de cobertura
El período especial es para la cobertura que se le terminó, no para la que usted terminó. Esa distinción decide si puede comprar un plan en marzo o tiene que esperar hasta enero siguiente, así que vale la pena ser exacto. Estos califican:1
- Perder la cobertura de su empleador, o del plan del empleador de un familiar.
- Que COBRA o la continuación se agoten al final de su plazo.
- Que descontinúen un plan individual o del Mercado.
- Perder la cobertura como dependiente, lo más común al cumplir 26 y salir del plan de un padre.
- Perder Medicaid o CHIP, que tiene un plazo retroactivo más largo, de 90 días en vez de 60.
Tres cosas que no califican
Dejar su cobertura voluntariamente. Perderla porque no se pagaron las primas. Y dejar COBRA voluntariamente, que CuidadoDeSalud.gov dice con esas palabras. También le pedirán documentos que prueben la pérdida, así que guarde la carta de terminación y el aviso de fin de cobertura.
3. COBRA: quién lo tiene, cuánto dura, cuánto cuesta
COBRA es el derecho federal a quedarse en el plan del empleador que acaba de dejar, por su cuenta. Aplica a los planes de salud grupales de empleadores con 20 o más empleados el año anterior, y ese detalle decide todo lo demás:3
- 18 meses cuando el evento calificador es perder el empleo por una razón distinta de mala conducta grave, o un recorte de horas. 36 meses para la mayoría de los demás eventos, como un divorcio o un hijo que sale del plan por edad.
- Hasta el 102% de lo que la cobertura le cuesta al plan. No el 102% de su descuento de nómina: el 102% de la prima completa, con la parte del empleador incluida, más 2% de administración.
- Al menos 60 días para elegir, contados desde el aviso de elección.
- Al menos 45 días después de elegir para hacer el primer pago, y luego un período de gracia mínimo de 30 días en cada pago siguiente.
Ese 102% es el número que sorprende, y es la razón por la que COBRA es tantas veces la respuesta equivocada. Su descuento anterior podía ser de $180 al mes porque el empleador pagaba en silencio $700 de una prima de $880. COBRA son los $880, más el 2%. La cobertura no cambió en nada; lo que cambió es que la cuenta entera pasó a usted.4
4. La regla de Florida para empleadores pequeños
Si el negocio tenía menos de 20 empleados, todo lo anterior le es irrelevante, y de ahí viene casi toda la confusión en este mercado. Florida escribió su propia ley de continuación justo para ese hueco: la sección 627.6692 de los Estatutos de Florida, la Ley de Continuación de Cobertura de Seguro de Salud de Florida. Hace algo parecido con números distintos:5
- Al menos 18 meses de continuación, con una extensión de 11 meses hasta 29 si el Seguro Social determina que usted tiene una discapacidad.
- Hasta el 115% de la prima aplicable — más que el 102% de COBRA — y hasta el 150% de la tarifa grupal durante la extensión por discapacidad.
- 30 días desde el aviso de la aseguradora para elegir por escrito y pagar la primera prima. Este es el reloj del que nadie le avisa.
- 63 días para darle a la aseguradora aviso escrito del evento calificador, en primer lugar.
Lea otra vez esos dos últimos, porque el orden importa y el segundo se pasa por alto fácil: usted avisa a la aseguradora del evento, la aseguradora manda un aviso, y desde ese aviso tiene 30 días para elegir y pagar. No 60. Si está esperando un paquete de COBRA que nunca va a llegar porque su empleador tenía 11 personas, los 30 días pueden estar casi agotados antes de que entienda en qué sistema está.5
Haga una pregunta antes que cualquier otra
¿Cuánta gente tenía el empleador el año pasado? Veinte o más significa COBRA y al menos 60 días. Menos de 20 significa continuación de Florida y 30 días desde el aviso. Todas las demás decisiones salen de esa respuesta, y su antiguo contacto de recursos humanos o la aseguradora del plan la confirman en una llamada.
5. La decisión que más cuesta
Aquí está la parte que más cuesta y menos atención recibe. Mucha gente toma COBRA porque le resulta familiar y porque el papeleo llega primero, sin cotizar la alternativa. Pero que le ofrezcan COBRA no lo descalifica de un crédito fiscal de prima en un plan del Mercado. El IRS lo dice directamente: cuando la cobertura viene de un empleador anterior, incluidos COBRA y la cobertura de jubilados, usted puede rechazarla aunque sea asequible y de valor mínimo, y aun así calificar para el crédito.6
Lo que cambia la respuesta es inscribirse. Por los meses en que de verdad esté inscrito en COBRA usted tiene cobertura, así que no hay crédito por esos meses. Entonces la elección no es «COBRA o nada»: es una continuación a precio completo del plan viejo contra un plan del Mercado subsidiado cuyo precio depende de su ingreso nuevo, más bajo. Un hogar que acaba de perder un sueldo suele ser justo el hogar para el que el subsidio es mayor, que es exactamente cuando la gente deja de buscar.6
La inscripción abierta va del 1 de noviembre al 15 de enero
¿No sabe en qué reloj está? Esa es la pregunta que respondemos más rápido en todo el año.
6. Las tres rutas, lado a lado
Las tres rutas, con los números que de verdad cambian entre ellas:
| COBRA | Continuación de Florida | Plan del Mercado | |
|---|---|---|---|
| Para quién es | Empleador con 20 o más empleados | Empleador con menos de 20 | Cualquiera que califique |
| Tiempo para actuar | Al menos 60 días para elegir | 30 días desde el aviso de la aseguradora | 60 días antes o después de la pérdida |
| Cuánto cuesta | Hasta 102% del costo del plan | Hasta 115% de la prima | Según el ingreso; puede aplicar un crédito |
| Cuánto dura | 18 meses, o 36 en algunos eventos | 18 meses, 29 con discapacidad | El año del plan, renovable |
| Conserva a sus médicos | Sí — es el mismo plan | Sí — es el mismo plan | Solo si están en la red nueva |
| Crédito fiscal de prima | No, por los meses inscrito | No, por los meses inscrito | Sí, si califica |
Dos filas deciden la mayoría de los casos. «Conserva a sus médicos» es la razón por la que a veces la continuación vale lo que cuesta: a mitad de un tratamiento, en un embarazo, o con un especialista que no está dispuesto a cambiar, pagar el 102% para conservar el plan exacto puede ser lo correcto. «Crédito fiscal de prima» es la razón por la que normalmente no lo es.35
7. Perder la cobertura durante la inscripción abierta
Si pierde el trabajo en noviembre o diciembre, probablemente está dentro de dos ventanas a la vez. La inscripción abierta para la cobertura de 2027 va del 1 de noviembre de 2026 al 15 de enero de 2027, y el 15 de diciembre es el último día para inscribirse con cobertura que empieza el 1 de enero; si se inscribe entre el 16 de diciembre y el 15 de enero, la cobertura empieza el 1 de febrero.7
Tener las dos abiertas es una ventaja, pero solo si usa la fecha más temprana. La gente ve «15 de enero» y se relaja, y luego descubre que su cobertura no empieza hasta febrero y que el hueco que intentaba evitar llegó igual. Si su período especial le permite empezar antes, empiece antes. La fecha tardía es una red de seguridad, no un plan.
8. Cuándo empieza de verdad la nueva cobertura
Un hueco de unas pocas semanas no es un tecnicismo: es la ventana en la que un viaje en ambulancia lo paga usted entero. Que el período especial corra 60 días antes de la pérdida existe precisamente para que no tenga ninguno, y es la parte menos aprovechada de la regla.1
Así que si sabe cuál es el último día de su cobertura — un despido con aviso, un contrato que termina, una jubilación planeada antes de los 65 — solicite antes de que llegue, no después. Fuera de la ventana posterior a una pérdida, la cobertura suele empezar el primero del mes siguiente a elegir el plan, lo que puede dejar semanas descubiertas si se inscribe tarde en el mes. Confirme su fecha real de inicio en CuidadoDeSalud.gov antes de cancelar cualquier otra cosa.7
9. Si usted no es ciudadano
Las ventanas de inscripción de arriba funcionan igual sea cual sea su estatus. Lo que cambió para 2027 es quién puede recibir ayuda para pagar. Desde el año del plan 2027, los créditos fiscales de prima y las reducciones de costos compartidos del Mercado se permiten para ciudadanos estadounidenses, nacionales de EE. UU. y solo tres categorías de no ciudadanos: residentes permanentes legales, entrantes cubanos o haitianos, y personas que residen legalmente bajo un Pacto de Libre Asociación.8
Las personas con presencia legal fuera de esas tres todavía pueden inscribirse en un plan del Mercado; lo pagan a precio completo. Si ese podría ser su caso, lea el artículo aparte sobre quién conserva el crédito fiscal en 2027 antes de decidir nada, porque la versión que circula por aquí es falsa para el grupo más numeroso al que asusta: los entrantes cubanos y haitianos conservan el crédito.8
10. Cuatro errores que vemos cada año
Los mismos cuatro, todos los años:1
- Dar por hecho que el número de 60 días le aplica. Le aplica a la ventana del Mercado a todo el mundo, pero no a la elección de continuación si su empleador tenía menos de 20 personas. Esa es de 30 días desde el aviso.
- Tomar COBRA sin cotizar un plan del Mercado. El ofrecimiento no le cuesta nada; inscribirse le cuesta el crédito. Cotice los dos antes de la fecha de elección, no después.
- Cancelar COBRA a mitad de año porque se puso caro. Dejarlo voluntariamente no abre un período especial, así que esa movida puede dejarlo esperando hasta la próxima inscripción abierta.
- Estimar el ingreso con el trabajo que acaba de perder. El subsidio se calcula sobre lo que espera ganar este año, no sobre lo que ganó el año pasado. Usar el sueldo viejo puede borrar un crédito al que tenía derecho.
11. Qué hacer en la primera semana
Cinco cosas, en orden. La primera es la única urgente:9
- Averigüe cuántos empleados tenía el negocio. Veinte o más, está en COBRA y tiene al menos 60 días. Menos de 20, está en la continuación de Florida y el reloj es de 30 días desde el aviso de la aseguradora.
- Anote el último día de cobertura que dice la carta de terminación y cuente 60 días hacia adelante. Esa es su fecha límite del Mercado, y la ventana ya estaba abierta 60 días antes de esa fecha.
- Abra todo lo que llegue. El aviso de elección arranca el reloj se lea o no, y es fácil confundirlo con el papeleo normal de salida.
- Estime el ingreso de este año con honestidad: lo que espera ganar ahora, no el sueldo del año pasado. Ese solo número decide el tamaño del crédito.
- Cotice las tres rutas antes de elegir nada. La continuación conserva su plan y sus médicos exactos; un plan del Mercado puede costar una fracción. Quince minutos con las cifras delante lo resuelven.
12. Preguntas frecuentes
¿Cuánto tiempo tengo para conseguir seguro después de perder el trabajo?
Sesenta días, y la ventana es más amplia de lo que la gente cree: corre 60 días antes de la pérdida y 60 días después, así que puede dejar un plan listo por adelantado y evitar cualquier hueco. La excepción importante es la cobertura de continuación. Si su empleador tenía 20 o más personas, aplica COBRA y el plan debe darle al menos 60 días para elegir. Si tenía menos de 20, COBRA no aplica en absoluto; lo cubre la ley de continuación de Florida, que le da 30 días desde el aviso de la aseguradora para elegir por escrito y pagar.
¿COBRA aplica a los empleadores pequeños en Florida?
No. COBRA federal cubre los planes de salud grupales de empleadores con 20 o más empleados el año anterior. Por debajo de esa línea Florida tiene su propia ley, la sección 627.6692 de los Estatutos de Florida, que hace algo parecido para los planes de empleadores pequeños: al menos 18 meses de continuación, extensibles a 29 meses con una determinación de discapacidad del Seguro Social. Las diferencias que importan son el tope del precio y el reloj, más abajo.
¿Cuánto cuesta COBRA?
Hasta el 102% de lo que la cobertura le cuesta al plan: su descuento de nómina más lo que aportaba su empleador, más un 2% de administración. Ese es el golpe para casi todos, porque la parte del empleador solía ser la mitad más grande. La continuación de Florida para un plan de empleador pequeño tiene un tope más alto, 115% de la prima aplicable, y hasta 150% de la tarifa grupal durante la extensión de 11 meses por discapacidad.
Si me ofrecen COBRA, ¿todavía puedo recibir un subsidio del Mercado?
Sí, siempre que no se inscriba en él. El IRS es explícito: cuando la cobertura viene de un empleador anterior, incluidos COBRA y la cobertura de jubilados, usted puede rechazarla aunque sea asequible y de valor mínimo, y aun así puede calificar para el crédito fiscal de prima en un plan del Mercado. Lo que cambia la respuesta es inscribirse: por los meses en que esté inscrito en COBRA tiene cobertura, así que no hay crédito. El ofrecimiento por sí solo no le cuesta nada.
¿Puedo dejar COBRA después y pasarme a un plan del Mercado con subsidio?
Solo en ciertos momentos. Durante la inscripción abierta, del 1 de noviembre al 15 de enero, puede cambiarse por cualquier razón. Fuera de ella puede cambiarse cuando COBRA se agota, o cuando tiene que empezar a pagar el costo completo porque su empleador deja de aportar. Lo que no funciona es simplemente cancelar COBRA a mitad de año porque es caro: CuidadoDeSalud.gov dice claramente que dejar COBRA voluntariamente no abre un período especial de inscripción, así que por lo general esperaría a la próxima inscripción abierta.
¿Qué no cuenta como pérdida de cobertura?
Tres cosas atrapan a la gente. Dejar su cobertura voluntariamente no califica. Perderla por no pagar las primas no califica. Y dejar COBRA voluntariamente no califica. El período especial de inscripción es para la cobertura que se le terminó, no para la que usted terminó, y le pedirán documentos que prueben la pérdida.
Perdí el trabajo en noviembre. ¿Uso el período especial o la inscripción abierta?
En noviembre y diciembre normalmente está dentro de los dos, que es un buen problema. La inscripción abierta para 2027 va del 1 de noviembre de 2026 al 15 de enero de 2027, y el 15 de diciembre es el último día para inscribirse con cobertura que empieza el 1 de enero. Si su ventana especial de 60 días también está abierta, use la que haga empezar la cobertura antes y no se confíe de la fecha más tardía solo porque existe.
¿Cuánto dura COBRA?
Dieciocho meses cuando el evento calificador es perder el empleo por una razón distinta de mala conducta grave, o una reducción de horas. Treinta y seis meses para la mayoría de los demás eventos, como un divorcio o un hijo que sale del plan por edad. La continuación de Florida para planes de empleadores pequeños también dura al menos 18 meses, y la extensión de 11 meses por discapacidad la lleva a 29.
¿Y si pierdo la fecha límite?
Si pierde tanto la elección de continuación como el período especial de 60 días, la siguiente vía normal es la inscripción abierta, y la cobertura empezaría el 1 de enero o el 1 de febrero según cuándo se inscriba. Antes de aceptar eso, revise si algo más en el hogar abrió una ventana aparte: una mudanza, un matrimonio, un nacimiento, un cambio de ingresos que haga a alguien recién elegible. Llame al Mercado al 1-800-318-2596 o pregúntenos: una fecha perdida merece diez minutos de revisión antes de aceptar meses sin cobertura.
No soy ciudadano estadounidense. ¿Algo de esto funciona distinto para mí?
Las ventanas de inscripción funcionan igual, pero desde el año del plan 2027 una regla aparte reduce quién puede recibir ayuda financiera. Los créditos fiscales de prima del Mercado se permiten para ciudadanos, nacionales de EE. UU. y tres categorías de no ciudadanos: residentes permanentes legales, entrantes cubanos o haitianos, y personas que residen legalmente bajo un Pacto de Libre Asociación. Las demás personas con presencia legal todavía pueden inscribirse, a precio completo. Escribimos sobre eso por separado porque la versión que circula aquí es falsa para el grupo más numeroso al que asusta.
13. Fuentes
- CuidadoDeSalud.gov, Períodos especiales de inscripción — los 60 días antes y después, el plazo retroactivo de 90 días por Medicaid, y lo que no califica, incluido dejar COBRA voluntariamente. Consultada el 26 de octubre de 2026.
- CuidadoDeSalud.gov, COBRA y el Mercado — cuándo puede cambiarse de COBRA, y los 60 días cuando se agota. Consultada el 26 de octubre de 2026.
- Departamento de Trabajo de EE. UU., Continuación de la cobertura de salud (COBRA) — el umbral de 20 o más empleados y el tope del 102%. Consultada el 26 de octubre de 2026.
- Departamento de Trabajo de EE. UU., Employee Benefits Security Administration, An Employee’s Guide to Health Benefits Under COBRA — al menos 60 días para elegir, 18 y 36 meses, 45 días para el primer pago y 30 días de gracia después. Consultada el 26 de octubre de 2026.
- Estatutos de Florida, s. 627.6692, Ley de Continuación de Cobertura de Seguro de Salud de Florida — empleador pequeño definido como menos de 20 en (4)(h), 18 meses en (5)(b)1, la extensión de 11 meses por discapacidad en (5)(c), 115% y 150% en (5)(f) y (5)(c), la elección de 30 días en (5)(e)1 y el aviso de 63 días en (5)(d)1. Consultada el 26 de octubre de 2026.
- Servicio de Impuestos Internos, Preguntas y respuestas sobre el crédito fiscal de prima, Q20 — la cobertura de un empleador anterior puede rechazarse aunque sea asequible y de valor mínimo, sin perder la elegibilidad para el crédito. Página revisada el 21 de septiembre de 2026; consultada el 26 de octubre de 2026.
- CuidadoDeSalud.gov, Fechas y plazos del seguro de salud 2027. Consultada el 26 de octubre de 2026.
- CMS, Center for Consumer Information & Insurance Oversight, Guidance on Noncitizen Eligibility for Advance Payments of the Premium Tax Credit (APTC) and Cost-Sharing Reductions (CSRs) for Plan Year 2027, publicada el 5 de octubre de 2026. Consultada el 26 de octubre de 2026.
- Centro de llamadas del Mercado, 1-800-318-2596, TTY 1-855-889-4325, abierto 24 horas al día.
Solo información general. Este artículo explica reglas federales y de Florida tal como las publican las agencias que las administran; no es asesoría legal, fiscal ni de beneficios, y no es una determinación de su elegibilidad. Solo el Mercado puede decidir su elegibilidad para un crédito fiscal de prima, y solo su empleador anterior o la aseguradora del plan puede confirmar qué reglas de continuación aplican a su plan. Los créditos fiscales de prima dependen de su ingreso, el tamaño de su hogar, su ubicación y el año del plan. Inscríbase y confirme su elegibilidad en CuidadoDeSalud.gov. JCKC Financial Services es una agencia de seguros independiente.