1. Las cifras de 2027, según el IRS
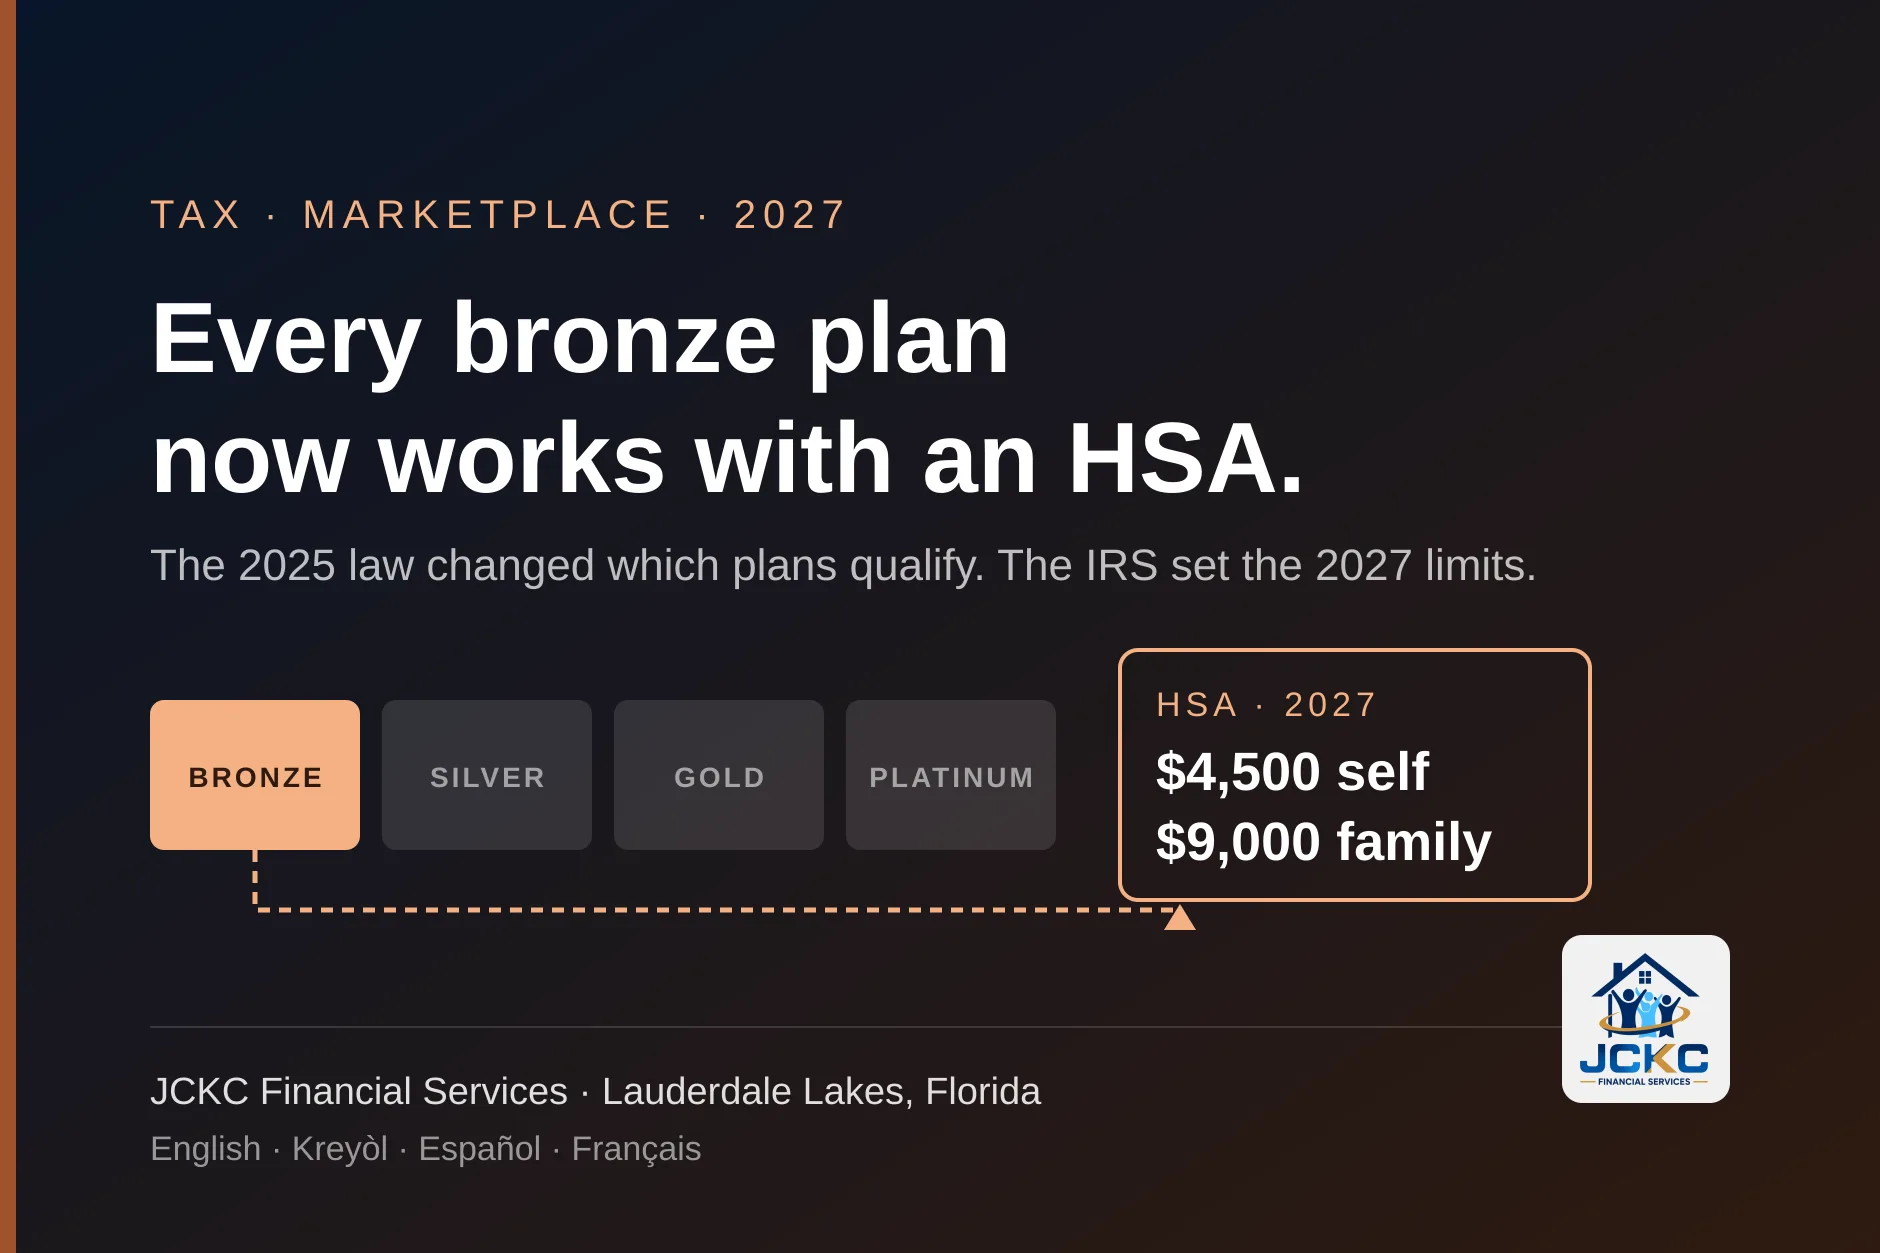
Cada primavera el IRS ajusta por inflación las cifras de las Cuentas de Ahorros para la Salud. Las cantidades de 2027 están en el Procedimiento Tributario (Rev. Proc.) 2026-24, publicado en el Boletín de Rentas Internas del 15 de junio de 2026. Aquí las tiene junto a las de 2026, para que vea qué cambió.1
| Concepto | 2026 | 2027 |
|---|---|---|
| Límite de contribución, cobertura individual | $4,400 | $4,500 |
| Límite de contribución, cobertura familiar | $8,750 | $9,000 |
| Contribución adicional con 55 años o más | $1,000 | $1,000 |
| Deducible mínimo de un plan ordinario de deducible alto, individual | $1,700 | $1,750 |
| Deducible mínimo, familiar | $3,400 | $3,500 |
| Máximo de gastos de bolsillo de un plan ordinario de deducible alto, individual | $8,500 | $8,700 |
| Máximo de gastos de bolsillo, familiar | $17,000 | $17,400 |
| Cuotas de atención primaria directa permitidas al mes | $150 ($300 si cubre a más de una persona) | $150 ($300 si cubre a más de una persona) |
La columna de 2026 proviene de la Publicación 969 del IRS, que también establece los $1,000 adicionales para personas de 55 años o más. Esa cantidad no figura entre las cifras ajustadas por inflación en el procedimiento de 2027, así que se mantiene en $1,000. Individual con el adicional suma $5,500 para 2027; familiar con el adicional suma $10,000.2
El límite es un tope, no una meta. Puede depositar cualquier cantidad hasta ese tope, incluso nada en un mes difícil. El dinero que no gaste se queda en la cuenta y pasa de un año a otro; no hay regla de “úselo o piérdalo” como en muchas cuentas flexibles de gastos.
2. Qué cambió: los planes Bronce y Catastróficos ya cuentan
Hasta 2026, un plan del Mercado solo podía combinarse con una HSA si cumplía la definición del IRS de plan de salud de deducible alto (HDHP): un deducible al menos igual al mínimo de la tabla y un máximo de gastos de bolsillo no mayor que el tope. Muchos planes Bronce no pasaban esa prueba, casi siempre porque su máximo de gastos superaba el tope de la HSA o porque pagaban algunos servicios antes del deducible. La ley tributaria federal de 2025, que el IRS llama One, Big, Beautiful Bill, cambió eso. En palabras del IRS, desde el 1 de enero de 2026 los planes Bronce y Catastróficos disponibles en un Mercado “se consideran compatibles con una HSA, cumplan o no la definición general de un HDHP”. La guía del IRS sobre el cambio, el Aviso 2026-05, añade que no es necesario comprarlos a través de un Mercado para que califiquen.3
HealthCare.gov ahora lo dice en una línea: todos los planes Bronce y Catastróficos funcionan con una HSA. Algunos planes de otros niveles metálicos también están designados como elegibles para una HSA, porque cumplen la definición ordinaria. Si quiere repasar qué significan en la práctica Bronce, Plata, Oro y Catastrófico, nuestra guía de los niveles metálicos lo explica.4
Lo que todavía se explica mal
Un plan Bronce no tiene que cumplir el deducible de $1,750 ni el máximo de $8,700 para funcionar con una HSA. Esas cifras deciden si califica un plan ordinario — un plan Plata, un plan Oro, un plan de empleador. Para los planes Bronce y Catastróficos la ley resuelve la cuestión por nivel metálico. Si una página o un resumen de plan anterior a 2026 le dijo que su plan Bronce “no era elegible para HSA”, esa respuesta ya no está vigente.
3. Quién puede realmente aportar
Que el plan califique es la mitad de la prueba. El IRS llama a la otra mitad ser una “persona elegible”, y se comprueba mes a mes. Para cada mes que quiera contar, todo esto debe ser cierto el primer día del mes:2
- Usted tiene un plan que califica — para un hogar del Mercado, cualquier plan Bronce o Catastrófico, u otro plan designado como elegible para HSA.
- No tiene otra cobertura médica que lo descalifique. El caso típico es el plan ordinario de empleador de su cónyuge que también lo cubre a usted; que su cónyuge tenga ese plan no es problema si usted no está en él. Se permiten la cobertura dental, de visión, de accidentes, de discapacidad y de cuidado a largo plazo.
- No está inscrito en Medicare.
- Nadie puede reclamarlo como dependiente en su declaración de impuestos.
Si empieza a mitad de año, el límite normalmente se prorratea según los meses en que fue elegible. Hay un atajo, la regla del último mes: si es elegible el 1 de diciembre, puede aportar la cantidad de todo el año, pero luego debe seguir siendo elegible hasta el diciembre siguiente, un plazo que el IRS llama período de prueba. Si deja de serlo antes por una razón que no sea fallecimiento o discapacidad, parte de lo aportado pasa a ser ingreso gravable, con un impuesto adicional del 10%. Quien cambia de trabajo o de cobertura con frecuencia debería usar la cantidad prorrateada.2
4. Bronce o Catastrófico: el subsidio decide
Ahora que tanto el plan Bronce como el Catastrófico se combinan con una HSA, la elección depende de otra cosa. Los planes Catastróficos están disponibles solo para menores de 30 años o para personas que califican para una exención por dificultad económica o por asequibilidad, y HealthCare.gov es explícito: con ellos no puede usar el crédito tributario para la prima y paga la prima completa. Los planes Bronce están disponibles en todas partes y sí califican para el crédito. La propia comparación de HealthCare.gov concluye que un plan Bronce con HSA suele ser mejor opción que un Catastrófico, aunque en algunas zonas el Catastrófico puede convenir más.4
La regla del IRS dice lo mismo desde el lado tributario: para ser elegible para el crédito tributario debe estar inscrito en cobertura del Mercado “excluyendo la cobertura ‘catastrófica’”. Para la mayoría de los hogares de Broward que califican para ayuda, eso lo decide. Un plan Bronce le da el crédito y la HSA juntos; un plan Catastrófico le obliga a elegir. Si de todos modos no recibiría crédito, compare las dos primas y los deducibles uno al lado del otro antes de decidir.5
5. Cómo un depósito en la HSA puede aumentar su crédito tributario
Esta es la parte del cambio que más importa para un hogar del Mercado, y casi nadie la explica. El dinero que usted mismo deposita en su HSA se deduce en su declaración federal aunque no detalle deducciones. Se resta antes de calcular su ingreso bruto ajustado. El crédito tributario para la prima se calcula sobre el ingreso del hogar, que el IRS define como el ingreso bruto ajustado modificado (MAGI): su ingreso bruto ajustado más algunas partidas, como intereses exentos de impuestos y Seguro Social no gravable. Así que, en la mayoría de los casos, cada dólar que entra en su HSA es un dólar menos en el ingreso con el que se calcula su crédito.25
El IRS describe el crédito como la prima del segundo plan Plata de menor costo para su hogar, menos un porcentaje del ingreso del hogar. Si baja el ingreso, baja la parte que se espera que usted pague, y el crédito tiende a subir. Hay además una línea que en 2027 pesa más que hace unos años. El IRS indica que el crédito está disponible, por lo general, entre el 100% y el 400% del nivel federal de pobreza, y que la ampliación por encima del 400% se aplicó solo a los años tributarios 2021 a 2025. Para un hogar justo por encima del 400%, un depósito en la HSA puede ser lo que devuelva el ingreso por debajo de esa línea. Nuestra respuesta sobre los límites de ingreso para los subsidios de la ACA en Florida tiene las cifras en dólares.5
No tiene que esperar a la temporada de impuestos para ver el efecto. La lista de HealthCare.gov de gastos que puede restar del ingreso en su solicitud del Mercado incluye los depósitos a una Cuenta de Ahorros para la Salud, en situaciones limitadas, junto con los aportes a una IRA y los intereses de préstamos estudiantiles. Planifique sus depósitos del año y nosotros incluimos esa cifra en su estimado de ingreso cuando lo inscribimos. Después, haga los depósitos. Un estimado basado en aportes que nunca hace es un estimado demasiado bajo.6
Dos precauciones antes de contar con ello
Primero, ya no hay tope para devolver el crédito anticipado en exceso: para los años tributarios posteriores a 2025, el IRS dice que se devuelve la diferencia completa. Si planifica $4,500 en depósitos y hace $1,000, la diferencia vuelve en su declaración. Nuestro artículo sobre cómo elegir su cifra de ingreso para 2027 si trabaja por cuenta propia explica por qué estimar con cuidado. Segundo, una HSA no es lo mismo que la deducción de primas de seguro médico para trabajadores por cuenta propia, que tiene sus propias reglas; nuestra respuesta sobre deducir primas si trabaja por cuenta propia la explica. Ambas pueden reducir el mismo ingreso, y el orden en que se calculan importa.
¿Le conviene una HSA a su hogar?
Depende de su ingreso, su plan y cuánta atención médica espera usar. Hacemos los cálculos con usted antes de inscribirse.
6. Atención primaria directa y telesalud
La misma ley hizo dos cambios menores que importan a quienes usan la atención médica de formas más nuevas. La telesalud y otra atención a distancia ahora pueden cubrirse antes del deducible sin que usted pierda la elegibilidad para la HSA, de forma permanente, para los años de plan que comienzan el 1 de enero de 2025 o después. Y desde el 1 de enero de 2026, una persona elegible inscrita en ciertos acuerdos de atención primaria directa — el modelo de membresía mensual en el que usted paga una cuota fija al consultorio por la atención primaria — puede seguir aportando a una HSA y puede pagar esas cuotas periódicas con ella libres de impuestos.3
Hay un límite. El acuerdo solo sigue siendo compatible si sus cuotas totales de atención primaria directa no superan $150 al mes, o $300 si el acuerdo cubre a más de una persona. La ley ajusta esas cantidades por inflación a partir de 2027, y las cifras del IRS para 2027 las dejan en $150 y $300. Una membresía con un precio por encima de esa línea puede quitarle el derecho a aportar en los meses en que aplique. Pida al consultorio la cuota mensual exacta por escrito antes de firmar.1
7. A los 55, $1,000 más. Con Medicare, se detiene todo
Si tiene 55 años o más al final del año tributario, su límite sube $1,000. Para 2027 eso significa $5,500 con cobertura individual o $10,000 con cobertura familiar. Es la década más útil para una HSA, porque se acercan los años en que el gasto médico suele aumentar, y el dinero que queda en la cuenta sigue creciendo libre de impuestos hasta que lo necesite. Después de los 65, los retiros para fines no médicos pagan impuesto como ingreso, pero ya no llevan el impuesto adicional del 20% que se aplica antes.2
El alto es igual de firme. El IRS dice que su límite de contribución es cero a partir del primer mes en que está inscrito en Medicare, incluidos los meses de cobertura retroactiva. Como la Parte A sin prima puede empezar de forma retroactiva cuando se inscribe después de los 65, Medicare.gov indica a las personas con HSA que ellas y su empleador deben dejar de aportar seis meses antes de jubilarse o de solicitar beneficios del Seguro Social. De lo contrario, los aportes hechos en esos meses retroactivos pueden convertirse en aportes en exceso, que el IRS por lo general grava con un 6% por cada año que permanecen en la cuenta. Si le faltan uno o dos años para los 65, planifique la fecha del último aporte antes de presentar su declaración.27
8. El ángulo de Florida: la deducción federal es todo el beneficio
En la mayor parte del país una HSA ahorra dos capas de impuesto sobre la renta. En Florida ahorra una, porque no hay segunda capa. El Departamento de Ingresos de Florida lo dice claramente: “Florida no impone un impuesto personal sobre la renta, así que no hay requisitos de presentación”. No existe una declaración estatal en la que se pueda tomar, sumar o perder una deducción de HSA. Eso hace que la deducción federal sea todo el beneficio tributario para un hogar de Florida — y, para los hogares del Mercado, el efecto sobre el crédito tributario descrito en la sección 5, que puede ser mayor que el impuesto ahorrado.8
Esa combinación es común entre los hogares que atendemos en Lauderdale Lakes y en todo Broward: personas que trabajan por cuenta propia, conductores de aplicaciones, asistentes de salud en el hogar, dueños de pequeños negocios, familias en las que uno de los cónyuges trabaja para sí mismo. Muchos ya tienen planes Bronce porque la prima es la más baja después del crédito, y hasta este año ese plan no permitía abrir una HSA. Ahora sí. Como preparamos la declaración y hacemos la inscripción bajo el mismo techo, el depósito, el estimado de ingreso y la conciliación en el Formulario 8962 quedan en las mismas manos, en español, inglés, francés o criollo haitiano.
9. Dónde se equivoca la gente
Las reglas no son difíciles. Los errores vienen de suponer algo que antes era cierto, o de confundir dos cuentas que suenan parecido.
- Pagar la prima con la HSA. Por lo general no está permitido. Las excepciones son limitadas — cobertura de continuación como COBRA, cobertura mientras recibe compensación por desempleo, seguro de cuidado a largo plazo — y la prima mensual del Mercado no es una de ellas.
- Aportar más del límite. Los aportes en exceso no son deducibles y por lo general pagan un 6% por cada año que permanecen en la cuenta. Puede evitar ese impuesto retirando el exceso y sus ganancias antes de la fecha límite de su declaración, incluidas las prórrogas.
- Elegir un Catastrófico por la HSA y perder el crédito. La cobertura catastrófica no califica para el crédito tributario para la prima. Si usted es elegible para uno, compare primero con un plan Bronce.
- Incluir depósitos en la solicitud y no hacerlos. Sin tope de devolución después de 2025, cada dólar de depósito que planificó y no hizo puede volver como crédito que tiene que devolver.
- Olvidar la otra cobertura. Si el plan ordinario de empleador de su cónyuge también lo cubre a usted, quizá no sea una persona elegible aunque su propio plan sea Bronce.
- Gastar en cosas que no son médicas. Antes de los 65 ese dinero paga impuesto como ingreso y por lo general un impuesto adicional del 20%. Guarde los recibos que muestren que cada retiro pagó un gasto médico calificado.
- Pasar por alto la letra pequeña de la regla del último mes. Aportar el año completo después de entrar tarde en el año lo compromete a seguir siendo elegible hasta el diciembre siguiente.
10. Qué hacer antes del 15 de diciembre
La Inscripción Abierta para la cobertura de 2027 empieza el 1 de noviembre. El 15 de diciembre es el último día para elegir un plan que empiece el 1 de enero, y el 15 de enero termina la Inscripción Abierta. Si una HSA forma parte de su plan de 2027, la decisión va antes del 15 de diciembre, porque cambia qué plan elige y qué ingreso declara.9
- Decida si un plan Bronce se ajusta a la atención médica que su hogar usa de verdad. Una HSA no achica un deducible alto; le da una forma con ventajas fiscales de ahorrar para cubrirlo.
- Revise las pruebas del primer día del mes para cada persona: sin otra cobertura que descalifique, nadie en Medicare ni a punto de estarlo, nadie que sea dependiente de otra persona.
- Elija un depósito realista para 2027 — hasta $4,500 individual o $9,000 familiar, más $1,000 con 55 años o más — y prográmelo como una transferencia mensual que pueda mantener.
- Traiga esa cifra a su cita de inscripción para incluirla en el estimado de ingreso, y actualice la solicitud si su plan cambia durante el año.
- Si está cerca de los 65, anote la fecha seis meses antes de jubilarse o de solicitar beneficios del Seguro Social, y deje de aportar ahí.
- Si está pensando en una membresía de atención primaria directa, pida la cuota mensual por escrito y compárela con $150, o $300 para más de una persona.
- Guarde todos los recibos. En la temporada de impuestos declaramos los aportes y los retiros en el Formulario 8889 y conciliamos el crédito en el Formulario 8962.
11. Preguntas frecuentes
¿Cuáles son los límites de contribución a una HSA para 2027?
Para el año calendario 2027 el IRS fijó el límite en $4,500 si su plan calificado lo cubre solo a usted y en $9,000 si cubre a su familia, en el Procedimiento Tributario (Rev. Proc.) 2026-24. Si usted tiene 55 años o más al final del año, puede aportar $1,000 adicionales. Como comparación, los límites de 2026 fueron $4,400 y $8,750.
¿Puedo abrir una HSA con un plan Bronce del Mercado?
Sí, desde el 1 de enero de 2026. Una ley federal de 2025 trata todo plan Bronce y Catastrófico como compatible con una HSA, cumpla o no la prueba habitual de deducible alto. Usted todavía debe ser una persona elegible: sin otra cobertura que lo descalifique, sin estar inscrito en Medicare y sin ser dependiente de otra persona en sus impuestos. HealthCare.gov ahora dice claramente que todos los planes Bronce y Catastróficos funcionan con una HSA.
¿Mi plan Bronce tiene que cumplir el deducible de $1,750 y el máximo de gastos de $8,700?
No. Esas cifras de 2027 definen un plan ordinario de deducible alto, que es la forma en que califican los planes Plata, Oro o de empleador. Según el IRS, con la ley de 2025 los planes Bronce y Catastróficos cuentan como compatibles con una HSA cumplan o no esa definición.
¿Depositar dinero en una HSA baja mi prima del Mercado?
Puede bajarla. Su depósito se deduce en su declaración federal aunque no detalle deducciones, lo que reduce su ingreso bruto ajustado, y el crédito tributario para la prima se calcula sobre el ingreso bruto ajustado modificado, que parte de esa cifra. Con un ingreso menor, la parte que se espera que usted pague por el plan de referencia baja, y el crédito tiende a subir. HealthCare.gov le permite restar los depósitos a una HSA al estimar su ingreso en la solicitud. Cuánto le ayuda depende de su ingreso y su hogar, por eso lo calculamos con usted.
¿Puedo pagar mi prima del seguro médico con la HSA?
Por lo general, no. El IRS menciona excepciones limitadas, como la cobertura de continuación tipo COBRA, la cobertura mientras recibe compensación por desempleo y el seguro de cuidado a largo plazo. Su prima mensual del Mercado no es una de ellas. El dinero de la HSA paga deducibles, copagos, coseguro y otros gastos médicos calificados.
Tengo un plan Catastrófico. ¿Puedo tener subsidio y HSA?
Puede tener la HSA. No puede recibir el crédito tributario para la prima con un plan Catastrófico: tanto HealthCare.gov como el IRS indican que esa cobertura no califica. Si usted es elegible para el crédito, un plan Bronce normalmente le da la HSA y el subsidio a la vez.
¿Cuándo debo dejar de aportar por causa de Medicare?
Su límite de HSA es cero desde el primer mes en que está inscrito en Medicare, incluidos los meses que Medicare cubre de forma retroactiva. Medicare.gov dice que usted y su empleador deben dejar de aportar seis meses antes de jubilarse o de solicitar beneficios del Seguro Social, para que la cobertura retroactiva no genere una multa tributaria.
¿Florida cobra impuestos sobre mi HSA?
Florida no impone un impuesto personal sobre la renta, según el Departamento de Ingresos de Florida. No existe una declaración estatal en la que se pueda sumar o restar una deducción de HSA. Lo que usted ahorra es el impuesto federal sobre la renta del dinero que deposita, más el efecto sobre su crédito tributario si tiene cobertura del Mercado.
¿Ahora se permite una membresía de atención primaria directa con una HSA?
Sí, desde 2026, con límites. Una persona elegible inscrita en un acuerdo de atención primaria directa puede seguir aportando y puede pagar las cuotas periódicas con la HSA libres de impuestos, siempre que el total no supere $150 al mes, o $300 si el acuerdo cubre a más de una persona. El IRS mantuvo las mismas cantidades para 2027.
12. Fuentes
- IRS, Boletín de Rentas Internas 2026-25 (15 de junio de 2026), Rev. Proc. 2026-24 — límites de contribución HSA de 2027 de $4,500 individual y $9,000 familiar; deducible mínimo de un plan de deducible alto en 2027 de $1,750 / $3,500 y máximo de gastos de $8,700 / $17,400; límites de cuotas de atención primaria directa de $150 / $300 al mes, vigentes para los meses posteriores al 31 de diciembre de 2025 y sin cambio para 2027. Consultado el 30 de octubre de 2026.
- IRS, Publicación 969 (2025), Cuentas de Ahorros para la Salud y otros planes de salud con beneficios fiscales — límites de 2026 de $4,400 / $8,750 y cifras HDHP de 2026 de $1,700 / $3,400 y $8,500 / $17,000; contribución adicional de $1,000 a los 55; reglas de persona elegible; regla del último mes y período de prueba; deducción aunque no detalle deducciones; límite cero desde el primer mes de Medicare, incluida la cobertura retroactiva; impuesto de 6% sobre aportes en exceso; impuesto adicional del 20% y sus excepciones; límites para pagar primas. Consultado el 30 de octubre de 2026.
- IRS, IR-2025-119, el Tesoro y el IRS publican guía sobre los nuevos beneficios tributarios para participantes de HSA bajo la One, Big, Beautiful Bill (9 de diciembre de 2025), que anuncia el Aviso 2026-05 — planes Bronce y Catastróficos compatibles con una HSA desde el 1 de enero de 2026, cumplan o no la definición general de HDHP, y no solo si se compran en un Mercado; acuerdos de atención primaria directa desde el 1 de enero de 2026; telesalud antes del deducible de forma permanente para los años de plan que comienzan el 1 de enero de 2025 o después. Consultado el 30 de octubre de 2026.
- HealthCare.gov, Las Cuentas de Ahorros para la Salud funcionan con muchos planes del Mercado — todos los planes Bronce y Catastróficos funcionan con una HSA; quién puede comprar un plan Catastrófico; el crédito tributario aplica a los planes Bronce y no a los Catastróficos. Consultado el 30 de octubre de 2026.
- IRS, Preguntas y respuestas sobre el crédito tributario de prima (FS-2025-10) — P5 elegibilidad excluyendo la cobertura catastrófica; P7 el rango del 100% al 400% y la ampliación de 2021 a 2025; P8 el ingreso del hogar como ingreso bruto ajustado modificado; P24 cómo se calcula el crédito; P31 sin tope de devolución para los años tributarios posteriores a 2025. Consultado el 30 de octubre de 2026.
- HealthCare.gov, Reporting income expenses — los depósitos a una Cuenta de Ahorros para la Salud están entre los gastos que puede restar del ingreso en la solicitud del Mercado, en situaciones limitadas. Consultado el 30 de octubre de 2026.
- Medicare.gov, Working past 65 — dejar de aportar a la HSA seis meses antes de jubilarse o de solicitar beneficios del Seguro Social. Consultado el 30 de octubre de 2026.
- Departamento de Ingresos de Florida, Do I have to file a personal income tax return in Florida? — Florida no impone un impuesto personal sobre la renta (referencia: Sección 5, Constitución de Florida). Consultado el 30 de octubre de 2026.
- HealthCare.gov, When can you get health insurance? — la Inscripción Abierta empieza el 1 de noviembre; 15 de diciembre para cobertura desde el 1 de enero; la Inscripción Abierta termina el 15 de enero. Consultado el 30 de octubre de 2026.
Solo para información general; no es asesoría tributaria para su caso. Este artículo describe las reglas tributarias federales y las reglas del Mercado tal como las publican el IRS, HealthCare.gov y Medicare.gov, con un enlace a cada fuente. Las cifras corresponden a los años indicados. Que una HSA le ayude depende de su ingreso, su hogar, su cobertura y su uso de atención médica, y el crédito tributario que recibe se determina en su declaración federal. JCKC Financial Services prepara declaraciones de impuestos y es una agencia de seguros con licencia; no somos un banco y no guardamos ni invertimos fondos de HSA. Los documentos del plan, no este artículo, determinan lo que cubre cada plan.