1. Les chiffres 2027, selon l’IRS
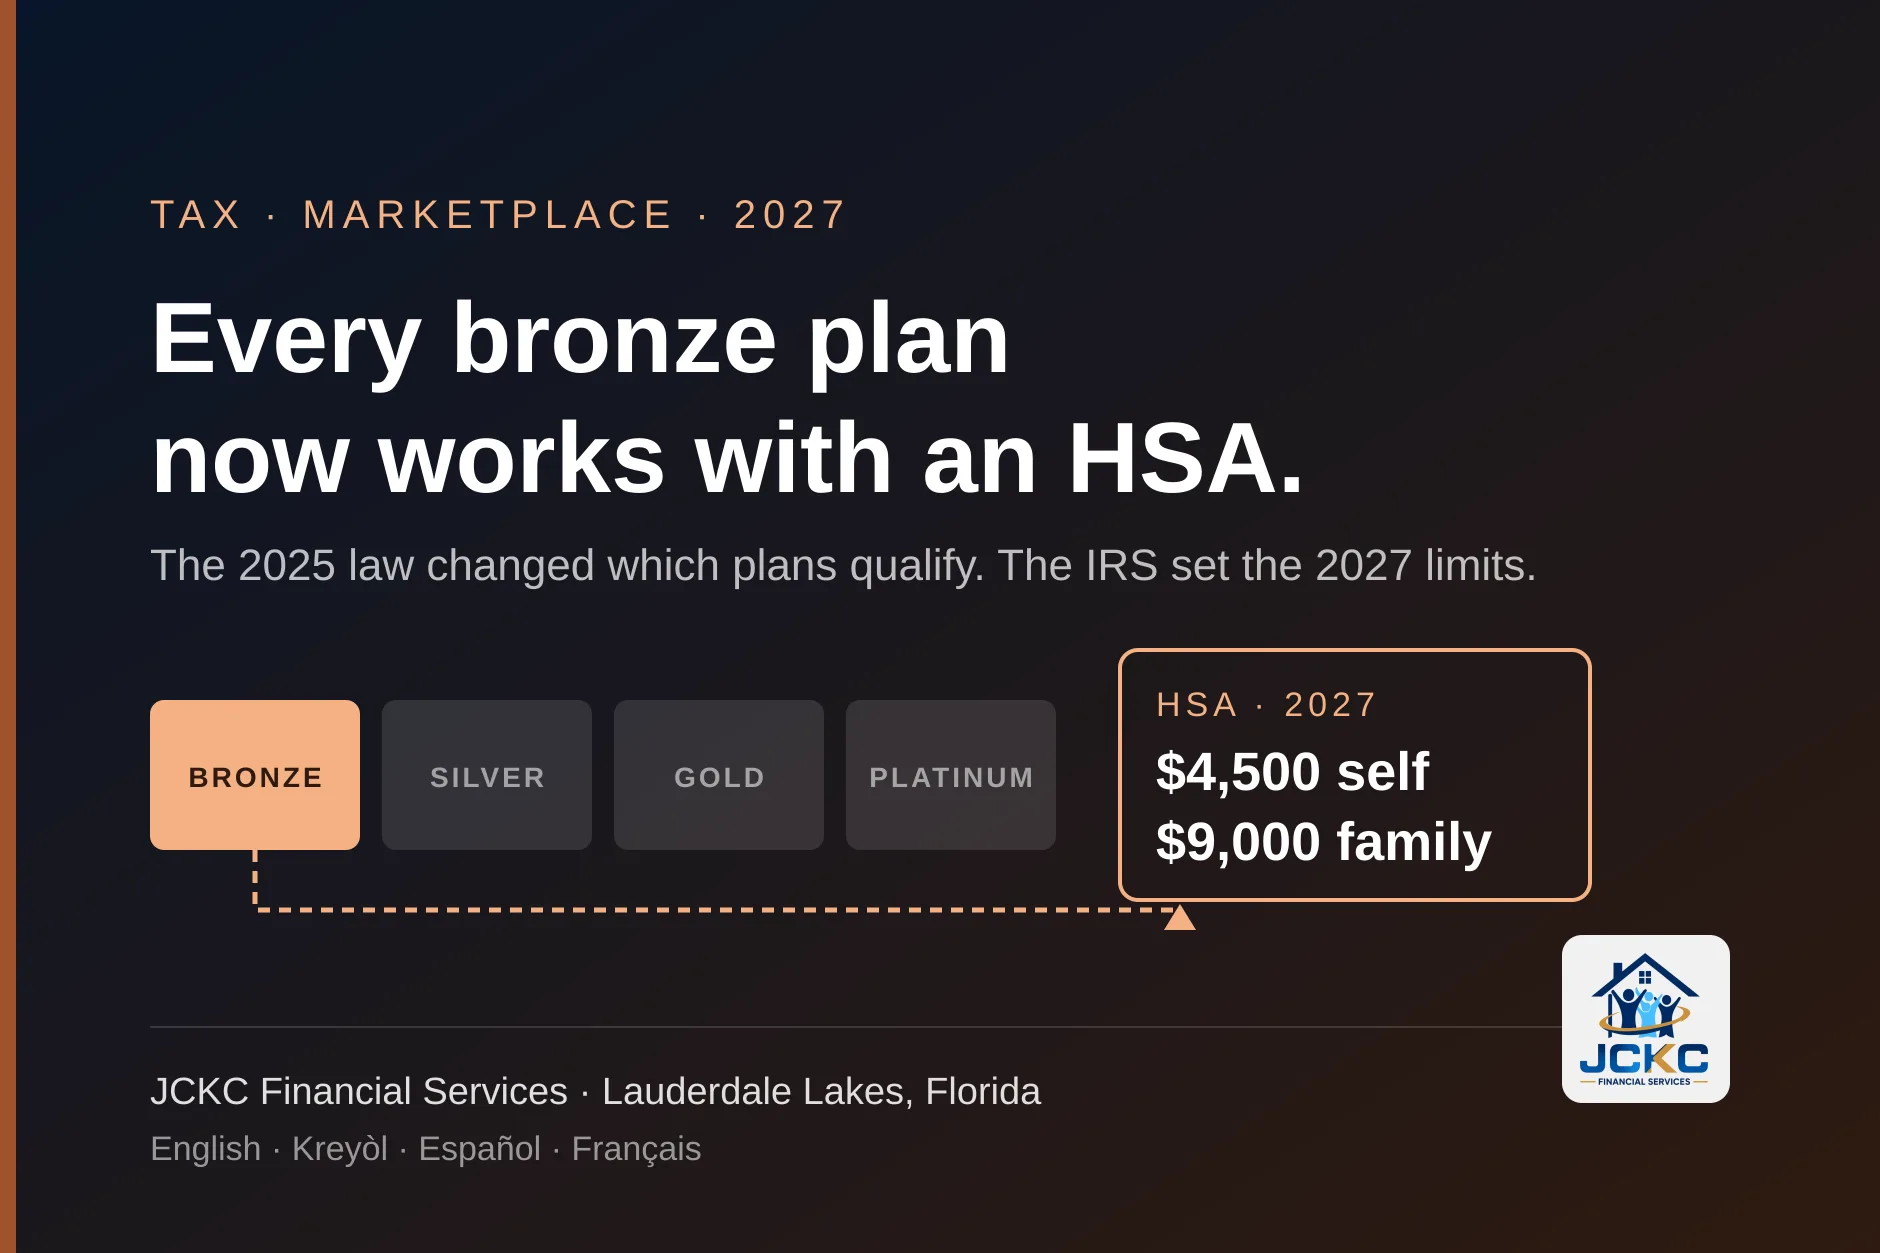
Chaque printemps, l’IRS ajuste à l’inflation les chiffres des comptes d’épargne santé. Les montants 2027 figurent dans la Revenue Procedure 2026-24, publiée dans l’Internal Revenue Bulletin du 15 juin 2026. Les voici à côté des montants 2026, pour que vous voyiez ce qui a bougé.1
| Élément | 2026 | 2027 |
|---|---|---|
| Plafond de cotisation, couverture individuelle | 4 400 $ | 4 500 $ |
| Plafond de cotisation, couverture familiale | 8 750 $ | 9 000 $ |
| Cotisation supplémentaire à 55 ans ou plus | 1 000 $ | 1 000 $ |
| Franchise minimale d’un régime ordinaire à franchise élevée, individuel | 1 700 $ | 1 750 $ |
| Franchise minimale, famille | 3 400 $ | 3 500 $ |
| Maximum des frais à votre charge d’un régime ordinaire à franchise élevée, individuel | 8 500 $ | 8 700 $ |
| Maximum des frais à votre charge, famille | 17 000 $ | 17 400 $ |
| Frais de soins primaires directs permis par mois | 150 $ (300 $ si plus d’une personne) | 150 $ (300 $ si plus d’une personne) |
La colonne 2026 provient de la Publication 969 de l’IRS, qui indique aussi les 1 000 $ supplémentaires à partir de 55 ans. Ce montant ne figure pas parmi les chiffres indexés de la procédure 2027 ; il reste donc à 1 000 $. Individuel avec le supplément : 5 500 $ pour 2027 ; famille avec le supplément : 10 000 $.2
Le plafond est une limite, pas un objectif. Vous pouvez verser n’importe quel montant jusqu’à ce plafond, y compris rien pendant un mois difficile. L’argent non dépensé reste sur le compte et se reporte d’une année à l’autre ; il n’y a pas de règle « on l’utilise ou on le perd » comme pour beaucoup de comptes de dépenses flexibles.
2. Ce qui a changé : les régimes Bronze et Catastrophiques comptent
Jusqu’en 2026, un régime du Marché ne pouvait être associé à un HSA que s’il répondait à la définition fiscale d’un régime de santé à franchise élevée (HDHP) : une franchise au moins égale au minimum du tableau et un maximum des frais à votre charge ne dépassant pas le plafond. Beaucoup de régimes Bronze échouaient à ce test, le plus souvent parce que leur maximum dépassait le plafond HSA ou parce qu’ils payaient certains services avant la franchise. La loi fiscale fédérale de 2025, que l’IRS appelle One, Big, Beautiful Bill, a changé cela. Selon l’IRS, depuis le 1er janvier 2026, les régimes Bronze et Catastrophiques offerts sur un Marché « sont considérés comme compatibles avec un HSA, qu’ils répondent ou non à la définition générale d’un HDHP ». Le texte d’application de l’IRS, la Notice 2026-05, précise qu’il n’est pas nécessaire de les acheter sur un Marché pour qu’ils soient admissibles.3
HealthCare.gov le dit désormais en une ligne : tous les régimes Bronze et Catastrophiques fonctionnent avec un HSA. Certains régimes d’autres niveaux sont aussi désignés compatibles, parce qu’ils répondent à la définition ordinaire. Pour revoir ce que signifient concrètement Bronze, Argent, Or et Catastrophique, notre guide des niveaux métalliques l’explique.4
Ce que l’on explique encore mal
Un régime Bronze n’a pas besoin de respecter la franchise de 1 750 $ ni le maximum de 8 700 $ pour fonctionner avec un HSA. Ces chiffres déterminent si un régime ordinaire est admissible — un régime Argent, un régime Or, un régime d’employeur. Pour les régimes Bronze et Catastrophiques, la loi règle la question par niveau métallique. Si un site ou un résumé de régime antérieur à 2026 vous a dit que votre régime Bronze « n’était pas compatible HSA », cette réponse est dépassée.
3. Qui peut réellement cotiser
Que le régime soit admissible ne fait que la moitié du chemin. L’IRS appelle l’autre moitié être une « personne admissible », et cela se vérifie mois par mois. Pour chaque mois que vous voulez compter, tout ce qui suit doit être vrai le premier jour du mois :2
- Vous êtes couvert par un régime admissible — pour un ménage du Marché, tout régime Bronze ou Catastrophique, ou un autre régime désigné compatible HSA.
- Vous n’avez aucune autre couverture santé qui vous disqualifie. Le cas typique est le régime ordinaire d’employeur de votre conjoint qui vous couvre aussi ; que votre conjoint ait ce régime ne pose pas de problème si vous n’y êtes pas inscrit. Les couvertures dentaire, vision, accident, invalidité et soins de longue durée sont permises.
- Vous n’êtes pas inscrit à Medicare.
- Personne ne peut vous déclarer comme personne à charge sur sa déclaration de revenus.
Si vous commencez en cours d’année, le plafond est normalement calculé au prorata des mois où vous étiez admissible. Il existe un raccourci, la règle du dernier mois : si vous êtes admissible le 1er décembre, vous pouvez verser le montant de l’année entière, mais vous devez ensuite rester admissible jusqu’au mois de décembre suivant, période que l’IRS appelle période de vérification. Si vous cessez de l’être plus tôt pour une raison autre que le décès ou l’invalidité, une partie de vos versements devient imposable, avec un impôt supplémentaire de 10 %. Si vous changez souvent d’emploi ou de couverture, prenez plutôt le montant au prorata.2
4. Bronze ou Catastrophique : l’aide tranche
Maintenant que les régimes Bronze et Catastrophiques s’associent tous deux à un HSA, le choix dépend d’autre chose. Les régimes Catastrophiques ne sont ouverts qu’aux moins de 30 ans ou aux personnes bénéficiant d’une exemption pour difficultés ou pour coût inabordable, et HealthCare.gov est explicite : vous ne pouvez pas y appliquer le crédit d’impôt pour prime et vous payez la prime entière. Les régimes Bronze sont offerts partout et donnent droit au crédit. La comparaison de HealthCare.gov conclut qu’un régime Bronze avec HSA est généralement plus avantageux qu’un régime Catastrophique, même si dans certaines régions le Catastrophique peut être la meilleure option.4
La règle de l’IRS dit la même chose du côté fiscal : pour avoir droit au crédit d’impôt pour prime, il faut être inscrit à une couverture du Marché « à l’exclusion de la couverture “catastrophique” ». Pour la plupart des ménages de Broward qui ont droit à une aide, la question est réglée. Un régime Bronze vous donne le crédit et le HSA ensemble ; un régime Catastrophique vous oblige à choisir. Si vous n’auriez de toute façon pas de crédit, comparez les deux primes et les franchises côte à côte avant de décider.5
5. Comment un versement HSA peut augmenter votre crédit d’impôt
C’est la partie du changement qui compte le plus pour un ménage du Marché, et presque personne ne l’explique. L’argent que vous versez vous-même sur votre HSA est déduit sur votre déclaration fédérale même si vous ne détaillez pas vos déductions. Il est retiré avant le calcul de votre revenu brut ajusté. Le crédit d’impôt pour prime est calculé sur le revenu du ménage, que l’IRS définit comme le revenu brut ajusté modifié (MAGI) : votre revenu brut ajusté plus quelques éléments, comme les intérêts exonérés et la Sécurité sociale non imposable. Dans la plupart des cas, chaque dollar versé sur votre HSA est donc un dollar de moins dans le revenu servant au calcul de votre crédit.25
L’IRS décrit le crédit comme la prime du deuxième régime Argent le moins cher pour votre ménage, moins un pourcentage du revenu du ménage. Si le revenu baisse, la part que l’on attend de vous baisse, et le crédit tend à augmenter. Il y a aussi une limite qui pèse plus en 2027 qu’il y a quelques années. L’IRS indique que le crédit est en général accessible entre 100 % et 400 % du seuil fédéral de pauvreté, et que l’extension au-delà de 400 % ne s’appliquait qu’aux années d’imposition 2021 à 2025. Pour un ménage juste au-dessus de 400 %, un versement HSA peut suffire à ramener le revenu sous cette limite. Notre réponse sur les plafonds de revenu pour les aides ACA en Floride donne les montants en dollars.5
Vous n’avez pas besoin d’attendre la déclaration pour en voir l’effet. La liste de HealthCare.gov des dépenses que vous pouvez soustraire de votre revenu dans votre demande au Marché comprend les versements à un compte d’épargne santé, dans des situations limitées, à côté des cotisations IRA et des intérêts de prêts étudiants. Prévoyez vos versements de l’année, et nous intégrons ce chiffre à votre estimation de revenu lorsque nous vous inscrivons. Ensuite, faites les versements. Une estimation fondée sur des versements jamais effectués est une estimation trop basse.6
Deux précautions avant de compter dessus
D’abord, il n’y a plus de plafond au remboursement du crédit anticipé excédentaire : pour les années d’imposition postérieures à 2025, l’IRS indique que vous remboursez la différence entière. Si vous prévoyez 4 500 $ de versements et n’en faites que 1 000 $, l’écart revient sur votre déclaration. Notre article sur le choix de votre chiffre de revenu pour 2027 quand vous êtes indépendant explique pourquoi estimer avec soin. Ensuite, un HSA n’est pas la même chose que la déduction des primes d’assurance santé des travailleurs indépendants, qui a ses propres règles ; notre réponse sur la déduction des primes pour les indépendants la traite. Les deux peuvent réduire le même revenu, et l’ordre de calcul compte.
Un HSA vaut-il la peine pour votre ménage ?
Cela dépend de votre revenu, de votre régime et des soins que vous prévoyez d’utiliser. Nous faisons les calculs avec vous avant l’inscription.
6. Soins primaires directs et télésanté
La même loi a apporté deux changements plus modestes qui comptent pour ceux qui se soignent autrement. La télésanté et les autres soins à distance peuvent désormais être couverts avant la franchise sans vous faire perdre l’admissibilité au HSA, de façon permanente, pour les années de régime commençant le 1er janvier 2025 ou après. Et depuis le 1er janvier 2026, une personne admissible inscrite à certains arrangements de soins primaires directs — le modèle d’abonnement mensuel où vous payez un montant fixe au cabinet pour les soins primaires — peut continuer à cotiser à un HSA et payer ces frais périodiques avec lui en franchise d’impôt.3
Il y a une limite. L’arrangement ne reste compatible que si le total de vos frais de soins primaires directs ne dépasse pas 150 $ par mois, ou 300 $ si l’arrangement couvre plus d’une personne. La loi indexe ces montants à l’inflation à partir de 2027, et les chiffres 2027 de l’IRS les laissent à 150 $ et 300 $. Un abonnement facturé au-dessus de cette limite peut vous priver du droit de cotiser pour les mois concernés. Demandez par écrit au cabinet le montant mensuel exact avant de signer.1
7. À 55 ans, 1 000 $ de plus. Avec Medicare, l’arrêt complet
Si vous avez 55 ans ou plus à la fin de l’année d’imposition, votre plafond augmente de 1 000 $. Pour 2027, cela donne 5 500 $ en couverture individuelle ou 10 000 $ en couverture familiale. C’est la décennie la plus utile pour un HSA, car les années où les dépenses de santé augmentent souvent approchent, et l’argent laissé sur le compte continue de fructifier en franchise d’impôt jusqu’à ce que vous en ayez besoin. Après 65 ans, les retraits à des fins non médicales sont imposés comme un revenu mais ne subissent plus l’impôt supplémentaire de 20 % qui s’applique avant.2
L’arrêt est tout aussi net. L’IRS indique que votre plafond de cotisation est de zéro à partir du premier mois d’inscription à Medicare, y compris les mois de couverture rétroactive. Comme la Partie A sans prime peut démarrer rétroactivement si vous vous inscrivez après 65 ans, Medicare.gov demande aux titulaires d’un HSA, ainsi qu’à leur employeur, de cesser de cotiser six mois avant la retraite ou la demande de prestations de la Sécurité sociale. Sinon, les versements faits pendant les mois rétroactifs peuvent devenir des cotisations excédentaires, que l’IRS taxe en général à 6 % pour chaque année où elles restent sur le compte. Si vous êtes à un ou deux ans de 65 ans, fixez la date du dernier versement avant de déposer votre déclaration.27
8. L’angle floridien : la déduction fédérale est tout l’avantage
Dans la majeure partie du pays, un HSA fait économiser deux niveaux d’impôt sur le revenu. En Floride, il en fait économiser un, parce qu’il n’y a pas de second niveau. Le Department of Revenue de Floride le dit clairement : « La Floride n’impose pas d’impôt personnel sur le revenu, il n’y a donc aucune obligation de déclaration. » Il n’existe aucune déclaration d’État sur laquelle une déduction HSA pourrait être prise, réintégrée ou perdue. La déduction fédérale constitue donc tout l’avantage fiscal pour un ménage floridien — et, pour les ménages du Marché, l’effet sur le crédit d’impôt décrit à la section 5, qui peut dépasser l’impôt économisé.8
Cette combinaison est fréquente parmi les ménages que nous recevons à Lauderdale Lakes et dans tout Broward : travailleurs indépendants, chauffeurs de plateformes, aides à domicile, petits commerçants, familles où l’un des conjoints travaille à son compte. Beaucoup ont déjà un régime Bronze parce que c’est la prime la plus basse après le crédit, et jusqu’à cette année ce régime ne permettait pas d’ouvrir un HSA. Maintenant, si. Comme nous préparons la déclaration et faisons l’inscription sous le même toit, le versement, l’estimation de revenu et le rapprochement sur le formulaire 8962 restent entre les mêmes mains, en français, créole haïtien, anglais ou espagnol.
9. Les erreurs fréquentes
Les règles ne sont pas difficiles. Les erreurs viennent d’une supposition qui était vraie autrefois, ou de la confusion entre deux comptes aux noms proches.
- Payer la prime avec le HSA. En général interdit. Les exceptions sont limitées — couverture de continuation comme COBRA, couverture pendant le chômage indemnisé, assurance de soins de longue durée — et la prime mensuelle du Marché n’en fait pas partie.
- Verser plus que le plafond. Les cotisations excédentaires ne sont pas déductibles et sont en général taxées à 6 % pour chaque année où elles restent sur le compte. Vous pouvez éviter cet impôt en retirant l’excédent et ses gains avant la date limite de votre déclaration, prolongations comprises.
- Choisir un Catastrophique pour le HSA et perdre le crédit. La couverture catastrophique ne donne pas droit au crédit d’impôt pour prime. Si vous y avez droit, comparez d’abord avec un régime Bronze.
- Inscrire des versements dans la demande sans les faire. Sans plafond de remboursement après 2025, chaque dollar prévu et non versé peut revenir comme crédit à rembourser.
- Oublier l’autre couverture. Si le régime ordinaire d’employeur de votre conjoint vous couvre aussi, vous n’êtes peut-être pas une personne admissible, même si votre propre régime est Bronze.
- Dépenser pour autre chose que des soins. Avant 65 ans, cet argent est imposé comme revenu et subit en général un impôt supplémentaire de 20 %. Gardez les reçus montrant que chaque retrait a payé un frais médical admissible.
- Négliger les détails de la règle du dernier mois. Verser l’année entière après une adhésion tardive vous engage à rester admissible jusqu’au mois de décembre suivant.
10. Que faire avant le 15 décembre
La période d’inscription ouverte pour la couverture 2027 commence le 1er novembre. Le 15 décembre est le dernier jour pour choisir un régime qui démarre le 1er janvier, et l’inscription ouverte se termine le 15 janvier. Si un HSA fait partie de votre régime 2027, la décision se prend avant le 15 décembre, car elle change le régime choisi et le revenu déclaré.9
- Déterminez si un régime Bronze correspond aux soins que votre ménage utilise réellement. Un HSA ne rend pas une franchise élevée petite ; il vous donne un moyen fiscalement avantageux d’épargner pour la couvrir.
- Vérifiez les critères du premier jour du mois pour chaque personne : aucune autre couverture disqualifiante, personne sur Medicare ou sur le point de l’être, personne à la charge fiscale d’un tiers.
- Choisissez un versement réaliste pour 2027 — jusqu’à 4 500 $ individuel ou 9 000 $ famille, plus 1 000 $ à 55 ans ou plus — et mettez-le en place sous forme de virement mensuel tenable.
- Apportez ce chiffre à votre rendez-vous d’inscription pour qu’il entre dans l’estimation de revenu, et mettez la demande à jour si votre régime change en cours d’année.
- Si vous approchez de 65 ans, notez la date six mois avant votre retraite ou votre demande de prestations de la Sécurité sociale, et arrêtez les versements à cette date.
- Si vous envisagez un abonnement de soins primaires directs, obtenez le montant mensuel par écrit et comparez-le à 150 $, ou 300 $ pour plus d’une personne.
- Gardez tous les reçus. Au moment de la déclaration, nous déclarons les versements et les retraits sur le formulaire 8889 et rapprochons le crédit sur le formulaire 8962.
11. Questions fréquentes
Quels sont les plafonds de cotisation HSA pour 2027 ?
Pour l’année civile 2027, l’IRS a fixé le plafond à 4 500 $ si votre régime admissible ne couvre que vous et à 9 000 $ s’il couvre votre famille, dans la Revenue Procedure 2026-24. Si vous avez 55 ans ou plus à la fin de l’année, vous pouvez ajouter 1 000 $. À titre de comparaison, les plafonds 2026 étaient de 4 400 $ et 8 750 $.
Puis-je ouvrir un HSA avec un régime Bronze du Marché ?
Oui, depuis le 1er janvier 2026. Une loi fédérale de 2025 traite tout régime Bronze et Catastrophique comme compatible avec un HSA, qu’il réponde ou non au critère habituel de franchise élevée. Vous devez toutefois être une personne admissible : aucune autre couverture qui vous disqualifie, pas d’inscription à Medicare, et ne pas être à la charge fiscale de quelqu’un d’autre. HealthCare.gov indique désormais clairement que tous les régimes Bronze et Catastrophiques fonctionnent avec un HSA.
Mon régime Bronze doit-il respecter la franchise de 1 750 $ et le maximum de 8 700 $ ?
Non. Ces chiffres 2027 définissent un régime ordinaire à franchise élevée, et c’est ainsi que les régimes Argent, Or ou d’employeur deviennent admissibles. Selon l’IRS, avec la loi de 2025, les régimes Bronze et Catastrophiques comptent comme compatibles avec un HSA, qu’ils répondent ou non à cette définition.
Verser de l’argent sur un HSA fait-il baisser ma prime du Marché ?
Cela peut. Votre versement est déduit sur votre déclaration fédérale même si vous ne détaillez pas vos déductions, ce qui réduit votre revenu brut ajusté, et le crédit d’impôt pour prime est calculé sur le revenu brut ajusté modifié, qui part de ce chiffre. Avec un revenu plus bas, la part que l’on attend de vous pour le régime de référence diminue et le crédit tend à augmenter. HealthCare.gov vous permet de soustraire les versements HSA lorsque vous estimez votre revenu dans la demande. L’effet dépend de votre revenu et de votre ménage ; nous faisons le calcul avec vous.
Puis-je payer ma prime d’assurance santé avec mon HSA ?
En général, non. L’IRS prévoit des exceptions limitées, comme une couverture de continuation de type COBRA, une couverture pendant que vous touchez des allocations de chômage et l’assurance de soins de longue durée. Votre prime mensuelle du Marché n’en fait pas partie. L’argent du HSA paie les franchises, les quotes-parts, la coassurance et les autres frais médicaux admissibles.
J’ai un régime Catastrophique. Puis-je avoir une aide et un HSA ?
Vous pouvez avoir le HSA. Vous ne pouvez pas obtenir le crédit d’impôt pour prime avec un régime Catastrophique : HealthCare.gov comme l’IRS précisent que cette couverture n’y donne pas droit. Si vous avez droit au crédit, un régime Bronze vous donne généralement le HSA et l’aide en même temps.
Quand dois-je arrêter de cotiser à cause de Medicare ?
Votre plafond HSA est de zéro à partir du premier mois où vous êtes inscrit à Medicare, y compris les mois couverts rétroactivement. Medicare.gov indique que vous et votre employeur devez cesser de cotiser six mois avant votre retraite ou votre demande de prestations de la Sécurité sociale, pour que la couverture rétroactive n’entraîne pas de pénalité fiscale.
La Floride impose-t-elle mon HSA ?
La Floride n’impose pas d’impôt personnel sur le revenu, selon le Department of Revenue de Floride. Il n’existe aucune déclaration d’État sur laquelle une déduction HSA pourrait être ajoutée ou retirée. Ce que vous économisez, c’est l’impôt fédéral sur le revenu sur l’argent versé, plus l’effet sur votre crédit d’impôt si vous avez une couverture du Marché.
Un abonnement de soins primaires directs est-il désormais permis avec un HSA ?
Oui, depuis 2026, dans certaines limites. Une personne admissible inscrite à un arrangement de soins primaires directs peut continuer à cotiser et peut payer les frais périodiques avec le HSA en franchise d’impôt, tant que le total ne dépasse pas 150 $ par mois, ou 300 $ si l’arrangement couvre plus d’une personne. L’IRS a maintenu les mêmes montants pour 2027.
12. Sources
- IRS, Internal Revenue Bulletin 2026-25 (15 juin 2026), Rev. Proc. 2026-24 — plafonds de cotisation HSA 2027 de 4 500 $ individuel et 9 000 $ famille ; franchise minimale d’un régime à franchise élevée en 2027 de 1 750 $ / 3 500 $ et maximum des frais de 8 700 $ / 17 400 $ ; limites de frais de soins primaires directs de 150 $ / 300 $ par mois, en vigueur pour les mois postérieurs au 31 décembre 2025 et inchangées pour 2027. Consulté le 30 octobre 2026.
- IRS, Publication 969 (2025), Health Savings Accounts and Other Tax-Favored Health Plans — plafonds 2026 de 4 400 $ / 8 750 $ et chiffres HDHP 2026 de 1 700 $ / 3 400 $ et 8 500 $ / 17 000 $ ; cotisation supplémentaire de 1 000 $ à 55 ans ; règles de la personne admissible ; règle du dernier mois et période de vérification ; déduction même sans déductions détaillées ; plafond nul dès le premier mois de Medicare, y compris la couverture rétroactive ; taxe de 6 % sur les cotisations excédentaires ; impôt supplémentaire de 20 % et ses exceptions ; limites au paiement des primes. Consulté le 30 octobre 2026.
- IRS, IR-2025-119, le Trésor et l’IRS publient des indications sur les nouveaux avantages fiscaux des titulaires de HSA au titre de la One, Big, Beautiful Bill (9 décembre 2025), annonçant la Notice 2026-05 — régimes Bronze et Catastrophiques compatibles avec un HSA depuis le 1er janvier 2026, qu’ils répondent ou non à la définition générale d’un HDHP, et pas seulement s’ils sont achetés sur un Marché ; arrangements de soins primaires directs depuis le 1er janvier 2026 ; télésanté avant la franchise rendue permanente pour les années de régime commençant le 1er janvier 2025 ou après. Consulté le 30 octobre 2026.
- HealthCare.gov, Health Savings Accounts work with many Marketplace plans — tous les régimes Bronze et Catastrophiques fonctionnent avec un HSA ; qui peut acheter un régime Catastrophique ; le crédit d’impôt s’applique aux régimes Bronze et non aux Catastrophiques. Consulté le 30 octobre 2026.
- IRS, Questions and answers on the Premium Tax Credit (FS-2025-10) — Q5 admissibilité à l’exclusion de la couverture catastrophique ; Q7 la fourchette de 100 % à 400 % et l’extension de 2021 à 2025 ; Q8 le revenu du ménage comme revenu brut ajusté modifié ; Q24 le calcul du crédit ; Q31 aucun plafond de remboursement pour les années d’imposition postérieures à 2025. Consulté le 30 octobre 2026.
- HealthCare.gov, Reporting income expenses — les versements à un compte d’épargne santé figurent parmi les dépenses que vous pouvez soustraire de votre revenu dans la demande au Marché, dans des situations limitées. Consulté le 30 octobre 2026.
- Medicare.gov, Working past 65 — cesser les cotisations HSA six mois avant la retraite ou la demande de prestations de la Sécurité sociale. Consulté le 30 octobre 2026.
- Florida Department of Revenue, Do I have to file a personal income tax return in Florida? — la Floride n’impose pas d’impôt personnel sur le revenu (référence : Section 5, Constitution de Floride). Consulté le 30 octobre 2026.
- HealthCare.gov, When can you get health insurance? — l’inscription ouverte commence le 1er novembre ; 15 décembre pour une couverture au 1er janvier ; fin de l’inscription ouverte le 15 janvier. Consulté le 30 octobre 2026.
À titre d’information générale seulement ; ce n’est pas un conseil fiscal pour votre situation. Cet article décrit les règles fiscales fédérales et les règles du Marché telles que les publient l’IRS, HealthCare.gov et Medicare.gov, avec un lien vers chaque source. Les chiffres valent pour les années indiquées. L’utilité d’un HSA dépend de votre revenu, de votre ménage, de votre couverture et de votre recours aux soins, et le crédit d’impôt que vous recevez est déterminé sur votre déclaration fédérale. JCKC Financial Services prépare des déclarations de revenus et est une agence d’assurance agréée ; nous ne sommes pas une banque et ne détenons ni n’investissons de fonds HSA. Les documents du régime, et non cet article, déterminent ce que couvre un régime donné.