1. Dos tipos de cuidado, y solo uno es de Medicare
El mismo edificio puede dar dos tipos de cuidado muy distintos, y Medicare los trata de manera opuesta. Medicare.gov lo dice en una línea: “Medicare no paga el cuidado a largo plazo”. El cuidado a largo plazo, que Medicare también llama cuidado de custodia, es la ayuda con las tareas básicas de la vida diaria para alguien con una enfermedad crónica o una discapacidad. Es algo distinto del cuidado en un centro de enfermería especializada, y esa diferencia lo explica todo:1
- El cuidado especializado es enfermería y terapia que solo pueden hacer con seguridad profesionales con licencia, o personal bajo su supervisión: medicamentos por vía intravenosa, curación de heridas, terapia física, ocupacional o del habla después de un derrame cerebral o un reemplazo de cadera. La Parte A lo cubre en un centro de enfermería especializada, por un tiempo limitado, cuando se cumplen las condiciones de abajo.
- El cuidado de custodia es la ayuda para vestirse, bañarse, comer, usar el baño y moverse. Es lo que la mayoría de la gente quiere decir con “ir a un hogar de ancianos”, y Medicare no paga nada de eso, sea en un hogar de ancianos, en una vivienda asistida o en la sala de su casa.
Medicare.gov agrega que la mayoría de los seguros de salud tampoco pagan el cuidado a largo plazo, y nombra el Seguro Suplementario de Medicare (Medigap) entre las pólizas que no lo pagan. Señala dos lugares de donde puede salir el dinero: Medicaid, si usted cumple las reglas de elegibilidad de su estado, o un seguro privado de cuidado a largo plazo. El resto de este artículo trata de esas vías, y de aprovechar primero cada día del beneficio de Medicare que le corresponde. Si quiere el panorama completo de lo que Medicare cobra por todo lo demás, nuestra guía de los costos de Medicare tiene la tabla de 2026.1
2. El beneficio de enfermería especializada: cinco condiciones
Medicare cubre el cuidado en un centro de enfermería especializada (SNF por sus siglas en inglés), que a menudo forma parte de un hogar de ancianos, solo cuando se cumplen todas estas condiciones:2
- Usted tiene la Parte A y le quedan días en su periodo de beneficios.
- Usted tuvo una hospitalización que califica: una estadía como paciente internado, médicamente necesaria, de al menos 3 días seguidos, contando el día en que lo admitieron como paciente internado y sin contar el día en que salió.
- Usted ingresa al centro de enfermería especializada poco tiempo después de salir del hospital, generalmente dentro de 30 días.
- Su médico decidió que usted necesita cuidado especializado diario, dado por personal especializado de enfermería o terapia, o bajo su supervisión.
- El centro está certificado por Medicare, y el cuidado es para una condición tratada durante la hospitalización o una que empezó mientras usted estaba en el centro por esa condición.
Un periodo de beneficios no es un año calendario. Empieza el día en que lo admiten como paciente internado y termina cuando usted pasa 60 días seguidos sin cuidado hospitalario como internado ni cuidado de enfermería especializada. Una nueva hospitalización después de eso abre un nuevo periodo de beneficios, con un nuevo deducible y 100 días nuevos. Por eso una segunda caída en el mismo año puede quedar cubierta otra vez, y por eso una readmisión pocas semanas después del alta normalmente no es un comienzo desde cero.2
3. Lo que cuesta una estadía en 2026
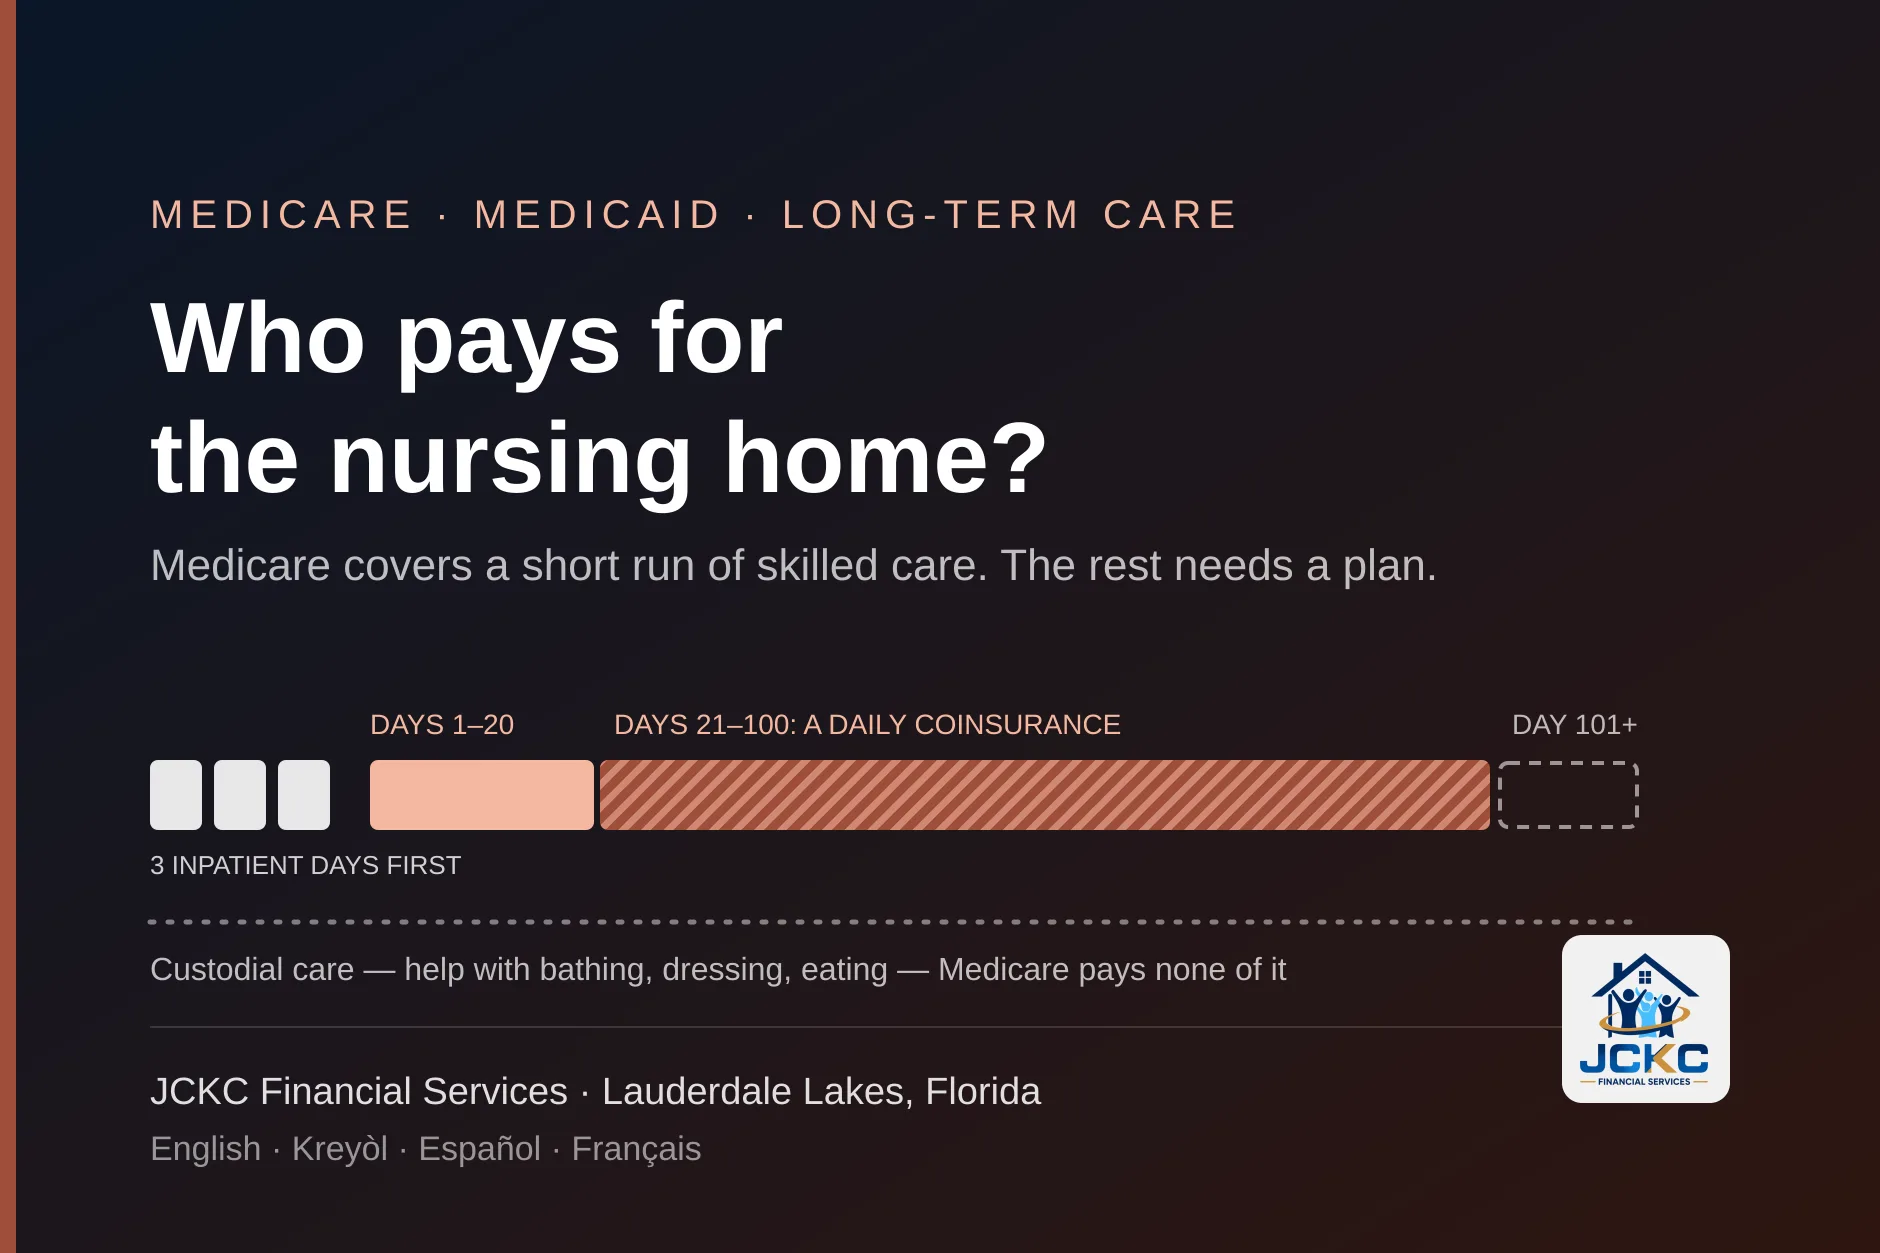
CMS publicó las cantidades de la Parte A para 2026 el 14 de noviembre de 2025. En enfermería especializada, lo que usted paga depende del día del periodo de beneficios en que esté. Las cantidades de 2027 no se habían publicado cuando escribimos esto, el 30 de octubre de 2026; CMS normalmente las anuncia a mediados de noviembre, y actualizaremos esta tabla cuando lo haga.3
| Días en el centro | Lo que usted paga en 2026 | 2027 |
|---|---|---|
| Días 1–20 | $0 al día, después del deducible de la Parte A de $1,736 (no se cobra otra vez si ya lo pagó por la hospitalización en el mismo periodo de beneficios) | Aún no publicado |
| Días 21–100 | $217 al día (era $209.50 en 2025) | Aún no publicado |
| Día 101 en adelante | Todos los costos | Todos los costos |
Si hace la cuenta de una estadía completa, solo el coseguro son 80 días a $217, es decir $17,360 en 2026, antes de cualquier cosa que Medicare no cubra. Pocas estadías llegan a los 100 días, por la razón de la sección 5, pero conviene conocer la cifra cuando un centro pregunta cómo piensa pagar la familia a partir del día 21.2
De dónde puede salir el dinero desde el día 21
Existe ayuda con el costo compartido de Medicare para personas con ingresos y bienes limitados, y conviene revisarla antes del día 21, no después. Lea nuestro artículo sobre la Ayuda Adicional y los Programas de Ahorros de Medicare y nuestra respuesta a si se puede tener Medicare y Medicaid al mismo tiempo.
4. La trampa de la observación
Esta es la regla que más familias sorprende, y todo depende del papeleo. Usted es paciente internado solo desde el momento en que un médico escribe una orden que lo admite formalmente. Antes de eso, usted es paciente ambulatorio: en la sala de emergencias, en observación, incluso en una cama normal del hospital durante la noche. Medicare.gov dice que una admisión como paciente internado es generalmente apropiada cuando se espera que usted necesite cuidado durante 2 medianoches o más, pero lo que cuenta es la orden, no la cama ni la duración de la estadía.4
Los días de observación no cuentan para la estadía de 3 días que califica. Así que un padre que pasa una noche en emergencias, dos en observación y una como internado tiene un día que califica, no cuatro, y el centro de enfermería especializada que sigue no está cubierto. El hospital debe darle por escrito el Aviso de Observación Ambulatoria de Medicare, llamado MOON, cuando usted lleva más de 24 horas en observación, explicando por qué es paciente ambulatorio y cómo eso puede afectar lo que paga por el cuidado después de salir.4
Pregunte todos los días y anote la respuesta
El consejo del propio Medicare.gov es que cada día de la estadía usted o quien lo cuida pregunte al hospital, al médico, a un trabajador social o a un defensor del paciente si usted es paciente internado o ambulatorio. Si la respuesta es observación y su padre o su madre va a necesitar rehabilitación después, pregunte si el médico considera apropiada una admisión como internado, y si no, por qué.
Hay dos excepciones que conviene conocer. Algunos médicos que pertenecen a una Organización Responsable del Cuidado de la Salud (ACO) aprobada para la “exención de la regla de 3 días para centros de enfermería especializada” pueden enviar a un paciente a un SNF sin los 3 días de internación, y los planes Medicare Advantage también pueden eliminar la regla. Y si a su padre o su madre lo admitieron como internado y después el hospital cambió su estado a observación, existe una apelación específica para ese cambio, que puede llegar hasta estadías desde enero de 2009. Nuestro artículo sobre cómo apelar una negación de Medicare explica las apelaciones rápidas que aplican cuando un hospital o un centro da de alta a alguien demasiado pronto.2
5. 100 días es un tope, no una promesa
Muchas familias oyen “Medicare cubre 100 días” y hacen sus planes con esa idea. Cubre hasta 100 días por periodo de beneficios, y solo mientras siga siendo necesario el cuidado especializado diario. Cuando su padre o su madre ya no necesita enfermería o terapia especializada todos los días —porque la herida sanó o la terapia ya hizo lo que podía— la cobertura de Medicare del centro termina, aunque sea el día 15. Si le dicen que el cuidado cubierto termina y usted no está de acuerdo, puede pedir una apelación rápida; nuestro artículo sobre apelaciones, enlazado arriba, explica cómo.2
El error contrario es igual de común. Un centro puede decirle a una familia que la cobertura termina porque el paciente “no está mejorando”. Esa no es la regla. Medicare.gov dice que el cuidado especializado está cubierto cuando usted lo necesita “para mejorar o mantener su condición actual, o para prevenir o retrasar que empeore”. Alguien con una enfermedad progresiva que necesita terapia especializada para conservar lo que todavía puede hacer puede seguir calificando. Si oye la palabra “meseta”, pregunte qué servicio especializado dejó de ser necesario, y pida la respuesta por escrito.2
6. Si usted tiene un plan Medicare Advantage
Un plan Medicare Advantage debe cubrir el cuidado en un centro de enfermería especializada, pero puede hacerlo con sus propias condiciones, así que la tabla de 2026 de arriba no es necesariamente lo que usted pagará. Medicare.gov menciona dos diferencias, y la Evidencia de Cobertura del plan detalla el resto:2
- Copagos desde el día 1. Un plan puede cobrar copagos durante los primeros 20 días, cuando Medicare Original cobra $0 después del deducible. Busque las cantidades diarias y los días a los que se aplican en la Evidencia de Cobertura de su plan.
- La regla de 3 días puede eliminarse. Un plan puede cubrir una estadía en un SNF sin una internación previa de 3 días. Pregúntele al plan antes del alta, no después.
- La aprobación y la red. Los planes suelen exigir que el centro esté en la red y que la estadía se apruebe por adelantado. Una familia que elige un centro de la lista que le da el hospital debe verificarlo primero con el plan.
- El máximo de gastos de bolsillo. Los costos cubiertos de enfermería especializada dentro de la red cuentan para el límite anual del plan, algo que Medicare Original no tiene.
¿Su padre o su madre está en el hospital ahora?
Traiga los papeles del alta y la tarjeta del plan. Revisamos cómo cubre el plan la enfermería especializada, en su idioma.
7. El cuidado a largo plazo de Medicaid de la Florida
Para la mayoría de las familias de la Florida, el programa que paga el cuidado de custodia a largo plazo es Medicaid, mediante el programa de Cuidado a Largo Plazo de Medicaid Administrado en Todo el Estado (Statewide Medicaid Managed Care Long-Term Care, SMMC LTC). La Agencia para la Administración del Cuidado de la Salud (AHCA) dirige Medicaid de la Florida, el Departamento de Niños y Familias (DCF) decide quién es elegible y el Departamento de Asuntos de las Personas Mayores (Elder Affairs) hace la evaluación médica. Cada plan de cuidado a largo plazo debe cubrir, entre otros servicios:5
- Cuidado en un hogar de ancianos.
- Servicios de vivienda asistida, centro de día para adultos y relevo para los familiares que cuidan.
- Cuidado personal, ayuda con las tareas del hogar y asistente, y comidas a domicilio.
- Adaptaciones de accesibilidad en la casa, equipo y suministros médicos, terapias y transporte.
- Hospicio y manejo de casos.
Para calificar usted debe tener 65 años o más y ser elegible para Medicaid, o tener 18 años o más y ser elegible por una discapacidad, y la unidad CARES del Departamento de Asuntos de las Personas Mayores debe evaluar que usted necesita el nivel de cuidado de un hogar de ancianos. La parte de Medicaid se solicita con la solicitud ACCESS Florida, y las instrucciones del DCF son precisas: si se necesita cuidado a largo plazo en un hogar de ancianos o en casa, marque la casilla “HCBS/Waivers or Nursing Home” en la pantalla de beneficios. Para los servicios en casa o en vivienda asistida, Elder Affairs indica comunicarse con su Centro de Recursos para Personas Mayores y con Discapacidades (ADRC) local sobre la lista de espera. Solicitar temprano, y guardar copias de todo lo que envía, importa.6
8. Las reglas del dinero: límites, la revisión retroactiva, el patrimonio
Medicaid es para personas con ingresos y bienes limitados, y los límites son más bajos de lo que la mayoría de las familias espera. El DCF publica los límites de 2026 para la exención de servicios en el hogar y la comunidad (HCBS), que es la forma en que SMMC LTC da cuidado fuera de un hogar de ancianos:6
| 2026 (DCF) | Límite de ingreso mensual | Límite de bienes |
|---|---|---|
| Persona sola | $2,982 | $2,000 |
| Pareja | $5,964 | $3,000 |
El DCF dice que estos límites cambian cada año con la tasa de beneficio de la Seguridad de Ingreso Suplementario (SSI), que era de $994 para una persona en 2026; no había publicado las cifras de 2027 cuando revisamos, el 30 de octubre de 2026. Dos detalles de la misma página cambian la respuesta para muchas familias. Las cuentas de jubilación reconocidas por el IRS son un bien excluido. Y quien tiene ingresos por encima del límite no queda automáticamente fuera: un Fideicomiso de Ingresos Calificado (Qualified Income Trust) le permite calificar depositando cada mes en el fideicomiso el ingreso que pasa del límite. Hay reglas aparte que protegen los ingresos y bienes del cónyuge que se queda en casa. El Medicaid para hogares de ancianos se evalúa con los estándares financieros del DCF para programas relacionados con el SSI, que no reproducimos aquí.6
Dos reglas federales se aplican además de los límites del estado. Primero, la revisión retroactiva: cuando alguien solicita cuidado en un hogar de ancianos o servicios en el hogar y la comunidad, Medicaid revisa los 60 meses anteriores en busca de bienes regalados o vendidos por menos de su valor, y una transferencia dentro de ese plazo puede causar un periodo sin elegibilidad. Segundo, el cobro al patrimonio: si la persona tenía 55 años o más cuando recibió cuidado en un hogar de ancianos o servicios en el hogar y la comunidad, el estado debe cobrar a su patrimonio, aunque solo después de que muera el cónyuge sobreviviente y nunca mientras viva un hijo menor de 21 años, o un hijo ciego o con discapacidad.7
Aquí es donde un abogado de derecho de personas mayores se gana sus honorarios
No regale la casa, no cambie el titular de las cuentas ni cree un fideicomiso porque un pariente o un video se lo dijo. Las reglas de la revisión retroactiva y del patrimonio dependen de fechas y documentos, y un error puede costar meses de cobertura. Un abogado de derecho de personas mayores de la Florida puede decirle qué se aplica a su familia. Nosotros podemos ayudar con lo que nos toca: el plan de Medicare, el seguro de vida y la declaración de impuestos que el DCF puede pedir.
9. Seguro de cuidado a largo plazo y cláusulas de seguros de vida
El seguro de cuidado a largo plazo está pensado exactamente para el cuidado que Medicare deja fuera: cuidado personal y de custodia en casa, en la comunidad o en un centro. Una póliza paga una cantidad diaria hasta un límite que usted elige, durante un periodo que usted elige, y la prima depende de su edad al comprarla, de esos límites y de opciones como la protección contra la inflación. El sitio federal de cuidado a largo plazo es franco sobre las desventajas: la mayoría de las pólizas individuales exigen evaluación médica, así que alguien que ya tiene mala salud puede no calificar; la mayoría limita cuánto tiempo o cuánto dinero paga; y la aseguradora puede subir la prima más adelante. JCKC no vende seguros de cuidado a largo plazo, así que lo mencionamos aquí como una opción que conviene conocer, no como algo que ofrecemos.8
Algunas pólizas de seguro de vida también pueden ayudar a pagar el cuidado a largo plazo. El sitio federal describe las formas principales:9
- Productos combinados de vida y cuidado a largo plazo, en los que el beneficio de cuidado a largo plazo suele expresarse como un porcentaje del beneficio por fallecimiento.
- Beneficios acelerados por fallecimiento, a veces llamados cláusulas por enfermedad crónica o por cuidado a largo plazo, que pagan por adelantado parte del beneficio por fallecimiento si usted tiene una enfermedad terminal, necesita cuidado a largo plazo durante un tiempo prolongado o está permanentemente en un hogar de ancianos. A veces cuestan una prima adicional; a veces vienen incluidos.
- Liquidaciones de vida y viáticas, en las que usted vende la póliza por dinero. Son una transacción distinta, con sus propias consecuencias fiscales y familiares.
Tres advertencias se aplican a todas. Lo que se paga mientras usted vive se resta de lo que recibirán sus beneficiarios. Los pagos pueden no seguir el ritmo de la inflación. Y cobrar un beneficio acelerado puede afectar la elegibilidad para Medicaid. Si el beneficio por fallecimiento debía pagar el funeral, una póliza que se usa para el cuidado puede no dejar nada para eso; nuestra comparación entre un contrato funerario prepagado y un seguro de gastos finales trata ese lado. El seguro de vida es una de nuestras líneas: podemos mostrarle qué pólizas de las aseguradoras que representamos incluyen un beneficio acelerado o por enfermedad crónica, qué lo activa y cuánto cuesta, para que lo evalúe antes de comprar. Que una cláusula esté disponible, y en qué condiciones, depende de la póliza, de su edad y de su salud.
10. Hospicio: lo que paga y lo que no
El hospicio es la única parte del cuidado al final de la vida que Medicare cubre casi por completo. Para calificar, su médico de hospicio y su médico habitual certifican que usted tiene una enfermedad terminal con una expectativa de vida de 6 meses o menos, y usted elige cuidado de confort en lugar de tratamiento para curar la enfermedad. Usted no paga nada por el cuidado de hospicio cubierto de un proveedor aprobado por Medicare, salvo un copago de hasta $5 por cada receta ambulatoria para el dolor y los síntomas y el 5% de la cantidad aprobada por el cuidado de relevo como paciente internado. El hospicio se da en dos periodos de 90 días y luego un número ilimitado de periodos de 60 días, mientras el médico vuelva a certificarlo.10
Lo que el hospicio no paga es la habitación. Medicare no cubre el alojamiento y la comida cuando usted recibe hospicio en casa, en un hogar de ancianos o en una residencia de hospicio, salvo las estadías cortas como internado o de relevo que organiza el equipo de hospicio. Un padre que vive en un hogar de ancianos y elige hospicio sigue debiendo la tarifa diaria del hogar, de sus ahorros, de un seguro de cuidado a largo plazo o de Medicaid si califica.10
11. Qué hacer esta semana en el sur de la Florida
Muchas de las familias que atendemos en Lauderdale Lakes, Lauderhill y North Miami cuidan a un padre o una madre que lee los papeles del hospital en criollo, francés o español, o que no los lee. Las reglas de arriba son iguales para todos, pero solo sirven si alguien de la familia las entiende antes de la reunión del alta. Este es el orden que sugerimos:
- Mientras está en el hospital: pregunte todos los días si es paciente internado o ambulatorio, y guarde cualquier Aviso de Observación Ambulatoria de Medicare. Cuente los días de internación, no las noches.
- Antes del alta: si hay rehabilitación prevista, pregunte si la estadía califica y, con un plan Medicare Advantage, si el centro está en la red y la estadía está aprobada.
- En el centro: sepa en qué día del periodo de beneficios está, y cuándo llega el día 21. Si le dicen que la cobertura termina, pida el aviso por escrito y pregunte qué servicio especializado ya no se necesita.
- Si viene el cuidado de custodia: empiece temprano la solicitud ACCESS Florida, marque la casilla HCBS/Waivers or Nursing Home y reúna los comprobantes de ingresos, del banco y de los seguros. Consulte a un abogado de derecho de personas mayores antes de mover cualquier bien.
- Revise las pólizas que ya tiene: una póliza de vida puede tener un beneficio acelerado que nadie ha leído. Revísela antes de necesitarla.
- Revise el plan de Medicare en la Inscripción Anual: si es probable que su padre o su madre necesite enfermería especializada en 2027, los copagos del SNF, la red y las reglas de aprobación del plan deben entrar en la comparación antes del 7 de diciembre.
Traiga los papeles a nuestra oficina en West Oakland Park Boulevard y los revisamos con usted en español, inglés, criollo haitiano o francés. Hacer preguntas no lo compromete a nada, y no se firma nada hasta que usted lo entienda.
12. Preguntas frecuentes
¿Medicare paga un hogar de ancianos?
Solo en una situación, y solo por un tiempo. La Parte A paga el cuidado en un centro de enfermería especializada certificado por Medicare después de una hospitalización como paciente internado de al menos 3 días, cuando un médico ordena enfermería o terapia especializada diaria. En 2026 eso significa $0 por los días 1 a 20 y $217 al día por los días 21 a 100 de un periodo de beneficios, y nada después del día 100. Medicare no paga el cuidado de custodia a largo plazo, es decir, la ayuda para bañarse, vestirse, comer y usar el baño, que es lo que son la mayoría de las estadías largas en un hogar de ancianos.
¿Qué es la regla de los 3 días?
Antes de que Medicare cubra un centro de enfermería especializada, usted necesita una hospitalización como paciente internado, médicamente necesaria, de al menos 3 días seguidos. La cuenta empieza el día en que lo admiten formalmente como paciente internado y no incluye el día en que sale. El tiempo en la sala de emergencias o en observación antes de la admisión no cuenta, aunque haya pasado la noche. Algunos planes Medicare Advantage eliminan la regla, y también algunos médicos que pertenecen a una Organización Responsable del Cuidado de la Salud (ACO) aprobada.
Mi madre pasó tres noches en el hospital. ¿Por qué le negaron la rehabilitación?
Lo más frecuente es que algunas o todas esas noches fueran de observación, no de internación. La observación es un servicio ambulatorio, aunque sea en una cama normal del hospital. Si menos de 3 de los días fueron de internación, no tuvo una estadía que califica. Pida por escrito su estado al hospital, busque entre los papeles el Aviso de Observación Ambulatoria de Medicare (MOON) y, si la admitieron y luego la cambiaron a observación, pregunte por la apelación de ese cambio, que puede llegar hasta estadías desde enero de 2009.
¿Medicare deja de pagar cuando mi padre deja de mejorar?
No solo por eso. Medicare.gov dice que el cuidado especializado está cubierto cuando usted lo necesita para mejorar o mantener su condición actual, o para prevenir o retrasar que empeore. La cobertura termina cuando ya no necesita cuidado especializado diario, o en el día 100 del periodo de beneficios, lo que ocurra primero. Si el centro dice que la cobertura termina porque llegó a una “meseta”, pregunte qué servicio especializado dejó de ser necesario y por qué.
¿Cuál será el coseguro de 2027?
No se había publicado cuando escribimos esto. CMS anuncia en otoño el deducible de la Parte A y el coseguro de enfermería especializada del año siguiente: las cifras de 2026 salieron el 14 de noviembre de 2025, así que las de 2027 se esperan hacia mediados de noviembre de 2026. Los $217 al día de este artículo son la cantidad de 2026, indicada como tal. No publicaremos una cifra de 2027 hasta que CMS lo haga.
¿Quién paga el cuidado a largo plazo en la Florida si Medicare no lo paga?
La mayoría de las familias paga primero con sus ahorros e ingresos. Para personas con ingresos y bienes limitados, el programa de Cuidado a Largo Plazo de Medicaid Administrado en Todo el Estado (SMMC LTC) de la Florida puede cubrir el hogar de ancianos, los servicios de vivienda asistida y el cuidado en casa, si usted tiene 65 años o más (o es un adulto con una discapacidad), es elegible para Medicaid y la evaluación determina que necesita el nivel de cuidado de un hogar de ancianos. El seguro privado de cuidado a largo plazo, y algunas pólizas de vida con beneficios por cuidado a largo plazo o enfermedad crónica, son las otras vías.
¿Podemos pasarles la casa a los hijos para que mamá califique para Medicaid?
No haga nada antes de hablar con un abogado de derecho de personas mayores (elder law). La ley federal hace que Medicaid revise los 60 meses anteriores a la solicitud en busca de bienes regalados o vendidos por menos de su valor, y una transferencia dentro de ese plazo puede dejar a la persona sin elegibilidad durante un periodo. La ley federal también obliga al estado a cobrar al patrimonio de una persona de 55 años o más lo que pagó por el hogar de ancianos y los servicios en casa y en la comunidad, con protecciones para el cónyuge sobreviviente y ciertos hijos. Las reglas sobre la vivienda son específicas y hay mucho en juego; esto es asesoría legal, y nosotros no somos abogados.
¿JCKC vende seguros de cuidado a largo plazo?
No. Colocamos planes Medicare Advantage y de la Parte D y seguros de vida de las aseguradoras que representamos, y preparamos impuestos. El seguro de cuidado a largo plazo no es una línea que vendamos, y la planificación de Medicaid no es un servicio que ofrezcamos. Lo que sí podemos hacer es explicarle cómo su plan de Medicare maneja la enfermería especializada, revisar si una póliza de vida que está considerando tiene un beneficio acelerado o por enfermedad crónica y cuánto le costaría, y decirle con claridad cuándo la pregunta es para un abogado de derecho de personas mayores.
¿El hospicio paga el hogar de ancianos?
El hospicio cubre el cuidado de la enfermedad terminal —el equipo, los medicamentos para el dolor y los síntomas, el equipo médico y los suministros— y usted no paga nada por el cuidado de hospicio cubierto, salvo hasta $5 por receta y el 5% por el cuidado de relevo como paciente internado. No paga el alojamiento y la comida si usted vive en un hogar de ancianos. Ese costo sigue siendo suyo, o de Medicaid si usted califica.
13. Fuentes
- Medicare.gov, Long-term care (cuidado a largo plazo): Medicare no paga el cuidado a largo plazo (de custodia); es distinto del cuidado en un centro de enfermería especializada; Medicaid o el seguro privado de cuidado a largo plazo como alternativas. Consultado el 30 de octubre de 2026.
- Medicare.gov, Skilled nursing facility care (cuidado en un centro de enfermería especializada): la hospitalización de 3 días que califica, las condiciones de elegibilidad, los costos de 2026 por periodo de beneficios, el límite de 100 días, los copagos y exenciones de Medicare Advantage, la exención de la regla de 3 días de las ACO y el criterio de mejorar o mantener. Consultado el 30 de octubre de 2026.
- Centers for Medicare & Medicaid Services, 2026 Medicare Parts A & B Premiums and Deductibles, hoja informativa, 14 de noviembre de 2025: coseguro diario de enfermería especializada para los días 21–100 de $217.00 en 2026 ($209.50 en 2025) y el deducible de la Parte A de $1,736. Las cantidades de 2027 no se habían publicado al 30 de octubre de 2026.
- Medicare.gov, Inpatient or outpatient hospital status affects your costs (el estado de internado o ambulatorio afecta sus costos): la orden del médico, la observación como servicio ambulatorio, la expectativa de 2 medianoches y el Aviso de Observación Ambulatoria de Medicare. Consultado el 30 de octubre de 2026.
- Departamento de Asuntos de las Personas Mayores de la Florida, Statewide Medicaid Managed Care Long-Term Care Program: servicios cubiertos, elegibilidad, la evaluación de nivel de cuidado de CARES y la lista de espera mediante los Centros de Recursos para Personas Mayores y con Discapacidades. Consultado el 30 de octubre de 2026.
- Departamento de Niños y Familias de la Florida, Medicaid: funciones de AHCA y del DCF, la solicitud ACCESS Florida y la casilla HCBS/Waivers or Nursing Home, los límites de ingresos y bienes de la exención HCBS de 2026, las cuentas de jubilación excluidas y el Fideicomiso de Ingresos Calificado. Consultado el 30 de octubre de 2026.
- Código de los Estados Unidos, 42 U.S.C. § 1396p (govinfo, edición 2023): la revisión retroactiva de 60 meses de las transferencias de bienes en el inciso (c) y el cobro al patrimonio en el inciso (b). Consultado el 30 de octubre de 2026.
- Administración para la Vida Comunitaria de los EE. UU., LongTermCare.gov, What is Long-term Care Insurance?: lo que cubre, la evaluación médica, los límites de beneficios y los aumentos de prima. Consultado el 30 de octubre de 2026.
- Administración para la Vida Comunitaria de los EE. UU., LongTermCare.gov, Using Life Insurance to Pay for Long-term Care: productos combinados, beneficios acelerados por fallecimiento, liquidaciones, y su efecto en el beneficio por fallecimiento y en la elegibilidad para Medicaid. Consultado el 30 de octubre de 2026.
- Medicare.gov, Hospice care (cuidado de hospicio): elegibilidad, lo que usted paga, periodos de beneficios, y alojamiento y comida. Consultado el 30 de octubre de 2026.
Solo información general. Este artículo explica reglas de cobertura de Medicare y cifras publicadas por los Centers for Medicare & Medicaid Services, reglas de Medicaid de la Florida publicadas por el Departamento de Niños y Familias y el Departamento de Asuntos de las Personas Mayores, y la ley federal. No es asesoría legal, fiscal ni financiera, y no es una determinación de cobertura ni de elegibilidad: solo Medicare, su plan y Medicaid de la Florida pueden decidirlas. Cada cifra indica su año; las cantidades de 2027 aún no publicadas están marcadas como tales. Para la planificación de Medicaid, la transferencia de bienes y las preguntas sobre el patrimonio, consulte a un abogado de derecho de personas mayores de la Florida. JCKC Financial Services es una agencia independiente de seguros y práctica de impuestos; no vende seguros de cuidado a largo plazo.