1. Deux types de soins, et un seul relève de Medicare
Un même bâtiment peut offrir deux types de soins très différents, et Medicare les traite de façon opposée. Medicare.gov le dit en une ligne : « Medicare ne paie pas les soins de longue durée. » Les soins de longue durée, que Medicare appelle aussi soins de garde (custodial care), sont l’aide aux tâches de base de la vie quotidienne pour une personne atteinte d’une maladie chronique ou d’un handicap. Ce n’est pas la même chose que les soins dans un établissement de soins infirmiers qualifiés, et toute l’histoire tient dans cette différence :1
- Les soins qualifiés sont des soins infirmiers et de rééducation qui ne peuvent être donnés en toute sécurité que par des professionnels agréés, ou sous leur supervision : médicaments par voie intraveineuse, soins de plaies, kinésithérapie, ergothérapie ou orthophonie après un AVC ou une prothèse de hanche. La Partie A les couvre dans un établissement de soins infirmiers qualifiés, pour une durée limitée, quand les conditions ci-dessous sont remplies.
- Les soins de garde sont l’aide pour s’habiller, se laver, manger, aller aux toilettes et se déplacer. C’est ce que la plupart des gens entendent par « entrer en maison de retraite », et Medicare n’en paie rien, que ce soit en maison de retraite, en résidence avec assistance ou dans votre salon.
Medicare.gov ajoute que la plupart des assurances santé ne paient pas non plus les soins de longue durée, et cite l’assurance complémentaire Medicare (Medigap) parmi les polices qui ne les paient pas. Il indique deux sources possibles : Medicaid, si vous remplissez les conditions d’admissibilité de votre État, ou une assurance privée de soins de longue durée. La suite de cet article porte sur ces voies, et sur la façon d’obtenir d’abord chaque jour de la prestation Medicare qui vous est dû. Pour le tableau complet de ce que Medicare facture pour tout le reste, notre guide des coûts de Medicare présente les chiffres de 2026.1
2. La prestation de soins infirmiers qualifiés : cinq conditions
Medicare couvre les soins dans un établissement de soins infirmiers qualifiés (SNF en anglais), souvent intégré à une maison de retraite, seulement quand chacune de ces conditions est remplie :2
- Vous avez la Partie A et il vous reste des jours dans votre période de prestations.
- Vous avez eu une hospitalisation admissible : un séjour médicalement nécessaire en tant que patient hospitalisé d’au moins 3 jours consécutifs, en comptant le jour de votre admission et sans compter le jour de votre sortie.
- Vous entrez dans l’établissement peu de temps après avoir quitté l’hôpital, en général dans les 30 jours.
- Votre médecin a décidé que vous avez besoin de soins qualifiés quotidiens, donnés par du personnel infirmier ou de rééducation qualifié, ou sous sa supervision.
- L’établissement est agréé par Medicare, et les soins visent un problème traité pendant l’hospitalisation ou un problème apparu pendant votre séjour dans l’établissement pour celui-ci.
Une période de prestations n’est pas une année civile. Elle commence le jour de votre admission comme patient hospitalisé et se termine quand vous avez passé 60 jours de suite sans hospitalisation ni soins infirmiers qualifiés. Une nouvelle hospitalisation après cela ouvre une nouvelle période de prestations, avec une nouvelle franchise et 100 nouveaux jours. C’est pourquoi une deuxième chute dans la même année peut être couverte à nouveau, et pourquoi une réhospitalisation quelques semaines après la sortie n’est généralement pas un nouveau départ.2
3. Ce que coûte un séjour en 2026
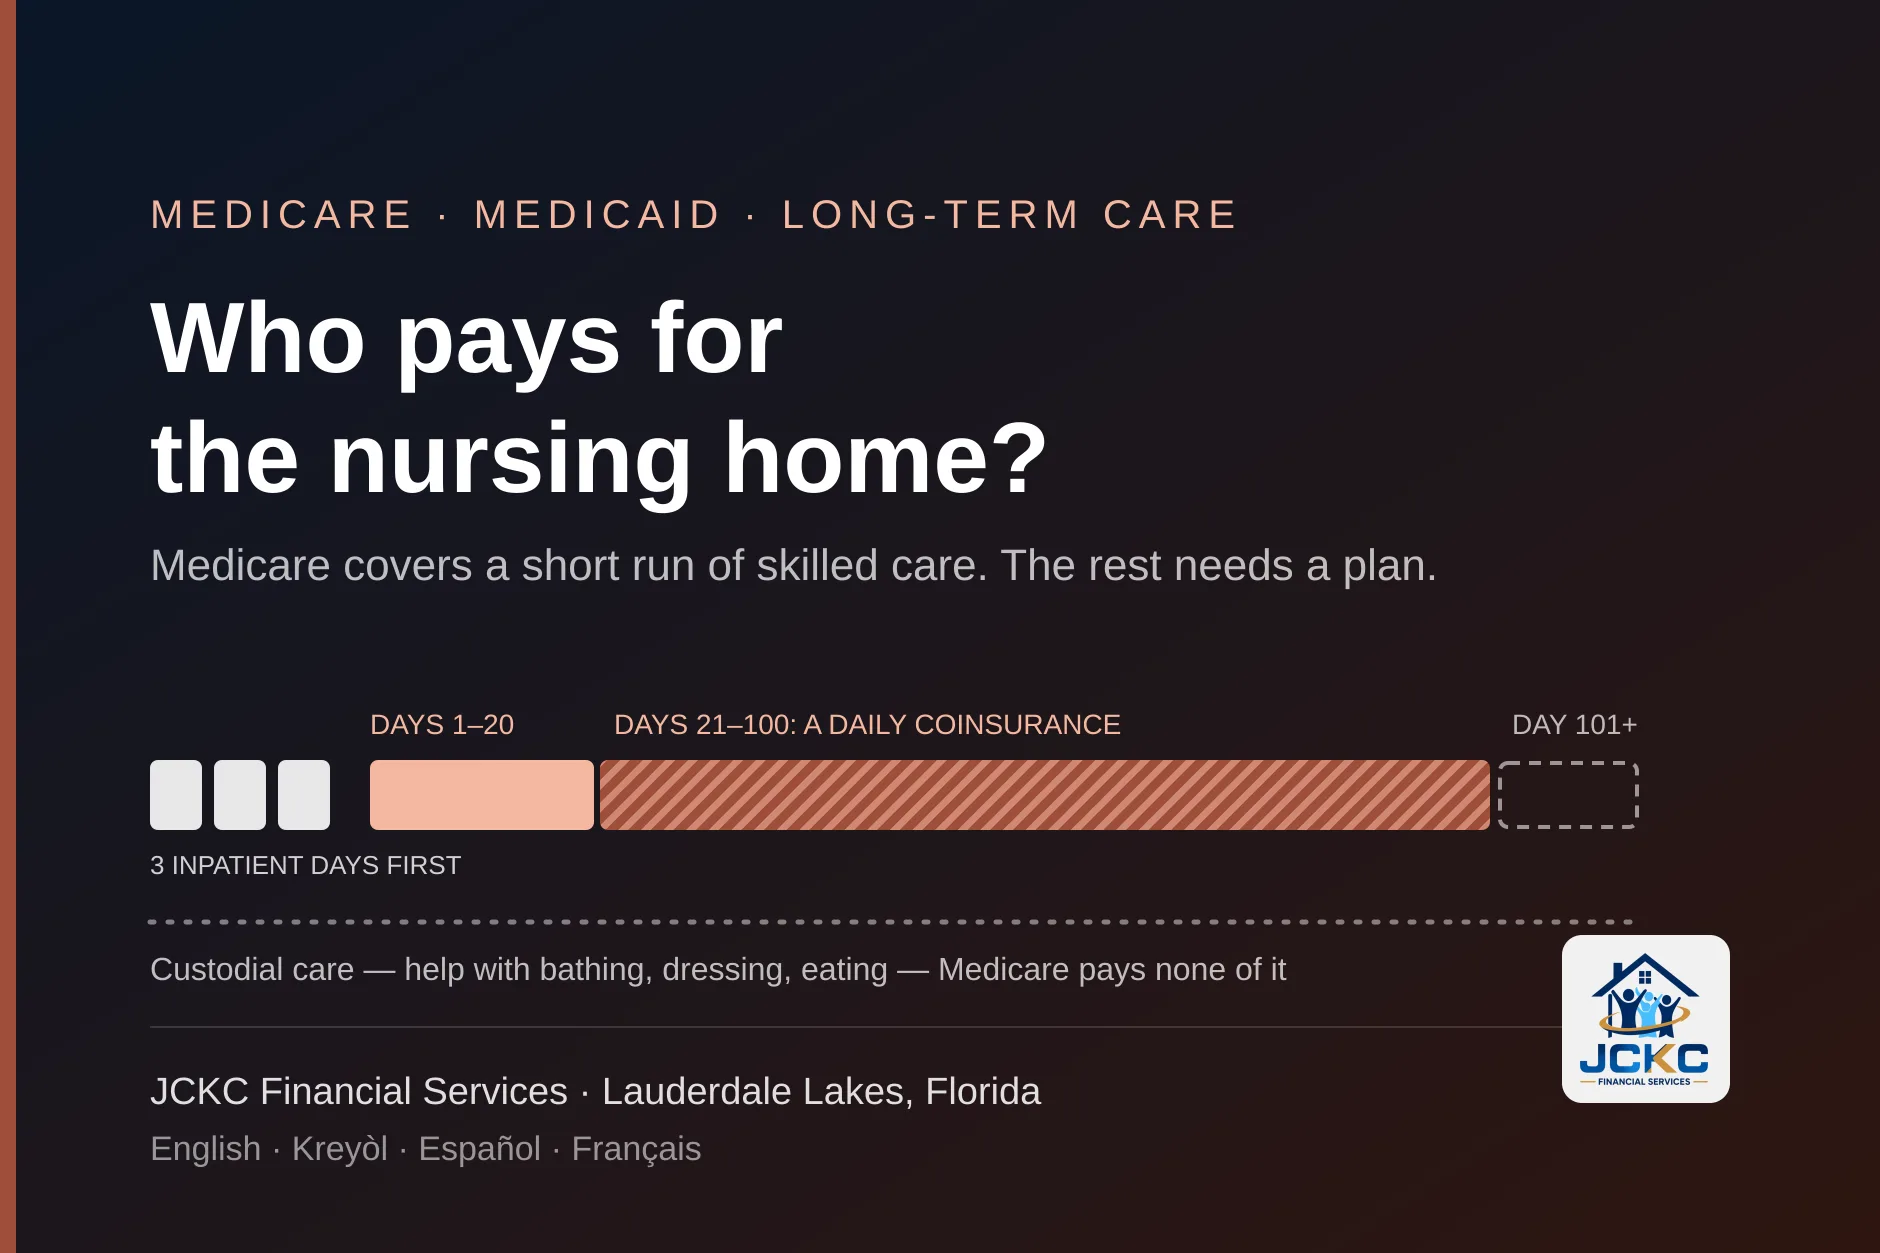
Les CMS ont publié les montants 2026 de la Partie A le 14 novembre 2025. Pour les soins infirmiers qualifiés, ce que vous payez dépend du jour de la période de prestations où vous vous trouvez. Les montants 2027 n’étaient pas publiés quand nous avons écrit ces lignes, le 30 octobre 2026 ; les CMS les annoncent normalement à la mi-novembre, et nous mettrons ce tableau à jour à ce moment-là.3
| Jours dans l’établissement | Ce que vous payez en 2026 | 2027 |
|---|---|---|
| Jours 1 à 20 | 0 $ par jour, après la franchise de la Partie A de 1 736 $ (non facturée à nouveau si vous l’avez déjà payée pour l’hospitalisation de la même période de prestations) | Pas encore publié |
| Jours 21 à 100 | 217 $ par jour (209,50 $ en 2025) | Pas encore publié |
| À partir du jour 101 | Tous les coûts | Tous les coûts |
Faites le calcul pour un séjour complet : la coassurance seule représente 80 jours à 217 $, soit 17 360 $ en 2026, avant tout ce que Medicare ne couvre pas. Peu de séjours vont jusqu’à 100 jours, pour la raison expliquée à la section 5, mais il est utile de connaître ce chiffre quand un établissement demande comment la famille compte payer à partir du 21e jour.2
D’où peut venir l’argent à partir du 21e jour
Il existe une aide pour la participation aux coûts de Medicare destinée aux personnes aux revenus et aux biens limités, et mieux vaut la vérifier avant le 21e jour qu’après. Lisez notre article sur l’Aide supplémentaire et les programmes d’épargne Medicare et notre réponse à la question peut-on avoir Medicare et Medicaid en même temps.
4. Le piège de l’observation
C’est la règle qui surprend le plus de familles, et tout se joue sur le papier. Vous n’êtes patient hospitalisé qu’à partir du moment où un médecin rédige une prescription d’admission officielle. Avant cela, vous êtes un patient ambulatoire : aux urgences, en observation, même dans un lit d’hôpital ordinaire pour la nuit. Medicare.gov précise qu’une admission est généralement appropriée quand on s’attend à ce que vous ayez besoin de soins pendant 2 minuits ou plus, mais c’est la prescription qui compte, pas le lit ni la durée du séjour.4
Les jours d’observation ne comptent pas pour le séjour admissible de 3 jours. Un parent qui passe une nuit aux urgences, deux en observation et une en hospitalisation a donc un jour admissible, pas quatre, et l’établissement de soins infirmiers qualifiés qui suit n’est pas couvert. L’hôpital doit vous remettre par écrit l’avis d’observation ambulatoire de Medicare, appelé MOON, dès que vous êtes en observation depuis plus de 24 heures ; il explique pourquoi vous êtes en ambulatoire et comment cela peut influer sur ce que vous paierez pour les soins après votre sortie.4
Demandez chaque jour, et notez la réponse
Le conseil de Medicare.gov lui-même : chaque jour du séjour, vous ou votre aidant devez demander à l’hôpital, au médecin, à un travailleur social ou à un défenseur des patients si vous êtes hospitalisé ou en ambulatoire. Si la réponse est « observation » et que votre parent aura besoin de rééducation ensuite, demandez si le médecin estime qu’une admission est appropriée, et sinon pourquoi.
Deux exceptions sont à connaître. Certains médecins membres d’une Accountable Care Organization (ACO) agréée pour la « dérogation à la règle des 3 jours en établissement de soins infirmiers qualifiés » peuvent orienter un patient vers un SNF sans les 3 jours d’hospitalisation, et les régimes Medicare Advantage peuvent aussi supprimer la règle. Et si votre parent a été admis puis que l’hôpital a changé son statut en observation, il existe un appel spécifique pour ce changement, qui peut remonter aux séjours depuis janvier 2009. Notre article sur la contestation d’un refus de Medicare explique les appels accélérés qui s’appliquent quand un hôpital ou un établissement fait sortir quelqu’un trop tôt.2
5. 100 jours est un plafond, pas une promesse
Beaucoup de familles entendent « Medicare couvre 100 jours » et s’organisent en conséquence. Il couvre jusqu’à 100 jours par période de prestations, et seulement tant que des soins qualifiés quotidiens restent nécessaires. Quand votre parent n’a plus besoin de soins infirmiers ou de rééducation qualifiés chaque jour — parce que la plaie a cicatrisé ou que la rééducation a donné ce qu’elle pouvait — la couverture de l’établissement par Medicare s’arrête, même au 15e jour. Si l’on vous dit que les soins couverts prennent fin et que vous n’êtes pas d’accord, vous pouvez demander un appel accéléré ; notre article sur les appels, cité plus haut, explique comment.2
L’erreur inverse est tout aussi courante. Un établissement peut dire à une famille que la couverture s’arrête parce que le patient « ne progresse plus ». Ce n’est pas le critère. Medicare.gov indique que les soins qualifiés sont couverts quand vous en avez besoin « pour améliorer ou maintenir votre état actuel, ou pour empêcher ou retarder son aggravation ». Une personne atteinte d’une maladie évolutive qui a besoin de rééducation qualifiée pour conserver ce qu’elle sait encore faire peut rester admissible. Si vous entendez le mot « plateau », demandez quel soin qualifié n’est plus nécessaire, et demandez la réponse par écrit.2
6. Si vous avez un régime Medicare Advantage
Un régime Medicare Advantage doit couvrir les soins en établissement de soins infirmiers qualifiés, mais il peut le faire selon ses propres conditions ; le tableau 2026 ci-dessus n’est donc pas forcément ce que vous paierez. Medicare.gov cite deux différences, et l’Evidence of Coverage (attestation de couverture) du régime précise le reste :2
- Des copaiements dès le premier jour. Un régime peut facturer des copaiements pendant les 20 premiers jours, là où Medicare Original facture 0 $ après la franchise. Cherchez les montants quotidiens et les jours concernés dans l’Evidence of Coverage de votre régime.
- La règle des 3 jours peut être supprimée. Un régime peut couvrir un séjour en SNF sans hospitalisation préalable de 3 jours. Posez la question au régime avant la sortie, pas après.
- L’autorisation et le réseau. Les régimes exigent souvent que l’établissement soit dans le réseau et que le séjour soit autorisé à l’avance. Une famille qui choisit un établissement sur la liste remise par l’hôpital doit d’abord le vérifier auprès du régime.
- Le plafond des frais à votre charge. Les frais couverts de soins infirmiers qualifiés dans le réseau comptent pour le plafond annuel du régime, ce que Medicare Original n’a pas.
Un parent à l’hôpital en ce moment ?
Apportez les papiers de sortie et la carte du régime. Nous vérifions comment le régime couvre les soins infirmiers qualifiés, dans votre langue.
7. Les soins de longue durée de Medicaid en Floride
Pour la plupart des familles de Floride, le programme qui paie les soins de garde de longue durée est Medicaid, à travers le programme de soins de longue durée de Medicaid géré à l’échelle de l’État (Statewide Medicaid Managed Care Long-Term Care, SMMC LTC). L’Agency for Health Care Administration (AHCA) gère Medicaid en Floride, le Department of Children and Families (DCF) décide de l’admissibilité et le Department of Elder Affairs se charge de l’évaluation médicale. Chaque régime de soins de longue durée doit couvrir, entre autres :5
- Les soins en maison de retraite.
- Les services en résidence avec assistance, l’accueil de jour pour adultes et le répit pour les aidants familiaux.
- Les soins personnels, l’aide ménagère et l’auxiliaire de vie, et les repas livrés à domicile.
- L’adaptation du logement, l’équipement et les fournitures médicales, les thérapies et le transport.
- Les soins palliatifs et la gestion de cas.
Pour être admissible, vous devez avoir 65 ans ou plus et être admissible à Medicaid, ou avoir 18 ans ou plus et être admissible en raison d’un handicap, et l’unité CARES du Department of Elder Affairs doit évaluer que vous avez besoin du niveau de soins d’une maison de retraite. La demande Medicaid se fait par le formulaire ACCESS Florida, et les instructions du DCF sont précises : si des soins de longue durée en maison de retraite ou à domicile sont nécessaires, cochez la case « HCBS/Waivers or Nursing Home » sur l’écran des prestations. Pour les services à domicile ou en résidence avec assistance, Elder Affairs demande de contacter votre Aging and Disability Resource Center (ADRC) local au sujet de la liste d’attente. Faire la demande tôt, et garder une copie de tout ce que vous envoyez, compte.6
8. Les règles d’argent : plafonds, examen rétroactif, succession
Medicaid s’adresse aux personnes aux revenus et aux biens limités, et les plafonds sont plus bas que ce que la plupart des familles imaginent. Le DCF publie les plafonds 2026 de la dérogation pour les services à domicile et communautaires (HCBS), qui est la façon dont SMMC LTC fournit des soins hors maison de retraite :6
| 2026 (DCF) | Plafond de revenu mensuel | Plafond de biens |
|---|---|---|
| Personne seule | 2 982 $ | 2 000 $ |
| Couple | 5 964 $ | 3 000 $ |
Le DCF précise que ces normes changent chaque année avec le taux de prestation du Supplemental Security Income (SSI), qui était de 994 $ pour une personne seule en 2026 ; les chiffres 2027 n’étaient pas affichés quand nous avons vérifié, le 30 octobre 2026. Deux précisions de la même page changent la réponse pour beaucoup de familles. Les comptes de retraite reconnus par l’IRS sont un bien exclu. Et une personne dont le revenu dépasse le plafond n’est pas automatiquement exclue : un Qualified Income Trust (fiducie de revenu admissible) lui permet d’être admissible en y déposant chaque mois la part du revenu qui dépasse le plafond. Des règles distinctes protègent les revenus et les biens du conjoint qui reste à domicile. Medicaid pour la maison de retraite est évalué selon les normes financières du DCF pour les programmes liés au SSI, que nous ne reproduisons pas ici.6
Deux règles fédérales s’ajoutent aux plafonds de l’État. D’abord, l’examen rétroactif : quand une personne demande des soins en maison de retraite ou des services à domicile et communautaires, Medicaid examine les 60 mois précédents pour repérer les biens donnés ou vendus en dessous de leur valeur, et un transfert pendant cette période peut entraîner une période d’inadmissibilité. Ensuite, le recouvrement sur la succession : pour une personne qui avait 55 ans ou plus quand elle a reçu ces soins, l’État doit se faire rembourser sur sa succession, mais seulement après le décès du conjoint survivant, et jamais tant que vit un enfant de moins de 21 ans, ou un enfant aveugle ou handicapé.7
C’est là qu’un avocat en droit des aînés mérite ses honoraires
Ne donnez pas la maison, ne changez pas le titulaire des comptes et ne créez pas de fiducie parce qu’un proche ou une vidéo vous l’a conseillé. Les règles de l’examen rétroactif et de la succession dépendent de dates et de documents, et une erreur peut coûter des mois de couverture. Un avocat en droit des aînés de Floride peut vous dire ce qui s’applique à votre famille. Nous pouvons vous aider pour ce qui nous revient : le régime Medicare, l’assurance vie et la déclaration de revenus que le DCF peut demander.
9. Assurance soins de longue durée et avenants d’assurance vie
L’assurance soins de longue durée est conçue précisément pour les soins que Medicare laisse de côté : soins personnels et de garde à domicile, dans la communauté ou en établissement. Une police verse un montant quotidien jusqu’à un plafond que vous choisissez, pendant une durée que vous choisissez, et la prime dépend de votre âge à la souscription, de ces plafonds et d’options comme la protection contre l’inflation. Le site fédéral sur les soins de longue durée est franc sur les inconvénients : la plupart des polices individuelles exigent une sélection médicale, si bien qu’une personne déjà en mauvaise santé peut ne pas être acceptée ; la plupart limitent la durée ou le montant des versements ; et l’assureur peut augmenter la prime plus tard. JCKC ne vend pas d’assurance soins de longue durée ; nous la mentionnons ici comme une option à connaître, pas comme un produit que nous proposons.8
Certaines polices d’assurance vie peuvent aussi aider à payer les soins de longue durée. Le site fédéral décrit les principales formes :9
- Les produits combinés vie et soins de longue durée, où la prestation de soins de longue durée est généralement exprimée en pourcentage du capital décès.
- Les prestations de décès anticipées, parfois appelées avenants maladie chronique ou soins de longue durée, qui versent par avance une partie du capital décès si vous êtes en phase terminale, avez besoin de soins de longue durée pendant une longue période ou êtes placé de façon permanente en maison de retraite. Elles coûtent parfois une prime supplémentaire ; parfois elles sont incluses.
- Les cessions de police (life settlements et viatical settlements), où vous vendez la police contre de l’argent. C’est une autre opération, avec ses propres conséquences fiscales et familiales.
Trois mises en garde valent pour toutes. Ce qui est versé de votre vivant est retranché de ce que recevront vos bénéficiaires. Les versements peuvent ne pas suivre l’inflation. Et toucher une prestation anticipée peut affecter l’admissibilité à Medicaid. Si le capital décès devait payer les obsèques, une police utilisée pour les soins peut ne plus rien laisser pour cela ; notre comparaison entre un contrat d’obsèques prépayé et une assurance frais funéraires traite cet aspect. L’assurance vie est l’une de nos lignes : nous pouvons vous montrer quelles polices parmi les assureurs que nous représentons comportent une prestation anticipée ou pour maladie chronique, ce qui la déclenche et ce qu’elle coûte, pour que vous puissiez en juger avant d’acheter. La disponibilité d’un avenant, et ses conditions, dépendent de la police, de votre âge et de votre santé.
10. Soins palliatifs : ce qu’ils paient et ce qu’ils ne paient pas
Les soins palliatifs (hospice) sont la seule partie des soins de fin de vie que Medicare couvre presque entièrement. Pour y avoir droit, votre médecin de soins palliatifs et votre médecin habituel certifient que vous êtes en phase terminale avec une espérance de vie de 6 mois ou moins, et vous choisissez les soins de confort plutôt qu’un traitement visant à guérir la maladie. Vous ne payez rien pour les soins palliatifs couverts d’un prestataire agréé par Medicare, sauf un copaiement allant jusqu’à 5 $ par ordonnance ambulatoire contre la douleur et les symptômes et 5 % du montant approuvé pour les soins de répit en hospitalisation. Les soins palliatifs se déroulent en deux périodes de 90 jours, puis en un nombre illimité de périodes de 60 jours, tant que le médecin renouvelle la certification.10
Ce que les soins palliatifs ne paient pas, c’est la chambre. Medicare ne couvre pas l’hébergement et les repas quand vous recevez des soins palliatifs à domicile, en maison de retraite ou dans une résidence de soins palliatifs, sauf les courts séjours en hospitalisation ou de répit organisés par l’équipe. Un parent qui vit en maison de retraite et choisit les soins palliatifs doit toujours le tarif journalier de l’établissement, sur ses économies, par une assurance soins de longue durée, ou par Medicaid s’il y est admissible.10
11. Que faire cette semaine dans le Sud de la Floride
Beaucoup des familles que nous recevons à Lauderdale Lakes, Lauderhill et North Miami s’occupent d’un parent qui lit ses papiers d’hôpital en créole, en français ou en espagnol, ou qui ne les lit pas. Les règles ci-dessus sont les mêmes pour tous, mais elles ne servent que si quelqu’un dans la famille les comprend avant la réunion de sortie. Voici l’ordre que nous suggérons :
- Pendant l’hospitalisation : demandez chaque jour si votre parent est hospitalisé ou en ambulatoire, et gardez tout avis d’observation ambulatoire de Medicare. Comptez les jours d’hospitalisation, pas les nuits.
- Avant la sortie : si une rééducation est prévue, demandez si le séjour est admissible et, avec un régime Medicare Advantage, si l’établissement est dans le réseau et le séjour autorisé.
- Dans l’établissement : sachez à quel jour de la période de prestations vous êtes, et quand arrive le 21e jour. Si l’on vous dit que la couverture prend fin, demandez l’avis par écrit et demandez quel soin qualifié n’est plus nécessaire.
- Si des soins de garde s’annoncent : commencez tôt la demande ACCESS Florida, cochez la case HCBS/Waivers or Nursing Home et rassemblez les justificatifs de revenus, de banque et d’assurance. Consultez un avocat en droit des aînés avant de déplacer le moindre bien.
- Regardez les polices que vous avez déjà : une police d’assurance vie peut comporter une prestation anticipée que personne n’a lue. Vérifiez-la avant d’en avoir besoin.
- Révisez le régime Medicare pendant la période d’inscription annuelle : si un parent risque d’avoir besoin de soins infirmiers qualifiés en 2027, les copaiements SNF, le réseau et les règles d’autorisation du régime doivent entrer dans la comparaison avant le 7 décembre.
Apportez les papiers à notre bureau de West Oakland Park Boulevard, et nous les examinerons avec vous en français, créole haïtien, anglais ou espagnol. Poser des questions ne vous engage à rien, et rien n’est signé avant que vous l’ayez compris.
12. Questions fréquentes
Medicare paie-t-il la maison de retraite ?
Dans une seule situation, et seulement pour un temps. La Partie A paie les soins dans un établissement de soins infirmiers qualifiés agréé par Medicare après une hospitalisation en tant que patient hospitalisé d’au moins 3 jours, quand un médecin prescrit des soins infirmiers ou une rééducation qualifiés quotidiens. En 2026, cela veut dire 0 $ pour les jours 1 à 20 et 217 $ par jour pour les jours 21 à 100 d’une période de prestations, et rien après le 100e jour. Medicare ne paie pas les soins de garde de longue durée, c’est-à-dire l’aide pour se laver, s’habiller, manger et aller aux toilettes, qui constitue la plupart des longs séjours en maison de retraite.
Qu’est-ce que la règle des 3 jours ?
Avant que Medicare couvre un établissement de soins infirmiers qualifiés, il faut une hospitalisation médicalement nécessaire, en tant que patient hospitalisé, d’au moins 3 jours consécutifs. Le compte commence le jour de votre admission officielle et n’inclut pas le jour de votre sortie. Le temps passé aux urgences ou en observation avant l’admission ne compte pas, même si vous y avez passé la nuit. Certains régimes Medicare Advantage suppriment cette règle, de même que certains médecins membres d’une Accountable Care Organization (ACO) agréée.
Ma mère est restée trois nuits à l’hôpital. Pourquoi sa rééducation a-t-elle été refusée ?
Le plus souvent parce qu’une partie ou la totalité de ces nuits étaient en observation, pas en hospitalisation. L’observation est un service ambulatoire, même dans un lit d’hôpital ordinaire. Si moins de 3 jours étaient des jours d’hospitalisation, elle n’a pas eu de séjour admissible. Demandez son statut par écrit à l’hôpital, cherchez dans les papiers l’avis d’observation ambulatoire de Medicare (MOON) et, si elle a été admise puis passée en observation, renseignez-vous sur l’appel prévu pour ce changement, qui peut remonter aux séjours depuis janvier 2009.
Medicare arrête-t-il de payer quand mon père ne progresse plus ?
Pas pour cette seule raison. Medicare.gov indique que les soins qualifiés sont couverts quand vous en avez besoin pour améliorer ou maintenir votre état actuel, ou pour empêcher ou retarder son aggravation. La couverture s’arrête quand vous n’avez plus besoin de soins qualifiés quotidiens, ou au 100e jour de la période de prestations, selon ce qui arrive en premier. Si l’établissement dit que la couverture prend fin parce qu’il a atteint un « plateau », demandez quel soin qualifié n’est plus nécessaire et pourquoi.
Quelle sera la coassurance en 2027 ?
Elle n’était pas publiée au moment où nous écrivons. Les CMS annoncent à l’automne la franchise de la Partie A et la coassurance des soins infirmiers qualifiés de l’année suivante : les chiffres de 2026 sont parus le 14 novembre 2025, donc ceux de 2027 sont attendus vers la mi-novembre 2026. Les 217 $ par jour de cet article sont le montant de 2026, indiqué comme tel. Nous ne publierons pas de chiffre 2027 avant les CMS.
Qui paie les soins de longue durée en Floride si Medicare ne les paie pas ?
La plupart des familles paient d’abord avec leurs économies et leurs revenus. Pour les personnes aux revenus et aux biens limités, le programme de soins de longue durée de Medicaid géré à l’échelle de l’État (SMMC LTC) peut couvrir la maison de retraite, les services en résidence avec assistance et les soins à domicile, si vous avez 65 ans ou plus (ou êtes un adulte handicapé), êtes admissible à Medicaid et êtes évalué comme ayant besoin du niveau de soins d’une maison de retraite. L’assurance privée de soins de longue durée, et certaines polices d’assurance vie avec des prestations pour soins de longue durée ou maladie chronique, sont les autres voies.
Pouvons-nous donner la maison aux enfants pour que maman soit admissible à Medicaid ?
Ne faites rien avant d’avoir parlé à un avocat spécialisé en droit des aînés (elder law). La loi fédérale oblige Medicaid à examiner les 60 mois précédant la demande pour repérer les biens donnés ou vendus en dessous de leur valeur, et un transfert pendant cette période peut rendre la personne inadmissible pendant un temps. La loi fédérale oblige aussi l’État à se faire rembourser sur la succession d’une personne de 55 ans ou plus pour la maison de retraite et les services à domicile et communautaires, avec des protections pour le conjoint survivant et certains enfants. Les règles sur la maison sont précises et les enjeux sont lourds ; cela relève du conseil juridique, et nous ne sommes pas avocats.
JCKC vend-il de l’assurance soins de longue durée ?
Non. Nous plaçons des régimes Medicare Advantage et de la Partie D et de l’assurance vie parmi les assureurs que nous représentons, et nous préparons des déclarations de revenus. L’assurance soins de longue durée n’est pas une ligne que nous vendons, et la planification Medicaid n’est pas un service que nous offrons. Ce que nous pouvons faire : vous expliquer comment votre régime Medicare traite les soins infirmiers qualifiés, vérifier si une police d’assurance vie que vous envisagez comporte une prestation anticipée ou pour maladie chronique et ce qu’elle vous coûterait, et vous dire clairement quand la question relève d’un avocat en droit des aînés.
Les soins palliatifs paient-ils la maison de retraite ?
Les soins palliatifs (hospice) couvrent les soins liés à la maladie terminale — l’équipe, les médicaments contre la douleur et les symptômes, l’équipement et les fournitures — et vous ne payez rien pour les soins palliatifs couverts, sauf jusqu’à 5 $ par ordonnance et 5 % pour les soins de répit en hospitalisation. Ils ne paient pas l’hébergement et les repas si vous vivez en maison de retraite. Ce coût reste à votre charge, ou à celle de Medicaid si vous y êtes admissible.
13. Sources
- Medicare.gov, Long-term care (soins de longue durée) : Medicare ne paie pas les soins de longue durée (de garde) ; ils diffèrent des soins en établissement de soins infirmiers qualifiés ; Medicaid ou l’assurance privée de soins de longue durée comme alternatives. Consulté le 30 octobre 2026.
- Medicare.gov, Skilled nursing facility care (soins en établissement de soins infirmiers qualifiés) : l’hospitalisation admissible de 3 jours, les conditions d’admissibilité, les coûts 2026 par période de prestations, la limite de 100 jours, les copaiements et dérogations de Medicare Advantage, la dérogation ACO à la règle des 3 jours et le critère « améliorer ou maintenir ». Consulté le 30 octobre 2026.
- Centers for Medicare & Medicaid Services, 2026 Medicare Parts A & B Premiums and Deductibles, fiche d’information, 14 novembre 2025 : coassurance quotidienne des soins infirmiers qualifiés pour les jours 21 à 100 de 217,00 $ en 2026 (209,50 $ en 2025) et franchise de la Partie A de 1 736 $. Les montants 2027 n’étaient pas publiés au 30 octobre 2026.
- Medicare.gov, Inpatient or outpatient hospital status affects your costs (le statut hospitalisé ou ambulatoire influe sur vos coûts) : la prescription du médecin, l’observation comme service ambulatoire, l’attente de 2 minuits et l’avis d’observation ambulatoire de Medicare. Consulté le 30 octobre 2026.
- Florida Department of Elder Affairs, Statewide Medicaid Managed Care Long-Term Care Program : services couverts, admissibilité, évaluation du niveau de soins par CARES et liste d’attente auprès des Aging and Disability Resource Centers. Consulté le 30 octobre 2026.
- Florida Department of Children and Families, Medicaid : rôles de l’AHCA et du DCF, demande ACCESS Florida et case HCBS/Waivers or Nursing Home, plafonds de revenus et de biens 2026 de la dérogation HCBS, comptes de retraite exclus et Qualified Income Trust. Consulté le 30 octobre 2026.
- Code des États-Unis, 42 U.S.C. § 1396p (govinfo, édition 2023) : examen rétroactif de 60 mois des transferts de biens au paragraphe (c) et recouvrement sur la succession au paragraphe (b). Consulté le 30 octobre 2026.
- U.S. Administration for Community Living, LongTermCare.gov, What is Long-term Care Insurance? : ce qu’elle couvre, la sélection médicale, les plafonds de prestations et les hausses de prime. Consulté le 30 octobre 2026.
- U.S. Administration for Community Living, LongTermCare.gov, Using Life Insurance to Pay for Long-term Care : produits combinés, prestations de décès anticipées, cessions de police, et leur effet sur le capital décès et l’admissibilité à Medicaid. Consulté le 30 octobre 2026.
- Medicare.gov, Hospice care (soins palliatifs) : admissibilité, ce que vous payez, périodes de prestations, hébergement et repas. Consulté le 30 octobre 2026.
Information générale uniquement. Cet article explique des règles de couverture de Medicare et des chiffres publiés par les Centers for Medicare & Medicaid Services, des règles de Medicaid en Floride publiées par le Department of Children and Families et le Department of Elder Affairs, et la loi fédérale. Il ne constitue ni un conseil juridique, ni fiscal, ni financier, et il ne détermine ni la couverture ni l’admissibilité : seuls Medicare, votre régime et Medicaid de Floride peuvent en décider. Chaque chiffre indique son année ; les montants 2027 non encore publiés sont signalés comme tels. Pour la planification Medicaid, les transferts de biens et les questions de succession, consultez un avocat en droit des aînés de Floride. JCKC Financial Services est une agence d’assurance indépendante et un cabinet de préparation fiscale ; elle ne vend pas d’assurance soins de longue durée.