

1. Dos puertas, y no son la misma
Medicare tiene dos entradas distintas para quien no nació aquí, y casi toda conversación confusa empieza por mezclarlas. Una se gana trabajando. La otra se compra, y solo la que se compra tiene prueba de residencia. Antes que nada, determine cuál de estas lo describe:1
- Usted o su cónyuge trabajaron en Estados Unidos y pagaron impuestos de Medicare durante 40 trimestres — diez años, no necesariamente seguidos. La Parte A no le cuesta nada, y la regla de cinco años no es parte de su historia.
- Usted no tiene ese historial laboral. Puede comprar la Parte A, y para eso debe tener 65 años o más, ser residente de EE. UU., haber sido admitido legalmente como residente permanente, y haber vivido en Estados Unidos cinco años continuos antes del mes en que solicita.
Esa es toda la bifurcación. A la gente del primer grupo le dicen rutinariamente que debe esperar cinco años, que no es lo que dice la regla, y algunos retrasan la inscripción por eso, lo cual arranca un reloj de multa sin ninguna razón. Los del segundo grupo a veces suponen que están excluidos por completo, cuando en realidad hay una puerta con precio por la que pueden pasar.2
2. Puerta uno: diez años de trabajo
Cuarenta trimestres de empleo cubierto por Medicare son diez años de trabajo sobre los que se pagaron impuestos de Medicare. Los trimestres no tienen que ser seguidos, no tienen que ser con un solo empleador, y no tienen que ser recientes. Lo que sí tienen que estar es en el registro, y por eso el estado de ingresos del Seguro Social es el primer documento que hay que sacar:1
- El trabajo cuenta si se descontó impuesto de Medicare del pago. Mire los W-2 viejos o el registro de ingresos en vez de tratar de recordar.
- El trabajo por cuenta propia cuenta cuando se pagó el impuesto de trabajo por cuenta propia sobre él.
- Los trimestres ganados bajo un estatus migratorio anterior siguen contando; el crédito pertenece al trabajo, no al estatus que tenía entonces.
- El trabajo en el extranjero para un empleador extranjero por lo general no cuenta, que es la razón habitual por la que una carrera larga produce menos trimestres de los esperados.
Revise el registro antes de creerle a nadie, incluidos nosotros
Su registro de ingresos del Seguro Social es lo único que decide cuántos trimestres tiene. Pídalo al Seguro Social al 1-800-772-1213 o en su cuenta my Social Security. Es común que una familia descubra que está en 38 trimestres y no en 40, y dos trimestres más de trabajo cubierto es un problema muy distinto de una prima de $565 al mes.
3. Puerta dos: la regla de cinco años
Si va a comprar la Parte A en vez de ganársela, CMS establece qué debe ser usted. Todo esto a la vez, no una cosa u otra:3
- Tener 65 años o más.
- Ser residente de Estados Unidos.
- Haber sido admitido legalmente como residente permanente — tener la green card.
- Haber residido en Estados Unidos cinco años continuos antes del mes en que presenta la solicitud de Medicare.
Vale la pena ser preciso en dos detalles, porque cambian lo que hace la gente. Los cinco años se cuentan hacia atrás desde el mes en que solicita, así que no es un reloj que arranca a los 65 ni uno que arranca con la green card. Y la prueba es de residencia continua, así que las ausencias largas son lo que hay que consultar con el Seguro Social antes de presentar la solicitud, no después. Si le faltan, lo práctico es calcular la fecha en que calificará y solicitar entonces, en vez de solicitar antes y que se la nieguen.4
4. Lo que de verdad cuesta comprarla
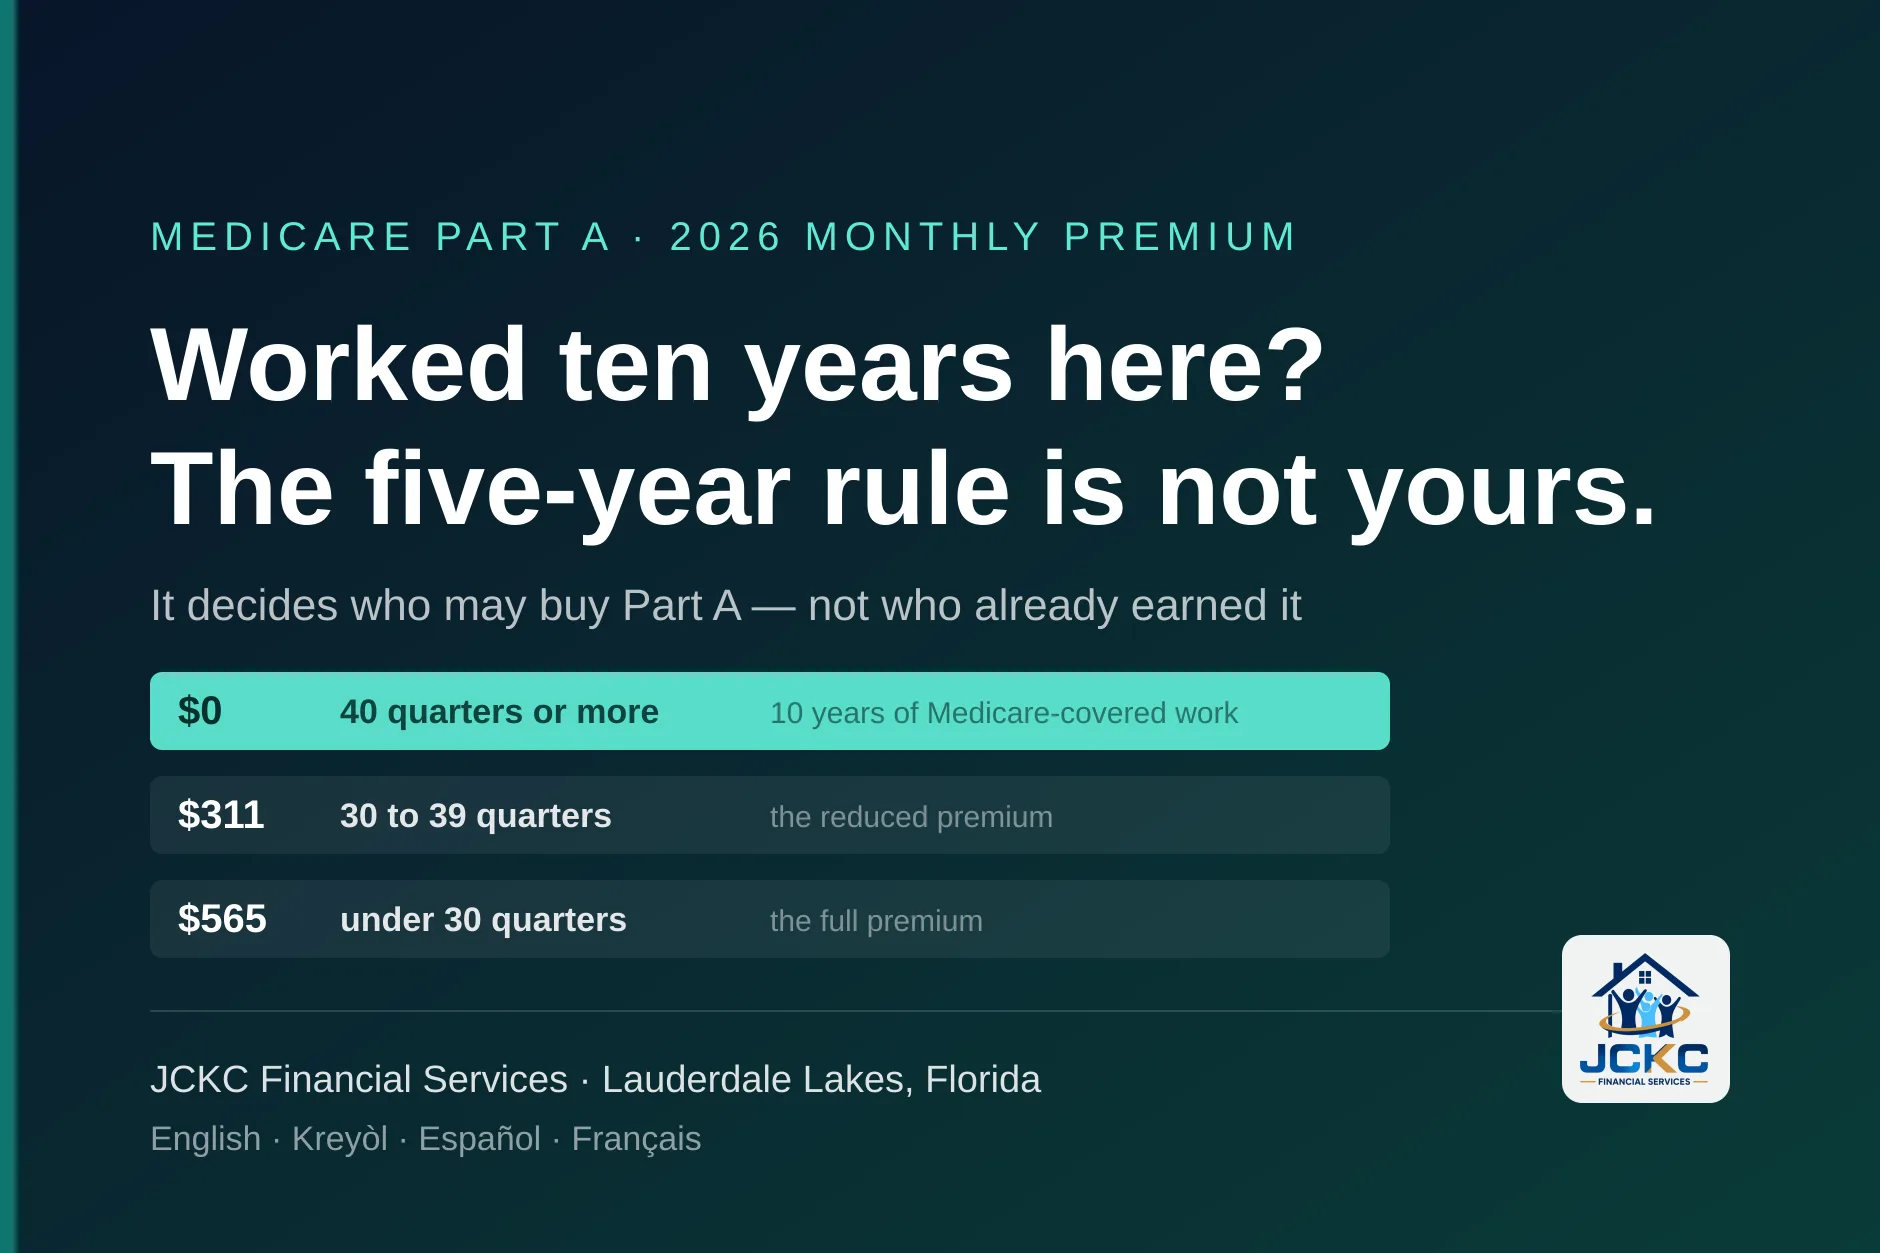
Comprar la Parte A tiene un precio que depende de una sola cosa: cuántos trimestres de trabajo cubierto por Medicare hay en su registro, o en el de su cónyuge. Estas son las primas mensuales de 2026:5
- 40 trimestres o más: nada. La Parte A no tiene prima. Este es el grupo al que la regla de cinco años no toca.
- De 30 a 39 trimestres: $311 al mes en 2026 — la prima reducida.
- Menos de 30 trimestres: $565 al mes en 2026 — la prima completa.
Fíjese en el tamaño del escalón entre 30 a 39 trimestres y menos de 30: son $254 al mes, es decir $3,048 al año. Si alguien del hogar está a pocos trimestres de llegar a 30 y todavía puede trabajar, vale la pena hacer esa cuenta antes de decidir nada.5
Estas son cifras de 2026, y las de 2027 aún no salen
CMS normalmente publica las primas de la Parte A y la Parte B del año siguiente a mediados de noviembre. No vamos a imprimir un número de 2027 antes de que exista. Si está leyendo esto después del anuncio, revise la cifra vigente en Medicare.gov o pregúntenos, y desconfíe de cualquier prima de 2027 que vea citada antes de mediados de noviembre.
5. Aquí la Parte B no es opcional
Esto toma a la gente por sorpresa y es caro descubrirlo tarde. Si tiene que pagar prima por la Parte A, CMS exige que se inscriba también en la Parte B, o que ya la tenga, y que permanezca en la Parte B para conservar la Parte A que está pagando. No se puede comprar sola la mitad hospitalaria.6
Así que la cifra mensual con la que hay que planear es la de las dos primas juntas. En 2026 la prima estándar de la Parte B es $202.90. Quien compra la Parte A con menos de 30 trimestres está viendo $565 más $202.90, no $565. Toda conversación de presupuesto que sale mal en este tema sale mal porque solo uno de los dos números estaba sobre la mesa.6
Ayuda con Medicare en cuatro idiomas, Lauderdale Lakes
¿No sabe si se ganó la Parte A o tiene que comprarla? Es una llamada y la hacemos con usted.
6. Las dos multas, comparadas
Esperar es la decisión más cara disponible aquí, y vale la pena entender las dos multas por separado porque solo una termina:
| Multa tardía de la Parte A | Multa tardía de la Parte B | |
|---|---|---|
| Cuánto | 10% más en la prima mensual | 10% de la prima estándar por cada 12 meses completos en que pudo inscribirse y no lo hizo |
| Por cuánto tiempo se paga | El doble de los años que no se inscribió | Para la mayoría, mientras tenga la Parte B |
| ¿Termina? | Sí | No |
| A quién aplica | Solo a quienes compran la Parte A | A quien se inscribe tarde en la Parte B sin otra cobertura que califique |
| Ejemplo | 2 años tarde: 4 años de prima más alta | 2 años tarde: 20% añadido, de por vida |
Lea otra vez la casilla de abajo a la derecha. La multa de la Parte B es permanente para la mayoría, y se calcula sobre la prima estándar, que sube casi todos los años, así que la multa sube con ella. Por eso el consejo para cualquiera cerca de los 65 es averiguar su ventana de inscripción ahora y no cuando resulte cómodo.35
7. Quién puede entrar a un plan Advantage o de medicamentos
Tener Medicare y poder entrar a un plan Medicare Advantage o Parte D son dos preguntas distintas. Medicare.gov indica que para inscribirse en un plan de salud o de medicamentos de Medicare generalmente hay que tener la Parte A y/o la Parte B, vivir en el área de servicio del plan, y ser ciudadano o nacional de EE. UU., residente permanente legal, entrante cubano-haitiano, o vivir legalmente en Estados Unidos como migrante bajo un Pacto de Libre Asociación.7
Lo reportamos como lo que dice Medicare.gov hoy, y nada más: la página no da fecha de vigencia ni cita una ley, así que quien le diga exactamente cuándo cambió o qué decía antes está yendo más allá de la fuente. Lo que sí vale saber es que esas cuatro categorías tienen la misma forma que la regla del Mercado para 2027, así que un hogar puede encontrarse con dos versiones de la misma lista en el mismo mes, para dos programas distintos. Si su estatus deja alguna duda, esa es una pregunta para el Seguro Social y un abogado de inmigración, no para una agencia de seguros.
8. Trimestres que usted no trabajó
Esta es la vía que más se pasa por alto, y vale dinero de verdad. El derecho a la Parte A sin prima puede venir del historial laboral del cónyuge igual que del suyo, y la prima reducida de compra también puede basarse en los trimestres del cónyuge. Alguien que nunca trabajó en Estados Unidos puede tener derecho a través de un esposo o esposa que sí lo hizo.1
Las reglas también alcanzan a algunos cónyuges divorciados y viudos, bajo condiciones sobre la duración del matrimonio. No vamos a detallarlas aquí, porque equivocarse un poco en un artículo es peor que no decirlas: lo correcto es llevar los dos registros de ingresos al Seguro Social y dejar que ellos apliquen la prueba. Lo que importa es saber que hay que preguntar, porque nadie lo va a ofrecer.7
9. Si la prima queda fuera de su alcance
Si las primas de arriba le parecen imposibles, no se detenga ahí ni dé por hecho que Medicare queda fuera de su alcance. Los Programas de Ahorros de Medicare pueden pagar la prima de la Parte B a quienes están por debajo de los límites de ingresos y recursos, y en algunos casos también la de la Parte A. Ayuda Adicional reduce mucho el costo de los medicamentos para el mismo tipo de hogar.8
Los dos tienen su propio artículo en este sitio, con los límites vigentes y cómo solicitarlos: Ayuda Adicional y los Programas de Ahorros de Medicare. No repetimos las cifras aquí, porque dos copias de un límite es como una de las dos queda desactualizada. Si el número mensual de la sección 4 ya decidió por usted, lea ese antes de decidir.8
10. Qué sale mal
Cuatro cosas, y las vemos todas cada temporada de inscripción:1
- Que le digan que espere cinco años cuando ya tiene 40 trimestres. La prueba de residencia es para comprar. Si se ganó la Parte A, no es su regla, y esperar solo arranca un reloj de multa.
- Contar los cinco años desde la green card, o desde los 65. Se cuentan hacia atrás desde el mes en que presenta la solicitud.
- Presupuestar la Parte A y olvidar la Parte B. No se puede comprar una sin la otra, y en 2026 la Parte B son otros $202.90 al mes.
- No revisar nunca el registro de ingresos del cónyuge. Es la diferencia entre $565 al mes y nada, y cuesta una llamada descartarlo o confirmarlo.
11. Qué hacer, y cuándo
En orden, y las dos primeras se pueden hacer esta semana:9
- Consiga su registro de ingresos del Seguro Social, y el de su cónyuge. Llame al 1-800-772-1213 o use una cuenta my Social Security. El número de trimestres decide todo lo demás.
- Determine en qué puerta está. Cuarenta trimestres o más y la Parte A es gratis. Menos, y la prueba de residencia de cinco años aplica para comprarla.
- Si va a comprarla, calcule su fecha de cinco años: cuente hacia atrás desde el mes en que presentaría la solicitud, no desde su cumpleaños ni desde la green card, y consulte al Seguro Social sobre cualquier ausencia larga antes de solicitar.
- Averigüe su ventana de inscripción antes de cumplir 65, no después. La multa de la Parte B es permanente para la mayoría y es la única emergencia real de esta lista.
- Si el obstáculo es la prima, revise los Programas de Ahorros y Ayuda Adicional antes de concluir que no puede pagar Medicare.
12. Preguntas frecuentes
¿Un residente permanente puede obtener Medicare a los 65?
Sí, por una de dos vías. Si usted o su cónyuge trabajaron en Estados Unidos y pagaron impuestos de Medicare durante 40 trimestres (diez años), usted califica para la Parte A sin prima por ese historial, y la regla de residencia de cinco años no le aplica en absoluto. Si no tiene ese historial laboral, todavía puede comprar la Parte A, y ahí es donde entra la regla de cinco años: CMS exige que tenga 65 años o más, sea residente de EE. UU., haya sido admitido legalmente como residente permanente, y haya residido en Estados Unidos durante cinco años continuos antes del mes en que presente la solicitud.
¿Qué es exactamente la regla de cinco años?
Es la prueba de residencia para comprar Medicare. El requisito son cinco años continuos de residencia en Estados Unidos inmediatamente antes del mes en que solicita, junto con el estatus de residente permanente legal. No es un período de espera que empieza al cumplir 65, y no es una prueba que deba pasar quien ya tiene derecho a la Parte A por créditos de trabajo.
¿Cuánto cuesta comprar la Parte A?
En 2026, $311 al mes si usted o su cónyuge tienen de 30 a 39 trimestres de empleo cubierto por Medicare, y $565 al mes con menos de 30. Con 40 trimestres la Parte A no cuesta nada. Esas son las cifras de 2026; CMS normalmente publica las primas del año siguiente a mediados de noviembre, y no vamos a imprimir un número de 2027 antes de que exista.
¿Tengo que tomar también la Parte B?
Si está comprando la Parte A, sí. CMS es explícito: quien debe pagar prima por la Parte A tiene que inscribirse en la Parte B, o ya tenerla, y permanecer en la Parte B para conservar la Parte A que está comprando. La prima estándar de la Parte B es $202.90 al mes en 2026. Así que presupueste las dos juntas: la cifra mensual real para alguien que compra con menos de 30 trimestres son los $565 y los $202.90, no uno de los dos.
¿Qué pasa si espero?
Dos multas, y se comportan distinto. La multa de la Parte A sube la prima un 10%, y se paga por el doble de los años que pasó sin inscribirse, así que termina. La multa de la Parte B añade 10% de la prima estándar por cada período completo de 12 meses en que pudo tener la Parte B y no la tuvo, y para la mayoría dura mientras tenga la Parte B. Esa no termina. Esperar es lo más caro de este artículo.
Mi cónyuge trabajó aquí pero yo no. ¿Eso ayuda?
Puede ayudar, y mucho. El derecho a la Parte A sin prima puede venir del historial laboral del cónyuge igual que del suyo, y la prima reducida también puede basarse en los trimestres del cónyuge. Las reglas alcanzan a algunos cónyuges divorciados y viudos. Esta es la vía que más se pasa por alto, y vale la pena revisar el historial de ingresos de su cónyuge con el Seguro Social antes de aceptar una prima de cualquier tamaño.
¿Puedo inscribirme en un plan Medicare Advantage o de medicamentos?
Medicare.gov indica que para inscribirse en un plan de salud o de medicamentos de Medicare generalmente hay que ser ciudadano o nacional de EE. UU., residente permanente legal, entrante cubano-haitiano, o vivir legalmente en Estados Unidos como migrante bajo un Pacto de Libre Asociación, además de tener la Parte A y/o la Parte B y vivir en el área de servicio del plan. La página no da fecha de vigencia ni cita una ley, así que tómelo como lo que dice Medicare.gov hoy y revise su caso antes de basarse en ello.
¿Es la misma regla que el cambio de subsidios ACA de 2027?
Son programas distintos con una forma parecida, y encontrarse con los dos el mismo mes es la razón de tanta confusión. El cambio de ACA reduce quién puede recibir ayuda financiera del Mercado desde el año del plan 2027 a ciudadanos, nacionales de EE. UU. y tres categorías de no ciudadanos. El texto de elegibilidad de planes de Medicare menciona esas mismas categorías. Pero la elegibilidad para Medicare en sí sigue dependiendo de la edad, los créditos de trabajo y la prueba de residencia de cinco años descrita aquí: no son una sola regla.
¿Cómo pruebo cinco años de residencia continua?
El Seguro Social administra la inscripción en Medicare y le dirá qué necesita; su tarjeta de residente permanente, los registros de entrada y viaje y las fechas de sus documentos de inmigración son la evidencia habitual. Llame al Seguro Social al 1-800-772-1213, o TTY 1-800-325-0778. Empiece antes de cumplir 65, no después, porque reunir documentos de inmigración es más lento de lo que la gente espera y la multa de la Parte B cuenta desde que pudo inscribirse por primera vez.
¿Y si no puedo pagar las primas?
Pregunte por los Programas de Ahorros de Medicare y por Ayuda Adicional antes de concluir que no puede pagar Medicare. Los Programas de Ahorros pueden pagar la prima de la Parte B, y en algunos casos la de la Parte A, para quienes están por debajo de los límites de ingresos y recursos; Ayuda Adicional reduce mucho el costo de los medicamentos. Es un tema aparte con su propio artículo en este sitio, y es lo primero que hay que revisar cuando la cifra mensual parece imposible.
13. Fuentes
- CMS, Original Medicare (Part A and B) Eligibility and Enrollment — 65 años, residente de EE. UU., admitido legalmente como residente permanente y cinco años continuos de residencia antes del mes de la solicitud; y la exigencia de inscribirse en la Parte B para comprar y conservar la Parte A. Consultada el 26 de octubre de 2026.
- Medicare.gov, Costos de Medicare — las primas de la Parte A de 2026 de $311 y $565, y la prima estándar de la Parte B de $202.90. Consultada el 26 de octubre de 2026.
- Medicare.gov, Evitar multas por inscripción tardía — Parte A 10% por el doble de los años sin inscribirse; Parte B 10% por cada período completo de 12 meses, por lo general mientras tenga la Parte B. Consultada el 26 de octubre de 2026.
- Medicare.gov, Inscribirse en un plan — las categorías de ciudadanía y presencia legal para entrar a un plan de salud o de medicamentos de Medicare. La página no trae fecha de vigencia ni cita una ley. Consultada el 26 de octubre de 2026.
- CMS, 2026 Medicare Parts A & B Premiums and Deductibles — la prima reducida aplica con 30 a 39 trimestres de cobertura; la completa a quienes tienen menos de 30. Consultada el 26 de octubre de 2026.
- CMS, Sala de prensa de CMS — donde se publican las primas de la Parte A y la Parte B del año siguiente, normalmente a mediados de noviembre. Las cifras de 2027 no estaban disponibles cuando se escribió este artículo.
- Administración del Seguro Social, 1-800-772-1213, TTY 1-800-325-0778 — el Seguro Social recibe las solicitudes de Medicare y guarda el registro de ingresos que decide sus trimestres de cobertura.
- CMS, Center for Consumer Information & Insurance Oversight, Guidance on Noncitizen Eligibility for Advance Payments of the Premium Tax Credit (APTC) and Cost-Sharing Reductions (CSRs) for Plan Year 2027, publicada el 5 de octubre de 2026 — la regla aparte del Mercado mencionada en la sección 7. Consultada el 26 de octubre de 2026.
- Seguro Social, my Social Security — donde puede leer su propio registro de ingresos en línea y contar sus trimestres de cobertura sin esperar el correo. Consultada el 26 de octubre de 2026.
Solo información general. Este artículo explica reglas federales tal como las publican CMS, Medicare y la Administración del Seguro Social; no es asesoría legal, migratoria ni fiscal, y no es una determinación de su elegibilidad. Solo el Seguro Social puede decidir su derecho a Medicare y contar sus trimestres de cobertura, y solo un abogado de inmigración puede asesorarlo sobre su estatus. Las primas y las multas cambian cada año; las cifras aquí son las de 2026 y están señaladas como tales. Confirme los montos vigentes en Medicare.gov. JCKC Financial Services es una agencia de seguros independiente.