

1. Deux portes, et ce ne sont pas les mêmes
Medicare a deux entrées distinctes pour qui n’est pas né ici, et presque toutes les conversations confuses commencent par les mélanger. L’une se gagne par le travail. L’autre s’achète, et seule celle qu’on achète comporte un test de résidence. Avant tout, déterminez laquelle vous décrit :1
- Vous ou votre conjoint avez travaillé aux États-Unis et payé les cotisations Medicare pendant 40 trimestres — dix ans, pas forcément consécutifs. La Partie A ne vous coûte rien, et la règle des cinq ans ne fait pas partie de votre histoire.
- Vous n’avez pas ce parcours professionnel. Vous pouvez acheter la Partie A, et pour cela il faut avoir 65 ans ou plus, être résident des États-Unis, avoir été admis légalement en résidence permanente, et avoir vécu aux États-Unis cinq années continues avant le mois de la demande.
Voilà toute la bifurcation. On dit régulièrement aux gens du premier groupe qu’ils doivent attendre cinq ans, ce que la règle ne dit pas, et certains repoussent leur inscription pour cette raison — ce qui déclenche une horloge de pénalité sans aucun motif. Ceux du second groupe se croient parfois totalement exclus, alors qu’il existe une porte payante qu’ils peuvent franchir.2
2. Porte une : dix ans de travail
Quarante trimestres d’emploi couvert par Medicare, c’est dix ans de travail sur lesquels les cotisations Medicare ont été payées. Les trimestres n’ont pas à être consécutifs, ni chez un seul employeur, ni récents. En revanche ils doivent figurer au relevé, et c’est pourquoi le relevé de revenus de la Social Security est le premier document à sortir :1
- Le travail compte si la cotisation Medicare a été prélevée sur la paie. Regardez les anciens W-2 ou le relevé de carrière plutôt que d’essayer de vous souvenir.
- Le travail indépendant compte lorsque la cotisation correspondante a été payée.
- Les trimestres acquis sous un statut d’immigration antérieur comptent toujours ; le crédit appartient au travail, pas au statut d’alors.
- Le travail à l’étranger pour un employeur étranger ne compte généralement pas, ce qui explique souvent qu’une longue carrière produise moins de trimestres que prévu.
Vérifiez le relevé avant de croire qui que ce soit, nous compris
Votre relevé de revenus de la Social Security est la seule chose qui décide du nombre de trimestres. Obtenez-le au 1-800-772-1213 ou via votre compte my Social Security. Des familles découvrent régulièrement qu’elles sont à 38 trimestres et non à 40 : deux trimestres de travail couvert à trouver, c’est un problème très différent d’une prime de 565 $ par mois.
3. Porte deux : la règle des cinq ans
Si vous achetez la Partie A au lieu de l’avoir gagnée, les CMS énoncent ce que vous devez être. Tout cela à la fois, pas l’un ou l’autre :3
- Avoir 65 ans ou plus.
- Être résident des États-Unis.
- Avoir été admis légalement en résidence permanente — détenir la carte verte.
- Avoir résidé aux États-Unis cinq années continues avant le mois du dépôt de la demande Medicare.
Deux détails méritent d’être précis, car ils changent ce que les gens font. Les cinq ans se comptent à rebours depuis le mois de la demande : ce n’est donc pas une horloge qui démarre à 65 ans ni à la carte verte. Et le test porte sur une résidence continue : les longues absences sont donc à soumettre à la Social Security avant de déposer, pas après. S’il vous en manque, le bon réflexe est de calculer la date à laquelle vous remplirez la condition et de déposer alors, plutôt que de déposer trop tôt et d’essuyer un refus.4
4. Ce que l’achat coûte vraiment
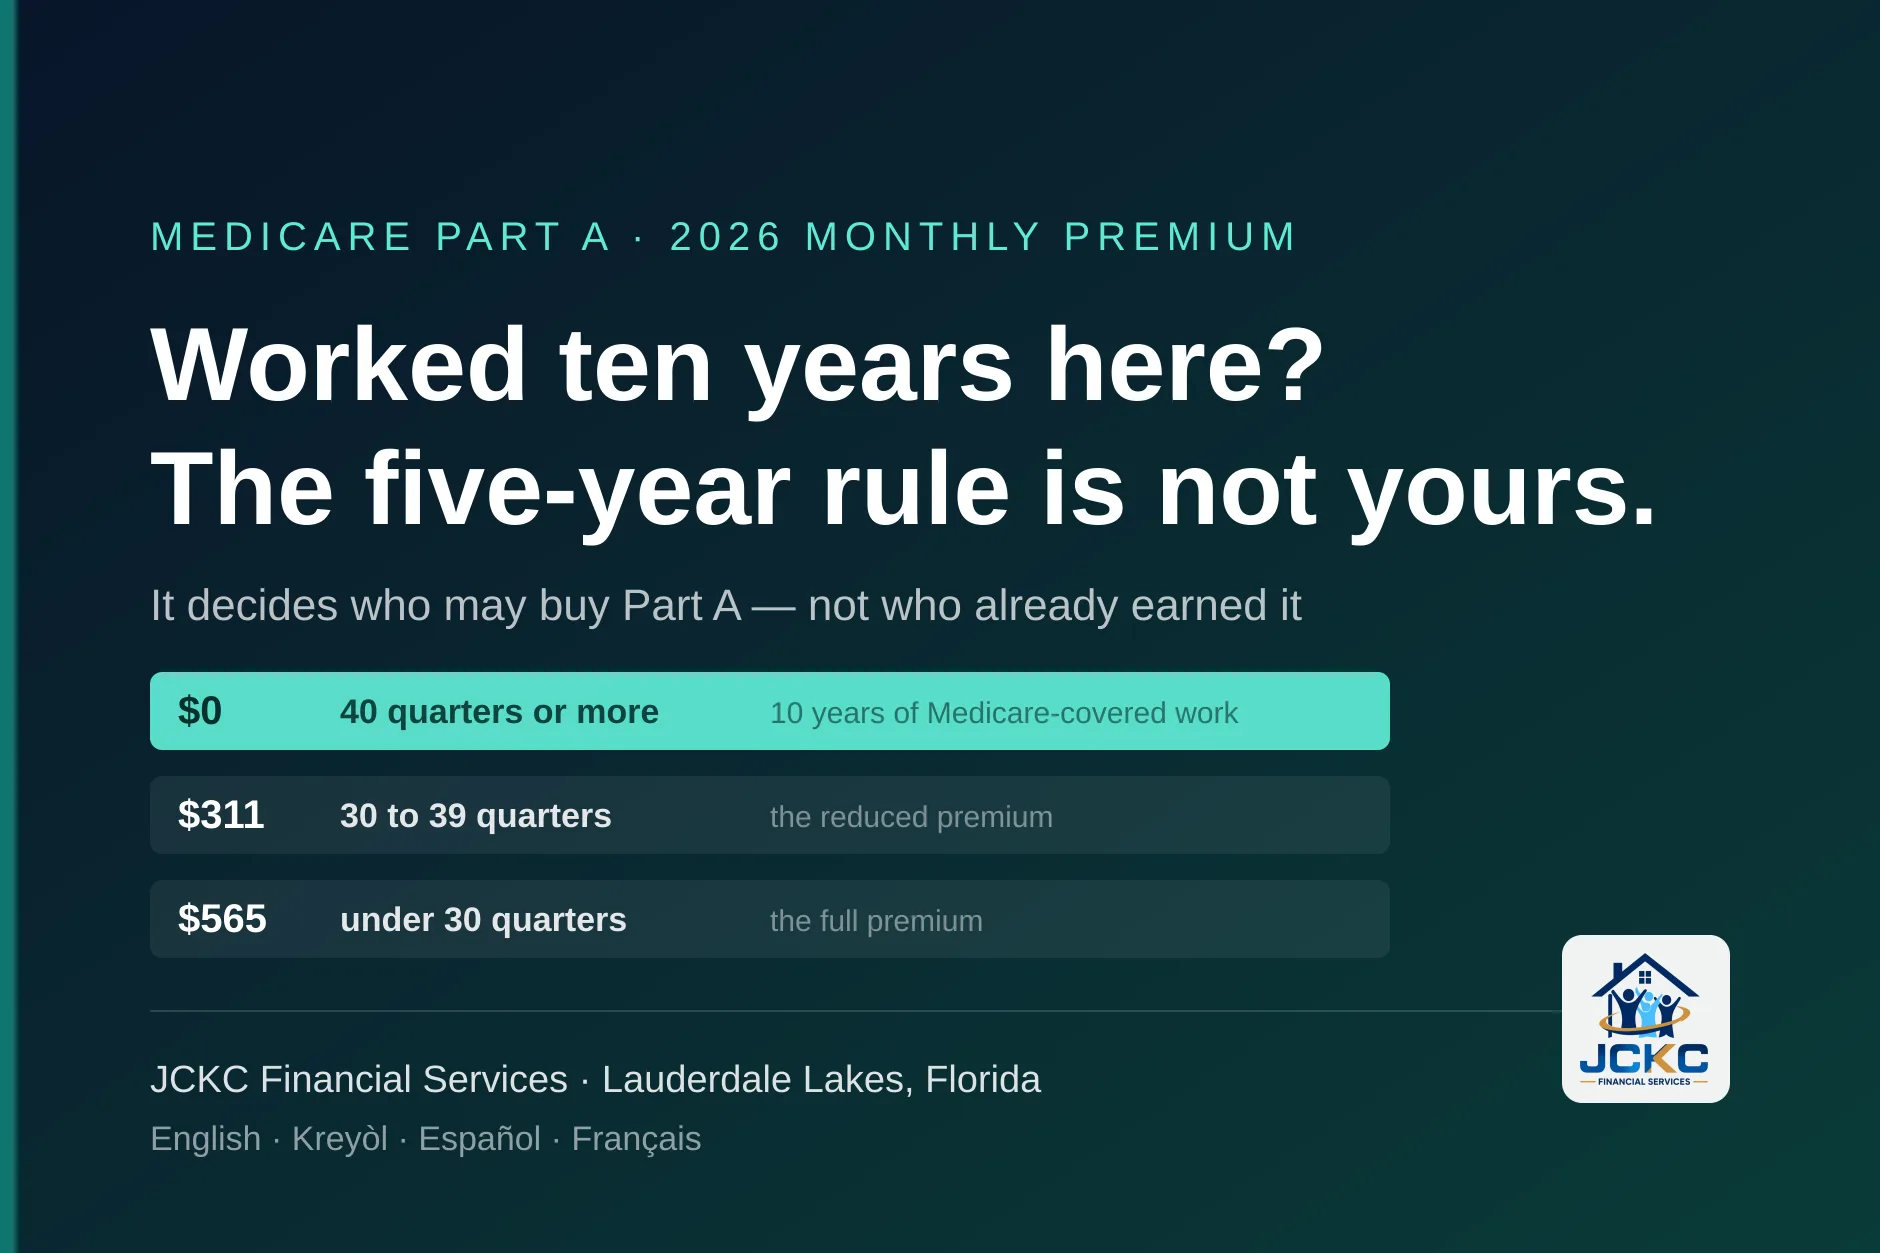
Le prix d’achat de la Partie A dépend d’une seule chose : le nombre de trimestres d’emploi couvert par Medicare à votre relevé, ou à celui de votre conjoint. Voici les primes mensuelles 2026 :5
- 40 trimestres ou plus : rien. La Partie A est sans prime. C’est le groupe que la règle des cinq ans ne touche pas.
- 30 à 39 trimestres : 311 $ par mois en 2026 — la prime réduite.
- Moins de 30 trimestres : 565 $ par mois en 2026 — la prime pleine.
Regardez la marche entre 30 à 39 trimestres et moins de 30 : 254 $ par mois, soit 3 048 $ par an. Si quelqu’un du foyer est à quelques trimestres de 30 et peut encore travailler, cet écart vaut le calcul avant toute décision.5
Ce sont les chiffres 2026 ; ceux de 2027 ne sont pas sortis
Les CMS publient normalement les primes Partie A et Partie B de l’année suivante vers la mi-novembre. Nous n’imprimerons pas un chiffre 2027 avant qu’il existe. Si vous lisez ceci après l’annonce, vérifiez le montant courant sur Medicare.gov ou demandez-nous — et méfiez-vous de toute prime 2027 citée avant la mi-novembre.
5. Ici la Partie B n’est pas facultative
Cela surprend, et c’est coûteux à découvrir tard. Si vous devez payer une prime pour la Partie A, les CMS exigent que vous vous inscriviez aussi à la Partie B, ou que vous l’ayez déjà — et que vous y restiez pour conserver la Partie A que vous payez. On ne peut pas acheter la seule moitié hospitalière.6
Le chiffre mensuel à prévoir est donc celui des deux primes ensemble. En 2026, la prime standard de la Partie B est de 202,90 $. Quelqu’un qui achète la Partie A avec moins de 30 trimestres regarde 565 $ plus 202,90 $, pas 565 $. Toutes les discussions de budget qui dérapent sur ce sujet dérapent parce qu’un seul des deux chiffres était sur la table.6
Aide Medicare en quatre langues, Lauderdale Lakes
Vous ne savez pas si vous avez gagné la Partie A ou devez l’acheter ? C’est un appel, et nous le passerons avec vous.
6. Les deux pénalités, comparées
Attendre est la décision la plus coûteuse disponible ici, et il vaut la peine de distinguer les deux pénalités, car une seule prend fin :
| Pénalité tardive Partie A | Pénalité tardive Partie B | |
|---|---|---|
| Combien | Prime mensuelle majorée de 10 % | 10 % de la prime standard par période complète de 12 mois sans inscription possible utilisée |
| Pendant combien de temps | Le double du nombre d’années sans inscription | Pour la plupart, tant que vous avez la Partie B |
| Prend-elle fin ? | Oui | Non |
| Qui est concerné | Seulement ceux qui achètent la Partie A | Toute inscription tardive à la Partie B sans autre couverture admissible |
| Exemple | 2 ans de retard : 4 ans de prime majorée | 2 ans de retard : 20 % ajoutés, à vie |
Relisez la case en bas à droite. La pénalité de la Partie B est permanente pour la plupart des gens, et elle se calcule sur la prime standard, qui augmente presque chaque année — la pénalité augmente donc avec elle. C’est pourquoi le conseil, pour qui approche de 65 ans, est de trouver sa fenêtre d’inscription maintenant et non quand ce sera commode.35
7. Qui peut adhérer à un plan Advantage ou médicaments
Avoir Medicare et pouvoir adhérer à un plan Medicare Advantage ou Partie D sont deux questions différentes. Medicare.gov indique que pour adhérer à un plan santé ou médicaments de Medicare il faut généralement avoir la Partie A et/ou la Partie B, habiter la zone desservie par le plan, et être citoyen ou ressortissant des États-Unis, résident permanent légal, entrant cubano-haïtien, ou résider légalement aux États-Unis comme migrant d’un Pacte de libre association.7
Nous le rapportons comme ce que dit Medicare.gov aujourd’hui, et rien de plus : la page ne donne aucune date d’entrée en vigueur et ne cite aucun texte, de sorte que quiconque vous dit précisément quand cela a changé va au-delà de la source. Ce qui mérite d’être su, c’est que ces quatre catégories ont la même forme que la règle du Marché pour 2027 : un foyer peut donc rencontrer deux versions de la même liste le même mois, pour deux programmes différents. Si votre statut laisse le moindre doute, la question est pour la Social Security et un avocat en immigration, pas pour un courtier.
8. Des trimestres que vous n’avez pas travaillés
C’est la voie la plus souvent manquée, et elle vaut de l’argent. Le droit à la Partie A sans prime peut venir du relevé de carrière du conjoint autant que du vôtre, et la prime d’achat réduite peut elle aussi reposer sur les trimestres du conjoint. Quelqu’un qui n’a jamais travaillé aux États-Unis peut y avoir droit par un mari ou une femme qui l’a fait.1
Les règles atteignent aussi certains conjoints divorcés et veufs, sous conditions de durée du mariage. Nous ne les détaillons pas ici : se tromper un peu dans un article est pire que de ne rien dire. Le bon geste est d’apporter les deux relevés de carrière à la Social Security et de la laisser appliquer le test. L’essentiel est de savoir qu’il faut poser la question, car personne ne la proposera.7
9. Si la prime est hors de portée
Si les primes ci-dessus paraissent impossibles, ne vous arrêtez pas là et ne concluez pas que Medicare est hors de portée. Les Medicare Savings Programs peuvent payer la prime de la Partie B pour les personnes sous les plafonds de revenus et de ressources, et dans certains cas celle de la Partie A. Extra Help réduit fortement le coût des médicaments pour le même type de foyer.8
Les deux ont leur propre article sur ce site, avec les plafonds courants et la marche à suivre : Extra Help et les Medicare Savings Programs. Nous ne reprenons pas les chiffres ici, car deux copies d’un plafond, c’est ainsi que l’une des deux vieillit. Si le chiffre mensuel de la section 4 a décidé pour vous, lisez celui-là avant de trancher.8
10. Ce qui tourne mal
Quatre choses, et nous les voyons toutes à chaque saison d’inscription :1
- S’entendre dire d’attendre cinq ans alors qu’on a déjà 40 trimestres. Le test de résidence sert à l’achat. Si vous avez gagné la Partie A, ce n’est pas votre règle, et attendre ne fait que lancer une horloge de pénalité.
- Compter les cinq ans depuis la carte verte, ou depuis l’anniversaire des 65 ans. Ils se comptent à rebours depuis le mois du dépôt.
- Budgéter la Partie A en oubliant la Partie B. On ne peut acheter l’une sans l’autre, et en 2026 la Partie B, c’est 202,90 $ de plus par mois.
- Ne jamais vérifier le relevé de carrière du conjoint. C’est la différence entre 565 $ par mois et rien, et un seul appel suffit à trancher.
11. Quoi faire, et quand
Dans l’ordre, et les deux premiers points sont faisables cette semaine :9
- Obtenez votre relevé de revenus de la Social Security, et celui de votre conjoint. Appelez le 1-800-772-1213 ou utilisez un compte my Social Security. Le nombre de trimestres décide de tout le reste.
- Déterminez à quelle porte vous êtes. Quarante trimestres ou plus : la Partie A est gratuite. Moins : le test de résidence de cinq ans s’applique à l’achat.
- Si vous achetez, trouvez votre date des cinq ans — comptez à rebours depuis le mois du dépôt, pas depuis votre anniversaire ni votre carte verte, et signalez toute longue absence à la Social Security avant de déposer.
- Trouvez votre fenêtre d’inscription avant vos 65 ans, pas après. La pénalité de la Partie B est permanente pour la plupart et c’est la seule vraie urgence de cette liste.
- Si l’obstacle est la prime, vérifiez les Savings Programs et Extra Help avant de conclure que Medicare est inabordable.
12. Questions fréquentes
Un titulaire de carte verte peut-il avoir Medicare à 65 ans ?
Oui, par l’une de deux voies. Si vous ou votre conjoint avez travaillé aux États-Unis et payé les cotisations Medicare pendant 40 trimestres — dix ans — vous avez droit à la Partie A sans prime au titre de ce relevé, et la règle de résidence de cinq ans ne vous concerne pas du tout. Sans ce parcours professionnel, vous pouvez quand même acheter la Partie A, et c’est là qu’intervient la règle des cinq ans : les CMS exigent d’avoir 65 ans ou plus, d’être résident des États-Unis, d’avoir été admis légalement en résidence permanente, et d’avoir résidé aux États-Unis cinq années continues avant le mois du dépôt de la demande.
Qu’est-ce que la règle des cinq ans, exactement ?
C’est le test de résidence pour acheter Medicare. Il faut cinq années continues de résidence aux États-Unis immédiatement avant le mois de la demande, avec le statut de résident permanent légal. Ce n’est pas un délai d’attente qui démarre à 65 ans, et ce n’est pas un test à passer pour quelqu’un qui a déjà droit à la Partie A par ses trimestres de travail.
Combien coûte l’achat de la Partie A ?
En 2026, 311 $ par mois si vous ou votre conjoint avez de 30 à 39 trimestres d’emploi couvert par Medicare, et 565 $ par mois en dessous de 30. À 40 trimestres, la Partie A ne coûte rien. Ce sont les chiffres 2026 ; les CMS publient normalement les primes de l’année suivante vers la mi-novembre, et nous n’imprimerons pas un chiffre 2027 avant qu’il existe.
Dois-je aussi prendre la Partie B ?
Si vous achetez la Partie A, oui. Les CMS sont explicites : qui doit payer une prime pour la Partie A doit s’inscrire à la Partie B, ou l’avoir déjà, et y rester pour conserver la Partie A achetée. La prime standard de la Partie B est de 202,90 $ par mois en 2026. Prévoyez donc les deux ensemble : le vrai chiffre mensuel pour quelqu’un qui achète avec moins de 30 trimestres, ce sont les 565 $ et les 202,90 $, pas l’un des deux.
Que se passe-t-il si j’attends ?
Deux pénalités, au comportement différent. Celle de la Partie A relève la prime de 10 %, et vous la payez pendant le double du nombre d’années sans inscription : elle prend fin. Celle de la Partie B ajoute 10 % de la prime standard pour chaque période complète de 12 mois où vous auriez pu être inscrit et ne l’étiez pas, et pour la plupart des gens elle dure aussi longtemps que la Partie B. Celle-là ne prend pas fin. Attendre est ce qu’il y a de plus coûteux dans cet article.
Mon conjoint a travaillé ici, pas moi. Est-ce que cela aide ?
Beaucoup, parfois. Le droit à la Partie A sans prime peut venir du relevé de carrière du conjoint autant que du vôtre, et la prime réduite peut aussi reposer sur les trimestres du conjoint. Les règles atteignent également certains conjoints divorcés et veufs. C’est la voie la plus souvent manquée, et il vaut la peine de vérifier le relevé de revenus de votre conjoint auprès de la Social Security avant d’accepter une prime, quelle qu’elle soit.
Puis-je adhérer à un plan Medicare Advantage ou à un plan de médicaments ?
Medicare.gov indique que pour adhérer à un plan santé ou médicaments de Medicare il faut généralement être citoyen ou ressortissant des États-Unis, résident permanent légal, entrant cubano-haïtien, ou résider légalement aux États-Unis comme migrant d’un Pacte de libre association — et avoir la Partie A et/ou la Partie B et habiter la zone desservie par le plan. La page ne donne pas de date d’entrée en vigueur et ne cite aucun texte : prenez-la comme ce que dit Medicare.gov aujourd’hui et vérifiez votre situation avant de vous y fier.
Est-ce la même règle que le changement des subventions ACA en 2027 ?
Ce sont des programmes différents de forme voisine, et les rencontrer le même mois explique la confusion. Le changement ACA restreint, à partir de l’année de couverture 2027, l’aide financière du Marché aux citoyens, aux ressortissants des États-Unis et à trois catégories de non-citoyens. Le texte d’adhésion aux plans Medicare cite ces mêmes catégories. Mais l’admissibilité à Medicare elle-même dépend toujours de l’âge, des trimestres de travail et du test de résidence de cinq ans décrit ici : ce n’est pas une seule et même règle.
Comment prouver cinq années de résidence continue ?
La Social Security gère l’inscription à Medicare et vous dira ce qu’il lui faut ; votre carte de résident permanent, vos relevés d’entrée et de voyage et les dates de vos documents d’immigration sont les preuves habituelles. Appelez la Social Security au 1-800-772-1213, ou ATS 1-800-325-0778. Commencez avant votre 65e anniversaire plutôt qu’après : rassembler des documents d’immigration prend plus de temps qu’on ne le croit, et la pénalité de la Partie B se compte à partir du moment où vous auriez pu vous inscrire.
Et si je ne peux pas payer les primes ?
Renseignez-vous sur les Medicare Savings Programs et sur Extra Help avant de conclure que Medicare est hors de portée. Les Savings Programs peuvent payer la prime de la Partie B, et dans certains cas celle de la Partie A, pour les personnes sous les plafonds de revenus et de ressources ; Extra Help réduit fortement le coût des médicaments. C’est un sujet distinct, avec son propre article sur ce site, et c’est la première chose à vérifier quand le chiffre mensuel paraît impossible.
13. Sources
- CMS, Original Medicare (Part A and B) Eligibility and Enrollment — 65 ans, résident des États-Unis, admis légalement en résidence permanente et cinq années continues de résidence avant le mois du dépôt ; et l’obligation de s’inscrire à la Partie B pour acheter et conserver la Partie A. Consultée le 26 octobre 2026.
- Medicare.gov, Medicare costs — les primes Partie A 2026 de 311 $ et 565 $, et la prime standard Partie B de 202,90 $. Consultée le 26 octobre 2026.
- Medicare.gov, Avoid late enrollment penalties — Partie A 10 % pendant le double des années sans inscription ; Partie B 10 % par période complète de 12 mois, généralement tant que vous avez la Partie B. Consultée le 26 octobre 2026.
- Medicare.gov, Joining a plan — les catégories de citoyenneté et de présence légale pour adhérer à un plan santé ou médicaments de Medicare. La page ne porte aucune date d’entrée en vigueur et ne cite aucun texte. Consultée le 26 octobre 2026.
- CMS, 2026 Medicare Parts A & B Premiums and Deductibles — la prime réduite s’applique de 30 à 39 trimestres ; la prime pleine en dessous de 30. Consultée le 26 octobre 2026.
- CMS, CMS Newsroom — où sont publiées les primes Partie A et Partie B de l’année suivante, normalement vers la mi-novembre. Les chiffres 2027 n’étaient pas disponibles à la rédaction.
- Social Security Administration, 1-800-772-1213, ATS 1-800-325-0778 — la Social Security reçoit les demandes Medicare et détient le relevé de carrière qui décide de vos trimestres de couverture.
- CMS, Center for Consumer Information & Insurance Oversight, Guidance on Noncitizen Eligibility for Advance Payments of the Premium Tax Credit (APTC) and Cost-Sharing Reductions (CSRs) for Plan Year 2027, publiée le 5 octobre 2026 — la règle distincte du Marché évoquée à la section 7. Consultée le 26 octobre 2026.
- Social Security, my Social Security — où lire en ligne votre propre relevé de carrière et compter vos trimestres de couverture sans attendre le courrier. Consultée le 26 octobre 2026.
Information générale uniquement. Cet article explique des règles fédérales telles que les publient les CMS, Medicare et la Social Security Administration ; ce n’est ni un conseil juridique, ni migratoire, ni fiscal, et ce n’est pas une décision sur votre admissibilité. Seule la Social Security peut établir votre droit à Medicare et compter vos trimestres de couverture, et seul un avocat en immigration peut vous conseiller sur votre statut. Les primes et pénalités changent chaque année ; les chiffres donnés ici sont ceux de 2026 et sont signalés comme tels. Vérifiez les montants courants sur Medicare.gov. JCKC Financial Services est un courtier d’assurance indépendant.