1. La espera de 24 meses, contada desde el mes correcto
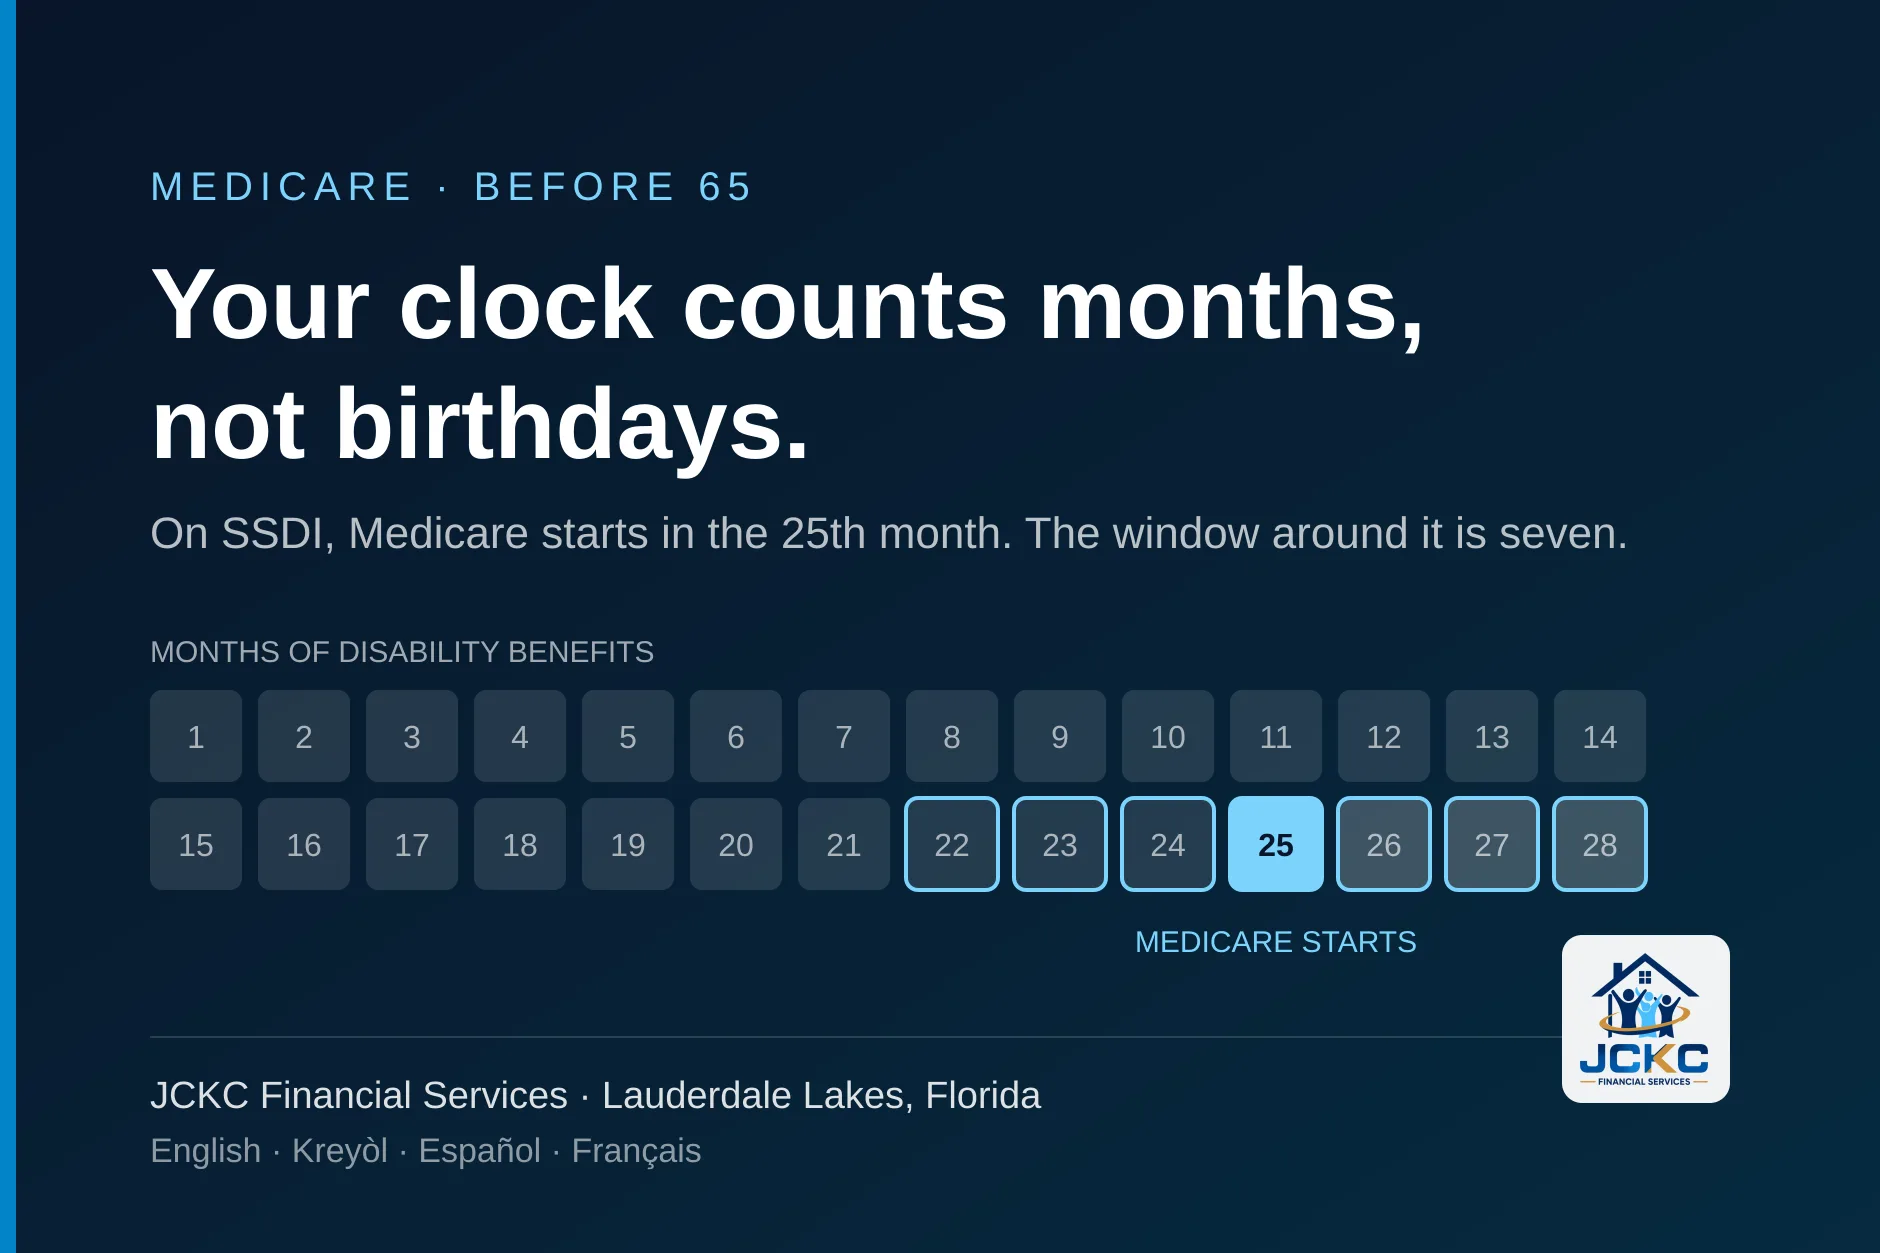
La regla cabe en una oración del Código de Reglamentos Federales: el derecho a la Parte A de una persona menor de 65 empieza con el mes 25 de derecho a los beneficios por incapacidad del Seguro Social. La gente oye "dos años" y empieza a contar desde la fecha equivocada. Tres detalles deciden su fecha real:1
- Se cuentan meses de derecho al beneficio. No el día en que se enfermó, ni el día en que dejó de trabajar, ni el día en que presentó la solicitud. Su carta de aprobación del Seguro Social indica el mes en que empezó su derecho; cuente 24 meses desde ahí y Medicare empieza en el siguiente.
- Un período anterior de beneficios puede contar. Si usted ya recibió beneficios por incapacidad antes, esos meses cuentan para los 25 cuando el período anterior terminó dentro de los 60 meses previos a la incapacidad actual, o de los 84 meses para un hijo, viudo o viuda incapacitados, o en cualquier momento si el impedimento es el mismo o está directamente relacionado. Quien vuelve a recibir beneficios después de intentar trabajar no siempre tiene que esperar dos años otra vez.
- Tiene que ser incapacidad del Seguro Social. El reglamento menciona los beneficios por incapacidad como trabajador asegurado, hijo incapacitado o viudo o viuda incapacitados, además de la incapacidad de la Junta de Retiro Ferroviario. El Ingreso Suplementario de Seguridad (SSI) es otro programa y no pone en marcha este reloj. Muchas personas en el sur de la Florida reciben uno, el otro o los dos, y las cartas se parecen; vale la pena saber cuál tiene usted.
Un costo que no tendrá: Medicare.gov dice claramente que si recibe Medicare antes de los 65 no paga prima por la Parte A. La Parte B es otra cosa. Su prima estándar en 2026 es de $202.90 al mes, con un deducible anual de $283; CMS no había publicado las cifras de 2027 cuando escribimos esto, el 30 de octubre de 2026, y normalmente las anuncia en noviembre (las de 2026 salieron el 14 de noviembre de 2025). Quién califica para Medicare en general, por cualquier vía, está en nuestra guía de elegibilidad; este artículo trata solo de la vía por incapacidad.11
2. ELA e insuficiencia renal: los otros dos relojes
La espera de 24 meses es la regla para la mayoría, y hay dos condiciones que funcionan con relojes distintos. La ELA reduce la espera a cero. La insuficiencia renal ni siquiera es realmente una vía por beneficios de incapacidad: tiene su propia elegibilidad, su propia fecha de inicio, y es la única vía en la que no pasa nada si usted no lo solicita.2
| Vía | Cuándo empieza Medicare | ¿Automático? | Termina si |
|---|---|---|---|
| Beneficios por incapacidad del Seguro Social | El mes 25 de derecho a los beneficios | Sí, Parte A y Parte B | Terminan los beneficios por incapacidad (con la excepción por trabajo de la sección 9), o a los 65, cuando la edad toma el relevo |
| ELA (enfermedad de Lou Gehrig) | El mes en que empiezan los beneficios por incapacidad | Sí, Parte A y Parte B | Igual que arriba |
| Enfermedad renal en etapa terminal (ESRD) | Normalmente el primer día del cuarto mes de diálisis; antes con entrenamiento de diálisis en casa o alrededor de un trasplante | No: usted lo solicita | 12 meses después de dejar la diálisis, o 36 meses después de un trasplante, si la ESRD es su única base |
Dos detalles de la ESRD sorprenden a las familias. La cobertura puede ser retroactiva hasta 12 meses antes del mes en que usted presenta la solicitud, así que solicitar tarde no siempre hace perder esos meses. Y si ya tiene Medicare por edad o incapacidad y paga una multa por inscripción tardía en la Parte B, Medicare.gov dice que tiene que inscribirse de nuevo con base en la ESRD para dejar de pagarla. Si está en diálisis y no lo ha solicitado, vale la pena revisarlo esta semana, no el año que viene.3
3. La inscripción automática y la única decisión del sobre
Para la mayoría de las personas con SSDI, Medicare simplemente llega. Medicare.gov dice que usted recibe la Parte A y la Parte B automáticamente después de 24 meses de beneficios por incapacidad, y que el paquete de bienvenida con su tarjeta de Medicare se envía tres meses antes de que empiece la cobertura. Es fácil dejar ese sobre con el resto del correo del Seguro Social. No lo haga: con él empieza a correr el reloj de todas las decisiones de la sección siguiente.2
La única decisión real que trae es la Parte B. Usted queda inscrito automáticamente, y tiene una prima mensual. Si no tiene otra cobertura que pague junto con Medicare, la Parte B es la que paga a sus médicos, y mantenerla casi siempre es lo correcto. Si tiene cobertura por el trabajo de un familiar, Medicare.gov pone una condición que sorprende: para una persona con incapacidad, esa cobertura solo le permite retrasar la Parte B sin multa cuando el empleador es lo bastante grande, y lo fija en 100 empleados o más.4
La multa antes de los 65 tiene fecha de fin
La multa por inscripción tardía en la Parte B es del 10% de la prima estándar por cada período completo de 12 meses en que pudo tener la Parte B y no la tuvo.12 Para la mayoría dura mientras tengan la Parte B. Para quien tiene Medicare por incapacidad, Medicare.gov dice que la multa se paga hasta que cumpla 65. Sigue siendo dinero, y sigue valiendo la pena evitarla, pero no es el cargo de por vida que describen las guías generales.
4. Los siete meses alrededor de su mes 25
La ventana tiene la misma forma que la de los 65, pero centrada en otro mes. El reglamento define el período de inscripción inicial de la Parte B como siete meses: los tres meses antes del mes en que usted es elegible por primera vez, ese mes, y los tres meses siguientes. Para un beneficiario por incapacidad, el mes en que es elegible por primera vez es el mes 25. El período de inscripción inicial de la Parte D es, según otro reglamento, los mismos siete meses.5
| Meses de beneficios | Qué es | Qué puede hacer |
|---|---|---|
| 22, 23 y 24 | Los tres meses antes de que empiece Medicare; la tarjeta suele llegar aquí | Inscribirse en un plan de medicamentos de la Parte D o en un plan Medicare Advantage para que empiece el mismo día que Medicare |
| 25 | Empiezan la Parte A y la Parte B de Medicare | Inscribirse en un plan; la cobertura empieza el primero del mes siguiente |
| 26, 27 y 28 | Los tres meses siguientes | Sigue dentro de la ventana; la cobertura empieza el mes después de que el plan recibe su solicitud |
Medicare.gov explica el calendario: un plan al que usted se inscribe antes de que empiece su Parte A o Parte B empieza el mismo día que Medicare, y un plan al que se inscribe después empieza el primero del mes siguiente a que el plan recibe su solicitud. Un plan Medicare Advantage requiere la Parte A y la Parte B; un plan de medicamentos requiere cualquiera de las dos. Si se inscribe en un plan Advantage durante esta ventana, todavía puede cambiar a otro, o volver a Medicare Original, dentro de sus primeros tres meses con la Parte A y la Parte B. El sentido de la ventana es que usted elija, en lugar de quedar en Medicare Original sin cobertura de medicamentos y con una multa de la Parte D que crece cada mes.6
5. Medigap antes de los 65: lo que exige de verdad la ley de Florida
Aquí es donde los consejos para los 65 fallan más en su caso. Una póliza de Seguro Suplementario de Medicare, o Medigap, paga la parte de la cuenta que Medicare Original le deja a usted, y las protecciones federales que todos citan pertenecen a los seis meses después de cumplir 65 y estar inscrito en la Parte B. Medicare.gov es directo sobre lo que eso significa antes de los 65: la ley federal no obliga a las compañías a vender pólizas Medigap a personas menores de 65, y con una incapacidad es posible que no pueda comprar la póliza que quiere, ni ninguna, hasta cumplir 65. También dice que la respuesta depende de su estado.8
En Florida, el estado responde. La sección 627.6741 de los Estatutos de la Florida es el texto que rige, y leímos la versión de 2026 en el sitio de la Legislatura. Dice que una aseguradora que emite pólizas de seguro suplementario de Medicare en Florida debe ofrecerlas, sin condicionar la emisión ni la vigencia de la póliza a su estado médico o de salud, y sin discriminar en el precio por esa razón, a un residente de Florida menor de 65 que es elegible para Medicare por incapacidad o por enfermedad renal en etapa terminal:7
- Durante seis meses a partir del primer mes en que usted es elegible para Medicare por incapacidad o ESRD y está inscrito en la Parte B.
- Durante los dos meses siguientes al fin de una cobertura bajo una póliza de seguro médico de grupo, si está inscrito en la Parte B.
- Sin exclusión por condiciones preexistentes para una póliza emitida en cualquiera de esas ventanas, si usted tiene al menos seis meses de cobertura acreditable continua en la fecha de la solicitud.
Lo que el estatuto no dice importa igual. No fija el precio. Prohíbe fijar el precio según su salud dentro de esas ventanas, y en la misma sección menciona que las aseguradoras mantienen clases de prima y bandas de edad separadas para los asegurados menores de 65 que califican por incapacidad o ESRD. Así que el derecho a comprar es real; una prima igual a la de alguien de 65 no está prometida. Fuera de esas ventanas de seis y de dos meses, el estatuto no le da derecho a ser aceptado, y la solicitud puede pasar por evaluación médica.7
Nosotros no vendemos Medigap
JCKC Financial Services no vende pólizas de Seguro Suplementario de Medicare; pida sus tarifas para menores de 65 a las aseguradoras que sí las venden. Explicamos la regla de Florida porque decide lo que usted tendrá abierto después: si Medicare Original con un suplemento es posible ahora, o solo a los 65. Si lo está comparando con Medicare Advantage, nuestra comparación de los dos explica cómo funciona esa decisión en Florida.
¿Viene su tarjeta en camino?
Los siete meses alrededor de su mes 25 son cuando las opciones están abiertas. Calculemos los suyos.
6. Si también tiene Medicaid: Advantage y los D-SNP
Si usted tiene Medicaid además de Medicare, el menú cambia. Medicare.gov describe tres tipos de Plan de Necesidades Especiales, y uno de ellos, el Plan de Necesidades Especiales para Doble Elegibilidad o D-SNP, es para personas que tienen Medicare y Medicaid. Para inscribirse necesita la Parte A y la Parte B y vivir en el área de servicio del plan; todo Plan de Necesidades Especiales debe incluir cobertura de medicamentos de la Parte D; y los D-SNP, incluidos los integrados, sirven para coordinar sus beneficios de Medicare y de Medicaid. Cómo Florida alinea un D-SNP con su plan de Medicaid para 2027 es otro tema, que tratamos en nuestro artículo sobre la inscripción alineada en los D-SNP; si no está seguro de poder tener los dos programas a la vez, la respuesta corta está aquí.9
El otro cambio es que Medigap prácticamente desaparece. Medicare.gov dice que las compañías de seguros generalmente no pueden venderle una póliza Medigap si tiene Medicaid, aunque tenga los dos programas. Medicaid ya paga gran parte de lo que pagaría un suplemento, así que el derecho de Florida antes de los 65 de la sección 5 importa sobre todo a las personas con SSDI que no califican para Medicaid. Si su Medicaid termina, revise las fechas: la ventana que cuenta para Medigap está atada a la Parte B, no a Medicaid.8
7. Ayuda con los costos
El ingreso del SSDI suele ser modesto, y los programas de ayuda con los costos de Medicare se hicieron pensando en eso. Medicare.gov enumera cuatro Programas de Ahorros de Medicare administrados por los estados. Tres pagan la prima de la Parte B y, para el grupo de menor ingreso, también deducibles y coseguros. El cuarto es el que se escribió para este público: el programa para Personas Incapacitadas y Empleadas Calificadas (QDWI), para quienes tienen una incapacidad, trabajan, y perdieron sus beneficios por incapacidad del Seguro Social y la Parte A sin prima porque volvieron a trabajar. Paga solo la prima de la Parte A. Sus límites de 2026 son un ingreso mensual de $5,405 para una persona o $7,299 para una pareja, y recursos de $4,000 o $6,000.10
Esos son los límites de 2026; Medicare.gov no había publicado las cifras de 2027 cuando lo leímos, el 30 de octubre de 2026, y señala que los límites suben cada año y que los estados pueden contar el ingreso de forma más generosa que el mínimo federal. También dice que conviene solicitar aunque usted crea que no califica. Cómo funcionan estos programas junto con la Ayuda Adicional para medicamentos está en nuestro artículo sobre la Ayuda Adicional y los Programas de Ahorros de Medicare, y no repetiremos aquí la tabla completa.10
8. Qué cambia cuando cumple 65
Cumplir 65 no pone fin al Medicare que llegó por incapacidad. El reglamento termina el derecho basado en la incapacidad el último día del mes anterior a cumplir 65, y dice que una persona con derecho a beneficios del Seguro Social en el mes en que cumple 65 pasa automáticamente a tener derecho por edad. Su cobertura sigue; lo que cambia es la base legal. Tres cosas se mueven con ella:1
- La multa de la Parte B se acaba. Medicare.gov dice que una persona menor de 65 paga la multa por inscripción tardía en la Parte B hasta cumplir 65, no de por vida.
- Se abre una nueva ventana de Medigap. El Período de Inscripción Abierta de Medigap federal son los seis meses que empiezan el primer día del mes en que usted tiene 65 años o más y está inscrito en la Parte B. Si ya tiene la Parte B, ese es el mes en que cumple 65. El estatuto de Florida da los mismos seis meses a quien ha cumplido 65 y está inscrito en la Parte B.
- Puede solicitar de nuevo, aunque ya tenga una póliza. Si compró un suplemento con la regla de Florida para menores de 65, la ventana de los 65 le permite solicitar uno nuevo sin que su salud se use en su contra. Si el precio será distinto al de su póliza actual depende de las tarifas de la aseguradora para cada banda de edad, así que pregunte.
Así, quien no pudo pagar Medigap a los 50, o eligió Medicare Advantage, tiene una segunda oportunidad a los 65, con las protecciones de quien cumple 65 por primera vez. Marque ese mes. El resto de la secuencia de los 65, desde la Parte D hasta el Período de Inscripción Anual, está en nuestra lista para cumplir 65; casi todo le aplica, menos la parte de inscribirse, que usted ya hizo.8
9. Trabajar mientras recibe SSDI
Volver a trabajar no apaga Medicare al mes siguiente. El Seguro Social le da un período de trabajo de prueba de nueve meses, que no tienen que ser consecutivos, durante el cual el trabajo no demuestra que su incapacidad terminó. Después viene un período de restablecimiento del derecho de 36 meses en el que los beneficios pueden suspenderse y reanudarse sin una nueva solicitud. Aparte, existe el programa Boleto para Trabajar (Ticket to Work), que según su propio reglamento busca ampliar los proveedores disponibles para las personas con beneficios por incapacidad del Seguro Social o SSI que quieren encontrar, empezar y conservar un empleo.13
Para Medicare, el reglamento que hay que leer es el de CMS. Si sus beneficios por incapacidad terminan porque usted realiza trabajo sustancial después del período de restablecimiento de 36 meses, Medicare continúa hasta el último día del mes 78 siguiente al primer mes de trabajo sustancial posterior al mes 15 del período de restablecimiento, o hasta el fin del mes siguiente al fin de los beneficios, si eso es más tarde. Dicho en sencillo: años, no meses, de Medicare mientras trabaja, siempre que el impedimento en sí no haya mejorado.1
Si un empleo trae cobertura del empleador, revise cómo funciona con Medicare antes de dejar nada. Medicare.gov dice que si usted tiene una incapacidad y su cobertura viene del empleo actual de un familiar, el empleador debe tener un plan de salud de grupo grande para que las reglas de inscripción especial de la Parte B lo protejan. Para la cobertura de su propio empleo, pregunte en la oficina de beneficios del empleador cuál paga primero.14
Cuando por fin termina la Parte A sin prima
Si sigue trabajando más allá del período extendido y termina la Parte A sin prima, el programa QDWI de la sección 7 existe exactamente para ese caso: paga la prima de la Parte A a quienes perdieron la Parte A sin prima porque volvieron a trabajar y están dentro de sus límites de 2026.
10. La parte de la respuesta que es del sur de la Florida
El dato del sur de la Florida que cambia la respuesta es el estatuto estatal. La ley federal no le da a una persona menor de 65 ningún derecho a comprar un suplemento, y Medicare.gov dice que la respuesta depende del estado. En Florida, la respuesta son seis meses, y dos más después de perder una cobertura de grupo. Eso cambia el orden de las decisiones aquí. Un residente de Broward con SSDI que quiera Medicare Original con un suplemento debe decidir dentro de los seis meses que empiezan cuando empieza su Parte B, no esperar a los 65.
El segundo dato local son los papeles en un segundo idioma. Una carta de aprobación del Seguro Social, un paquete de bienvenida de Medicare y un aviso de Medicaid pueden llegar con pocas semanas de diferencia, todos en inglés, todos con fechas que importan. Nos sentamos con familias de Lauderdale Lakes y de todo Broward, Miami-Dade y Palm Beach, en inglés, criollo haitiano, francés y español, y revisamos cada carta con usted hasta que las fechas queden claras. No se firma nada hasta que usted lo entienda. Las opciones de Medicare Advantage y de la Parte D vienen de las aseguradoras que representamos.
11. Qué hacer, mes por mes
Trabaje a partir de su carta de aprobación, no de su cumpleaños. En este orden:
- Busque el mes en que empezó su derecho a los beneficios en la carta de aprobación del Seguro Social, y cuente hasta el mes 25. Si tuvo un período anterior de beneficios por incapacidad, pregunte si esos meses cuentan.
- Confirme en qué programa está. El SSDI pone en marcha el reloj de Medicare; el SSI por sí solo, no. Con ELA, Medicare empieza con los beneficios. En diálisis, solicítelo: el Medicare por ESRD no es automático.
- Espere la tarjeta unos tres meses antes del mes 25. Ahí se abre la ventana de siete meses. Decida sobre la Parte B, la Parte D y Medicare Advantage dentro de ella.
- Si quiere un suplemento, actúe en los primeros seis meses de la Parte B. Esa es su ventana de Florida antes de los 65. Pida a las aseguradoras su tarifa para menores de 65. Si tiene Medicaid, mire un D-SNP en su lugar.
- Solicite un Programa de Ahorros de Medicare por medio del estado si su ingreso está cerca de los límites, y pregunte por la Ayuda Adicional para medicamentos.
- Marque el mes en que cumple 65 como el inicio de una nueva ventana de Medigap de seis meses y el fin de cualquier multa de la Parte B.
- Antes de aceptar un empleo, lea la sección 9 y guarde todas las cartas del Seguro Social sobre el período de trabajo de prueba.
12. Preguntas frecuentes
¿Cuándo empieza Medicare si recibo SSDI?
En el mes 25 en que usted tiene derecho a los beneficios por incapacidad del Seguro Social. El reglamento cuenta los meses de derecho al beneficio, no los meses desde que se enfermó ni desde que presentó la solicitud, así que la fecha que importa es la de su carta de aprobación. Medicare.gov describe la misma regla: Medicare llega automáticamente después de 24 meses de beneficios por incapacidad.
¿Tengo que inscribirme o sucede solo?
Si recibe beneficios por incapacidad del Seguro Social, sucede solo. La Parte A y la Parte B empiezan automáticamente después de 24 meses de beneficios, y Medicare.gov dice que el paquete de bienvenida con su tarjeta se envía tres meses antes de que empiece la cobertura. La excepción es la enfermedad renal en etapa terminal (ESRD): ese Medicare hay que solicitarlo.
¿Hay alguna forma de evitar la espera de 24 meses?
Dos. Con ELA (esclerosis lateral amiotrófica), Medicare empieza el mes en que empiezan sus beneficios por incapacidad. Y si usted tuvo un período anterior de beneficios por incapacidad, esos meses pueden contar para los 25; para la mayoría de los trabajadores, cuando ese período terminó dentro de los 60 meses anteriores a la incapacidad actual. La ESRD es una vía aparte con su propio calendario, no un atajo dentro del SSDI.
Recibo SSI, no SSDI. ¿Tendré Medicare después de dos años?
No por el SSI. El reglamento de Medicare menciona los beneficios por incapacidad del Seguro Social como trabajador asegurado, hijo incapacitado o viudo o viuda incapacitados, y los de la Junta de Retiro Ferroviario. El Ingreso Suplementario de Seguridad (SSI) es otro programa y no está en esa lista. Hay personas que reciben los dos; en ese caso, es el SSDI el que pone en marcha el reloj.
¿Puedo comprar una póliza Medigap en Florida antes de los 65?
Sí. La ley federal no obliga a las aseguradoras a vender Medigap a nadie menor de 65, pero la ley de Florida sí. Según la sección 627.6741 de los Estatutos de la Florida, una aseguradora que vende Medigap en Florida debe ofrecerla a un residente menor de 65 que tiene Medicare por incapacidad o por ESRD, durante los seis meses que empiezan cuando usted es elegible por esa razón y está inscrito en la Parte B, sin condicionar la póliza ni su precio a su estado de salud. JCKC no vende Medigap; explicamos la regla porque decide lo que usted podrá hacer después.
¿Una póliza Medigap me costará lo mismo que a alguien de 65?
El estatuto de Florida no lo dice. Prohíbe fijar el precio según su historial médico durante la ventana protegida. También menciona que las aseguradoras mantienen clases de prima y bandas de edad separadas para los asegurados menores de 65 que califican por incapacidad o ESRD, así que el precio puede variar según la banda de edad. Pida a cada aseguradora su tarifa para su edad antes de suponer nada.
¿Qué pasa con mi Medicare cuando cumplo 65?
Continúa. El derecho basado en la incapacidad termina el mes anterior a cumplir 65, y si usted recibe beneficios del Seguro Social en el mes en que cumple 65, pasa automáticamente a tener derecho por edad. Lo que cambia es lo que lo rodea: la multa por inscripción tardía en la Parte B de una persona menor de 65 se acaba a los 65, y se abre un Período de Inscripción Abierta de Medigap de seis meses desde el mes en que usted tiene 65 y está inscrito en la Parte B.
Si vuelvo a trabajar, ¿pierdo Medicare?
No de inmediato, y muchas veces no por años. Usted tiene un período de trabajo de prueba de nueve meses durante el cual trabajar no pone fin a su condición de incapacidad. Después, si los beneficios terminan por trabajo sustancial, el reglamento mantiene Medicare hasta el último día del mes 78 contado desde un punto definido de su período de restablecimiento del derecho. Si luego termina la Parte A sin prima, el programa para Personas Incapacitadas y Empleadas Calificadas (QDWI) puede pagar la prima de la Parte A a quienes estén dentro de sus límites.
Tengo Medicare y Medicaid. ¿Qué cambia para mí?
Dos cosas. Las aseguradoras generalmente no pueden venderle una póliza Medigap mientras tenga Medicaid, así que Medigap queda prácticamente descartado. Y es posible que pueda inscribirse en un Plan de Necesidades Especiales para Doble Elegibilidad (D-SNP), un plan Medicare Advantage hecho para personas con los dos programas, que debe incluir cobertura de medicamentos de la Parte D. Si le conviene depende de sus médicos y de su plan de Medicaid.
13. Fuentes
- 42 CFR § 406.12 — El derecho a la Parte A de una persona menor de 65 empieza con el mes 25 de derecho a beneficios por incapacidad del Seguro Social o de la Junta de Retiro Ferroviario; los períodos anteriores cuentan dentro de 60 u 84 meses o por un impedimento relacionado; el derecho termina el mes anterior a los 65; y la continuación de Medicare cuando los beneficios terminan por actividad lucrativa sustancial, hasta el mes 78. Consultado el 30 de octubre de 2026.
- Medicare.gov — How do I sign up for Medicare? — Parte A y Parte B automáticas después de 24 meses de beneficios por incapacidad; el paquete de bienvenida enviado 3 meses antes de que empiece la cobertura; con ELA, Medicare desde el mes en que empiezan los beneficios. Consultado el 30 de octubre de 2026.
- Medicare.gov — End-Stage Renal Disease (ESRD) — Elegibilidad por ESRD a cualquier edad; inscribirse es una decisión suya; cobertura normalmente desde el cuarto mes de diálisis; cobertura retroactiva de hasta 12 meses; cuándo termina la cobertura basada solo en ESRD; reinscripción por ESRD para dejar de pagar una multa de la Parte B. Consultado el 30 de octubre de 2026.
- Medicare.gov — When can I sign up for Medicare? — Elegible por primera vez después de 24 meses de beneficios por incapacidad, o en cuanto empiezan los beneficios con ELA; la multa de la Parte B pagada hasta los 65 por una persona menor de 65; la condición de 100 empleados para la cobertura por el trabajo de un familiar. Consultado el 30 de octubre de 2026.
- 42 CFR § 407.14 · 42 CFR § 423.38 — El período de inscripción inicial de la Parte B de siete meses, desde tres meses antes del primer mes de elegibilidad hasta tres meses después; y el período de inscripción inicial de la Parte D, igual al de la Parte B. Consultado el 30 de octubre de 2026.
- Medicare.gov — Joining a plan — Parte A y Parte B necesarias para Medicare Advantage, cualquiera de las dos para un plan de medicamentos; cuándo empieza la cobertura del plan; cambio de plan dentro de los primeros tres meses. Consultado el 30 de octubre de 2026.
- Florida Statutes § 627.6741 — Emisión, cancelación, no renovación y reemplazo de pólizas de seguro suplementario de Medicare: las ventanas de seis y de dos meses para residentes menores de 65 elegibles por incapacidad o ESRD; prohibición de condicionar la póliza a la salud o de discriminar en el precio por esa razón; la regla de condiciones preexistentes; clases de prima separadas para menores de 65. La Legislatura de Florida, Estatutos de la Florida de 2026. Consultado el 30 de octubre de 2026.
- Medicare.gov — When can I buy a Medigap policy? — La ley federal no exige vender Medigap a menores de 65; el Período de Inscripción Abierta de Medigap de seis meses desde el mes en que usted tiene 65 y está en la Parte B; las aseguradoras generalmente no pueden vender Medigap a personas con Medicaid. Consultado el 30 de octubre de 2026.
- Medicare.gov — Special Needs Plans (SNP) — Los tres tipos de Plan de Necesidades Especiales; quién puede inscribirse; la Parte D en todos los SNP; los D-SNP coordinan Medicare y Medicaid. Consultado el 30 de octubre de 2026.
- Medicare.gov — Medicare Savings Programs — Los cuatro Programas de Ahorros de Medicare, incluido el programa para Personas Incapacitadas y Empleadas Calificadas, y sus límites de ingresos y recursos de 2026. Consultado el 30 de octubre de 2026.
- Medicare.gov — Costs — Sin prima de la Parte A para quien recibe Medicare antes de los 65; la prima estándar de la Parte B de 2026, de $202.90, y el deducible de $283. Consultado el 30 de octubre de 2026.
- Medicare.gov — Avoid late enrollment penalties — La multa por inscripción tardía en la Parte B, del 10% por cada período completo de 12 meses sin la Parte B. Consultado el 30 de octubre de 2026.
- 20 CFR § 404.1592 · 20 CFR § 411.105 — El período de trabajo de prueba de nueve meses (20 CFR 404.1592); el propósito del programa Boleto para Trabajar (20 CFR 411.105). Las páginas del Seguro Social sobre incentivos de trabajo no se pudieron consultar con nuestra herramienta de investigación en la fecha indicada, por eso citamos los reglamentos. Consultado el 30 de octubre de 2026.
- Medicare.gov — When does Medicare coverage start? — Reglas del Período de Inscripción Especial de la Parte B, incluido que una persona con incapacidad cubierta por el empleo actual de un familiar necesita que ese empleador tenga un plan de salud de grupo grande. Consultado el 30 de octubre de 2026.
Solo información general. Este artículo explica reglamentos federales publicados en el Código de Reglamentos Federales, los Estatutos de la Florida y la orientación publicada en Medicare.gov. No es asesoría legal ni una determinación de su elegibilidad o de sus fechas. Solo la Administración del Seguro Social puede decidir su derecho a los beneficios por incapacidad y a Medicare, y solo una aseguradora puede decidir una solicitud de póliza. Confirme sus fechas con el Seguro Social en ssa.gov y su cobertura en Medicare.gov. JCKC Financial Services es una agencia independiente de seguros y práctica de impuestos, y no vende Seguro Suplementario de Medicare.