

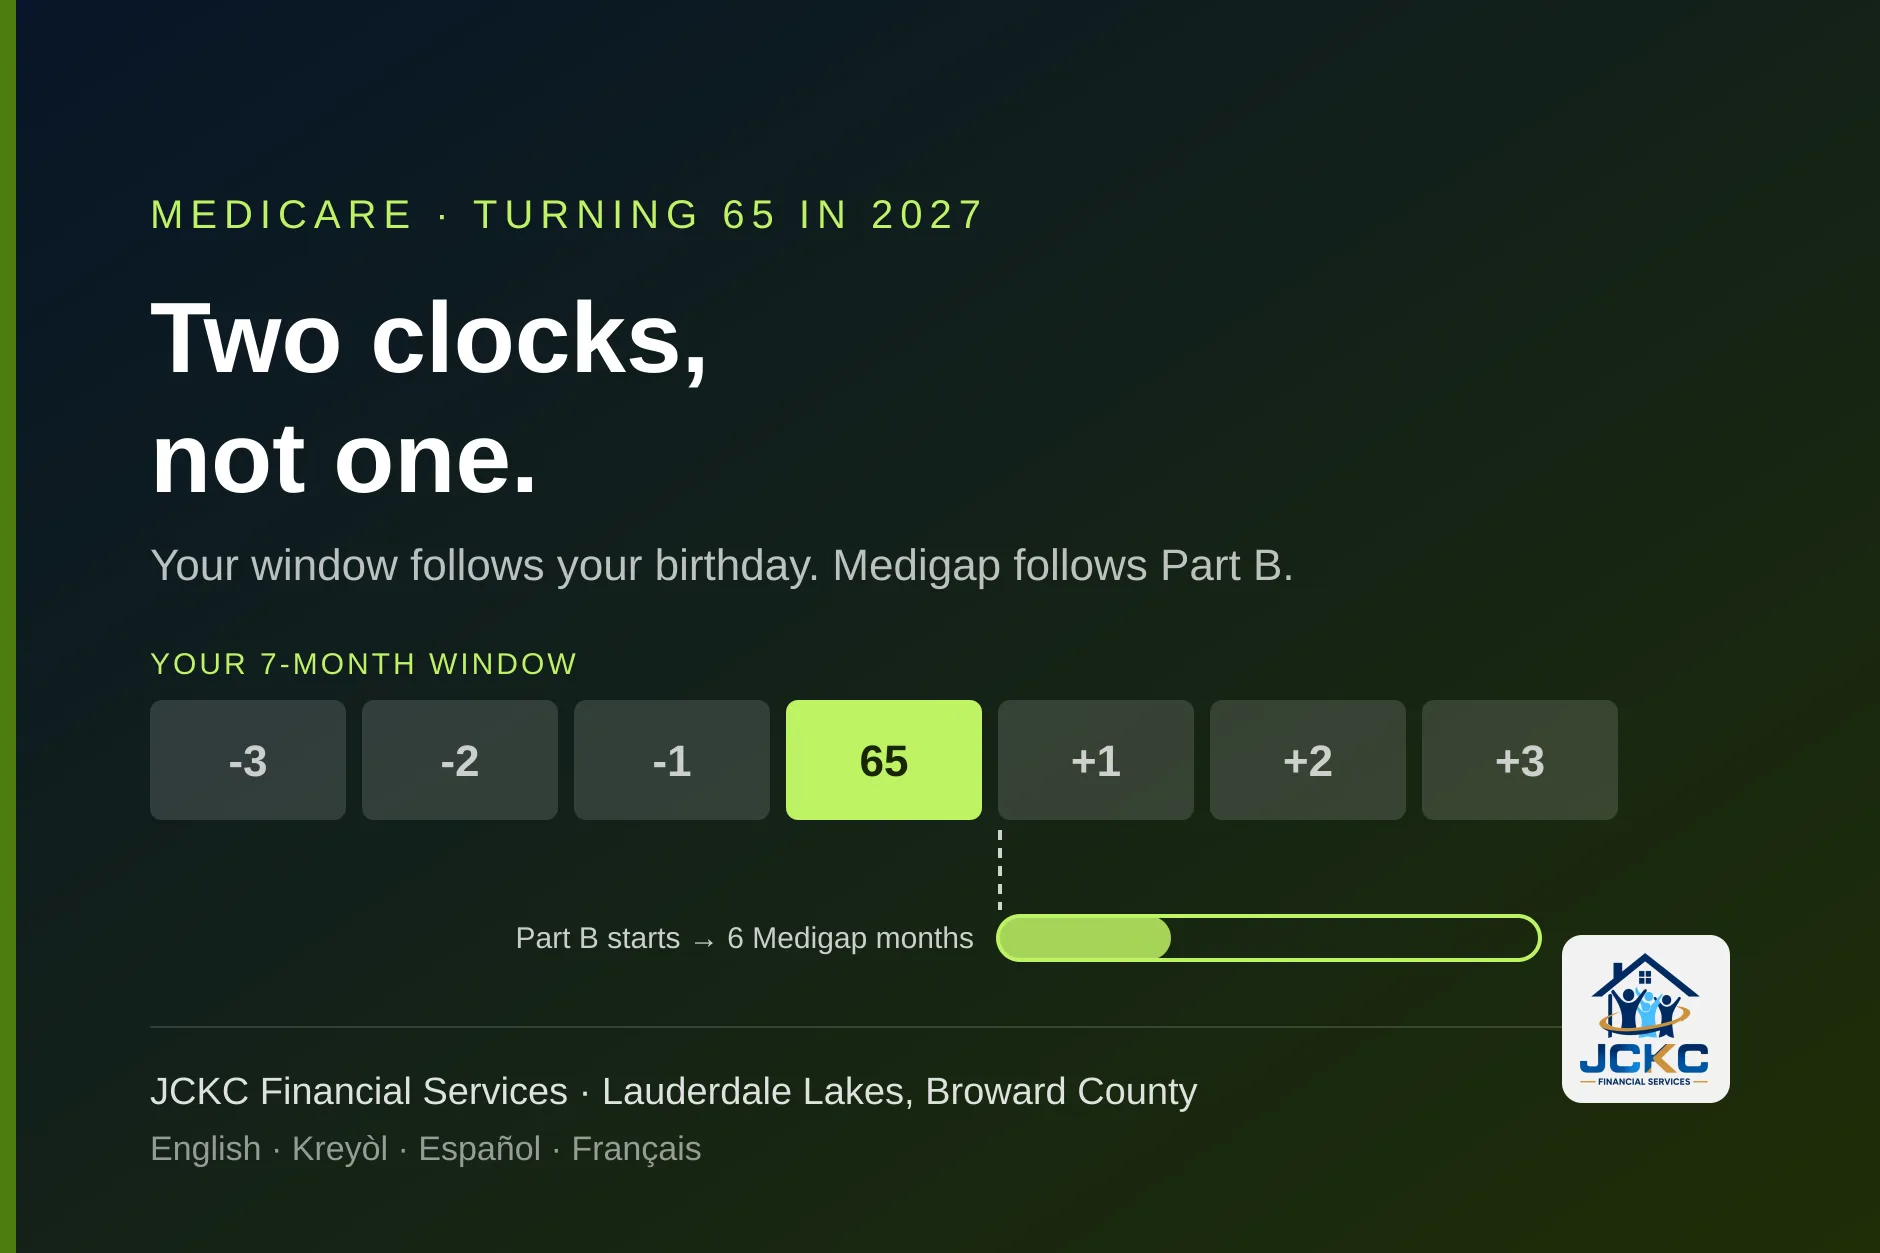
1. Sus fechas de 2027, según el mes de su cumpleaños
Su primera oportunidad de inscribirse es el Período de Inscripción Inicial. Dura siete meses: empieza tres meses antes del mes en que cumple 65, incluye ese mes y termina tres meses después. La cobertura siempre empieza el primer día de un mes, y cuál primer día depende de cuándo se inscriba dentro del período. Si se inscribe antes del mes de su cumpleaños, la Parte B empieza en el mes de su cumpleaños. Si se inscribe en el mes de su cumpleaños o en los tres meses siguientes, empieza el mes siguiente a su inscripción. Esta es la regla aplicada a cada cumpleaños de 2027:1
| Cumple 65 en | El período abre | El período cierra | Inscríbase a más tardar en esta fecha para tener la Parte B desde el día 1 del mes de su cumpleaños | Seis meses de Medigap, si la Parte B empieza en el mes de su cumpleaños |
|---|---|---|---|---|
| Enero | 1 oct 2026 | 30 abr 2027 | 31 dic 2026 | 1 ene 2027 → 30 jun 2027 |
| Febrero | 1 nov 2026 | 31 may 2027 | 31 ene 2027 | 1 feb 2027 → 31 jul 2027 |
| Marzo | 1 dic 2026 | 30 jun 2027 | 28 feb 2027 | 1 mar 2027 → 31 ago 2027 |
| Abril | 1 ene 2027 | 31 jul 2027 | 31 mar 2027 | 1 abr 2027 → 30 sep 2027 |
| Mayo | 1 feb 2027 | 31 ago 2027 | 30 abr 2027 | 1 may 2027 → 31 oct 2027 |
| Junio | 1 mar 2027 | 30 sep 2027 | 31 may 2027 | 1 jun 2027 → 30 nov 2027 |
| Julio | 1 abr 2027 | 31 oct 2027 | 30 jun 2027 | 1 jul 2027 → 31 dic 2027 |
| Agosto | 1 may 2027 | 30 nov 2027 | 31 jul 2027 | 1 ago 2027 → 31 ene 2028 |
| Septiembre | 1 jun 2027 | 31 dic 2027 | 31 ago 2027 | 1 sep 2027 → 29 feb 2028 |
| Octubre | 1 jul 2027 | 31 ene 2028 | 30 sep 2027 | 1 oct 2027 → 31 mar 2028 |
| Noviembre | 1 ago 2027 | 29 feb 2028 | 31 oct 2027 | 1 nov 2027 → 30 abr 2028 |
| Diciembre | 1 sep 2027 | 31 mar 2028 | 30 nov 2027 | 1 dic 2027 → 31 may 2028 |
Lea su fila dos veces, porque tres de sus columnas son fechas en las que la gente actúa tarde. La columna “a más tardar” es la que evita un hueco: quien espera al día del cumpleaños ya movió un mes el inicio de su Parte B. La Parte A sin prima funciona un poco distinto. Empieza en el mes en que cumple 65 siempre que se inscriba dentro del período, y si se inscribe después puede retroceder hasta seis meses, pero nunca antes del mes en que cumplió 65. La sección 4 explica por qué eso importa si usted aporta a una Cuenta de Ahorros para la Salud.1
Si su cumpleaños es el día 1
Medicare.gov es preciso en un punto: si su cumpleaños cae el primer día del mes, la Parte A sin prima empieza el mes anterior a cumplir 65. Alguien nacido un 1 de marzo tiene la Parte A desde el 1 de febrero. Cuente con que el resto de sus fechas también se adelanten, y confirme su período exacto con el Seguro Social al hacer la solicitud en lugar de leerlo en la fila del mes de su cumpleaños.
2. La Inscripción Anual no es su período
Casi toda la publicidad de Medicare en el sur de la Florida este otoño trata de la Inscripción Anual, que va del 15 de octubre al 7 de diciembre y permite a quienes ya tienen Medicare inscribirse, dejar o cambiar de plan para una cobertura que empieza el 1 de enero. Si usted está por cumplir 65, ese no es su período. Su período son los siete meses de la tabla de arriba. Para un cumpleaños en enero, febrero o marzo de 2027, los dos coinciden este otoño, y por eso la gente cree que tiene hasta el 7 de diciembre. El período de quien cumple años en enero abrió el 1 de octubre de 2026, y no cierra el 7 de diciembre.8
Dentro de su propio período usted puede inscribirse en un plan, no solo en la Parte A y la Parte B. Para entrar en un plan Medicare Advantage necesita la Parte A y la Parte B; para un plan de medicamentos independiente, cualquiera de las dos. Si pide entrar antes de que empiece su Medicare, el plan empieza el mismo día que su Medicare. Si lo pide después, empieza el primer día del mes siguiente a que el plan reciba la solicitud. Así que el orden limpio para la mayoría es: primero la Parte A y la Parte B, luego el plan, las dos cosas antes del mes del cumpleaños.8
3. Automático, o a través del Seguro Social
Si tiene que hacer algo o no depende de una pregunta: ¿ya recibe beneficios del Seguro Social?3
- Sí, y empezó al menos cuatro meses antes de cumplir 65. Recibe la Parte A y la Parte B automáticamente. El paquete de bienvenida con su tarjeta de Medicare se envía unos tres meses antes de que empiece su cobertura. Si tiene cobertura de un empleador actual y está pensando en retrasar la Parte B, la sección 4 explica cuándo es seguro hacerlo.
- No, o empezará sus beneficios más tarde. Nada ocurre solo. Usted solicita Medicare a través del Seguro Social, no a través de Medicare ni de una aseguradora. Medicare.gov describe la solicitud en línea en ssa.gov, con una cuenta my Social Security, como la forma más fácil y rápida. Medicare.gov presenta inscribirse en la Parte A y la Parte B y solicitar los beneficios del Seguro Social como dos opciones separadas, así que puede tomar Medicare sin empezar a cobrar su jubilación.
- Ya tiene la Parte A y va a agregar la Parte B después. También se hace con el Seguro Social, en línea en SSA.gov o con el formulario CMS-40B, y si usa el Período de Inscripción Especial por empleo necesitará además un formulario que muestre la cobertura de empleo que tuvo.
Perder el período sin una razón que dé derecho a un Período de Inscripción Especial deja un solo camino: el Período de Inscripción General, del 1 de enero al 31 de marzo de cada año, con cobertura desde el mes siguiente a la inscripción y, muy probablemente, una multa. Es un camino de regreso, no un plan.1
4. Trabajar después de los 65: la prueba y el reloj de ocho meses
Mucha gente en Broward sigue trabajando a los 65, y la regla que lo protege es más estrecha de lo que se cree. Normalmente puede esperar para tomar la Parte B, sin multa, solo cuando todo esto se cumple:2
- La cobertura es un plan de salud grupal de un empleo actual, suyo o de su cónyuge, disponible para todos en la empresa.
- El empleador tiene 20 empleados o más. Si tiene menos, pregunte por escrito al empleador cómo funciona su plan con Medicare antes de suponer que puede esperar; si no se inscribe, el seguro del empleo podría no cubrir sus gastos.
- No es COBRA, cobertura de jubilado, un plan del Mercado ni un plan de trabajador por cuenta propia. Para esos casos, Medicare.gov dice que pregunte si la cobertura es un plan de salud grupal del empleador según la definición del IRS, y si no lo es, que se inscriba a los 65.
Cuando termina el empleo o la cobertura, lo que ocurra primero, tiene ocho meses para inscribirse en la Parte B sin multa. Los ocho meses empiezan en ese momento, aunque tome COBRA, y COBRA no los alarga. Para evitar un hueco, Medicare.gov sugiere inscribirse en la Parte B el mes antes de jubilarse. Si se inscribe mientras todavía trabaja, o dentro del primer mes completo después de que termine la cobertura del empleo, puede pedir que el inicio de la Parte B se retrase hasta tres meses para que coincida con el último día del plan del empleador.1
Si tiene una Cuenta de Ahorros para la Salud, pare seis meses antes
Como la Parte A pedida después de los 65 puede retroceder hasta seis meses, Medicare.gov indica a quienes tienen una HSA que ellos y su empleador dejen de aportar seis meses antes de jubilarse o de solicitar beneficios del Seguro Social. Si no, los aportes de los meses retroactivos pueden convertirse en un problema de impuestos. Aquí sus fechas de Medicare y su declaración de impuestos son la misma conversación, que es una razón por la que hacemos las dos cosas bajo un mismo techo. Todas las reglas de esta situación están en nuestra guía sobre trabajar después de los 65.4
5. Las dos multas que duran toda la vida
Medicare tiene tres multas por inscripción tardía, y dos de ellas nunca terminan. No son un cargo único. Se suman a una prima mensual mientras tenga esa cobertura, lo que para la mayoría significa toda la vida. Los ejemplos de Medicare usan montos de 2026:5
| Parte B | Parte D (medicamentos) | |
|---|---|---|
| Cómo se cuenta | 10% por cada período completo de 12 meses en que pudo tener la Parte B y no la tuvo | 1% por cada mes sin Parte D ni otra cobertura de medicamentos acreditable después de ser elegible por primera vez, o cualquier hueco de 63 días o más |
| Porcentaje de qué | La prima estándar de la Parte B | La prima base nacional del beneficiario, $38.99 en 2026 |
| Ejemplo de Medicare para 2026 | 2 años completos tarde: $202.90 + $40.58 = $243.48, redondeado a $243.50 al mes | 14 meses tarde: 14% de $38.99 = $5.46, redondeado a $5.50 al mes, además de la prima del plan |
| Cuánto dura | Mientras tenga la Parte B | Mientras tenga cobertura de medicamentos de Medicare, aunque cambie de plan |
| Qué la evita | Inscribirse en su período, un Período de Inscripción Especial o un Programa de Ahorros de Medicare | Cobertura de medicamentos acreditable sin un hueco de 63 días, o la Ayuda Adicional |
La multa de la Parte D es la que la gente se busca sola, porque a los 65 no toma medicamentos. Si tiene cobertura de medicamentos por su empleo, solo lo protege si es acreditable, y el plan debe decirle por escrito si lo es y le envía ese aviso cada año. Guarde esas cartas: si alguna vez le cobran una multa por error, son su prueba. El detalle de las tres multas, incluida la de la Parte A, que sí termina, está en nuestra guía sobre las multas por inscripción tardía.4
6. Lo que cuesta 2027: lo publicado y lo pendiente
Una lista para 2027 tiene que ser honesta sobre qué cifras de 2027 existen. La prima y el deducible de la Parte B para 2027 todavía no existen. Estas son las cifras de 2026, del anuncio de CMS del 14 de noviembre de 2025:6
| Concepto | 2026 (publicado) | 2027 |
|---|---|---|
| Prima estándar de la Parte B | $202.90 al mes, $17.90 más que los $185.00 de 2025 | Aún no publicado |
| Deducible anual de la Parte B | $283, $26 más que los $257 de 2025 | Aún no publicado |
| Prima de la Parte A | $0 para cerca del 99% de las personas, que tienen 40 trimestres de trabajo cubierto por Medicare | Aún no publicado |
| Deducible hospitalario de la Parte A | $1,736 por período de beneficios | Aún no publicado |
Cuándo se sabrá la prima de la Parte B de 2027
CMS no había publicado la prima ni el deducible de la Parte B de 2027 cuando se escribió esto, el 30 de octubre de 2026. Las cifras de 2026 salieron el 14 de noviembre de 2025, así que el anuncio de 2027 se espera normalmente hacia mediados de noviembre de este año. Haga su presupuesto con la cifra de 2026 y cuente con que cambie; actualizaremos esta página cuando CMS publique, y no antes.
Encima de eso van otros dos costos. Si sus ingresos son lo bastante altos, se suma un recargo por ingresos a la Parte B y la Parte D, calculado con una declaración de impuestos de hace dos años, que para quien se jubila a los 65 suele ser el último año completo de sueldo. Si ese es su caso, nuestro artículo sobre la solicitud por evento de vida explica cómo pedir al Seguro Social que use un año más reciente. Y el plan que elija tiene su propia prima, deducible y límite de gastos de bolsillo, que es donde entra la oferta de 2027 en Broward.
¿Cumple 65 en 2027?
Su período puede estar ya abierto. Pongamos sus fechas, su cobertura de empleo y su lista de medicamentos en una sola página.
7. El reloj de Medigap empieza con la Parte B, no con su cumpleaños
Medigap, también llamado Seguro Suplementario de Medicare, es una póliza privada que acompaña a Medicare Original y paga parte de lo que Medicare Original le deja a usted. Hay un momento en que ninguna aseguradora puede negársela ni cobrarle más por su salud: el Período de Inscripción Abierta de Medigap, los seis meses que empiezan el primer día del mes en que usted tiene 65 años o más y está inscrito en la Parte B. Fuera de ese período no hay garantía federal de que una compañía le venda una póliza, y si alguna lo hace, puede costar más por problemas de salud pasados o presentes.7
Fíjese en qué pone en marcha ese reloj. Es la Parte B, no su cumpleaños. Si toma la Parte B a los 65, los seis meses corren desde el mes de su cumpleaños, que es la última columna de la tabla de arriba. Si retrasa la Parte B porque sigue trabajando, los seis meses lo esperan y empiezan cuando empiece la Parte B. La trampa también funciona al revés: Medicare.gov dice claramente que el período empieza al inscribirse en la Parte B “aunque se inscriba en la Parte B mientras todavía tiene cobertura del empleador”. Quien toma la Parte B antes de tiempo, con un buen plan de empleo, puede gastar su única ventana garantizada de Medigap sin haberla necesitado nunca.7
No tome la Parte B antes de tiempo por descuido
Si va a seguir en el plan grupal de un empleador grande después de los 65, piénselo antes de tomar la Parte B “por si acaso”. Pone en marcha su prima y pone en marcha el reloj único de Medigap. La cobertura del empleador muchas veces hace un trabajo parecido al de Medigap, así que los seis meses pueden pasar sin que tenga para qué usarlos. Nosotros no vendemos pólizas Medigap, así que esto es la regla y no una oferta: sepa cuándo son sus seis meses antes de elegir la fecha de su Parte B.7
8. Primero la estructura, después el plan
Una vez resueltas la Parte A y la Parte B, la verdadera decisión es la estructura: Medicare Original con un plan de medicamentos independiente, y quizá una póliza Medigap, o un plan Medicare Advantage que asume su Parte A y su Parte B y normalmente incluye medicamentos. Ya explicamos esa decisión, y por qué en la Florida una de las dos puertas es más difícil de volver a cruzar, en nuestro artículo sobre Medicare Advantage y Medigap, así que no lo repetimos aquí. Para la lista bastan tres puntos:8
- Decida la estructura antes que el plan. La estructura condiciona todo lo demás, incluso si la ventana de Medigap de la sección 7 le importa o no.
- Traiga su lista, no sus impresiones. Cada medicamento con su dosis, cada médico y hospital que no quiere dejar. Esas dos listas deciden una comparación de planes mucho más que la prima.
- Tiene una corrección temprana. Si entra en un plan Medicare Advantage durante su Período de Inscripción Inicial, puede cambiar a otro, o volver a Medicare Original con o sin plan de medicamentos, dentro de sus primeros tres meses con la Parte A y la Parte B. Después aplican los períodos anuales de siempre: la Inscripción Anual del 15 de octubre al 7 de diciembre, y del 1 de enero al 31 de marzo para quienes ya están en un plan Advantage.
9. Lo que cambia en Broward
Las reglas son federales e iguales en todas partes. Lo que cambia en Broward es la oferta y la gente que elige. Según los archivos de CMS contados en nuestra página del condado de Broward:9
- 44 planes Medicare Advantage para 2027, frente a 50 en 2026; 38 tienen prima mensual de $0, y además hay 62 Planes para Necesidades Especiales contados aparte. Una prima de $0 no es lo mismo que un plan barato; el máximo de gastos de bolsillo y el deducible de medicamentos son donde se nota.
- 380,230 personas con Medicare en el condado en junio de 2026, y el 64.8% de ellas en un plan Medicare Advantage u otro plan de salud. Al cumplir 65 aquí, usted entra en un mercado donde la mayoría de sus vecinos eligió Advantage, lo cual es un dato del mercado, no un consejo para usted.
- La línea del condado no es la línea de la red. Mucha gente aquí vive en Broward y ve a un especialista en Miami-Dade o Palm Beach. Algunas redes cubren los tres condados; otras se detienen en el límite. Verifique cada médico por su nombre, con el consultorio además del plan.
Y el idioma. Una decisión de Medicare tomada en su segundo idioma es una decisión tomada con menos información de la que usted merece. Desde nuestra oficina en Lauderdale Lakes revisamos las cartas, las tarjetas y los documentos del plan en inglés, criollo haitiano, francés o español, y no se firma nada hasta que usted lo haya entendido. Para una versión de una página del orden de las decisiones, vea nuestra guía breve para quien cumple 65.
10. La lista: lo resuelto, lo pendiente y para cuándo
Esta es la lista que le entregaríamos en el escritorio: lo que ya queda resuelto con su cumpleaños, lo que todavía tiene que hacer y las fechas para hacerlo.
Ya resuelto
- Su período de siete meses, fijado por el mes de su cumpleaños (sección 1).
- Si queda inscrito automáticamente: solo si ya cobra el Seguro Social y empezó al menos cuatro meses antes de los 65.
Pendiente
- Busque su fila en la tabla y anote en su calendario la fecha “a más tardar”.
- Aclare la pregunta del trabajo por escrito. Si usted o su cónyuge trabajan, pregunte al empleador si el plan es grupal, cuántos empleados tiene la empresa y cómo funciona con Medicare.
- Consiga su carta de cobertura acreditable de medicamentos, y guárdela.
- Deje de aportar a la HSA seis meses antes de tomar Medicare o los beneficios del Seguro Social, si tiene una.
- Haga la solicitud al Seguro Social si no queda inscrito automáticamente.
- Elija la estructura y después el plan, con su lista de medicamentos y de médicos en la mano.
- Marque sus seis meses de Medigap desde el mes en que empiece la Parte B, piense o no usarlos.
- Revise la prima de la Parte B de 2027 cuando CMS la publique, hacia mediados de noviembre.
Para cuándo
| Qué | Fecha límite |
|---|---|
| Solicitar la Parte A y la Parte B, para que la Parte B empiece el día 1 del mes de su cumpleaños | El último día del mes anterior al mes de su cumpleaños |
| Entrar en un plan de medicamentos o Medicare Advantage que empiece con su Medicare | Antes de que empiece su Medicare; a más tardar, al final de su período |
| Dejar de aportar a la HSA | Seis meses antes de tomar Medicare o los beneficios del Seguro Social |
| La Parte B al dejar un empleo con cobertura de un empleador grande | Dentro de los 8 meses desde que termina el empleo o la cobertura, lo que ocurra primero; idealmente el mes antes |
| Cambiar un plan Medicare Advantage elegido en su primer período | Dentro de sus primeros 3 meses con la Parte A y la Parte B |
| Comprar Medigap sin preguntas de salud | Dentro de los 6 meses desde el primer mes en que tiene 65 años y la Parte B |
11. Preguntas frecuentes
Cumplo 65 en febrero de 2027. ¿Cuándo me puedo inscribir?
Su Período de Inscripción Inicial abre el 1 de noviembre de 2026 y cierra el 31 de mayo de 2027. Si se inscribe a más tardar el 31 de enero de 2027, la Parte B empieza el 1 de febrero, el mes en que cumple 65. Si se inscribe en febrero o en los tres meses siguientes, la Parte B empieza el primer día del mes siguiente a su inscripción. La Parte A sin prima empieza en febrero de todos modos, o en enero si su cumpleaños es el 1 de febrero.
¿La Inscripción Anual, del 15 de octubre al 7 de diciembre, es mi fecha límite?
No, si usted es nuevo en Medicare. La Inscripción Anual es para quienes ya tienen Medicare y quieren cambiar de plan para enero. Su período es su propio Período de Inscripción Inicial de siete meses, construido alrededor del mes de su cumpleaños. Si cumple años a principios de 2027, los dos coinciden este otoño, y por eso la gente los confunde.
¿Tengo que inscribirme o es automático?
Es automático solo si ya recibe beneficios del Seguro Social y empezó a recibirlos al menos cuatro meses antes de cumplir 65. En ese caso recibe la Parte A y la Parte B, y la tarjeta llega unos tres meses antes de que empiece la cobertura. Si no, no pasa nada hasta que usted lo solicite al Seguro Social, y la forma más fácil es en línea en ssa.gov.
Sigo trabajando en Broward con seguro de mi empleo. ¿Necesito la Parte B a los 65?
No necesariamente. Si la cobertura es un plan de salud grupal de su empleo actual o el de su cónyuge, y el empleador tiene 20 empleados o más, normalmente puede esperar e inscribirse después sin multa, durante un Período de Inscripción Especial de ocho meses que empieza cuando termina el empleo o la cobertura, lo que ocurra primero. COBRA y la cobertura de jubilado no cuentan, y COBRA no detiene los ocho meses.
¿Cuánto es la prima de la Parte B para 2027?
No se había publicado cuando se escribió esto, el 30 de octubre de 2026. CMS anuncia en otoño la prima y el deducible de la Parte B del año siguiente; las cifras de 2026 salieron el 14 de noviembre de 2025. Para 2026, la prima estándar es de $202.90 al mes y el deducible de $283. No publicaremos una cifra de 2027 antes que CMS.
¿Cuánto es la multa por inscripción tardía?
En la Parte B, un 10 por ciento de la prima estándar por cada 12 meses completos en que pudo tenerla y no la tuvo, sumado cada mes mientras tenga la Parte B. El ejemplo de Medicare para 2026: dos años tarde hacen que la prima sea de $243.50 en lugar de $202.90. En la Parte D, un 1 por ciento de la prima base nacional del beneficiario por cada mes sin cobertura de medicamentos acreditable; en 2026, 14 meses equivalen a $5.50 al mes, sumados a la prima del plan mientras tenga cobertura de medicamentos.
¿Cuándo es mi inscripción abierta de Medigap?
Son los seis meses que empiezan el primer día del mes en que usted tiene 65 años o más y además está inscrito en la Parte B. Depende de la Parte B, no de su cumpleaños. Si toma la Parte B a los 65, corre desde el mes de su cumpleaños. Si retrasa la Parte B porque sigue trabajando, empieza más tarde, cuando empiece la Parte B. Ocurre una sola vez.
¿Cuántos planes Medicare Advantage hay en Broward para 2027?
44 planes Medicare Advantage, frente a 50 en 2026; 38 de ellos tienen prima mensual de $0. Además hay 62 Planes para Necesidades Especiales, contados aparte. Esas cifras vienen del archivo de planes de CMS para 2027 y se mantienen al día en nuestra página del condado de Broward. Una cifra no es una recomendación: lo que decide son sus médicos, sus medicamentos y su presupuesto.
12. Fuentes
- Medicare.gov, When does Medicare coverage start? (¿Cuándo empieza la cobertura de Medicare?) — el Período de Inscripción Inicial de siete meses, las fechas de inicio de la Parte A y la Parte B, la regla del cumpleaños el día 1 para la Parte A, la retroactividad de seis meses de la Parte A, el Período de Inscripción General, el Período de Inscripción Especial de ocho meses por empleo, COBRA, el inicio de la Parte B retrasado hasta tres meses y el formulario CMS-40B. Consultado el 30 de octubre de 2026.
- Medicare.gov, When can I sign up for Medicare? (¿Cuándo puedo inscribirme en Medicare?) — la prueba de los 20 empleados, el período de ocho meses que empieza al dejar de trabajar aunque haya COBRA, inscribirse el mes antes de jubilarse y el formulario adicional que muestra la cobertura del empleo. Consultado el 30 de octubre de 2026.
- Medicare.gov, How do I sign up for Medicare? (¿Cómo me inscribo en Medicare?) — la inscripción automática cuando los beneficios del Seguro Social empiezan al menos cuatro meses antes de los 65, la tarjeta enviada tres meses antes de la cobertura y la solicitud a través del Seguro Social. Consultado el 30 de octubre de 2026.
- Medicare.gov, Working past 65 (Trabajar después de los 65) — la cobertura grupal disponible para todos en la empresa, la pregunta sobre la definición del IRS para otras coberturas, dejar de aportar a la HSA seis meses antes y el aviso de cobertura de medicamentos acreditable. Consultado el 30 de octubre de 2026.
- Medicare.gov, Avoid late enrollment penalties (Evite las multas por inscripción tardía) — las reglas de las multas de la Parte B y la Parte D y los ejemplos de 2026 ($243.50 y $5.50 al mes; prima base nacional del beneficiario de $38.99 en 2026). Consultado el 30 de octubre de 2026.
- Centers for Medicare & Medicaid Services, 2026 Medicare Parts A & B Premiums and Deductibles, publicado el 14 de noviembre de 2025 — la prima estándar de la Parte B de $202.90, el deducible de $283, el deducible de la Parte A de $1,736 y la proporción de personas sin prima de la Parte A. Consultado el 30 de octubre de 2026; en esa fecha no se había publicado la hoja de 2027.
- Medicare.gov, When can I buy a Medigap policy? (¿Cuándo puedo comprar una póliza Medigap?) — el Período de Inscripción Abierta de Medigap de seis meses que empieza con la Parte B, incluso si se toma la Parte B mientras sigue la cobertura del empleador, y lo que ocurre después. Consultado el 30 de octubre de 2026.
- Medicare.gov, Joining a plan (Inscribirse en un plan) — entrar en un plan durante el Período de Inscripción Inicial y cuándo empieza, el cambio de tres meses después de entrar en Medicare Advantage en ese período, la Inscripción Abierta del 15 de octubre al 7 de diciembre y el período de Medicare Advantage del 1 de enero al 31 de marzo. Consultado el 30 de octubre de 2026.
- Centers for Medicare & Medicaid Services, CY2027 Medicare Advantage / Part D Landscape Source Files (publicado el 28 de septiembre de 2026) y Medicare Monthly Enrollment, junio de 2026 — las cifras de planes e inscripción del condado de Broward, tal como se cuentan y fechan en nuestra página del condado de Broward (revisada el 12 de octubre de 2026).
Solo información general. Este artículo explica las reglas federales de Medicare tal como las publican Medicare.gov y los Centers for Medicare & Medicaid Services. No es asesoría fiscal ni legal, y no es una decisión sobre su propia inscripción: solo el Seguro Social puede inscribirlo en la Parte A y la Parte B, y solo una aseguradora puede aceptarlo en un plan. Las fechas del calendario se calculan a partir de la regla publicada; confirme las suyas al hacer la solicitud. Las cifras de primas son montos de 2026 salvo que se indique lo contrario. JCKC Financial Services es una agencia independiente de seguros y práctica de impuestos en Lauderdale Lakes, Florida.