

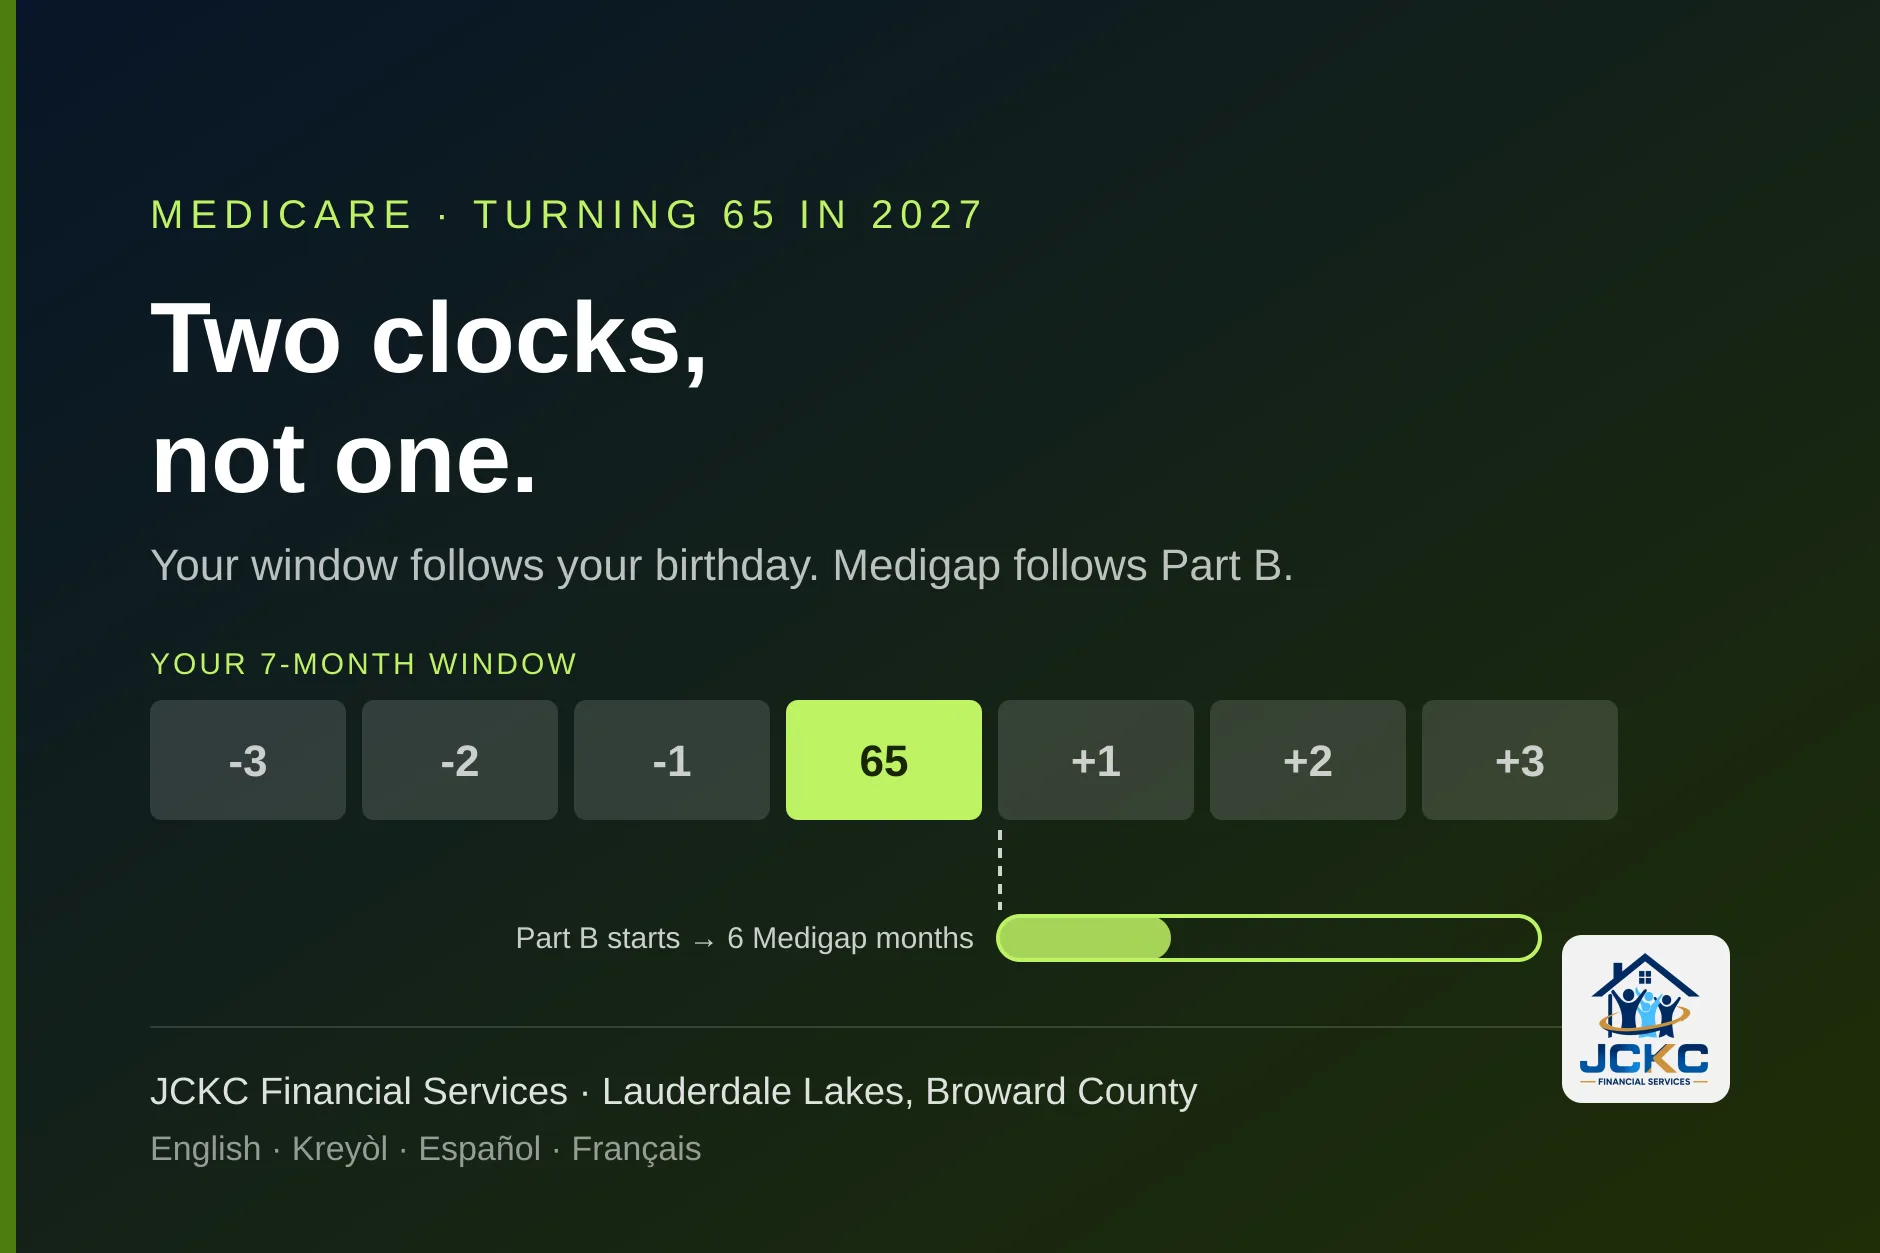
1. Vos dates 2027, selon votre mois d’anniversaire
Votre première occasion de vous inscrire est la période d’inscription initiale. Elle dure sept mois : elle commence trois mois avant le mois de vos 65 ans, comprend ce mois et se termine trois mois après. La couverture commence toujours le premier jour d’un mois, et lequel dépend du moment où vous vous inscrivez dans la période. Inscrit avant votre mois d’anniversaire, la Partie B commence ce mois-là. Inscrit pendant votre mois d’anniversaire ou dans les trois mois suivants, elle commence le mois qui suit votre inscription. Voici cette règle appliquée à chaque anniversaire de 2027 :1
| 65 ans en | La période s’ouvre | La période se ferme | Inscrivez-vous au plus tard à cette date pour avoir la Partie B dès le 1er de votre mois d’anniversaire | Six mois Medigap, si la Partie B commence votre mois d’anniversaire |
|---|---|---|---|---|
| Janvier | 1er oct. 2026 | 30 avr. 2027 | 31 déc. 2026 | 1er janv. 2027 → 30 juin 2027 |
| Février | 1er nov. 2026 | 31 mai 2027 | 31 janv. 2027 | 1er févr. 2027 → 31 juil. 2027 |
| Mars | 1er déc. 2026 | 30 juin 2027 | 28 févr. 2027 | 1er mars 2027 → 31 août 2027 |
| Avril | 1er janv. 2027 | 31 juil. 2027 | 31 mars 2027 | 1er avr. 2027 → 30 sept. 2027 |
| Mai | 1er févr. 2027 | 31 août 2027 | 30 avr. 2027 | 1er mai 2027 → 31 oct. 2027 |
| Juin | 1er mars 2027 | 30 sept. 2027 | 31 mai 2027 | 1er juin 2027 → 30 nov. 2027 |
| Juillet | 1er avr. 2027 | 31 oct. 2027 | 30 juin 2027 | 1er juil. 2027 → 31 déc. 2027 |
| Août | 1er mai 2027 | 30 nov. 2027 | 31 juil. 2027 | 1er août 2027 → 31 janv. 2028 |
| Septembre | 1er juin 2027 | 31 déc. 2027 | 31 août 2027 | 1er sept. 2027 → 29 févr. 2028 |
| Octobre | 1er juil. 2027 | 31 janv. 2028 | 30 sept. 2027 | 1er oct. 2027 → 31 mars 2028 |
| Novembre | 1er août 2027 | 29 févr. 2028 | 31 oct. 2027 | 1er nov. 2027 → 30 avr. 2028 |
| Décembre | 1er sept. 2027 | 31 mars 2028 | 30 nov. 2027 | 1er déc. 2027 → 31 mai 2028 |
Lisez votre ligne deux fois, car trois de ses colonnes sont des dates auxquelles on agit trop tard. La colonne « au plus tard » est celle qui évite un trou : qui attend le jour de son anniversaire a déjà reculé d’un mois le début de sa Partie B. La Partie A sans prime fonctionne un peu autrement. Elle commence le mois de vos 65 ans dès lors que vous vous inscrivez dans la période, et si vous vous inscrivez plus tard elle peut remonter jusqu’à six mois en arrière, jamais avant le mois de vos 65 ans. La section 4 explique pourquoi cela compte si vous alimentez un compte d’épargne santé (HSA).1
Si vous êtes né le 1er du mois
Medicare.gov est précis sur un point : si votre anniversaire tombe le premier jour du mois, la Partie A sans prime commence le mois avant vos 65 ans. Une personne née un 1er mars a la Partie A dès le 1er février. Attendez-vous à ce que vos autres dates avancent aussi, et confirmez votre période exacte avec la Sécurité sociale lors de la demande plutôt que de la lire sur la ligne de votre mois d’anniversaire.
2. L’inscription annuelle n’est pas votre période
Presque toute la publicité Medicare dans le Sud de la Floride cet automne concerne l’inscription annuelle, du 15 octobre au 7 décembre, qui permet à ceux qui ont déjà Medicare d’adhérer à un régime, de le quitter ou d’en changer pour une couverture qui commence le 1er janvier. Si vous allez avoir 65 ans, ce n’est pas votre période. Votre période, ce sont les sept mois du tableau ci-dessus. Pour un anniversaire en janvier, février ou mars 2027, les deux se chevauchent cet automne, et c’est pourquoi on croit avoir jusqu’au 7 décembre. La période d’une personne née en janvier s’est ouverte le 1er octobre 2026, et elle ne se ferme pas le 7 décembre.8
Dans votre propre période, vous pouvez adhérer à un régime, pas seulement vous inscrire aux Parties A et B. Pour un régime Medicare Advantage, il faut la Partie A et la Partie B ; pour un régime de médicaments autonome, l’une ou l’autre. Si vous demandez l’adhésion avant le début de votre Medicare, le régime commence le même jour que votre Medicare. Si vous la demandez après, il commence le premier jour du mois qui suit la réception de la demande. L’ordre le plus simple pour la plupart est donc : d’abord les Parties A et B, ensuite le régime, les deux avant le mois de l’anniversaire.8
3. Automatique, ou par la Sécurité sociale
Que vous ayez quelque chose à faire ou non dépend d’une question : recevez-vous déjà des prestations de la Sécurité sociale ?3
- Oui, et vous les avez commencées au moins quatre mois avant vos 65 ans. Vous recevez automatiquement la Partie A et la Partie B. Le dossier de bienvenue avec votre carte Medicare est envoyé environ trois mois avant le début de la couverture. Si vous êtes couvert par un employeur actuel et pensez retarder la Partie B, la section 4 explique quand c’est sans risque.
- Non, ou vous commencerez vos prestations plus tard. Rien ne se fait tout seul. Vous demandez Medicare par la Sécurité sociale, ni par Medicare ni par un assureur. Medicare.gov présente la demande en ligne sur ssa.gov, avec un compte my Social Security, comme la voie la plus simple et la plus rapide. Medicare.gov présente l’inscription aux Parties A et B et la demande de prestations de la Sécurité sociale comme deux options distinctes : vous pouvez donc prendre Medicare sans commencer votre pension de retraite.
- Vous avez déjà la Partie A et ajoutez la Partie B plus tard. Cela se fait aussi avec la Sécurité sociale, en ligne sur SSA.gov ou avec le formulaire CMS-40B, et si vous utilisez la période d’inscription spéciale liée à l’emploi, il faudra aussi un formulaire attestant la couverture d’employeur que vous aviez.
Manquer la période sans raison ouvrant droit à une période d’inscription spéciale ne laisse qu’une voie : la période d’inscription générale, du 1er janvier au 31 mars chaque année, avec une couverture qui commence le mois suivant l’inscription et, très probablement, une pénalité. C’est une voie de rattrapage, pas un plan.1
4. Travailler après 65 ans : le critère et l’horloge de huit mois
Beaucoup de gens à Broward travaillent encore à 65 ans, et la règle qui vous protège est plus étroite qu’on ne le croit. Vous pouvez en général attendre pour prendre la Partie B, sans pénalité, seulement si tout ceci est vrai :2
- La couverture est un régime collectif lié à un emploi actuel, le vôtre ou celui de votre conjoint, offert à tout le personnel de l’entreprise.
- L’employeur compte 20 employés ou plus. En dessous, demandez par écrit à l’employeur comment son régime fonctionne avec Medicare avant de supposer que vous pouvez attendre ; si vous ne vous inscrivez pas, l’assurance de l’emploi pourrait ne pas couvrir vos frais.
- Ce n’est pas COBRA, une couverture de retraité, un régime du Marché ou un régime de travailleur indépendant. Dans ces cas, Medicare.gov dit de demander si la couverture est un régime collectif d’employeur au sens de l’IRS, et sinon, de vous inscrire à 65 ans.
Quand l’emploi ou la couverture prend fin, selon ce qui arrive en premier, vous avez huit mois pour vous inscrire à la Partie B sans pénalité. Les huit mois commencent à ce moment-là, même si vous prenez COBRA, et COBRA ne les prolonge pas. Pour éviter un trou, Medicare.gov conseille de vous inscrire à la Partie B le mois avant votre départ à la retraite. Si vous vous inscrivez pendant que vous travaillez encore, ou dans le premier mois complet après la fin de la couverture d’emploi, vous pouvez demander que le début de la Partie B soit retardé jusqu’à trois mois pour coïncider avec le dernier jour du régime de l’employeur.1
Si vous avez un compte d’épargne santé (HSA), arrêtez six mois avant
Comme la Partie A demandée après 65 ans peut remonter jusqu’à six mois, Medicare.gov indique aux titulaires d’un HSA qu’eux-mêmes et leur employeur doivent cesser les cotisations six mois avant la retraite ou la demande de prestations de la Sécurité sociale. Sinon, les cotisations des mois rétroactifs peuvent devenir un problème fiscal. C’est le moment où vos dates Medicare et votre déclaration de revenus sont la même conversation, l’une des raisons pour lesquelles nous faisons les deux sous un même toit. Toutes les règles de cette situation sont dans notre guide sur le travail après 65 ans.4
5. Les deux pénalités qui durent toute la vie
Medicare compte trois pénalités d’inscription tardive, et deux d’entre elles ne s’arrêtent jamais. Ce ne sont pas des frais ponctuels. Elles s’ajoutent à une prime mensuelle tant que vous avez cette couverture, c’est-à-dire, pour la plupart, à vie. Les exemples de Medicare utilisent les montants de 2026 :5
| Partie B | Partie D (médicaments) | |
|---|---|---|
| Comment elle se calcule | 10 % par période complète de 12 mois où vous auriez pu avoir la Partie B sans la prendre | 1 % par mois sans Partie D ni autre couverture médicaments reconnue après votre première admissibilité, ou toute interruption de 63 jours ou plus |
| Pourcentage de quoi | La prime standard de la Partie B | La prime de base nationale du bénéficiaire, 38,99 $ en 2026 |
| Exemple de Medicare pour 2026 | 2 ans complets de retard : 202,90 $ + 40,58 $ = 243,48 $, arrondi à 243,50 $ par mois | 14 mois de retard : 14 % de 38,99 $ = 5,46 $, arrondi à 5,50 $ par mois, en plus de la prime du régime |
| Durée | Tant que vous avez la Partie B | Tant que vous avez une couverture médicaments Medicare, même si vous changez de régime |
| Ce qui l’évite | S’inscrire dans sa période, une période d’inscription spéciale ou un programme d’économies Medicare (Medicare Savings Program) | Une couverture médicaments reconnue sans interruption de 63 jours, ou l’Aide supplémentaire (Extra Help) |
La pénalité de la Partie D est celle que l’on se crée soi-même, parce qu’à 65 ans on ne prend pas de médicaments. Si vous avez une couverture médicaments par votre emploi, elle ne vous protège que si elle est reconnue (« creditable »), et le régime doit vous le dire par écrit et vous envoie cet avis chaque année. Gardez ces lettres : si une pénalité vous est un jour appliquée par erreur, ce sont vos preuves. Le détail des trois pénalités, y compris celle de la Partie A, qui elle prend fin, se trouve dans notre guide des pénalités d’inscription tardive.4
6. Ce que coûte 2027 : publié et pas encore publié
Une liste pour 2027 doit être honnête sur les chiffres 2027 qui existent. La prime et la franchise de la Partie B pour 2027 n’existent pas encore. Voici les chiffres de 2026, tirés de l’annonce de CMS du 14 novembre 2025 :6
| Élément | 2026 (publié) | 2027 |
|---|---|---|
| Prime standard de la Partie B | 202,90 $ par mois, 17,90 $ de plus que les 185,00 $ de 2025 | Pas encore publié |
| Franchise annuelle de la Partie B | 283 $, 26 $ de plus que les 257 $ de 2025 | Pas encore publié |
| Prime de la Partie A | 0 $ pour environ 99 % des personnes, qui ont 40 trimestres de travail couvert par Medicare | Pas encore publié |
| Franchise hospitalière de la Partie A | 1 736 $ par période de prestations | Pas encore publié |
Quand la prime de la Partie B 2027 sera connue
CMS n’avait pas publié la prime ni la franchise de la Partie B 2027 au moment où cet article a été écrit, le 30 octobre 2026. Les chiffres de 2026 ont été publiés le 14 novembre 2025, l’annonce de 2027 est donc normalement attendue vers la mi-novembre cette année. Faites votre budget avec le chiffre de 2026 en vous attendant à ce qu’il bouge ; nous mettrons cette page à jour quand CMS publiera, et pas avant.
Deux autres coûts s’ajoutent. Si vos revenus sont assez élevés, une majoration liée au revenu s’ajoute aux Parties B et D, calculée sur une déclaration de revenus vieille de deux ans, qui pour une personne qui prend sa retraite à 65 ans est souvent la dernière année complète de salaire. Si c’est votre cas, notre article sur la demande pour événement de vie explique comment demander à la Sécurité sociale d’utiliser une année plus récente. Et le régime que vous choisirez a sa propre prime, sa franchise et son plafond de dépenses, et c’est là qu’intervient l’offre 2027 à Broward.
65 ans en 2027 ?
Votre période est peut-être déjà ouverte. Mettons vos dates, votre couverture d’emploi et votre liste de médicaments sur une seule page.
7. L’horloge Medigap démarre avec la Partie B, pas avec votre anniversaire
Medigap, aussi appelé assurance complémentaire Medicare (Medicare Supplement Insurance), est une police privée qui accompagne Medicare Original et paie une partie de ce que Medicare Original vous laisse. Il existe un moment où aucun assureur ne peut vous la refuser ni vous faire payer plus à cause de votre santé : la période d’inscription ouverte Medigap, les six mois qui commencent le premier jour du mois où vous avez 65 ans ou plus et êtes inscrit à la Partie B. En dehors de cette période, aucune garantie fédérale n’oblige une compagnie à vous vendre une police, et si l’une le fait, elle peut coûter plus cher à cause de problèmes de santé passés ou présents.7
Regardez ce qui déclenche cette horloge. C’est la Partie B, pas votre anniversaire. Si vous prenez la Partie B à 65 ans, les six mois courent à partir de votre mois d’anniversaire, la dernière colonne du tableau ci-dessus. Si vous retardez la Partie B parce que vous travaillez encore, les six mois vous attendent et commencent avec la Partie B. Le piège joue aussi dans l’autre sens : Medicare.gov dit clairement que la période commence dès l’inscription à la Partie B, « même si vous vous inscrivez à la Partie B alors que vous avez encore une couverture d’employeur ». Qui prend la Partie B trop tôt, avec un bon régime d’employeur, peut épuiser sa seule fenêtre Medigap garantie sans jamais en avoir eu besoin.7
Ne prenez pas la Partie B trop tôt par mégarde
Si vous restez sur le régime collectif d’un grand employeur après 65 ans, réfléchissez avant de prendre la Partie B « au cas où ». Cela déclenche votre prime et l’horloge unique de Medigap. La couverture d’employeur joue souvent un rôle semblable à Medigap, si bien que les six mois peuvent passer sans que vous ayez de quoi les utiliser. Nous ne vendons pas de polices Medigap : ceci est donc la règle, pas une offre. Sachez quand tombent vos six mois avant de choisir la date de votre Partie B.7
8. D’abord la structure, ensuite le régime
Une fois les Parties A et B réglées, la vraie décision est la structure : Medicare Original avec un régime de médicaments autonome, et peut-être une police Medigap, ou un régime Medicare Advantage qui reprend vos Parties A et B et inclut en général les médicaments. Nous avons exposé ce choix, et pourquoi en Floride l’une des deux portes est plus difficile à repasser, dans notre article sur Medicare Advantage et Medigap ; nous ne le répétons donc pas ici. Pour la liste, trois points suffisent :8
- Décidez la structure avant le régime. La structure conditionne tout le reste, y compris l’intérêt pour vous de la fenêtre Medigap de la section 7.
- Apportez votre liste, pas vos impressions. Chaque médicament avec sa dose, chaque médecin et hôpital que vous ne voulez pas perdre. Ces deux listes décident une comparaison de régimes bien plus que la prime.
- Vous avez droit à une correction précoce. Si vous adhérez à un régime Medicare Advantage pendant votre période d’inscription initiale, vous pouvez passer à un autre, ou revenir à Medicare Original avec ou sans régime de médicaments, dans vos trois premiers mois avec les Parties A et B. Ensuite s’appliquent les périodes annuelles habituelles : l’inscription annuelle du 15 octobre au 7 décembre, et du 1er janvier au 31 mars pour ceux qui sont déjà dans un régime Advantage.
9. Ce qui change à Broward
Les règles sont fédérales et identiques partout. Ce qui change à Broward, c’est l’offre et les personnes qui choisissent. D’après les fichiers de CMS comptés sur notre page du comté de Broward :9
- 44 régimes Medicare Advantage pour 2027, contre 50 en 2026, dont 38 sans prime mensuelle, plus 62 régimes pour besoins particuliers comptés à part. Une prime à 0 $ n’est pas un régime bon marché ; le plafond de dépenses et la franchise médicaments sont là où cela se voit.
- 380 230 personnes inscrites à Medicare dans le comté en juin 2026, dont 64,8 % dans un régime Medicare Advantage ou un autre régime de santé. En ayant 65 ans ici, vous entrez dans un marché où la plupart de vos voisins ont choisi Advantage, ce qui est un fait de marché, pas un conseil pour vous.
- La limite du comté n’est pas celle du réseau. Beaucoup de gens vivent à Broward et voient un spécialiste à Miami-Dade ou à Palm Beach. Certains réseaux couvrent les trois comtés ; d’autres s’arrêtent à la limite. Vérifiez chaque médecin par son nom, auprès du cabinet autant que du régime.
Et la langue. Une décision Medicare prise dans votre deuxième langue est une décision prise avec moins d’information que vous n’en méritez. Depuis notre bureau de Lauderdale Lakes, nous passons en revue les lettres, les cartes et les documents du régime en anglais, créole haïtien, français ou espagnol, et rien n’est signé avant que vous l’ayez compris. Pour une version d’une page de l’ordre des décisions, voyez notre guide court sur les 65 ans.
10. La liste : réglé, à faire, avant quand
Voici la liste que nous vous remettrions au bureau : ce qui est déjà réglé par votre anniversaire, ce qu’il vous reste à faire, et les dates pour le faire.
Déjà réglé
- Votre période de sept mois, fixée par votre mois d’anniversaire (section 1).
- Si vous êtes inscrit automatiquement : seulement si vous touchez déjà la Sécurité sociale, commencée au moins quatre mois avant 65 ans.
À faire
- Trouvez votre ligne dans le tableau et notez la date « au plus tard » dans votre agenda.
- Réglez la question du travail par écrit. Si vous ou votre conjoint travaillez, demandez à l’employeur si le régime est collectif, combien d’employés compte l’entreprise et comment il fonctionne avec Medicare.
- Obtenez votre lettre de couverture médicaments reconnue, et gardez-la.
- Cessez les cotisations HSA six mois avant de prendre Medicare ou les prestations de la Sécurité sociale, si vous avez un HSA.
- Faites la demande à la Sécurité sociale si vous n’êtes pas inscrit automatiquement.
- Choisissez la structure, puis le régime, avec votre liste de médicaments et de médecins en main.
- Notez vos six mois Medigap à partir du mois où commence la Partie B, que vous pensiez les utiliser ou non.
- Vérifiez la prime de la Partie B 2027 quand CMS la publiera, vers la mi-novembre.
Avant quand
| Quoi | Échéance |
|---|---|
| Demander les Parties A et B, pour que la Partie B commence le 1er de votre mois d’anniversaire | Le dernier jour du mois précédant votre mois d’anniversaire |
| Adhérer à un régime de médicaments ou Medicare Advantage qui commence avec votre Medicare | Avant le début de votre Medicare ; au plus tard, à la fin de votre période |
| Cesser les cotisations HSA | Six mois avant de prendre Medicare ou les prestations de la Sécurité sociale |
| La Partie B en quittant un emploi couvert par un grand employeur | Dans les 8 mois suivant la fin de l’emploi ou de la couverture, selon ce qui arrive en premier ; idéalement le mois avant |
| Changer un régime Medicare Advantage choisi dans votre première période | Dans vos 3 premiers mois avec les Parties A et B |
| Acheter Medigap sans questions de santé | Dans les 6 mois à partir du premier mois où vous avez 65 ans et la Partie B |
11. Questions fréquentes
J’aurai 65 ans en février 2027. Quand puis-je m’inscrire ?
Votre période d’inscription initiale s’ouvre le 1er novembre 2026 et se ferme le 31 mai 2027. Si vous vous inscrivez au plus tard le 31 janvier 2027, la Partie B commence le 1er février, le mois de vos 65 ans. Si vous vous inscrivez en février ou dans les trois mois suivants, la Partie B commence le premier jour du mois qui suit votre inscription. La Partie A sans prime commence en février dans tous les cas, ou en janvier si vous êtes né un 1er février.
L’inscription annuelle, du 15 octobre au 7 décembre, est-elle ma date limite ?
Non, si vous arrivez dans Medicare. L’inscription annuelle s’adresse à ceux qui ont déjà Medicare et veulent changer de régime pour janvier. Votre période est votre propre période d’inscription initiale de sept mois, construite autour de votre mois d’anniversaire. Si votre anniversaire tombe au début de 2027, les deux se chevauchent cet automne, d’où la confusion.
Dois-je m’inscrire, ou est-ce automatique ?
C’est automatique seulement si vous recevez déjà des prestations de la Sécurité sociale et que vous les avez commencées au moins quatre mois avant vos 65 ans. Vous recevez alors la Partie A et la Partie B, et la carte arrive environ trois mois avant le début de la couverture. Sinon, rien ne se passe tant que vous n’avez pas fait la demande auprès de la Sécurité sociale, le plus simplement en ligne sur ssa.gov.
Je travaille toujours à Broward avec une assurance de mon employeur. Ai-je besoin de la Partie B à 65 ans ?
Pas forcément. Si la couverture est un régime collectif lié à votre emploi actuel ou à celui de votre conjoint, et que l’employeur compte 20 employés ou plus, vous pouvez en général attendre et vous inscrire plus tard sans pénalité, pendant une période d’inscription spéciale de huit mois qui commence quand l’emploi ou la couverture prend fin, selon ce qui arrive en premier. COBRA et la couverture de retraité ne comptent pas, et COBRA n’arrête pas les huit mois.
Quelle est la prime de la Partie B pour 2027 ?
Elle n’était pas publiée au moment où cet article a été écrit, le 30 octobre 2026. CMS annonce à l’automne la prime et la franchise de la Partie B de l’année suivante ; les chiffres de 2026 ont été publiés le 14 novembre 2025. Pour 2026, la prime standard est de 202,90 $ par mois et la franchise de 283 $. Nous ne publierons pas de chiffre 2027 avant CMS.
À combien s’élève la pénalité d’inscription tardive ?
Pour la Partie B, 10 % de la prime standard pour chaque période complète de 12 mois où vous auriez pu l’avoir sans la prendre, ajoutés chaque mois tant que vous avez la Partie B. L’exemple de Medicare pour 2026 : deux ans de retard portent la prime à 243,50 $ au lieu de 202,90 $. Pour la Partie D, 1 % de la prime de base nationale du bénéficiaire par mois sans couverture médicaments reconnue ; en 2026, 14 mois donnent 5,50 $ par mois, ajoutés à la prime du régime tant que vous avez une couverture médicaments.
Quand a lieu mon inscription ouverte Medigap ?
Ce sont les six mois qui commencent le premier jour du mois où vous avez à la fois 65 ans ou plus et la Partie B. Elle dépend de la Partie B, pas de votre anniversaire. Si vous prenez la Partie B à 65 ans, elle court à partir de votre mois d’anniversaire. Si vous retardez la Partie B parce que vous travaillez encore, elle commence plus tard, avec la Partie B. Elle n’a lieu qu’une fois.
Combien de régimes Medicare Advantage y a-t-il à Broward pour 2027 ?
44 régimes Medicare Advantage, contre 50 en 2026, dont 38 sans prime mensuelle, plus 62 régimes pour besoins particuliers (Special Needs Plans) comptés à part. Ces chiffres viennent du fichier des régimes de CMS pour 2027 et sont tenus à jour sur notre page du comté de Broward. Un nombre n’est pas une recommandation : ce qui décide, ce sont vos médecins, vos médicaments et votre budget.
12. Sources
- Medicare.gov, When does Medicare coverage start? (Quand commence la couverture Medicare ?) — la période d’inscription initiale de sept mois, les dates de début des Parties A et B, la règle de l’anniversaire le 1er pour la Partie A, la rétroactivité de six mois de la Partie A, la période d’inscription générale, la période spéciale de huit mois liée à l’emploi, COBRA, le début de la Partie B retardé jusqu’à trois mois et le formulaire CMS-40B. Consulté le 30 octobre 2026.
- Medicare.gov, When can I sign up for Medicare? (Quand puis-je m’inscrire à Medicare ?) — le critère des 20 employés, la période de huit mois qui commence à la fin du travail même avec COBRA, l’inscription le mois avant la retraite et le formulaire supplémentaire attestant la couverture d’emploi. Consulté le 30 octobre 2026.
- Medicare.gov, How do I sign up for Medicare? (Comment m’inscrire à Medicare ?) — l’inscription automatique quand les prestations de la Sécurité sociale commencent au moins quatre mois avant 65 ans, la carte envoyée trois mois avant la couverture et la demande par la Sécurité sociale. Consulté le 30 octobre 2026.
- Medicare.gov, Working past 65 (Travailler après 65 ans) — la couverture collective offerte à tout le personnel, la question de la définition de l’IRS pour les autres couvertures, l’arrêt des cotisations HSA six mois avant et l’avis de couverture médicaments reconnue. Consulté le 30 octobre 2026.
- Medicare.gov, Avoid late enrollment penalties (Éviter les pénalités d’inscription tardive) — les règles des pénalités des Parties B et D et les exemples de 2026 (243,50 $ et 5,50 $ par mois ; prime de base nationale du bénéficiaire de 38,99 $ en 2026). Consulté le 30 octobre 2026.
- Centers for Medicare & Medicaid Services, 2026 Medicare Parts A & B Premiums and Deductibles, publié le 14 novembre 2025 — la prime standard de la Partie B de 202,90 $, la franchise de 283 $, la franchise de la Partie A de 1 736 $ et la part des personnes sans prime de Partie A. Consulté le 30 octobre 2026 ; aucune fiche 2027 n’était publiée à cette date.
- Medicare.gov, When can I buy a Medigap policy? (Quand puis-je acheter une police Medigap ?) — la période d’inscription ouverte Medigap de six mois qui commence avec la Partie B, y compris quand la Partie B est prise pendant une couverture d’employeur, et ce qui se passe ensuite. Consulté le 30 octobre 2026.
- Medicare.gov, Joining a plan (Adhérer à un régime) — l’adhésion à un régime pendant la période d’inscription initiale et sa date de début, le changement possible dans les trois mois après une adhésion Medicare Advantage dans cette période, l’inscription ouverte du 15 octobre au 7 décembre et la période Medicare Advantage du 1er janvier au 31 mars. Consulté le 30 octobre 2026.
- Centers for Medicare & Medicaid Services, CY2027 Medicare Advantage / Part D Landscape Source Files (publié le 28 septembre 2026) et Medicare Monthly Enrollment, juin 2026 — les chiffres de régimes et d’inscription du comté de Broward, tels que comptés et datés sur notre page du comté de Broward (révisée le 12 octobre 2026).
Information générale uniquement. Cet article explique les règles fédérales de Medicare telles que les publient Medicare.gov et les Centers for Medicare & Medicaid Services. Il ne constitue ni un conseil fiscal ni un conseil juridique, et ce n’est pas une décision sur votre propre inscription : seule la Sécurité sociale peut vous inscrire aux Parties A et B, et seul un assureur peut vous accepter dans un régime. Les dates du calendrier sont calculées à partir de la règle publiée ; confirmez les vôtres lors de la demande. Les montants de primes sont ceux de 2026 sauf indication contraire. JCKC Financial Services est un cabinet indépendant de courtage d’assurance et de préparation fiscale à Lauderdale Lakes, en Floride.