1. L’attente de 24 mois, comptée à partir du bon mois
La règle tient en une phrase du Code of Federal Regulations : le droit à la Partie A d’une personne de moins de 65 ans commence avec le 25e mois de droit aux prestations d’invalidité de la Sécurité sociale. Les gens entendent « deux ans » et commencent à compter à partir de la mauvaise date. Trois détails décident de votre vraie date :1
- On compte les mois de droit à la prestation. Pas le jour où vous êtes tombé malade, ni celui où vous avez cessé de travailler, ni celui de votre demande. Votre lettre d’attribution de la Sécurité sociale indique le mois où votre droit a commencé ; comptez 24 mois à partir de là, et Medicare commence le mois suivant.
- Une période antérieure de prestations peut compter. Si vous avez déjà reçu des prestations d’invalidité, ces mois comptent dans les 25 lorsque la période antérieure s’est terminée dans les 60 mois précédant l’invalidité actuelle, ou dans les 84 mois pour un enfant, un veuf ou une veuve invalide, ou à tout moment si la déficience est la même ou directement liée. Une personne dont les prestations reprennent après une tentative de travail n’attend pas toujours deux ans de nouveau.
- Il doit s’agir de l’invalidité de la Sécurité sociale. Le règlement vise les prestations d’invalidité en tant que travailleur assuré, enfant invalide ou veuf ou veuve invalide, plus l’invalidité du Railroad Retirement Board. Le Supplemental Security Income (SSI) est un autre programme et ne lance pas cette horloge. Beaucoup de personnes dans le Sud de la Floride reçoivent l’un, l’autre ou les deux, et les lettres se ressemblent ; il vaut la peine de savoir lequel vous avez.
Un coût que vous n’aurez pas : Medicare.gov précise que si vous recevez Medicare avant 65 ans, vous ne payez pas de prime pour la Partie A. La Partie B, c’est autre chose. Sa prime standard en 2026 est de 202,90 $ par mois, avec une franchise annuelle de 283 $ ; les CMS n’avaient pas publié les montants de 2027 lorsque nous avons écrit ces lignes, le 30 octobre 2026, et les annoncent normalement en novembre (ceux de 2026 sont parus le 14 novembre 2025). Qui a droit à Medicare en général, par toutes les voies, est expliqué dans notre guide de l’admissibilité ; cet article ne traite que de la voie de l’invalidité.11
2. SLA et insuffisance rénale : les deux autres horloges
L’attente de 24 mois est la règle pour la plupart des gens, et deux situations suivent des horloges différentes. La SLA réduit l’attente à zéro. L’insuffisance rénale n’est même pas vraiment une voie liée aux prestations d’invalidité : elle a sa propre admissibilité, sa propre date de début, et c’est la seule voie où rien ne se passe si vous ne faites pas de demande.2
| Voie | Début de Medicare | Automatique ? | Prend fin si |
|---|---|---|---|
| Prestations d’invalidité de la Sécurité sociale | Le 25e mois de droit aux prestations | Oui, Partie A et Partie B | Les prestations d’invalidité prennent fin (avec l’exception liée au travail de la section 9), ou à 65 ans, quand l’âge prend le relais |
| SLA (maladie de Charcot) | Le mois où commencent les prestations d’invalidité | Oui, Partie A et Partie B | Comme ci-dessus |
| Insuffisance rénale terminale (ESRD) | En général le premier jour du quatrième mois de dialyse ; plus tôt avec une formation à la dialyse à domicile ou autour d’une greffe | Non : vous faites la demande | 12 mois après l’arrêt de la dialyse, ou 36 mois après une greffe, si l’ESRD est votre seule base |
Deux détails de l’ESRD surprennent les familles. La couverture peut être rétroactive jusqu’à 12 mois avant le mois de la demande ; demander tard ne fait donc pas toujours perdre ces mois. Et si vous avez déjà Medicare pour l’âge ou l’invalidité et payez une pénalité d’inscription tardive à la Partie B, Medicare.gov indique qu’il faut vous réinscrire au titre de l’ESRD pour cesser de la payer. Si vous êtes en dialyse et n’avez pas fait la demande, cela mérite d’être vérifié cette semaine, pas l’an prochain.3
3. L’inscription automatique et le seul choix dans l’enveloppe
Pour la plupart des personnes qui reçoivent la SSDI, Medicare arrive tout simplement. Medicare.gov indique que vous recevez la Partie A et la Partie B automatiquement après 24 mois de prestations d’invalidité, et que le dossier de bienvenue avec votre carte Medicare est envoyé trois mois avant le début de la couverture. Il est facile de ranger cette enveloppe avec le reste du courrier de la Sécurité sociale. Ne le faites pas : c’est elle qui lance l’horloge de toutes les décisions de la section suivante.2
Le seul vrai choix qu’elle contient, c’est la Partie B. Vous y êtes inscrit automatiquement, et elle comporte une prime mensuelle. Si vous n’avez aucune autre couverture qui paie aux côtés de Medicare, c’est la Partie B qui paie vos médecins, et la garder est presque toujours le bon choix. Si vous êtes couvert par l’emploi d’un membre de votre famille, Medicare.gov pose une condition qui surprend : pour une personne invalide, cette couverture ne permet de retarder la Partie B sans pénalité que si l’employeur est assez grand, ce qu’il fixe à 100 employés ou plus.4
La pénalité avant 65 ans a une date de fin
La pénalité d’inscription tardive à la Partie B est de 10 % de la prime standard pour chaque période complète de 12 mois pendant laquelle vous auriez pu avoir la Partie B sans l’avoir.12 Pour la plupart des gens, elle dure tant qu’ils ont la Partie B. Pour une personne qui a Medicare par l’invalidité, Medicare.gov indique que la pénalité est payée jusqu’à 65 ans. Cela reste de l’argent, et cela vaut toujours la peine de l’éviter, mais ce n’est pas la charge à vie que décrivent les guides généraux.
4. Les sept mois autour de votre 25e mois
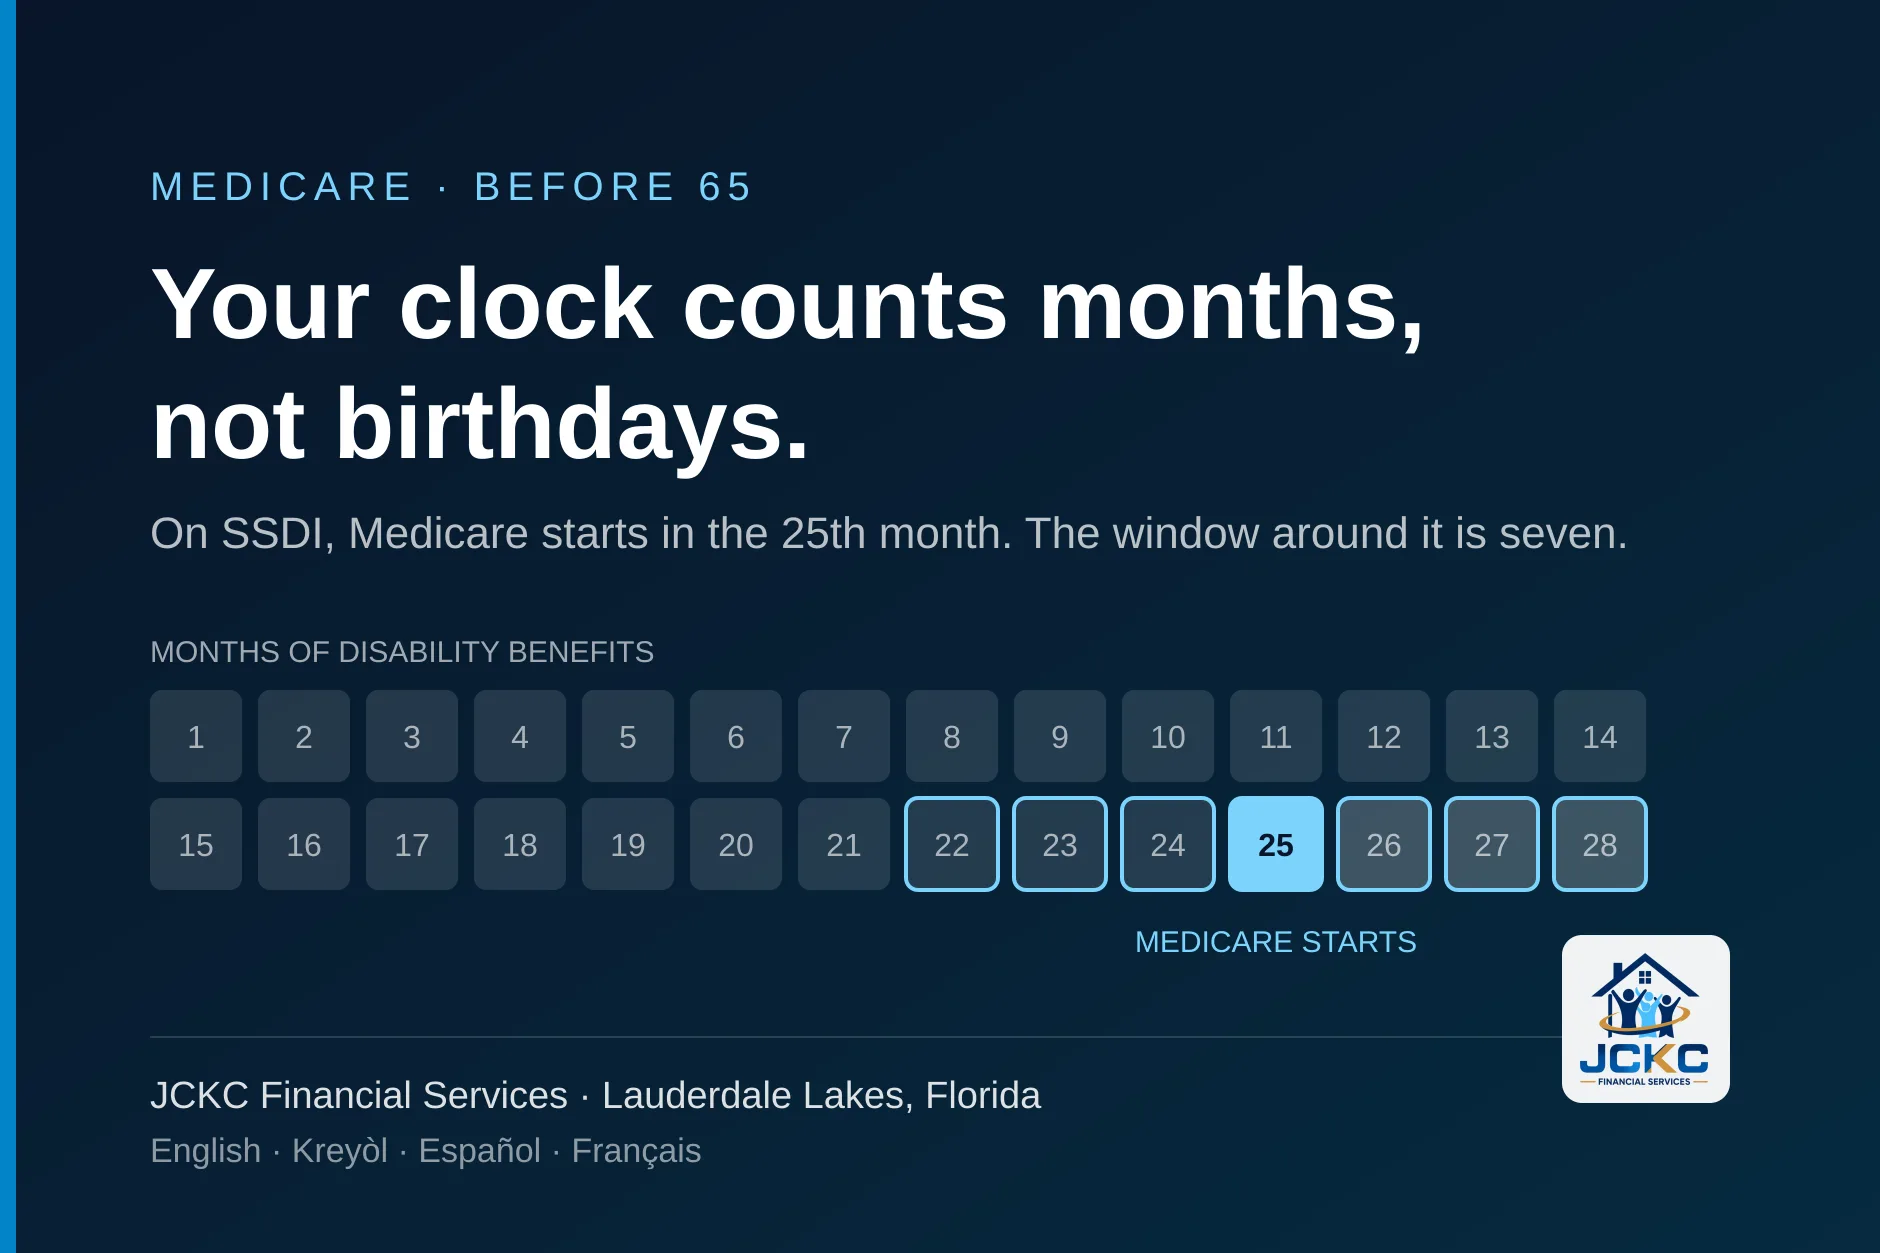
La fenêtre a la même forme que celle des 65 ans, centrée sur un autre mois. Le règlement définit la période d’inscription initiale de la Partie B comme sept mois : les trois mois précédant le mois où vous devenez admissible pour la première fois, ce mois-là, et les trois mois suivants. Pour un bénéficiaire de prestations d’invalidité, le mois où il devient admissible pour la première fois est le 25e mois. La période d’inscription initiale de la Partie D est, selon un autre règlement, les mêmes sept mois.5
| Mois de prestations | Ce que c’est | Ce que vous pouvez faire |
|---|---|---|
| 22e, 23e et 24e | Les trois mois avant le début de Medicare ; la carte arrive généralement ici | Adhérer à un plan de médicaments de la Partie D ou à un plan Medicare Advantage pour qu’il commence le même jour que Medicare |
| 25e | La Partie A et la Partie B de Medicare commencent | Adhérer à un plan ; la couverture commence le premier du mois suivant |
| 26e, 27e et 28e | Les trois mois suivants | Toujours dans la fenêtre ; la couverture commence le mois après que le plan a reçu votre demande |
Medicare.gov précise le calendrier : un plan auquel vous adhérez avant le début de votre Partie A ou Partie B commence le même jour que Medicare, et un plan auquel vous adhérez ensuite commence le premier du mois suivant la réception de votre demande. Un plan Medicare Advantage exige la Partie A et la Partie B ; un plan de médicaments exige l’une ou l’autre. Si vous adhérez à un plan Advantage pendant cette fenêtre, vous pouvez encore passer à un autre, ou revenir à Original Medicare, dans vos trois premiers mois avec la Partie A et la Partie B. Le but de la fenêtre, c’est que vous choisissiez, au lieu de vous retrouver dans Original Medicare sans couverture des médicaments, avec une pénalité de la Partie D qui grossit chaque mois.6
5. Medigap avant 65 ans : ce que la loi de Floride exige vraiment
C’est ici que les conseils pour les 65 ans se trompent le plus dans votre cas. Une police d’assurance complémentaire Medicare, ou Medigap, paie la part de la facture qu’Original Medicare vous laisse, et les protections fédérales que tout le monde cite concernent les six mois qui suivent vos 65 ans avec la Partie B. Medicare.gov est direct sur ce que cela signifie avant 65 ans : la loi fédérale n’oblige pas les compagnies à vendre des polices Medigap aux moins de 65 ans, et avec une invalidité vous pourriez ne pas pouvoir acheter la police voulue, ni aucune, avant 65 ans. Il ajoute que la réponse dépend de votre État.8
En Floride, l’État répond. L’article 627.6741 des Florida Statutes est le texte applicable, et nous en avons lu la version 2026 sur le site de la Législature. Il dit qu’un assureur qui émet des polices d’assurance complémentaire Medicare en Floride doit les offrir, sans subordonner l’émission ou la prise d’effet de la police à votre état médical ou de santé et sans discrimination de prix sur cette base, à un résident de Floride de moins de 65 ans admissible à Medicare pour invalidité ou insuffisance rénale terminale :7
- Pendant six mois à compter du premier mois où vous êtes admissible à Medicare pour invalidité ou ESRD et inscrit à la Partie B.
- Pendant les deux mois qui suivent la fin d’une couverture au titre d’une police d’assurance maladie collective, si vous êtes inscrit à la Partie B.
- Sans exclusion pour affection préexistante pour une police émise dans l’une ou l’autre de ces fenêtres, si vous avez au moins six mois de couverture reconnue continue à la date de la demande.
Ce que la loi ne dit pas compte tout autant. Elle ne fixe pas le prix. Elle interdit de fixer le prix selon votre santé dans ces fenêtres, et dans le même article elle mentionne que les assureurs tiennent des catégories de prime et des tranches d’âge distinctes pour les assurés de moins de 65 ans admissibles par invalidité ou ESRD. Le droit d’acheter est donc réel ; une prime égale à celle d’une personne de 65 ans n’est pas promise. En dehors de ces fenêtres de six et de deux mois, la loi ne vous donne aucun droit d’être accepté, et une demande peut faire l’objet d’une sélection médicale.7
Nous ne vendons pas Medigap
JCKC Financial Services ne vend pas de polices d’assurance complémentaire Medicare ; demandez leurs tarifs pour les moins de 65 ans aux assureurs qui en vendent. Nous expliquons la règle floridienne parce qu’elle décide de ce qui vous sera ouvert plus tard : si Original Medicare avec une complémentaire est possible maintenant, ou seulement à 65 ans. Si vous comparez avec Medicare Advantage, notre comparaison des deux explique comment ce choix fonctionne en Floride.
Votre carte est en route ?
Les sept mois autour de votre 25e mois sont ceux où les choix sont ouverts. Calculons les vôtres.
6. Si vous avez aussi Medicaid : Advantage et D-SNP
Si vous avez Medicaid en plus de Medicare, le menu change. Medicare.gov décrit trois types de Special Needs Plan, et l’un d’eux, le Dual Eligible Special Needs Plan ou D-SNP, est destiné aux personnes qui ont Medicare et Medicaid. Pour y adhérer, il faut la Partie A et la Partie B et habiter dans la zone de service du plan ; tout Special Needs Plan doit inclure la couverture des médicaments de la Partie D ; et les D-SNP, y compris les plans intégrés, servent à coordonner vos prestations Medicare et Medicaid. La façon dont la Floride aligne un D-SNP sur votre plan Medicaid pour 2027 est un sujet à part, traité dans notre article sur l’inscription alignée aux D-SNP ; si vous n’êtes pas sûr de pouvoir avoir les deux programmes à la fois, la réponse courte est ici.9
L’autre changement, c’est que Medigap disparaît presque. Medicare.gov indique que les compagnies d’assurance ne peuvent généralement pas vous vendre une police Medigap si vous avez Medicaid, même avec les deux programmes. Medicaid paie déjà une grande partie de ce que paierait une complémentaire ; le droit floridien avant 65 ans de la section 5 compte donc surtout pour les bénéficiaires de la SSDI qui n’ont pas droit à Medicaid. Si votre Medicaid prend fin, vérifiez les dates : la fenêtre qui compte pour Medigap est liée à la Partie B, pas à Medicaid.8
7. De l’aide pour les coûts
Le revenu de la SSDI est souvent modeste, et les programmes d’aide aux coûts de Medicare ont été conçus en tenant compte de cela. Medicare.gov énumère quatre Medicare Savings Programs gérés par les États. Trois paient la prime de la Partie B et, pour le groupe aux revenus les plus bas, aussi les franchises et la coassurance. Le quatrième est celui qui a été écrit pour ce public : le programme Qualified Disabled and Working Individual (QDWI), pour les personnes qui ont une invalidité, travaillent, et ont perdu leurs prestations d’invalidité de la Sécurité sociale et la Partie A sans prime parce qu’elles ont repris le travail. Il paie seulement la prime de la Partie A. Ses plafonds de 2026 sont un revenu mensuel de 5 405 $ pour une personne ou 7 299 $ pour un couple, et des ressources de 4 000 $ ou 6 000 $.10
Ce sont les plafonds de 2026 ; Medicare.gov n’avait pas publié ceux de 2027 lorsque nous l’avons consulté, le 30 octobre 2026, et précise que les plafonds augmentent chaque année et que les États peuvent compter le revenu plus généreusement que le plancher fédéral. Il conseille aussi de faire la demande même si vous pensez ne pas y avoir droit. La façon dont ces programmes s’articulent avec l’Extra Help pour les médicaments est expliquée dans notre article sur l’Extra Help et les Medicare Savings Programs, et nous ne reprendrons pas le tableau complet ici.10
8. Ce qui change à 65 ans
Avoir 65 ans ne met pas fin au Medicare obtenu par l’invalidité. Le règlement met fin au droit fondé sur l’invalidité le dernier jour du mois précédant vos 65 ans, et précise qu’une personne qui a droit aux prestations de la Sécurité sociale le mois de ses 65 ans y a droit automatiquement au titre de l’âge. Votre couverture continue ; c’est la base juridique qui change. Trois choses bougent avec elle :1
- La pénalité de la Partie B s’arrête. Medicare.gov indique qu’une personne de moins de 65 ans paie la pénalité d’inscription tardive à la Partie B jusqu’à 65 ans, pas à vie.
- Une nouvelle fenêtre Medigap s’ouvre. La période d’inscription ouverte Medigap fédérale correspond aux six mois qui commencent le premier jour du mois où vous avez 65 ans ou plus et êtes inscrit à la Partie B. Si vous avez déjà la Partie B, c’est le mois de vos 65 ans. La loi de Floride accorde les mêmes six mois à une personne qui a atteint 65 ans et est inscrite à la Partie B.
- Vous pouvez refaire une demande, même si vous avez déjà une police. Si vous avez acheté une complémentaire grâce à la règle floridienne des moins de 65 ans, la fenêtre des 65 ans vous permet d’en demander une nouvelle sans que votre santé soit retenue contre vous. Le prix sera-t-il différent de votre police actuelle ? Cela dépend des tarifs de l’assureur pour chaque tranche d’âge ; demandez.
Ainsi, quelqu’un qui ne pouvait pas payer Medigap à 50 ans, ou qui a choisi Medicare Advantage, a une deuxième chance à 65 ans, avec les protections de quelqu’un qui a 65 ans pour la première fois. Notez ce mois. Le reste de la séquence des 65 ans, de la Partie D à la période d’inscription annuelle, se trouve dans notre liste de contrôle pour les 65 ans ; presque tout s’applique à vous, sauf la partie sur l’inscription, que vous avez déjà faite.8
9. Travailler en recevant la SSDI
Reprendre le travail ne coupe pas Medicare le mois suivant. La Sécurité sociale vous accorde une période de travail à l’essai de neuf mois, pas forcément consécutifs, pendant laquelle le travail ne démontre pas que votre invalidité a pris fin. Vient ensuite une période de rétablissement du droit de 36 mois pendant laquelle les prestations peuvent s’arrêter puis reprendre sans nouvelle demande. Par ailleurs, il existe le programme Ticket to Work, qui vise, selon son propre règlement, à élargir l’offre de prestataires pour les personnes qui reçoivent des prestations d’invalidité de la Sécurité sociale ou le SSI et veulent trouver, commencer et garder un emploi.13
Pour Medicare, c’est le règlement des CMS qu’il faut lire. Si vos prestations d’invalidité prennent fin parce que vous exercez un travail substantiel après la période de rétablissement de 36 mois, Medicare continue jusqu’au dernier jour du 78e mois suivant le premier mois de travail substantiel postérieur au 15e mois de la période de rétablissement, ou jusqu’à la fin du mois suivant la fin des prestations si c’est plus tard. En clair : des années, pas des mois, de Medicare pendant que vous travaillez, tant que la déficience elle-même ne s’est pas améliorée.1
Si un emploi apporte une couverture de l’employeur, vérifiez comment elle fonctionne avec Medicare avant d’abandonner quoi que ce soit. Medicare.gov indique que si vous avez une invalidité et que votre couverture vient de l’emploi actuel d’un membre de votre famille, l’employeur doit avoir un régime de santé collectif de grande taille pour que les règles d’inscription spéciale de la Partie B vous protègent. Pour la couverture de votre propre emploi, demandez au service des avantages de l’employeur lequel paie en premier.14
Quand la Partie A sans prime finit par s’arrêter
Si vous continuez à travailler au-delà de la période prolongée et que la Partie A sans prime prend fin, le programme QDWI de la section 7 existe exactement pour ce cas : il paie la prime de la Partie A pour les personnes qui ont perdu la Partie A sans prime parce qu’elles ont repris le travail, et qui sont sous ses plafonds de 2026.
10. La part de la réponse propre au Sud de la Floride
Le fait propre au Sud de la Floride qui change la réponse, c’est la loi de l’État. La loi fédérale ne donne à une personne de moins de 65 ans aucun droit d’acheter une complémentaire, et Medicare.gov indique que la réponse dépend de l’État. En Floride, la réponse est six mois, plus deux après la perte d’une couverture collective. Cela change l’ordre des décisions ici. Un résident de Broward qui reçoit la SSDI et veut Original Medicare avec une complémentaire doit décider pendant les six mois qui commencent avec sa Partie B, et non attendre 65 ans.
Le deuxième fait local, ce sont les papiers dans une deuxième langue. Une lettre d’attribution de la Sécurité sociale, un dossier de bienvenue Medicare et un avis de Medicaid peuvent arriver à quelques semaines d’intervalle, tous en anglais, tous avec des dates qui comptent. Nous recevons des familles de Lauderdale Lakes et de tout Broward, Miami-Dade et Palm Beach, en anglais, créole haïtien, français et espagnol, et nous passons chaque lettre en revue avec vous jusqu’à ce que les dates soient claires. Rien n’est signé tant que vous n’avez pas compris. Les options Medicare Advantage et Partie D sont choisies parmi les assureurs que nous représentons.
11. Que faire, mois par mois
Partez de votre lettre d’attribution, pas de votre anniversaire. Dans cet ordre :
- Trouvez le mois où votre droit aux prestations a commencé sur la lettre d’attribution de la Sécurité sociale, et comptez jusqu’au 25e mois. Si vous avez eu une période antérieure de prestations d’invalidité, demandez si ces mois comptent.
- Vérifiez quel programme vous recevez. La SSDI lance l’horloge de Medicare ; le SSI seul, non. Avec la SLA, Medicare commence avec les prestations. En dialyse, faites la demande : le Medicare au titre de l’ESRD n’est pas automatique.
- Guettez la carte environ trois mois avant le 25e mois. C’est là que s’ouvre la fenêtre de sept mois. Décidez de la Partie B, de la Partie D et de Medicare Advantage à l’intérieur.
- Si vous voulez une complémentaire, agissez dans les six premiers mois de la Partie B. C’est votre fenêtre floridienne avant 65 ans. Demandez aux assureurs leur tarif pour les moins de 65 ans. Si vous avez Medicaid, regardez plutôt un D-SNP.
- Demandez un Medicare Savings Program auprès de l’État si votre revenu est proche des plafonds, et renseignez-vous sur l’Extra Help pour les médicaments.
- Notez le mois de vos 65 ans comme le début d’une nouvelle fenêtre Medigap de six mois et la fin de toute pénalité de la Partie B.
- Avant d’accepter un emploi, lisez la section 9 et gardez toutes les lettres de la Sécurité sociale sur la période de travail à l’essai.
12. Questions fréquentes
Quand Medicare commence-t-il si je reçois la SSDI ?
Au 25e mois où vous avez droit aux prestations d’invalidité de la Sécurité sociale. Le règlement compte les mois de droit à la prestation, pas les mois depuis que vous êtes tombé malade ni depuis votre demande ; c’est donc la date de votre lettre d’attribution qui compte. Medicare.gov décrit la même règle : Medicare arrive automatiquement après 24 mois de prestations d’invalidité.
Dois-je m’inscrire ou est-ce automatique ?
Si vous recevez des prestations d’invalidité de la Sécurité sociale, c’est automatique. La Partie A et la Partie B commencent d’elles-mêmes après 24 mois de prestations, et Medicare.gov indique que le dossier de bienvenue avec votre carte est envoyé trois mois avant le début de la couverture. L’exception est l’insuffisance rénale terminale (ESRD) : ce Medicare-là, il faut le demander.
Peut-on éviter l’attente de 24 mois ?
Dans deux cas. Avec la SLA (sclérose latérale amyotrophique), Medicare commence le mois où vos prestations d’invalidité commencent. Et si vous avez eu une période antérieure de prestations d’invalidité, ces mois peuvent compter dans les 25 ; pour la plupart des travailleurs, lorsque cette période s’est terminée dans les 60 mois précédant l’invalidité actuelle. L’ESRD est une voie à part avec son propre calendrier, pas un raccourci à l’intérieur de la SSDI.
Je reçois le SSI, pas la SSDI. Aurai-je Medicare après deux ans ?
Pas grâce au SSI. Le règlement Medicare vise les prestations d’invalidité de la Sécurité sociale en tant que travailleur assuré, enfant invalide ou veuf ou veuve invalide, ainsi que celles du Railroad Retirement Board. Le Supplemental Security Income (SSI) est un autre programme et ne figure pas sur cette liste. Certaines personnes reçoivent les deux ; dans ce cas, c’est la SSDI qui lance l’horloge.
Puis-je acheter une police Medigap en Floride avant 65 ans ?
Oui. La loi fédérale n’oblige pas les assureurs à vendre Medigap aux moins de 65 ans, mais la loi de Floride le fait. Selon l’article 627.6741 des Florida Statutes, un assureur qui vend Medigap en Floride doit l’offrir à un résident de moins de 65 ans qui a Medicare pour invalidité ou ESRD, pendant les six mois qui commencent lorsque vous êtes admissible à ce titre et inscrit à la Partie B, sans subordonner la police ni son prix à votre état de santé. JCKC ne vend pas Medigap ; nous expliquons la règle parce qu’elle décide de ce que vous pourrez faire ensuite.
Une police Medigap me coûtera-t-elle autant qu’à une personne de 65 ans ?
La loi de Floride ne le dit pas. Elle interdit de fixer le prix selon vos antécédents médicaux pendant la fenêtre protégée. Elle mentionne aussi que les assureurs tiennent des catégories de prime et des tranches d’âge distinctes pour les assurés de moins de 65 ans admissibles par invalidité ou ESRD ; le prix peut donc varier selon la tranche d’âge. Demandez à chaque assureur son tarif pour votre âge avant de supposer quoi que ce soit.
Que devient mon Medicare quand j’ai 65 ans ?
Il continue. Le droit fondé sur l’invalidité prend fin le mois précédant vos 65 ans, et si vous recevez des prestations de la Sécurité sociale le mois de vos 65 ans, vous y avez droit automatiquement au titre de l’âge. Ce qui change, c’est ce qui l’entoure : la pénalité d’inscription tardive à la Partie B d’une personne de moins de 65 ans s’arrête à 65 ans, et une période d’inscription ouverte Medigap de six mois commence le mois où vous avez 65 ans et êtes inscrit à la Partie B.
Si je reprends le travail, est-ce que je perds Medicare ?
Pas tout de suite, et souvent pas avant des années. Vous avez une période de travail à l’essai de neuf mois pendant laquelle le travail ne met pas fin à votre statut d’invalidité. Ensuite, si les prestations s’arrêtent à cause d’un travail substantiel, le règlement maintient Medicare jusqu’au dernier jour du 78e mois suivant un point précis de votre période de rétablissement du droit. Si la Partie A sans prime prend fin ensuite, le programme Qualified Disabled and Working Individual (QDWI) peut payer la prime de la Partie A pour les personnes sous ses plafonds.
J’ai Medicare et Medicaid. Qu’est-ce qui change pour moi ?
Deux choses. Les assureurs ne peuvent généralement pas vous vendre une police Medigap tant que vous avez Medicaid ; Medigap est donc pratiquement exclu. Et vous pourriez adhérer à un Dual Eligible Special Needs Plan (D-SNP), un plan Medicare Advantage conçu pour les personnes qui ont les deux programmes, qui doit inclure la couverture des médicaments de la Partie D. S’il vous convient dépend de vos médecins et de votre plan Medicaid.
13. Sources
- 42 CFR § 406.12 — Le droit à la Partie A d’une personne de moins de 65 ans commence avec le 25e mois de droit aux prestations d’invalidité de la Sécurité sociale ou du Railroad Retirement Board ; les périodes antérieures comptent dans un délai de 60 ou 84 mois ou pour une déficience liée ; le droit prend fin le mois précédant 65 ans ; et le maintien de Medicare lorsque les prestations prennent fin pour activité lucrative substantielle, jusqu’au 78e mois. Consulté le 30 octobre 2026.
- Medicare.gov — How do I sign up for Medicare? — Partie A et Partie B automatiques après 24 mois de prestations d’invalidité ; dossier de bienvenue envoyé 3 mois avant le début de la couverture ; avec la SLA, Medicare dès le mois où commencent les prestations. Consulté le 30 octobre 2026.
- Medicare.gov — End-Stage Renal Disease (ESRD) — Admissibilité au titre de l’ESRD à tout âge ; l’inscription est un choix ; couverture en général à partir du quatrième mois de dialyse ; couverture rétroactive jusqu’à 12 mois ; fin de la couverture fondée uniquement sur l’ESRD ; réinscription au titre de l’ESRD pour cesser de payer une pénalité de la Partie B. Consulté le 30 octobre 2026.
- Medicare.gov — When can I sign up for Medicare? — Première admissibilité après 24 mois de prestations d’invalidité, ou dès le début des prestations avec la SLA ; pénalité de la Partie B payée jusqu’à 65 ans par une personne de moins de 65 ans ; condition des 100 employés pour la couverture par l’emploi d’un membre de la famille. Consulté le 30 octobre 2026.
- 42 CFR § 407.14 · 42 CFR § 423.38 — La période d’inscription initiale de la Partie B de sept mois, de trois mois avant le premier mois d’admissibilité à trois mois après ; et la période d’inscription initiale de la Partie D, identique à celle de la Partie B. Consulté le 30 octobre 2026.
- Medicare.gov — Joining a plan — Partie A et Partie B nécessaires pour Medicare Advantage, l’une ou l’autre pour un plan de médicaments ; début de la couverture du plan ; changement de plan dans les trois premiers mois. Consulté le 30 octobre 2026.
- Florida Statutes § 627.6741 — Émission, résiliation, non-renouvellement et remplacement des polices d’assurance complémentaire Medicare : les fenêtres de six et de deux mois pour les résidents de moins de 65 ans admissibles par invalidité ou ESRD ; interdiction de subordonner la police à l’état de santé ou de discriminer le prix sur cette base ; la règle des affections préexistantes ; catégories de prime distinctes pour les moins de 65 ans. The Florida Legislature, Florida Statutes 2026. Consulté le 30 octobre 2026.
- Medicare.gov — When can I buy a Medigap policy? — La loi fédérale n’impose pas la vente de Medigap aux moins de 65 ans ; la période d’inscription ouverte Medigap de six mois à partir du mois où vous avez 65 ans et la Partie B ; les assureurs ne peuvent généralement pas vendre Medigap aux personnes qui ont Medicaid. Consulté le 30 octobre 2026.
- Medicare.gov — Special Needs Plans (SNP) — Les trois types de Special Needs Plan ; qui peut adhérer ; la Partie D dans tous les SNP ; les D-SNP coordonnent Medicare et Medicaid. Consulté le 30 octobre 2026.
- Medicare.gov — Medicare Savings Programs — Les quatre Medicare Savings Programs, dont le programme Qualified Disabled and Working Individual, et leurs plafonds de revenu et de ressources de 2026. Consulté le 30 octobre 2026.
- Medicare.gov — Costs — Pas de prime de Partie A pour les personnes qui reçoivent Medicare avant 65 ans ; la prime standard de la Partie B en 2026, 202,90 $, et la franchise de 283 $. Consulté le 30 octobre 2026.
- Medicare.gov — Avoid late enrollment penalties — La pénalité d’inscription tardive à la Partie B, de 10 % pour chaque période complète de 12 mois sans Partie B. Consulté le 30 octobre 2026.
- 20 CFR § 404.1592 · 20 CFR § 411.105 — La période de travail à l’essai de neuf mois (20 CFR 404.1592) ; l’objet du programme Ticket to Work (20 CFR 411.105). Les pages de la Sécurité sociale sur les incitations au travail n’ont pas pu être consultées avec notre outil de recherche à la date indiquée ; nous citons donc les règlements. Consulté le 30 octobre 2026.
- Medicare.gov — When does Medicare coverage start? — Règles de la période d’inscription spéciale de la Partie B, notamment qu’une personne invalide couverte par l’emploi actuel d’un membre de sa famille a besoin que cet employeur ait un régime de santé collectif de grande taille. Consulté le 30 octobre 2026.
Information générale uniquement. Cet article explique des règlements fédéraux publiés au Code of Federal Regulations, les Florida Statutes et des indications publiées sur Medicare.gov. Il ne constitue pas un conseil juridique et ne détermine ni votre admissibilité ni vos dates. Seule la Social Security Administration peut décider de votre droit aux prestations d’invalidité et à Medicare, et seul un assureur peut statuer sur une demande de police. Confirmez vos dates auprès de la Sécurité sociale sur ssa.gov et votre couverture sur Medicare.gov. JCKC Financial Services est un cabinet de courtage d’assurance et de préparation fiscale indépendant et ne vend pas d’assurance complémentaire Medicare.