Información general, no asesoría fiscal para su negocio
Cada cifra de este artículo corresponde al año fiscal 2026 y enlaza a la página del IRS o del Departamento de Ingresos de la Florida que la publica. Si una medida le conviene depende de su tipo de entidad, su ganancia, su nómina y su efectivo, que este artículo no puede ver. JCKC prepara declaraciones de pequeños negocios y planifica el cierre de año con los dueños cada diciembre; traiga sus números y los revisamos con usted.
1. Tres fechas límite, no una
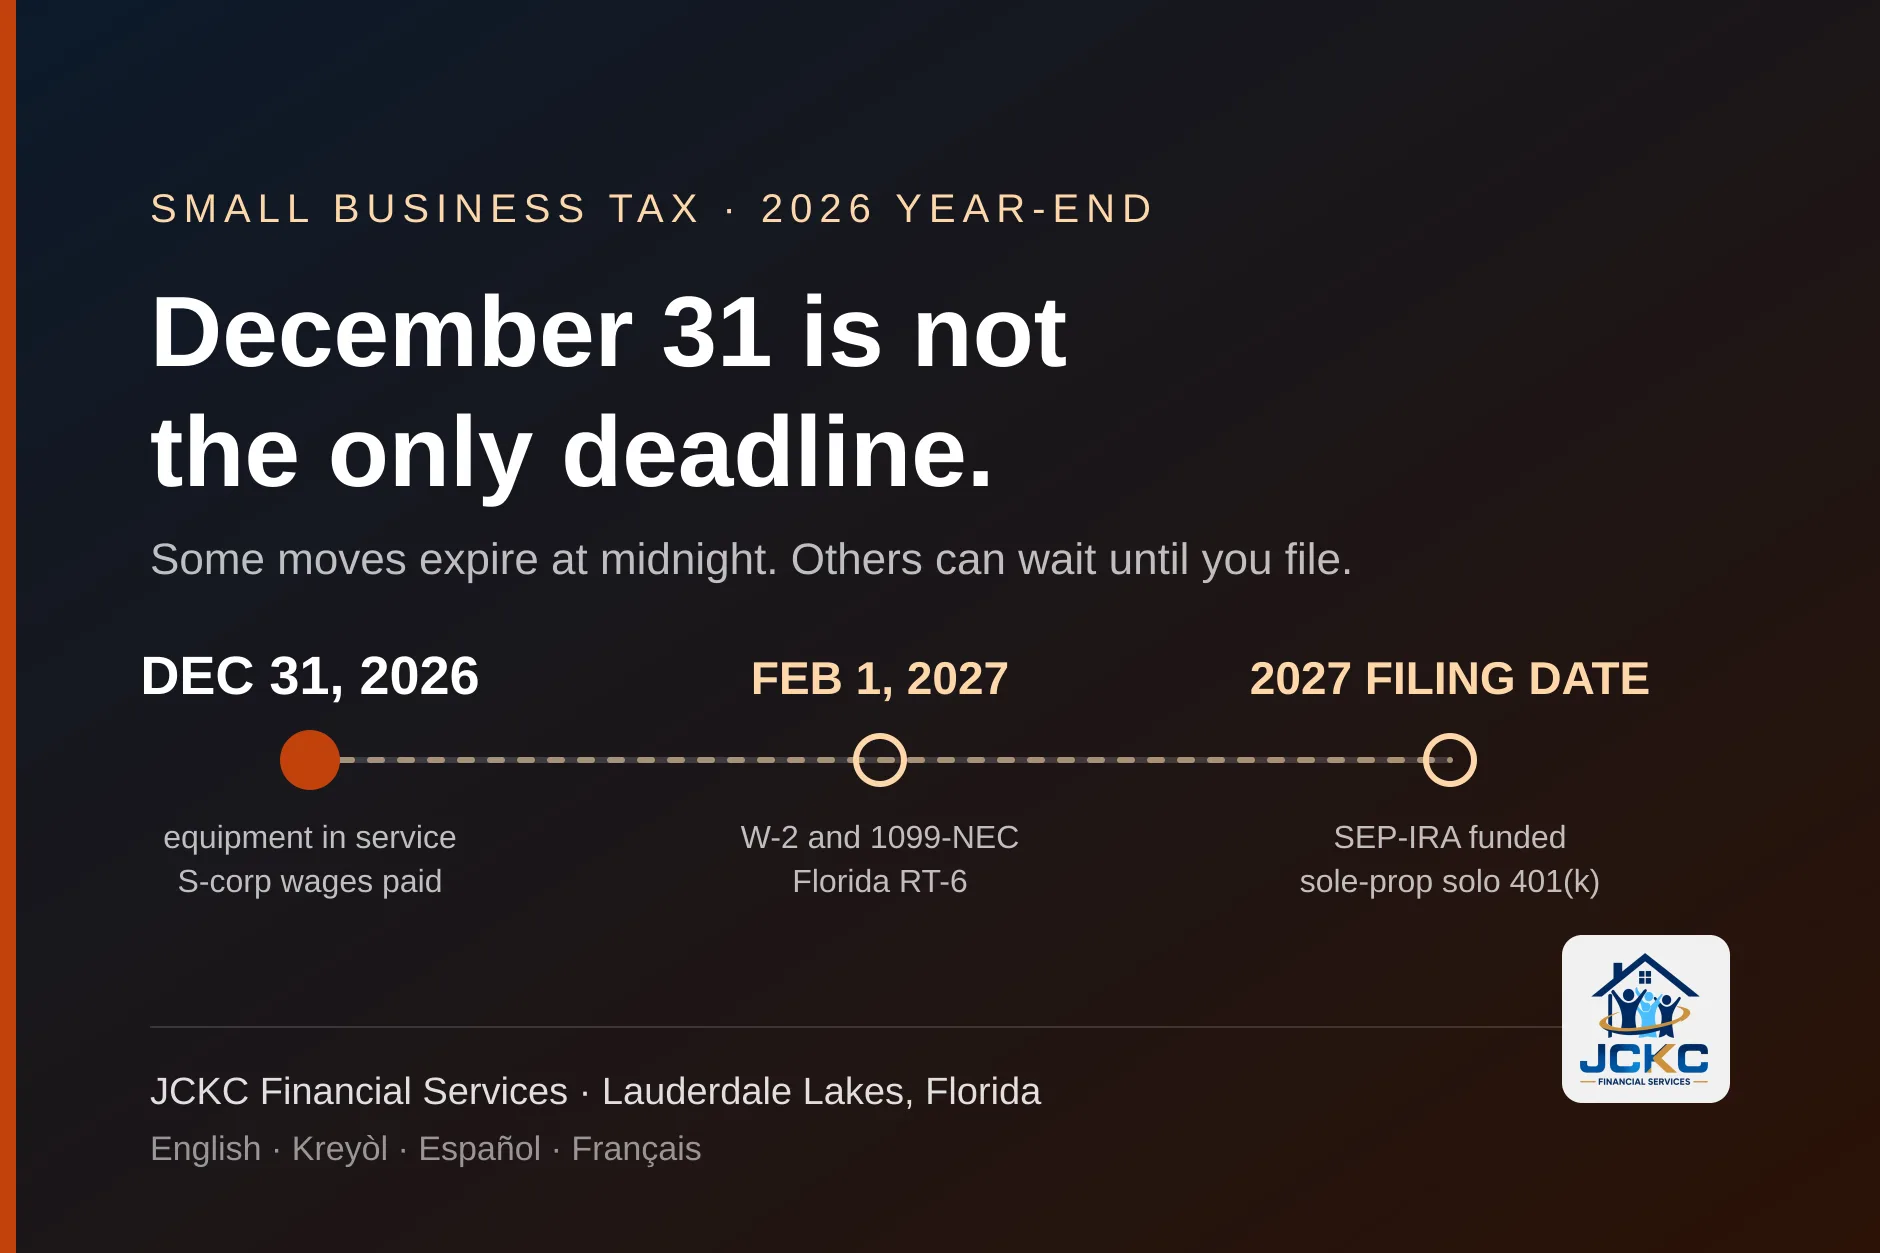
Las listas de fin de año suelen poner todo bajo un mismo título: hágalo antes del 31 de diciembre. Así es como los dueños terminan apurando un aporte de jubilación que podían hacer en marzo, mientras se les pasan las dos o tres cosas que de verdad vencen a medianoche. Para un pequeño negocio con año calendario, las medidas de 2026 se ordenan en tres fechas:
| Medida | Fecha límite real | Por qué |
|---|---|---|
| Poner en servicio equipo, vehículos y software | 31 de diciembre de 2026 | La Sección 179 y la depreciación adicional siguen el año en que el bien entra en servicio |
| Pagar el salario del dueño de la corporación S por nómina | 31 de diciembre de 2026 | El salario cuenta en el año en que se paga; ponerse al día en enero es salario de 2027 |
| Reportar como salario las primas de salud de un accionista del 2% | Última nómina de 2026 | Deben aparecer en la casilla 1 del W-2 de 2026 |
| Empezar los aportes al solo 401(k) como dueño de corporación S | Última nómina de 2026 | Los aportes salen del salario que paga la corporación |
| Obtener un formulario W-9 de cada contratista | Antes de pagarle, o ahora | Necesita el número de identificación para el 1099-NEC |
| Presentar los W-2 y 1099-NEC de 2026 | 1 de febrero de 2027 | El 31 de enero de 2027 es domingo; aplica el siguiente día hábil |
| Presentar el informe de reempleo del 4.º trimestre de 2026 (RT-6) | 1 de febrero de 2027 | Vence el 31 de enero; el fin de semana lo pasa al siguiente día laborable |
| Adoptar un solo 401(k) como dueño único sin empleados | Su fecha de declaración de 2026, sin prórrogas | Permitido después del cierre del año desde 2023 |
| Establecer y financiar un SEP-IRA | Vencimiento de su declaración de 2026, con prórrogas | El IRS permite crear el SEP después del cierre del año |
Las dos fechas de febrero merecen una segunda mirada. El 1099-NEC vence por ley el 31 de enero y las instrucciones del W-2 de 2026 indican el 1 de febrero de 2027 para el W-2; coinciden porque el 31 de enero de 2027 es domingo, y el IRS considera oportuna la presentación el siguiente día hábil. Es el último día, no un periodo de gracia. Planifique tener los formularios listos la tercera semana de enero.911
2. Equipo: en servicio antes del 31 de diciembre
Para los años fiscales que comienzan en 2026, el IRS fija el límite de la Sección 179 en $2,560,000, que se reduce dólar por dólar cuando el costo de los bienes que califican y que pone en servicio en el año pasa de $4,090,000. Los vehículos utilitarios deportivos (SUV) tienen su propio tope de $32,000 para 2026. Esos techos están muy por encima de lo que gasta en un año la mayoría de los pequeños negocios del sur de la Florida, así que el límite rara vez decide la deducción. Lo decide el calendario.1
La ley federal de 2025 también hizo permanente la depreciación adicional del 100% para bienes que califican adquiridos después del 19 de enero de 2025, y el IRS publicó su guía, el Aviso 2026-11, en enero de 2026. Nuestra guía de los cambios fiscales de 2026 explica qué cambió y por qué; lo que importa en diciembre es cómo se gana la deducción:2
- En servicio, no pedido. Ambas deducciones corresponden al año en que el bien está listo y disponible para su uso en el negocio. Una camioneta pagada el 20 de diciembre y entregada el 6 de enero es una deducción de 2027, diga lo que diga la factura.
- Uso comercial, documentado. Un vehículo que también se usa para fines personales solo es deducible en su parte comercial. Si esa parte no está anotada, la deducción será una discusión más adelante.
- Una deducción no le devuelve el precio. Deducir una camioneta de $40,000 reduce la ganancia gravable en $40,000; no le devuelve $40,000. Compre lo que el negocio necesita y deje que las reglas decidan en qué año cae.
- Guarde los papeles de compra por años. Si más adelante vende el equipo, la deducción que tomó ahora afecta la ganancia de entonces. Más sobre registros en la sección 9.
No compre solo por la deducción
El hábito de diciembre más caro que vemos es gastar efectivo real para ahorrar una fracción en impuestos. Si la compra iba a hacerse de todos modos en el primer trimestre de 2027, ponerla en servicio antes del 31 de diciembre puede tener sentido. Si no iba a hacerse, el impuesto que se ahorra no la paga.
3. La deducción del 20% para negocios de transferencia tras la ley de 2025
La deducción por ingreso calificado de negocios (QBI), que permite a la mayoría de los dueños únicos, socios y accionistas de corporaciones S deducir hasta el 20% de la ganancia que califica, no expiró después de 2025. El IRS lo dice claramente en su Publicación 505 de 2026: la legislación reciente la hizo permanente. Dos cambios empiezan en 2026: una deducción mínima de $400 si tiene al menos $1,000 de ingreso calificado de una actividad en la que participa activamente, y rangos de reducción más amplios, de $150,000 para casados que declaran juntos y de $75,000 para los demás.3
No repetimos aquí los umbrales de ingreso de 2026; están en nuestra guía de los cambios de 2026, y tener la misma cifra en dos lugares es como una de ellas queda desactualizada. El punto de fin de año es más sencillo. Los límites dependen de su ingreso gravable, así que las demás medidas de este artículo, una compra de equipo, un salario de corporación S, un aporte de jubilación, mueven al mismo tiempo la deducción QBI. Si su ingreso de 2026 está cerca de un umbral, calcule todo junto en diciembre en lugar de una cosa a la vez en abril.
4. Dueños de corporación S: salario y primas de salud
Si usted es dueño de una corporación S, la posición del IRS es directa: la corporación “debe pagar una compensación razonable a un accionista-empleado a cambio de los servicios que presta a la corporación antes de que puedan hacerse distribuciones que no sean salario”. Puede reclasificar las distribuciones como salario, y los tribunales lo han respaldado. La ley no fija un porcentaje. El IRS examina los hechos, entre ellos:8
- su formación y experiencia, y sus funciones y responsabilidades;
- el tiempo y el esfuerzo que dedica al negocio;
- lo que pagan negocios comparables por servicios similares;
- el historial de dividendos del negocio y lo que paga a empleados que no son accionistas;
- cómo y cuándo se pagan bonos a personas clave, y cualquier acuerdo o fórmula de compensación.
Diciembre es cuando eso se convierte en fecha límite, porque el salario de 2026 tiene que pagarse en 2026. Lo mismo pasa con el seguro de salud. Si usted posee más del 2% de la corporación, las primas que la corporación paga por usted se reportan como salario en la casilla 1 de su W-2, aunque no en las casillas del Seguro Social y Medicare, y eso es lo que permite la deducción por seguro de salud de trabajador por cuenta propia en su declaración personal. La conclusión del IRS es que las primas “deben ser pagadas finalmente por la corporación S y reportadas como compensación gravable en el W-2 del accionista”. Si su proveedor de nómina no conoce el monto de la prima antes de la última nómina de 2026, no aparecerá en el formulario.8
La Florida mira la misma cuestión desde su lado. El Departamento de Ingresos dice que puede reclasificar distribuciones como salario para el impuesto de reempleo cuando un directivo de la corporación presta servicios, reporta cero salario y recibe una distribución importante. Una corporación S que no le paga nada por nómina a su dueño queda expuesta dos veces: ante el gobierno federal y en Tallahassee.12
5. Planes de jubilación: lo que decide diciembre
Los límites de 2026 que siguen vienen de la tabla de ajustes por costo de vida del IRS, publicada con el Aviso 2025-67 a fines de 2025. Los límites de 2027 no se habían publicado al escribir este artículo; el IRS suele anunciar las cifras del año siguiente en otoño, así que verifique antes de contar con cualquier cifra de 2027.4
| Plan | Límite de 2026 | Establecer antes de | Nota |
|---|---|---|---|
| SEP-IRA | Hasta $72,000; compensación computable hasta $360,000 | Vencimiento de su declaración de 2026, con prórrogas | Solo aportes del empleador; en general debe cubrir también a los empleados que califican |
| Solo 401(k), aporte como empleado | $24,500; más $8,000 de recuperación a partir de los 50 años, o $11,250 entre los 60 y los 63 | Dueño único: fecha de declaración de 2026 sin prórrogas. Dueño de corporación S: por la nómina de 2026 | Aportes de empleado y de empleador juntos tienen un tope de $72,000, sin contar recuperación |
| Solo 401(k), aporte como empleador | Hasta el 25% de la compensación según la defina el plan, dentro del total de $72,000 | Con el plan | Los trabajadores por cuenta propia usan un cálculo especial sobre sus ingresos netos |
| SIMPLE IRA | $17,000; más $4,000 de recuperación | Cerrado para 2026: el periodo fue del 1 de enero al 1 de octubre | Una opción a considerar para 2027 |
| IRA tradicional o Roth | $7,500; más $1,100 de recuperación a partir de los 50 años | No es un plan del negocio | Puede coexistir con un SEP o un solo 401(k) |
Las fechas son donde la mayoría de los dueños se equivocan en ambas direcciones. Un SEP para 2026 puede establecerse hasta la fecha de vencimiento de su declaración de 2026, incluidas las prórrogas, así que no hay razón para abrirlo con prisa el 30 de diciembre. Un dueño único sin empleados también puede adoptar un 401(k) después de terminado el año, pero solo hasta la fecha de declaración sin prórrogas, una fecha más estricta. El dueño de una corporación S está en otra situación: el aporte como empleado sale del salario que paga la corporación, así que el plan y su elección de aporte deben estar listos para la nómina de 2026 que lo lleve.56
Dos detalles prácticos. Para un dueño único, la “compensación” de estos planes es el ingreso neto del trabajo por cuenta propia después de restar la mitad del impuesto sobre el trabajo por cuenta propia y el propio aporte; por eso el IRS remite a la tabla de tasas de la Publicación 560 en lugar de un 25% fijo. Y un 401(k) de un solo participante en general debe presentar el Formulario 5500-EZ cuando sus activos llegan a $250,000 al cierre del año. Nuestra guía fiscal 2026 para trabajadores por cuenta propia compara estos planes con más detalle.7
Si tiene empleados, los planes “solo” dejan de serlo
Un 401(k) de un solo participante lo cubre a usted, o a usted y a su cónyuge. En cuanto contrate empleados que cumplan los requisitos del plan, deben incluirse y se aplican pruebas. Un SEP también debe cubrir a los empleados que califican. Si va a contratar en 2027, elija el plan pensando en eso, y vea cómo se comparan un QSEHRA y un ICHRA si la cobertura de salud forma parte de la misma decisión.
Quedan seis semanas del año fiscal 2026
Traiga sus números del año hasta la fecha. Le diremos qué medidas todavía cuentan para 2026 y cuáles pueden esperar hasta que declare.
6. Pagos a contratistas: el 1099-NEC
Para pagos hechos en 2026, el umbral para presentar el Formulario 1099-NEC por un contratista, y para la mayoría de los demás pagos en formularios 1099, es de $2,000, en lugar de los $600 que rigieron durante décadas. El IRS dice que la cifra se ajustará por inflación a partir de 2027; el monto de 2027 todavía no se ha publicado. El cambio es solo de papeleo. Un contratista al que le pagó $1,500 sigue debiendo impuestos por ese dinero, y el IRS recuerda que todo ingreso de negocio debe declararse, llegue o no un formulario.910
- Pida los W-9 ahora. Un 1099-NEC necesita el nombre y el número de identificación del contratista. Pedirlo en diciembre es más fácil que buscar a un antiguo subcontratista a fines de enero.
- Sume por persona, no por factura. La prueba de $2,000 es el total que le pagó a una persona en el año. Tres trabajos de $800 son un 1099.
- La fecha límite es el 1 de febrero de 2027. El 1099-NEC vence por ley el 31 de enero; el 31 de enero de 2027 es domingo, así que aplica el siguiente día hábil, tanto para la copia del IRS como para la del contratista.
- La presentación electrónica cambió. Desde la temporada de declaraciones de 2027, el sistema IRIS del IRS es el único que recibe declaraciones informativas; el antiguo sistema FIRE se retiró. Si presenta diez o más declaraciones informativas en total, en general está obligado a hacerlo electrónicamente.
Los pagos con tarjeta o por aplicaciones de pago en general los reporta la empresa de pagos, no usted, y las reglas de esos formularios son distintas. Nuestra guía de los cambios de 2026 explica el umbral del Formulario 1099-K; no lo repetimos aquí.9
7. Cierre de nómina y el W-2
Si tiene empleados, incluido usted mismo como dueño de una corporación S, los formularios W-2 y W-3 de 2026 vencen ante la Administración del Seguro Social el 1 de febrero de 2027, en papel o por vía electrónica, y los empleados deben tener sus copias en la misma fecha. La prórroga para presentar ante el Seguro Social no es automática; requiere una solicitud en el Formulario 8809 que cumpla los criterios. Tres cosas son nuevas o conviene revisarlas en los formularios de 2026:11
- Las propinas y las horas extra tienen sus propias casillas. En la casilla 12, el código TP reporta las propinas en efectivo, el código TT las horas extra calificadas, y la nueva casilla 14b lleva el código de ocupación con propinas. Si sus empleados cuentan con las nuevas deducciones, su W-2 es lo que prueba sus montos. Las deducciones se explican en nuestra guía sobre propinas y horas extra.
- Las multas subieron. Las multas por no presentar o no entregar los formularios se ajustaron por inflación para las declaraciones que deban presentarse después del 31 de diciembre de 2026, lo que incluye los W-2 de 2026.
- Nombres y números de Seguro Social. Los errores de coincidencia son la causa más común de rechazo de un W-2. Confírmelos en diciembre, mientras es fácil localizar al empleado.
La base salarial del Seguro Social para 2026 es de $184,500. Si usted o un empleado ganó más que eso en 2026, la parte del Seguro Social del impuesto sobre la nómina se detiene en esa cifra; la parte de Medicare no.34
8. Florida: impuesto de reempleo e impuesto corporativo
La Florida no grava su ingreso personal, pero si tiene empleados cobra el impuesto de reempleo, el impuesto estatal de desempleo, sobre los primeros $7,000 de salario de cada empleado por año calendario. Un empleador nuevo paga el 2.7% hasta haber reportado diez trimestres; después la tasa depende del historial de la cuenta, entre un mínimo de 0.1% en 2026, o $7 por empleado, y un máximo de 5.4%, o $378 por empleado. Qué hacer a fin de año:13
- Presente el informe del cuarto trimestre. El Formulario RT-6 de octubre a diciembre de 2026 vence el 31 de enero. Cuando el último día del mes es sábado, domingo o feriado, el plazo se extiende hasta el final del siguiente día laborable, es decir, el lunes 1 de febrero de 2027.
- Pague un día antes si paga en línea. Un pago electrónico debe iniciarse, con número de confirmación, antes de las 5:00 p. m., hora del Este, del día hábil anterior al vencimiento.
- Presente aunque no deba nada. El Departamento exige un informe cada trimestre, incluso sin salarios que reportar.
- Revise los números de Seguro Social. Un informe erróneo o incompleto, incluido un número equivocado, tiene una multa de $50 o el 10% del impuesto, lo que sea mayor, hasta $300 por informe. Un ITIN no se acepta en lugar de un número de Seguro Social en este informe.
El impuesto sobre la renta corporativa de la Florida es el otro asunto estatal, y para la mayoría de nuestros clientes no aplica. Se cobra a las corporaciones y a las entidades que tributan como corporación a nivel federal, al 5.5% del ingreso neto en la Florida después de una exención de $50,000. Un negocio de dueño único o una LLC de un solo miembro que pertenece a una persona no presenta, y una corporación S presenta solo si paga impuesto federal a nivel corporativo. Si usted tiene una corporación C, la declaración de la Florida, el Formulario F-1120, en general vence en la fecha más tardía entre el primer día del quinto mes después del cierre del año y 15 días después del vencimiento federal.14
9. Registros que debe guardar
Diciembre es un buen mes para completar el expediente de 2026, porque los recibos todavía están sobre el escritorio. El IRS relaciona el tiempo de conservación con el plazo en que una declaración puede corregirse o revisarse:15
- Tres años después de declarar, para la mayoría de los registros que respaldan sus ingresos y deducciones.
- Al menos cuatro años para los registros de impuestos sobre la nómina, desde la fecha de vencimiento o de pago, la que sea posterior.
- Hasta que venza el plazo del año en que se deshace del bien, para los bienes. Si deduce una camioneta en 2026 y la vende en 2031, los papeles de compra se quedan hasta que la declaración de 2031 ya no pueda examinarse.
- Más tiempo si se dejó de declarar una parte importante del ingreso, e indefinidamente si no se presentó una declaración.
10. Lo que vemos en el sur de la Florida
La mayoría de los negocios a los que preparamos declaraciones en Lauderdale Lakes, Lauderhill, Sunrise y en todo el condado de Broward son pequeños: un contratista con dos o tres subcontratistas fijos, un salón con alquiler de sillas, un negocio de cuidado en el hogar o de transporte que llevan marido y mujer, un restaurante de barrio. Cada diciembre aparecen tres patrones. Primero, subcontratistas pagados en efectivo o por aplicación sin un W-9 archivado, lo que convierte febrero en una búsqueda. Segundo, dueños de corporación S que tomaron distribuciones todo el año y ningún salario, algo que el IRS y el Departamento de Ingresos de la Florida consideran un problema. Tercero, equipo comprado en diciembre por la deducción y entregado en enero, lo que mueve la deducción un año.
Nada de esto tiene por qué ser complicado, pero sí debe hacerse en el mes correcto. Nos sentamos con los dueños en español, inglés, criollo haitiano y francés, en nuestra oficina de Lauderdale Lakes o en línea, y usted se queda con copia de todo. Nuestra página de servicios de impuestos explica lo que preparamos.
11. La lista de diciembre
Este es todo el trabajo, dividido como nos gusta verlo: lo que hay que resolver ahora, lo que puede esperar y para cuándo.
- Antes del 31 de diciembre de 2026: ponga en servicio el equipo que compra para 2026; pase por nómina el salario de 2026 del dueño de la corporación S; dé a su proveedor de nómina el monto de las primas de salud del accionista del 2%; empiece los aportes al solo 401(k) por nómina si es dueño de una corporación S y quiere uno para 2026.
- En diciembre, mientras es fácil: pida un W-9 a cada contratista al que pagó; sume los pagos de 2026 por contratista frente a la línea de $2,000; confirme nombres y números de Seguro Social de los empleados; prepare el acceso al sistema IRIS del IRS si presenta usted mismo sus 1099.
- Antes del viernes 29 de enero de 2027: inicie cualquier pago electrónico del impuesto de reempleo de la Florida del cuarto trimestre, para que quede confirmado antes de las 5:00 p. m., hora del Este, del día hábil anterior al vencimiento.
- Antes del lunes 1 de febrero de 2027: presente y entregue los W-2 y W-3 de 2026; presente y entregue los 1099-NEC; presente el RT-6 de la Florida del cuarto trimestre.
- Antes de su fecha de declaración de 2026: adopte y financie un solo 401(k) como dueño único sin empleados (sin prórrogas), o establezca y financie un SEP (con prórrogas).
- Todo el año: guarde los registros de la sección 9 y envíenos los estados de cierre a medida que lleguen.
Hacer preguntas no lo compromete a nada. Si no está seguro de cuál de estas medidas aplica a su negocio, para eso sirve exactamente una cita en diciembre.
12. Preguntas frecuentes
¿Tengo que comprar el equipo antes del 31 de diciembre para deducirlo en 2026?
Tiene que ponerlo en servicio antes del 31 de diciembre, que no es lo mismo que pedirlo o pagarlo. Tanto la Sección 179 como la depreciación adicional del 100% corresponden al año en que el bien está listo y en uso en su negocio. Una camioneta pagada el 20 de diciembre y entregada el 6 de enero es una deducción de 2027. Para los años fiscales que comienzan en 2026, el límite de la Sección 179 es de $2,560,000 y se reduce cuando las compras que califican pasan de $4,090,000; para la mayoría de los negocios pequeños de aquí, el límite no es el problema: lo son la ganancia y el efectivo.
¿Es demasiado tarde para abrir un plan de jubilación para 2026?
Para la mayoría de los dueños, no. El IRS permite establecer un SEP para un año hasta la fecha de vencimiento de la declaración de ese año, incluidas las prórrogas. Un dueño único sin empleados también puede adoptar un 401(k) después de terminado el año, siempre que lo adopte antes de la fecha de declaración sin prórrogas. El único plan cerrado para 2026 es un SIMPLE IRA nuevo, que debía establecerse entre el 1 de enero y el 1 de octubre. Si usted es dueño de una corporación S, trate el solo 401(k) como una tarea de diciembre, porque sus aportes salen del salario que la corporación le paga.
¿Cuándo vencen los formularios W-2 y 1099-NEC de 2026?
El 1 de febrero de 2027. Las instrucciones del W-2 indican esa fecha para presentarlos ante la Administración del Seguro Social y para entregar las copias a los empleados. El 1099-NEC vence por ley el 31 de enero, pero el 31 de enero de 2027 es domingo, y el IRS considera oportuna la presentación el siguiente día hábil, el lunes 1 de febrero. No lo vea como un fin de semana extra para empezar: es el último día.
¿Todavía tengo que enviar un 1099-NEC por un trabajo de $900?
No por pagos hechos en 2026. El umbral para la mayoría de estas declaraciones informativas subió de $600 a $2,000 para pagos posteriores a 2025, y el IRS dice que se ajustará por inflación a partir de 2027. La cifra de 2027 todavía no se ha publicado. El contratista sigue debiendo impuestos sobre los $900; el cambio solo afecta si hace falta un formulario.
¿Cuánto debo pagarme como salario en mi corporación S?
La ley no da una cifra. El IRS exige que una corporación S pague a un accionista-empleado una compensación razonable por sus servicios antes de hacer distribuciones que no sean salario, y enumera los factores que considera: formación y experiencia, funciones, tiempo dedicado, lo que pagan negocios comparables, entre otros. El monto es un juicio sobre su negocio; por eso lo calculamos con usted en vez de citar un porcentaje. Lo que no es un juicio es la fecha: el salario de 2026 tiene que pagarse por la nómina de 2026.
Mi corporación S paga mi seguro de salud. ¿Qué tiene que pasar a fin de año?
Si usted posee más del 2% de la corporación, las primas pagadas por usted deben aparecer como salario en la casilla 1 de su W-2, aunque no en las casillas del Seguro Social y Medicare. Eso es lo que le permite tomar la deducción por seguro de salud de trabajador por cuenta propia en su declaración personal. Si las primas no llegan al W-2, la deducción queda en duda. Avise a su proveedor de nómina antes de la última nómina de 2026, no después de imprimir los W-2.
¿La Florida cobra impuestos sobre los ingresos de mi pequeño negocio?
La Florida no tiene impuesto sobre la renta personal, así que la ganancia de un negocio de dueño único o de una corporación S que pasa a usted no paga impuesto estatal. El impuesto sobre la renta corporativa de la Florida se aplica a las corporaciones y a las LLC que tributan como corporación; una corporación S declara solo si paga impuesto federal a nivel corporativo. Lo que sí deben al estado la mayoría de los empleadores pequeños de aquí es el impuesto de reempleo sobre los primeros $7,000 de salario de cada empleado, con el informe del cuarto trimestre que vence el 31 de enero, y que en 2027 pasa al 1 de febrero.
¿Qué registros debo guardar y por cuánto tiempo?
El IRS indica guardar los registros que respaldan su declaración hasta que venza el plazo de prescripción, en general tres años; los registros de impuestos sobre la nómina al menos cuatro años; y los registros de bienes, como el equipo que depreció, hasta que venza el plazo del año en que lo venda o se deshaga de él. Para una camioneta deducida en 2026 y vendida en 2031, eso significa guardar los papeles de compra hasta bien entrada la década de 2030.
13. Fuentes
- Servicio de Impuestos Internos (IRS), Publicación 946 (2025), How To Depreciate Property — “What’s New for 2026”: para los años fiscales que comienzan en 2026, la deducción máxima de la Sección 179 es de $2,560,000, reducida en el monto en que el costo de los bienes de la Sección 179 puestos en servicio en el año exceda $4,090,000; $32,000 para vehículos utilitarios deportivos. Consultado el 2 de noviembre de 2026.
- IRS, IR-2026-06, guía sobre la deducción por depreciación adicional del primer año (14 de enero de 2026), que anuncia el Aviso 2026-11 sobre la deducción permanente del 100% para bienes que califican adquiridos después del 19 de enero de 2025. Consultado el 2 de noviembre de 2026.
- IRS, Publicación 505 (2026), Tax Withholding and Estimated Tax — What’s New: la deducción QBI hecha permanente; desde 2026, una deducción mínima de $400 con al menos $1,000 de ingreso calificado de una actividad activa; rangos de reducción de $150,000 (casados que declaran juntos) y $75,000 (los demás); límite salarial del Seguro Social de 2026 de $184,500. Consultado el 2 de noviembre de 2026.
- IRS, COLA increases for dollar limitations on benefits and contributions — columna de 2026, según el Aviso 2025-67: aportes electivos $24,500; recuperación $8,000, o $11,250 entre los 60 y los 63 años; límite de planes de contribución definida $72,000; límite de compensación $360,000; aporte máximo a un SEP $72,000; SIMPLE $17,000 más $4,000 de recuperación; IRA $7,500 más $1,100 de recuperación; base salarial gravable $184,500. Consultado el 2 de noviembre de 2026.
- IRS, Retirement plans for self-employed people — un SEP puede establecerse para un año hasta la fecha de vencimiento, con prórrogas, de la declaración de ese año; un plan SIMPLE IRA puede establecerse del 1 de enero al 1 de octubre. (Los montos en dólares de esa página son de años anteriores y no se usan aquí.) Consultado el 2 de noviembre de 2026.
- IRS, Publicación 560 (2025), Retirement Plans for Small Business — Reminders: desde 2023, un dueño único sin empleados puede adoptar un plan 401(k) después del cierre del año fiscal, siempre que lo adopte antes de la fecha de declaración sin contar prórrogas. Consultado el 2 de noviembre de 2026.
- IRS, One-participant 401(k) plans — aportes como empleado y como empleador; para el trabajador por cuenta propia, la compensación es el ingreso neto después de la mitad del impuesto sobre el trabajo por cuenta propia y de los aportes; Formulario 5500-EZ en general obligatorio con $250,000 o más en activos; los empleados que califiquen deben incluirse. Consultado el 2 de noviembre de 2026.
- IRS, S corporation compensation and medical insurance issues — compensación razonable antes de distribuciones que no sean salario; factores que considera el IRS; primas de un accionista de más del 2% reportadas en la casilla 1 del W-2 y no en las casillas 3 y 5; requisitos de la deducción. Consultado el 2 de noviembre de 2026.
- IRS, Publicación 1099 (2026), General Instructions for Certain Information Returns — umbral aumentado a $2,000 para años fiscales que comienzan después de 2025, con ajuste por inflación desde 2027; las fechas que caen en sábado, domingo o feriado son oportunas el siguiente día hábil; IRIS como único sistema desde la temporada de 2027; presentación electrónica obligatoria con 10 o más declaraciones en total. Consultado el 2 de noviembre de 2026.
- IRS, Understanding the Working Families Tax Cuts: Business Tax Provisions, transcripción del video — umbral de $2,000 para los 1099-NEC y 1099-MISC por pagos hechos después del 31 de diciembre de 2025; quien recibe el pago debe declarar todo ingreso de negocio. Consultado el 2 de noviembre de 2026.
- IRS, General Instructions for Forms W-2 and W-3 (2026) — W-2 y W-3 de 2026 vencen ante la Administración del Seguro Social el 1 de febrero de 2027; copias de los empleados el 1 de febrero de 2027; prórrogas no automáticas; códigos TP y TT de la casilla 12 y casilla 14b; multas aumentadas para declaraciones que deban presentarse después del 31 de diciembre de 2026. Consultado el 2 de noviembre de 2026.
- Departamento de Ingresos de la Florida, Reemployment Tax Report and Payment Information — fechas del Formulario RT-6 por trimestre, regla del siguiente día laborable, límite de las 5:00 p. m. ET para pagos electrónicos, obligación de presentar sin salarios, multa por informe erróneo y reclasificación de distribuciones como salario para un directivo que reporta cero salario. Consultado el 2 de noviembre de 2026.
- Departamento de Ingresos de la Florida, Reemployment Tax Rate Information — tasa inicial del 2.7% durante los primeros 10 trimestres; en 2026, mínimo de 0.1% ($7 por empleado) y máximo de 5.4% ($378 por empleado) sobre salarios de hasta $7,000 por empleado. Consultado el 2 de noviembre de 2026.
- Departamento de Ingresos de la Florida, Florida Corporate Income Tax — quién debe presentar, incluidas las corporaciones S solo si pagan impuesto federal a nivel corporativo; exención de $50,000; tasa del 5.5% para años que comienzan desde el 1 de enero de 2022; fechas del Formulario F-1120. Consultado el 2 de noviembre de 2026.
- IRS, How long should I keep records? — plazos para los registros de impuesto sobre la renta, de impuestos sobre la nómina y de bienes. Consultado el 2 de noviembre de 2026.
Solo información general, y no asesoría fiscal. JCKC Financial Services es una agencia de seguros con licencia que también ofrece preparación de impuestos y servicios de notaría. No somos un bufete de abogados y no damos asesoría legal. Un notario público en la Florida no es abogado. Las leyes, tasas, umbrales y fechas fiscales los fijan las leyes federales y de la Florida y los procedimientos del IRS y del Departamento de Ingresos de la Florida, y cambian; las cifras de este artículo son las publicadas para el año fiscal 2026 a la fecha en que se escribió, y las cifras de 2027 que menciona aún no se habían publicado. Este artículo es información general, no asesoría fiscal, legal ni financiera para su negocio, y no reemplaza una revisión de sus propios libros, su entidad y su nómina.