Information générale, et non un conseil fiscal pour votre entreprise
Chaque chiffre de cet article concerne l’année fiscale 2026 et renvoie à la page de l’IRS ou du Département du Revenu de la Floride qui le publie. Qu’une mesure vous convienne dépend de votre structure, de votre bénéfice, de votre paie et de votre trésorerie, que cet article ne peut pas voir. JCKC prépare les déclarations des petites entreprises et planifie la fin d’année avec leurs dirigeants chaque décembre ; apportez vos chiffres et nous les examinerons avec vous.
1. Trois échéances, pas une
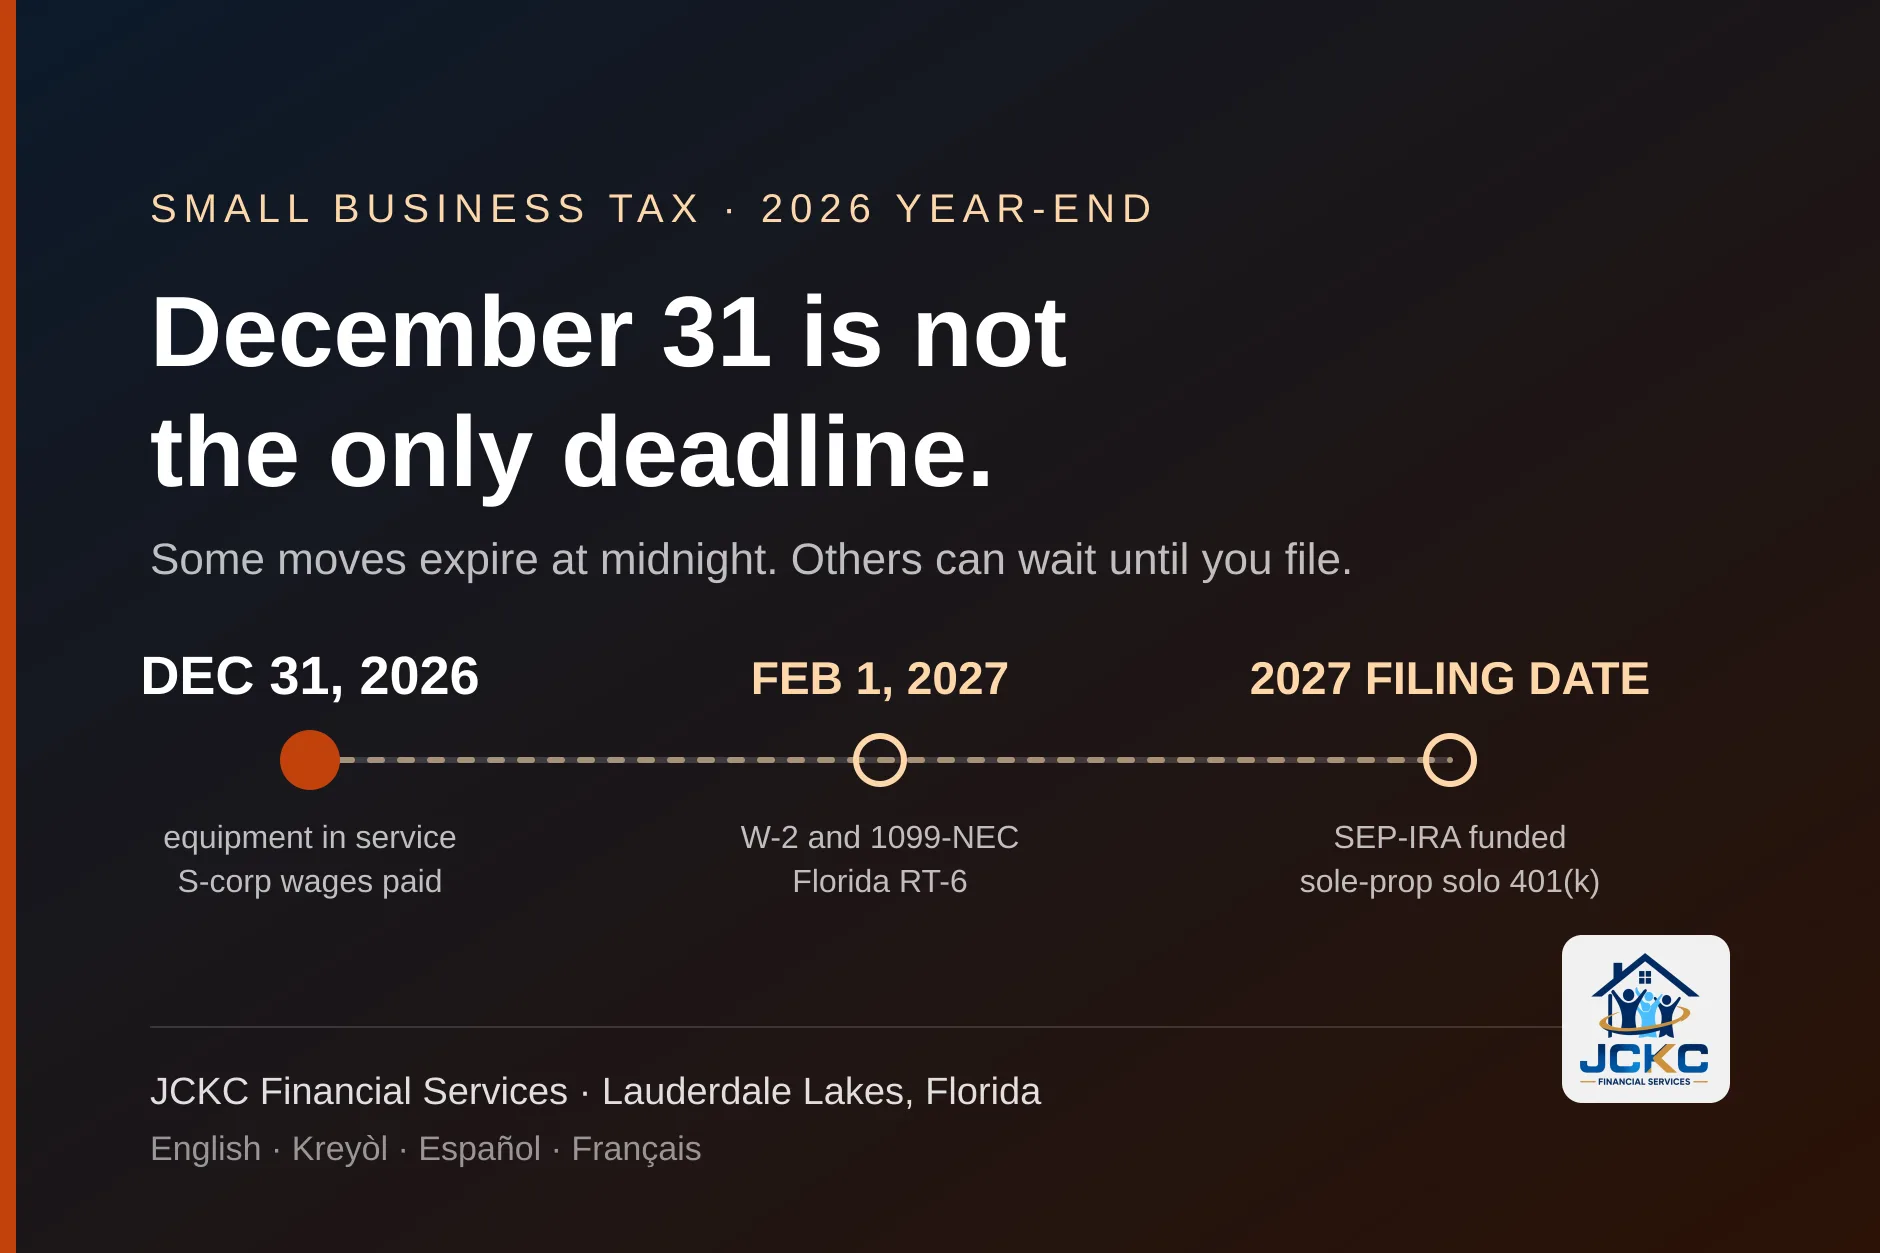
Les listes de fin d’année rangent généralement tout sous un même titre : à faire avant le 31 décembre. C’est ainsi que des chefs d’entreprise précipitent un versement retraite qu’ils auraient pu faire en mars, tout en manquant les deux ou trois choses qui expirent vraiment à minuit. Pour une petite entreprise en année civile, les mesures de 2026 se répartissent sur trois dates :
| Mesure | Échéance réelle | Pourquoi |
|---|---|---|
| Mettre en service équipement, véhicules et logiciels | 31 décembre 2026 | La Section 179 et l’amortissement supplémentaire suivent l’année de mise en service |
| Verser par la paie le salaire de l’actionnaire de la société S | 31 décembre 2026 | Le salaire compte l’année où il est versé ; un rattrapage en janvier est un salaire de 2027 |
| Déclarer comme salaire les primes santé d’un actionnaire à plus de 2 % | Dernière paie de 2026 | Elles doivent figurer en case 1 du W-2 de 2026 |
| Commencer les versements au solo 401(k) en tant qu’actionnaire de société S | Dernière paie de 2026 | Les versements proviennent du salaire versé par la société |
| Obtenir un formulaire W-9 de chaque prestataire | Avant de le payer, ou maintenant | Il faut son numéro d’identification pour le 1099-NEC |
| Déposer les W-2 et 1099-NEC de 2026 | 1er février 2027 | Le 31 janvier 2027 est un dimanche ; le jour ouvrable suivant s’applique |
| Déposer la déclaration de réemploi du 4e trimestre 2026 (RT-6) | 1er février 2027 | Due au 31 janvier ; le week-end la reporte au jour ouvrable suivant |
| Adopter un solo 401(k) en entrepreneur individuel sans salariés | Votre date de déclaration 2026, sans prolongation | Permis après la fin de l’année depuis 2023 |
| Créer et alimenter un SEP-IRA | Date limite de votre déclaration 2026, prolongations comprises | L’IRS permet de créer le SEP après la fin de l’année |
Les deux dates de février méritent un second regard. Le 1099-NEC est dû par la loi le 31 janvier et les instructions du W-2 de 2026 indiquent le 1er février 2027 pour le W-2 ; elles coïncident parce que le 31 janvier 2027 est un dimanche et que l’IRS considère un dépôt le jour ouvrable suivant comme fait à temps. C’est le dernier jour, pas un délai de grâce. Prévoyez d’avoir les formulaires prêts la troisième semaine de janvier.911
2. Équipement : en service avant le 31 décembre
Pour les années fiscales commençant en 2026, l’IRS fixe le plafond de la Section 179 à 2 560 000 $, réduit dollar pour dollar dès que le coût des biens admissibles mis en service dans l’année dépasse 4 090 000 $. Les véhicules utilitaires sport (SUV) ont leur propre plafond de 32 000 $ pour 2026. Ces plafonds sont très au-dessus de ce que dépense en un an la plupart des petites entreprises du Sud de la Floride ; ce n’est donc presque jamais le plafond qui décide de la déduction. C’est le calendrier.1
La loi fédérale de 2025 a aussi rendu permanent l’amortissement supplémentaire de 100 % pour les biens admissibles acquis après le 19 janvier 2025, et l’IRS a publié ses orientations, l’avis 2026-11, en janvier 2026. Notre guide des changements fiscaux de 2026 explique ce qui a changé et pourquoi ; ce qui compte en décembre, c’est la façon dont la déduction se gagne :2
- En service, pas en commande. Les deux déductions appartiennent à l’année où le bien est prêt et disponible pour son usage dans l’entreprise. Une camionnette payée le 20 décembre et livrée le 6 janvier est une déduction de 2027, quelle que soit la date de la facture.
- Usage professionnel, documenté. Un véhicule utilisé aussi à titre personnel n’est déductible que pour sa part professionnelle. Si cette part n’est pas notée, la déduction deviendra une discussion plus tard.
- Une déduction ne rembourse pas le prix. Passer en charge une camionnette de 40 000 $ réduit le bénéfice imposable de 40 000 $ ; elle ne vous rend pas 40 000 $. Achetez ce dont l’entreprise a besoin, et laissez les règles décider de l’année.
- Gardez les pièces d’achat pendant des années. Si vous revendez l’équipement plus tard, la déduction prise maintenant influe sur la plus-value d’alors. Plus de détails sur les documents à la section 9.
N’achetez pas pour la seule déduction
L’habitude de décembre la plus coûteuse que nous voyons consiste à dépenser de vrais dollars pour en économiser une fraction en impôt. Si l’achat devait de toute façon se faire au premier trimestre 2027, le mettre en service avant le 31 décembre peut avoir du sens. S’il ne devait pas se faire, l’impôt économisé ne le paie pas.
3. La déduction de 20 % pour les entreprises transparentes après la loi de 2025
La déduction pour revenu d’entreprise admissible (QBI), qui permet à la plupart des entrepreneurs individuels, associés et actionnaires de sociétés S de déduire jusqu’à 20 % du bénéfice admissible, n’a pas expiré après 2025. L’IRS l’écrit clairement dans sa Publication 505 de 2026 : la législation récente l’a rendue permanente. Deux changements commencent en 2026 : une déduction minimale de 400 $ si vous avez au moins 1 000 $ de revenu admissible tiré d’une activité à laquelle vous participez activement, et des fourchettes de réduction plus larges, 150 000 $ pour les couples mariés déclarant ensemble et 75 000 $ pour les autres.3
Nous ne répétons pas ici les seuils de revenu de 2026 ; ils figurent dans notre guide des changements de 2026, et deux copies d’un même chiffre, c’est ainsi que l’une finit par être périmée. Le point de fin d’année est plus simple. Les limites dépendent de votre revenu imposable ; les autres mesures de cet article, un achat d’équipement, un salaire de société S, un versement retraite, font donc bouger la déduction QBI en même temps. Si votre revenu 2026 est proche d’un seuil, faites les calculs ensemble en décembre plutôt qu’un par un en avril.
4. Actionnaires de société S : salaire et primes santé
Si vous possédez une société S, la position de l’IRS est nette : la société « doit verser une rémunération raisonnable à un actionnaire-salarié en contrepartie des services qu’il rend à la société avant que des distributions autres que salariales puissent être faites ». Il peut requalifier des distributions en salaire, et les tribunaux lui ont donné raison. La loi ne fixe aucun pourcentage. L’IRS examine les faits, notamment :8
- votre formation et votre expérience, vos fonctions et responsabilités ;
- le temps et l’effort que vous consacrez à l’entreprise ;
- ce que paient des entreprises comparables pour des services similaires ;
- l’historique des dividendes et ce que l’entreprise paie aux salariés non actionnaires ;
- comment et quand des primes sont versées aux personnes clés, et tout accord ou formule de rémunération.
Décembre est le moment où cela devient une échéance, parce que le salaire de 2026 doit être versé en 2026. Il en va de même pour l’assurance santé. Si vous détenez plus de 2 % de la société, les primes que la société paie pour vous sont déclarées comme salaire en case 1 de votre W-2, mais pas dans les cases de la Sécurité sociale et de Medicare, et c’est ce qui permet la déduction pour assurance santé des indépendants sur votre déclaration personnelle. La conclusion de l’IRS est que les primes « doivent en définitive être payées par la société S et déclarées comme rémunération imposable sur le W-2 de l’actionnaire ». Si votre prestataire de paie ne connaît pas le montant de la prime avant la dernière paie de 2026, il ne figurera pas sur le formulaire.8
La Floride examine la même question de son côté. Le Département du Revenu indique qu’il peut requalifier des distributions en salaire, pour la taxe de réemploi, lorsqu’un dirigeant rend des services à la société, déclare un salaire nul et reçoit une distribution importante. Une société S qui ne verse rien à son dirigeant par la paie est exposée deux fois : au niveau fédéral et à Tallahassee.12
5. Plans de retraite : ce que décide décembre
Les plafonds 2026 ci-dessous proviennent du tableau d’ajustement au coût de la vie de l’IRS, publié avec l’avis 2025-67 fin 2025. Les plafonds de 2027 n’étaient pas publiés au moment de la rédaction ; l’IRS annonce généralement les chiffres de l’année suivante à l’automne, donc vérifiez avant de compter sur un chiffre de 2027.4
| Plan | Plafond 2026 | À créer avant | Remarque |
|---|---|---|---|
| SEP-IRA | Jusqu’à 72 000 $ ; rémunération prise en compte jusqu’à 360 000 $ | Date limite de votre déclaration 2026, prolongations comprises | Versements de l’employeur uniquement ; les salariés admissibles doivent en général être couverts aussi |
| Solo 401(k), versement salarié | 24 500 $ ; plus 8 000 $ de rattrapage à partir de 50 ans, ou 11 250 $ entre 60 et 63 ans | Entrepreneur individuel : date de déclaration 2026 sans prolongation. Actionnaire de société S : par la paie de 2026 | Versements salarié et employeur ensemble plafonnés à 72 000 $, hors rattrapage |
| Solo 401(k), versement employeur | Jusqu’à 25 % de la rémunération telle que définie par le plan, dans le total de 72 000 $ | Avec le plan | Les indépendants utilisent un calcul spécial sur leurs gains nets |
| SIMPLE IRA | 17 000 $ ; plus 4 000 $ de rattrapage | Fermé pour 2026 : la période allait du 1er janvier au 1er octobre | Une option à étudier pour 2027 |
| IRA traditionnel ou Roth | 7 500 $ ; plus 1 100 $ de rattrapage à partir de 50 ans | Pas un plan d’entreprise | Peut coexister avec un SEP ou un solo 401(k) |
C’est sur les échéances que la plupart des dirigeants se trompent, dans les deux sens. Un SEP pour 2026 peut être créé jusqu’à la date limite de votre déclaration 2026, prolongations comprises ; inutile donc de l’ouvrir en hâte le 30 décembre. Un entrepreneur individuel sans salariés peut aussi adopter un 401(k) après la fin de l’année, mais seulement jusqu’à la date de déclaration sans prolongation, une date plus stricte. L’actionnaire d’une société S est dans une autre situation : le versement salarié provient du salaire versé par la société, donc le plan et votre choix de versement doivent être en place pour la paie de 2026 qui le porte.56
Deux détails pratiques. Pour un entrepreneur individuel, la « rémunération » de ces plans est le revenu net d’activité indépendante après déduction de la moitié de la cotisation d’indépendant et du versement lui-même ; c’est pourquoi l’IRS renvoie au tableau de taux de la Publication 560 plutôt qu’à un 25 % fixe. Et un 401(k) à participant unique doit en général déposer le formulaire 5500-EZ dès que ses actifs atteignent 250 000 $ en fin d’année. Notre guide fiscal 2026 des travailleurs indépendants compare ces plans plus en détail.7
Si vous avez des salariés, les plans « solo » ne le sont plus
Un 401(k) à participant unique vous couvre, vous ou vous et votre conjoint. Dès que vous embauchez des salariés qui remplissent les conditions du plan, ils doivent être inclus et des tests s’appliquent. Un SEP doit lui aussi couvrir les salariés admissibles. Si vous embauchez en 2027, choisissez le plan en conséquence, et voyez comment se comparent un QSEHRA et un ICHRA si la couverture santé fait partie de la même décision.
Il reste six semaines dans l’année fiscale 2026
Apportez vos chiffres depuis le début de l’année. Nous vous dirons quelles mesures comptent encore pour 2026, et lesquelles peuvent attendre votre déclaration.
6. Paiements aux prestataires : le 1099-NEC
Pour les paiements effectués en 2026, le seuil de dépôt du formulaire 1099-NEC pour un prestataire, et pour la plupart des autres paiements sur les formulaires 1099, est de 2 000 $, contre 600 $ pendant des décennies. L’IRS indique que le chiffre sera ajusté à l’inflation à partir de 2027 ; le montant de 2027 n’est pas encore publié. Le changement ne concerne que la paperasse. Un prestataire à qui vous avez versé 1 500 $ doit toujours l’impôt dessus, et l’IRS rappelle que tout revenu d’entreprise doit être déclaré, qu’un formulaire arrive ou non.910
- Demandez les W-9 maintenant. Un 1099-NEC exige le nom et le numéro d’identification fiscale du prestataire. Le demander en décembre est plus simple que de rechercher un ancien sous-traitant fin janvier.
- Additionnez par personne, pas par facture. Le test des 2 000 $ porte sur le total versé à une même personne dans l’année. Trois travaux de 800 $ font un 1099.
- L’échéance est le 1er février 2027. Le 1099-NEC est dû par la loi le 31 janvier ; le 31 janvier 2027 est un dimanche, donc le jour ouvrable suivant s’applique, pour la copie de l’IRS comme pour celle du prestataire.
- Le dépôt électronique a changé. À partir de la saison de dépôt 2027, le système IRIS de l’IRS est le seul à recevoir les déclarations d’information ; l’ancien système FIRE a été retiré. Si vous déposez dix déclarations d’information ou plus au total, vous devez en général le faire par voie électronique.
Les paiements par carte ou par application de paiement sont en général déclarés par la société de paiement, pas par vous, et les règles de ces formulaires sont différentes. Notre guide des changements de 2026 explique le seuil du formulaire 1099-K ; nous ne le répétons pas ici.9
7. Clôture de la paie et le W-2
Si vous avez des salariés, y compris vous-même en tant qu’actionnaire de société S, les formulaires W-2 et W-3 de 2026 sont dus à l’Administration de la Sécurité sociale le 1er février 2027, sur papier ou par voie électronique, et les salariés doivent avoir leurs copies à la même date. La prolongation pour le dépôt auprès de la Sécurité sociale n’est pas automatique ; elle exige une demande sur le formulaire 8809 qui remplit les critères. Trois points sont nouveaux ou à vérifier pour les formulaires 2026 :11
- Pourboires et heures supplémentaires ont leurs propres cases. En case 12, le code TP déclare les pourboires en espèces, le code TT les heures supplémentaires admissibles, et la nouvelle case 14b porte le code de profession à pourboires. Si vos salariés comptent sur les nouvelles déductions, votre W-2 est ce qui prouve leurs montants. Les déductions elles-mêmes sont expliquées dans notre guide sur les pourboires et les heures supplémentaires.
- Les pénalités ont augmenté. Les pénalités pour défaut de dépôt ou de remise ont été ajustées à l’inflation pour les déclarations à déposer après le 31 décembre 2026, ce qui inclut les W-2 de 2026.
- Noms et numéros de Sécurité sociale. Les discordances sont la cause la plus fréquente de rejet d’un W-2. Vérifiez-les en décembre, pendant que le salarié est facile à joindre.
Le plafond de salaire de la Sécurité sociale pour 2026 est de 184 500 $. Si vous ou un salarié avez gagné davantage en 2026, la part Sécurité sociale des charges sur salaires s’arrête à ce chiffre ; la part Medicare, non.34
8. Floride : taxe de réemploi et impôt sur les sociétés
La Floride n’impose pas votre revenu personnel, mais si vous avez des salariés elle perçoit la taxe de réemploi, la taxe chômage de l’État, sur les premiers 7 000 $ de salaire de chaque salarié par année civile. Un nouvel employeur paie 2,7 % jusqu’à avoir déclaré dix trimestres ; ensuite le taux dépend de l’historique du compte, entre un minimum de 0,1 % en 2026, soit 7 $ par salarié, et un maximum de 5,4 %, soit 378 $ par salarié. Ce qu’il faut faire en fin d’année :13
- Déposez la déclaration du quatrième trimestre. Le formulaire RT-6 d’octobre à décembre 2026 est dû au 31 janvier. Lorsque le dernier jour du mois est un samedi, un dimanche ou un jour férié, le délai court jusqu’à la fin du jour ouvrable suivant, soit le lundi 1er février 2027.
- Payez un jour plus tôt si vous payez en ligne. Un paiement électronique doit être lancé, avec numéro de confirmation, avant 17 h, heure de l’Est, le jour ouvrable précédant l’échéance.
- Déposez même si vous ne devez rien. Le Département exige une déclaration chaque trimestre, même sans salaire à déclarer.
- Vérifiez les numéros de Sécurité sociale. Une déclaration erronée ou incomplète, y compris un mauvais numéro, entraîne une pénalité de 50 $ ou 10 % de la taxe due, le montant le plus élevé, jusqu’à 300 $ par déclaration. Un ITIN n’est pas accepté à la place d’un numéro de Sécurité sociale sur cette déclaration.
L’impôt sur les sociétés de la Floride est l’autre sujet de l’État, et pour la plupart de nos clients il ne s’applique pas. Il frappe les sociétés et les entités imposées comme des sociétés au niveau fédéral, au taux de 5,5 % du revenu net en Floride après une exonération de 50 000 $. Une entreprise individuelle ou une LLC à membre unique appartenant à une personne ne dépose pas, et une société S ne dépose que si elle paie l’impôt fédéral au niveau de la société. Si vous avez une société C, la déclaration de Floride, le formulaire F-1120, est en général due à la plus tardive de deux dates : le premier jour du cinquième mois après la clôture, ou 15 jours après l’échéance fédérale.14
9. Documents à conserver
Décembre est un bon mois pour compléter le dossier 2026, parce que les reçus sont encore sur le bureau. L’IRS lie la durée de conservation au délai pendant lequel une déclaration peut être corrigée ou contrôlée :15
- Trois ans après le dépôt, pour la plupart des pièces qui justifient vos revenus et déductions.
- Au moins quatre ans pour les documents relatifs aux impôts sur les salaires, à compter de l’échéance ou du paiement, la date la plus tardive.
- Jusqu’à l’expiration du délai pour l’année où vous vous en défaites, pour les biens. Si vous déduisez une camionnette en 2026 et la vendez en 2031, les pièces d’achat restent jusqu’à ce que la déclaration de 2031 ne puisse plus être contrôlée.
- Plus longtemps si une part importante du revenu n’a pas été déclarée, et indéfiniment si une déclaration n’a pas été déposée.
10. Ce que nous voyons dans le Sud de la Floride
La plupart des entreprises dont nous préparons les déclarations à Lauderdale Lakes, Lauderhill, Sunrise et dans tout le comté de Broward sont petites : un entrepreneur avec deux ou trois sous-traitants réguliers, un salon qui loue des fauteuils, une entreprise de soins à domicile ou de transport tenue par un couple, un restaurant de quartier. Trois situations reviennent chaque décembre. D’abord, des sous-traitants payés en espèces ou par application sans W-9 au dossier, ce qui transforme février en chasse au trésor. Ensuite, des actionnaires de société S qui ont pris des distributions toute l’année et aucun salaire, ce que l’IRS et le Département du Revenu de la Floride considèrent tous deux comme un problème. Enfin, un équipement acheté en décembre pour la déduction et livré en janvier, ce qui décale la déduction d’un an.
Rien de tout cela n’a besoin d’être compliqué, mais il faut le faire au bon mois. Nous recevons les chefs d’entreprise en français, créole haïtien, anglais et espagnol, à notre bureau de Lauderdale Lakes ou en ligne, et vous gardez une copie de tout. Notre page des services fiscaux présente ce que nous préparons.
11. La liste de décembre
Voici l’ensemble du travail, découpé comme nous aimons le voir : ce qui est à régler maintenant, ce qui peut attendre, et pour quand.
- Avant le 31 décembre 2026 : mettez en service l’équipement acheté pour 2026 ; faites passer par la paie le salaire 2026 de l’actionnaire de la société S ; donnez à votre prestataire de paie le montant des primes santé de l’actionnaire à plus de 2 % ; commencez les versements au solo 401(k) par la paie si vous êtes actionnaire de société S et en voulez un pour 2026.
- En décembre, tant que c’est facile : demandez un W-9 à chaque prestataire payé ; totalisez les paiements 2026 par prestataire par rapport au seuil de 2 000 $ ; vérifiez les noms et numéros de Sécurité sociale des salariés ; préparez l’accès au système IRIS de l’IRS si vous déposez vous-même vos 1099.
- Avant le vendredi 29 janvier 2027 : lancez tout paiement électronique de la taxe de réemploi de Floride du quatrième trimestre, pour qu’il soit confirmé avant 17 h, heure de l’Est, le jour ouvrable précédant l’échéance.
- Avant le lundi 1er février 2027 : déposez et remettez les W-2 et W-3 de 2026 ; déposez et remettez les 1099-NEC ; déposez le RT-6 de Floride du quatrième trimestre.
- Avant votre date de déclaration 2026 : adoptez et alimentez un solo 401(k) en entrepreneur individuel sans salariés (sans prolongation), ou créez et alimentez un SEP (prolongations comprises).
- Toute l’année : conservez les documents de la section 9 et envoyez-nous les relevés de fin d’année à mesure qu’ils arrivent.
Poser des questions ne vous engage à rien. Si vous ne savez pas laquelle de ces mesures s’applique à votre entreprise, c’est précisément à cela que sert un rendez-vous en décembre.
12. Questions fréquentes
Dois-je acheter l’équipement avant le 31 décembre pour le déduire en 2026 ?
Vous devez le mettre en service avant le 31 décembre, ce qui n’est pas la même chose que le commander ou le payer. La Section 179 comme l’amortissement supplémentaire de 100 % se rattachent à l’année où le bien est prêt et utilisé dans votre entreprise. Une camionnette payée le 20 décembre et livrée le 6 janvier est une déduction de 2027. Pour les années fiscales commençant en 2026, le plafond de la Section 179 est de 2 560 000 $, réduit lorsque les achats admissibles dépassent 4 090 000 $ ; pour la plupart des petites entreprises d’ici, le plafond n’est pas la contrainte : ce sont le bénéfice et la trésorerie.
Est-il trop tard pour ouvrir un plan de retraite pour 2026 ?
Pour la plupart des chefs d’entreprise, non. L’IRS permet de créer un SEP pour une année jusqu’à la date limite de la déclaration de cette année, prolongations comprises. Un entrepreneur individuel sans salariés peut aussi adopter un 401(k) après la fin de l’année, à condition de l’adopter avant la date de déclaration sans prolongation. Le seul plan fermé pour 2026 est un nouveau SIMPLE IRA, qui devait être créé entre le 1er janvier et le 1er octobre. Si vous possédez une société S, traitez le solo 401(k) comme une tâche de décembre, car vos versements proviennent du salaire que la société vous verse.
Quand les formulaires W-2 et 1099-NEC de 2026 sont-ils dus ?
Le 1er février 2027. Les instructions du W-2 indiquent cette date pour le dépôt auprès de l’Administration de la Sécurité sociale et pour la remise des copies aux salariés. Le 1099-NEC est dû par la loi le 31 janvier, mais le 31 janvier 2027 est un dimanche, et l’IRS considère le dépôt comme fait à temps le jour ouvrable suivant, le lundi 1er février. Ne le voyez pas comme un week-end de plus pour commencer : c’est le dernier jour.
Dois-je encore envoyer un 1099-NEC pour un travail de 900 $ ?
Pas pour des paiements effectués en 2026. Le seuil de la plupart de ces déclarations d’information est passé de 600 $ à 2 000 $ pour les paiements postérieurs à 2025, et l’IRS indique qu’il sera ajusté à l’inflation à partir de 2027. Le chiffre de 2027 n’est pas encore publié. Le prestataire doit toujours l’impôt sur les 900 $ ; le changement ne porte que sur l’obligation d’établir un formulaire.
Quel salaire dois-je me verser dans ma société S ?
La loi ne donne pas de chiffre. L’IRS exige qu’une société S verse à un actionnaire-salarié une rémunération raisonnable pour ses services avant toute distribution qui ne soit pas un salaire, et il énumère les facteurs qu’il examine : formation et expérience, fonctions, temps consacré, ce que paient des entreprises comparables, entre autres. Le montant est une appréciation propre à votre entreprise ; c’est pourquoi nous le déterminons avec vous au lieu de citer un pourcentage. Ce qui n’est pas une appréciation, c’est le calendrier : le salaire de 2026 doit passer par la paie de 2026.
Ma société S paie mon assurance santé. Que faut-il faire en fin d’année ?
Si vous détenez plus de 2 % de la société, les primes payées pour vous doivent figurer comme salaire dans la case 1 de votre W-2, mais pas dans les cases de la Sécurité sociale et de Medicare. C’est ce qui vous permet de prendre la déduction pour assurance santé des travailleurs indépendants sur votre déclaration personnelle. Si les primes n’arrivent pas sur le W-2, la déduction est compromise. Prévenez votre prestataire de paie avant la dernière paie de 2026, pas après l’impression des W-2.
La Floride impose-t-elle les revenus de ma petite entreprise ?
La Floride n’a pas d’impôt sur le revenu des personnes, donc le bénéfice d’une entreprise individuelle ou d’une société S qui vous revient n’est pas imposé par l’État. L’impôt sur les sociétés de la Floride s’applique aux sociétés et aux LLC imposées comme des sociétés ; une société S ne dépose que si elle paie l’impôt fédéral au niveau de la société. Ce que la plupart des petits employeurs d’ici doivent à l’État, c’est la taxe de réemploi sur les premiers 7 000 $ de salaire de chaque employé, avec la déclaration du quatrième trimestre due au 31 janvier, reportée au 1er février en 2027.
Quels documents conserver, et combien de temps ?
L’IRS demande de conserver les pièces justificatives de votre déclaration jusqu’à l’expiration du délai de prescription, en général trois ans ; les documents relatifs aux impôts sur les salaires au moins quatre ans ; et les documents relatifs aux biens, comme l’équipement amorti, jusqu’à l’expiration du délai pour l’année où vous les vendez ou vous en défaites. Pour une camionnette déduite en 2026 et vendue en 2031, cela signifie garder les pièces d’achat jusque dans les années 2030.
13. Sources
- Internal Revenue Service (IRS), Publication 946 (2025), How To Depreciate Property — « What’s New for 2026 » : pour les années fiscales commençant en 2026, la déduction maximale de la Section 179 est de 2 560 000 $, réduite du montant dont le coût des biens de la Section 179 mis en service dans l’année dépasse 4 090 000 $ ; 32 000 $ pour les véhicules utilitaires sport. Consulté le 2 novembre 2026.
- IRS, IR-2026-06, orientations sur l’amortissement supplémentaire de première année (14 janvier 2026), annonçant l’avis 2026-11 sur la déduction permanente de 100 % pour les biens admissibles acquis après le 19 janvier 2025. Consulté le 2 novembre 2026.
- IRS, Publication 505 (2026), Tax Withholding and Estimated Tax — What’s New : la déduction QBI rendue permanente ; à partir de 2026, une déduction minimale de 400 $ avec au moins 1 000 $ de revenu admissible d’une activité active ; fourchettes de réduction de 150 000 $ (couples mariés déclarant ensemble) et 75 000 $ (autres) ; plafond de salaire de la Sécurité sociale 2026 de 184 500 $. Consulté le 2 novembre 2026.
- IRS, COLA increases for dollar limitations on benefits and contributions — colonne 2026, d’après l’avis 2025-67 : versements salariés 24 500 $ ; rattrapage 8 000 $, ou 11 250 $ entre 60 et 63 ans ; plafond des régimes à cotisations définies 72 000 $ ; plafond de rémunération 360 000 $ ; versement maximal SEP 72 000 $ ; SIMPLE 17 000 $ plus 4 000 $ de rattrapage ; IRA 7 500 $ plus 1 100 $ de rattrapage ; plafond de salaire imposable 184 500 $. Consulté le 2 novembre 2026.
- IRS, Retirement plans for self-employed people — un SEP peut être créé pour une année jusqu’à la date limite, prolongations comprises, de la déclaration de cette année ; un SIMPLE IRA peut être créé du 1er janvier au 1er octobre. (Les montants de cette page concernent des années antérieures et ne sont pas utilisés ici.) Consulté le 2 novembre 2026.
- IRS, Publication 560 (2025), Retirement Plans for Small Business — Reminders : depuis 2023, un entrepreneur individuel sans salariés peut adopter un plan 401(k) après la fin de l’année fiscale, à condition de l’adopter avant la date de déclaration sans tenir compte des prolongations. Consulté le 2 novembre 2026.
- IRS, One-participant 401(k) plans — versements en tant que salarié et employeur ; pour l’indépendant, la rémunération est le revenu net après la moitié de la cotisation d’indépendant et les versements ; formulaire 5500-EZ en général requis à partir de 250 000 $ d’actifs ; les salariés devenus admissibles doivent être inclus. Consulté le 2 novembre 2026.
- IRS, S corporation compensation and medical insurance issues — rémunération raisonnable avant toute distribution non salariale ; facteurs examinés par l’IRS ; primes d’un actionnaire à plus de 2 % déclarées en case 1 du W-2 et non en cases 3 et 5 ; conditions de la déduction. Consulté le 2 novembre 2026.
- IRS, Publication 1099 (2026), General Instructions for Certain Information Returns — seuil porté à 2 000 $ pour les années fiscales commençant après 2025, ajusté à l’inflation à partir de 2027 ; une échéance tombant un samedi, un dimanche ou un jour férié est respectée le jour ouvrable suivant ; IRIS seul système à partir de la saison 2027 ; dépôt électronique obligatoire à partir de 10 déclarations au total. Consulté le 2 novembre 2026.
- IRS, Understanding the Working Families Tax Cuts: Business Tax Provisions, transcription de la vidéo — seuil de 2 000 $ pour les 1099-NEC et 1099-MISC sur les paiements effectués après le 31 décembre 2025 ; le bénéficiaire doit toujours déclarer tout revenu d’entreprise. Consulté le 2 novembre 2026.
- IRS, General Instructions for Forms W-2 and W-3 (2026) — W-2 et W-3 de 2026 dus à l’Administration de la Sécurité sociale le 1er février 2027 ; copies des salariés au 1er février 2027 ; prolongations non automatiques ; codes TP et TT en case 12 et case 14b ; pénalités relevées pour les déclarations à déposer après le 31 décembre 2026. Consulté le 2 novembre 2026.
- Département du Revenu de la Floride, Reemployment Tax Report and Payment Information — échéances du formulaire RT-6 par trimestre, règle du jour ouvrable suivant, heure limite de 17 h ET pour les paiements électroniques, obligation de déposer sans salaires, pénalité pour déclaration erronée, et requalification de distributions en salaire pour un dirigeant déclarant un salaire nul. Consulté le 2 novembre 2026.
- Département du Revenu de la Floride, Reemployment Tax Rate Information — taux initial de 2,7 % pendant les 10 premiers trimestres ; en 2026, minimum de 0,1 % (7 $ par salarié) et maximum de 5,4 % (378 $ par salarié) sur les salaires jusqu’à 7 000 $ par salarié. Consulté le 2 novembre 2026.
- Département du Revenu de la Floride, Florida Corporate Income Tax — qui doit déposer, y compris les sociétés S seulement si elles paient l’impôt fédéral au niveau de la société ; exonération de 50 000 $ ; taux de 5,5 % pour les années commençant à partir du 1er janvier 2022 ; échéances du formulaire F-1120. Consulté le 2 novembre 2026.
- IRS, How long should I keep records? — délais applicables aux documents d’impôt sur le revenu, d’impôts sur les salaires et relatifs aux biens. Consulté le 2 novembre 2026.
Information générale uniquement, et non un conseil fiscal. JCKC Financial Services est un cabinet de courtage en assurance agréé qui offre aussi la préparation des impôts et des services de notaire. Nous ne sommes pas un cabinet d’avocats et ne donnons pas de conseil juridique. Les lois, taux, seuils et échéances fiscaux sont fixés par le droit fédéral et floridien et par les procédures de l’IRS et du Département du Revenu de la Floride, et ils changent ; les chiffres de cet article sont ceux publiés pour l’année fiscale 2026 à la date de sa rédaction, et les chiffres de 2027 qu’il mentionne n’étaient pas encore publiés. Cet article est une information générale, et non un conseil fiscal, juridique ou financier pour votre entreprise ; il ne remplace pas un examen de vos propres comptes, de votre structure et de votre paie.