1. Ce que fait vraiment l’inaction
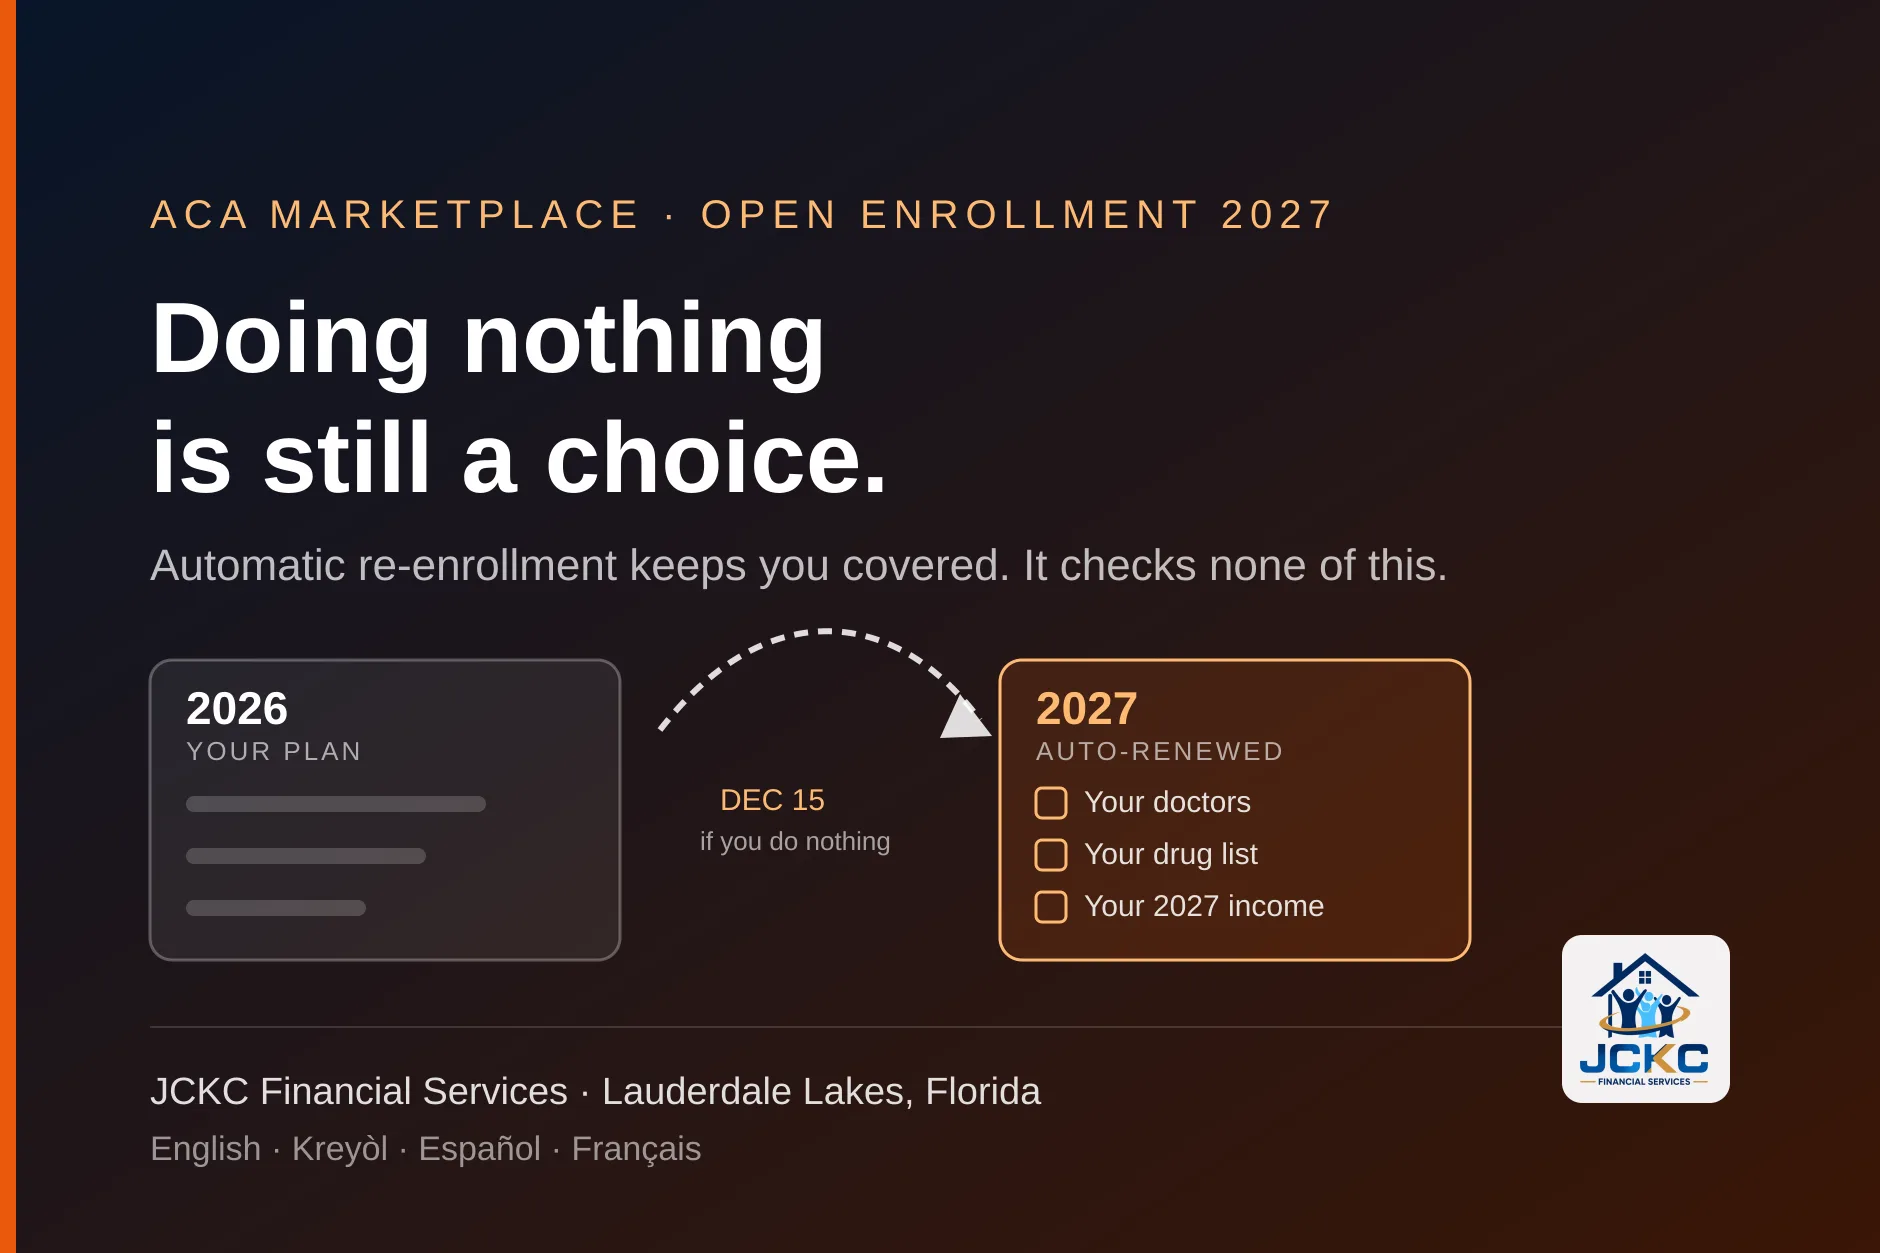
HealthCare.gov décrit l’option par défaut sans détour. Si vous avez une couverture du Marché en décembre et que vous ne faites rien pour choisir un régime ou arrêter votre couverture avant le 15 décembre, il vous réinscrira automatiquement. Sur cette même page, quatre détails méritent d’être connus avant de s’y fier :1
- Ce n’est peut-être pas le même régime. Vous pouvez être réinscrit dans votre régime actuel, dans un autre régime de la même compagnie d’assurance ou, si votre compagnie n’offre plus de régimes l’an prochain, dans un régime d’une autre compagnie.
- Ce n’est pas automatique pour tout le monde. HealthCare.gov indique que, dans certains cas, il n’y aura pas de réinscription automatique, et qu’il faut s’inscrire pendant l’inscription ouverte pour garder une couverture du Marché.
- Elle ne démarre pas toute seule. Votre régime ne commence qu’une fois la première prime mensuelle payée, et la couverture de cette année prend fin le 31 décembre, quelle que soit la date de votre inscription.
- Elle ne s’arrête pas toute seule non plus. Si vous ne voulez pas de couverture du Marché l’an prochain, vous devez l’arrêter, sinon vous pourriez être réinscrit quand même.
Derrière cette page se trouve un règlement fédéral, le 45 CFR 155.335, sur la redétermination annuelle de l’admissibilité. Il oblige le Marché à vérifier votre admissibilité une fois par an et, si vous restez admissible sans rien choisir, à vous renouveler selon un ordre fixe. C’est cet ordre qui décide de ce que vous aurez vraiment en janvier.12
2. L’ordre que suit le Marché si votre régime disparaît
Le règlement ne dit pas « le Marché choisit quelque chose de semblable ». Il fixe une échelle, et le Marché n’en descend que les barreaux nécessaires. En termes simples, pour 2027 :2
| Si c’est le cas pour 2027 | Le Marché vous réinscrit dans |
|---|---|
| Votre régime actuel est toujours offert | Le même régime |
| Votre régime disparaît, mais son produit a encore un régime à votre niveau métallique | Un régime du même produit, au même niveau, avec le réseau le plus semblable |
| Vous êtes en argent et votre produit n’a plus de régime argent | Un régime argent d’un autre produit de la même compagnie, au produit et au réseau les plus semblables |
| Vous n’êtes pas en argent et votre produit n’a plus rien à votre niveau | Un régime d’un niveau métallique au-dessus ou en dessous dans le même produit, au réseau le plus semblable |
| Il ne reste rien à votre niveau, ni au-dessus ni en dessous, dans le produit | Tout autre régime de ce produit auquel vous êtes admissible, au réseau le plus semblable |
| Tout le produit disparaît | Le produit le plus semblable de la même compagnie : d’abord le même niveau, puis un niveau au-dessus ou en dessous, puis n’importe quel régime |
| Votre compagnie n’offre plus aucun régime sur le Marché | Un régime d’une autre compagnie, selon les instructions du régulateur de l’État, ou selon le choix du Marché si l’État s’abstient |
| Vous avez un régime catastrophique et n’y êtes plus admissible | Un régime bronze du même produit, ou le niveau le plus bas qu’il offre |
Deux conséquences découlent de cette échelle. D’abord, le niveau argent est protégé : une personne en argent reste en argent avec la même compagnie avant que la règle ne change son niveau métallique, ce qui compte parce que les réductions de partage des coûts, ces économies supplémentaires sur la franchise et les quotes-parts, sont rattachées aux régimes argent. Ensuite, une protection a disparu. La version de ce règlement en vigueur jusqu’en août 2025 permettait au Marché de faire passer une personne admissible aux réductions de partage des coûts d’un régime bronze à un régime argent du même produit, avec le même réseau et une prime égale ou inférieure après le crédit. Le texte actuel ne contient plus ce paragraphe. Si vous êtes en bronze et que vos revenus vous donneraient des économies supplémentaires en argent, le règlement ne prévoit plus ce passage ; la décision vous appartient.2310
Un produit n’est pas un régime
Les règles fédérales définissent un « produit » comme un ensemble de garanties qu’une compagnie d’assurance offre avec un type de réseau, par exemple une HMO ou une PPO, dans une zone de service, et un « régime » comme ce produit associé à une structure de partage des coûts, un réseau de prestataires et une zone de service. Ainsi, « votre régime prend fin » dans une lettre peut vouloir dire qu’on vous fait passer à un régime voisin du même produit, de la même compagnie, que vous n’avez jamais regardé.
3. Un « réseau semblable » n’est pas la même chose que votre médecin
Chaque barreau utilise le même critère : le régime « qui a le réseau le plus semblable » à celui du régime actuel de la personne. C’est une comparaison entre deux réseaux dans leur ensemble. Ce n’est pas une vérification de votre médecin traitant, du spécialiste que vous voyez chaque trimestre, de l’hôpital que vous choisiriez ni de la pharmacie du coin. Un régime peut avoir le réseau le plus semblable de tous ceux qui existent et laisser de côté le cabinet que fréquente votre famille. Même rester dans « le même régime » est moins figé qu’il n’y paraît : selon la définition fédérale, un régime renouvelé compte encore comme le même régime s’il continue de couvrir la majorité du même réseau de prestataires et la majorité de la même zone de service. La majorité, ce n’est pas la totalité.29
Il en va de même pour la liste de médicaments. Rien dans l’ordre de réinscription ne regarde vos ordonnances. HealthCare.gov publie, pour chaque régime du Marché, les documents qui permettent de le vérifier :6
- un résumé des garanties, qui montre la franchise, les quotes-parts et le plafond des frais à votre charge ;
- un répertoire des prestataires, avec les médecins, hôpitaux et établissements du réseau ;
- une liste des médicaments couverts, le formulaire, qui montre si vos médicaments sont couverts ;
- et, quand on examine les régimes sur HealthCare.gov, une recherche qui indique si chaque régime couvre dans le réseau les médecins, établissements et médicaments que vous indiquez.
C’est ce dernier outil que nous utilisons quand nous nous asseyons avec vous : nous saisissons d’abord vos médecins et vos médicaments, puis nous regardons les régimes, et non l’inverse. Pour savoir quoi rassembler avant cet entretien, notre guide sur la vérification de vos médecins et médicaments avant de choisir un régime en donne la liste. Le point ici est plus précis : la réinscription automatique n’a jamais fait cette étape pour vous, aucune année, et elle ne la fera pas pour 2027.
4. Votre subvention repose sur les revenus déjà enregistrés
La réinscription renouvelle le régime. La subvention est un calcul distinct, et elle repose sur ce que le Marché sait déjà de vous. HealthCare.gov le dit en toutes lettres : les économies se fondent sur vos revenus prévus pour l’année de couverture, pas sur les années passées, et si vous ne mettez pas vos revenus à jour, il estimera votre crédit d’impôt sur la prime à partir des sources de revenus les plus récentes dont il dispose, dont votre dernière demande au Marché et d’autres sources comme l’IRS.1
Le règlement ajoute un détail facile à manquer. Lors de votre première demande, on vous a demandé si le Marché pouvait utiliser vos données fiscales à jour les années suivantes. Cette autorisation dure au plus cinq ans. Sans autorisation en cours, le règlement prévoit que le Marché peut redéterminer votre admissibilité au régime seulement, pas au crédit d’impôt sur la prime, jusqu’à ce que vous la donniez ou mettiez votre demande à jour. HealthCare.gov range cette situation parmi les raisons pour lesquelles une lettre de renouvellement peut annoncer l’absence de crédit l’an prochain. La liste complète qu’il donne :2
- les économies supplémentaires créées pendant la pandémie de COVID ont pris fin le 31 décembre 2025 ;
- les données de revenus à jour de l’IRS peuvent montrer que vous n’êtes pas admissible ;
- le Marché peut avoir besoin de documents avant de confirmer le crédit ;
- et vous ne l’avez peut-être pas autorisé à utiliser automatiquement vos données fiscales à jour.
Une lettre qui dit « pas de crédit » est une raison de vérifier, pas un verdict
HealthCare.gov conseille lui-même de mettre à jour votre dernière demande même si l’on vous dit que vous n’êtes pas admissible, car vous pourriez découvrir que vous l’êtes. La fin des économies de la pandémie et le retour du plafond de revenus sont expliqués dans notre article sur la falaise des subventions ACA en 2026 ; nous ne les répétons pas ici.
5. Pourquoi un chiffre de revenus périmé coûte plus cher maintenant
Jusqu’à cette année, un chiffre de revenus périmé avait une limite à ce qu’il pouvait coûter. Quand le crédit versé à l’avance dépassait le crédit auquel vous aviez droit, un plafond de remboursement limitait ce que la plupart des foyers sous 400 % du seuil de pauvreté devaient rendre. L’IRS l’écrit désormais sans nuance : « There is no repayment cap for tax years after 2025 », il n’y a pas de plafond de remboursement pour les années fiscales après 2025. Pour ces années, vous remboursez la totalité de l’écart entre les paiements anticipés et votre crédit d’impôt sur la prime.5
La couverture renouvelée automatiquement pour 2027 est rapprochée sur votre déclaration de revenus 2027, à l’aide du formulaire 1095-A qui arrive début février 2028. La vieille habitude, laisser le renouvellement courir sur les chiffres de l’an dernier et régler la question à la déclaration, n’a donc plus de limite à ce qu’elle peut coûter. La solution est celle que recommande l’IRS : signaler les changements au Marché dès qu’ils se produisent, pour que le crédit anticipé soit ajusté pour la suite au lieu d’être corrigé en un seul montant sur la déclaration. On les signale en mettant la demande à jour en ligne, par téléphone ou en personne ; HealthCare.gov n’accepte pas les changements par courrier. Comment arriver à un chiffre défendable quand vos revenus varient est un autre sujet, traité dans notre article pour les travailleurs indépendants.57
6. La question de la prime à 0 $ pour 2027
La règle fédérale de 2025 qui a remanié le Marché a ajouté une charge visant précisément les foyers dont parle cet article : des personnes dont le régime ne leur coûtait rien après le crédit et qui étaient réinscrites sans rien mettre à jour. Telle qu’elle est rédigée aujourd’hui dans le règlement, cette disposition s’applique « for benefit year 2026 annual redeterminations », aux redéterminations annuelles de l’année de prestations 2026 : pour une personne à prime nulle qui ne mettait rien à jour avant la date limite du 1er janvier, le crédit était réduit pour laisser 5 $ par mois à payer. Le texte en vigueur, que l’eCFR présente à jour au 29 octobre 2026, ne contient aucune charge équivalente pour 2027. L’historique judiciaire de cette règle, et celui des dates d’inscription, se trouvent dans notre article de septembre sur les changements de 2027.2
Un autre document mérite d’être connu, pour qu’un titre de presse ne vous surprenne pas. Le 27 octobre 2026, le département de la Santé et des Services sociaux a publié une règle proposée sur l’admissibilité et la vérification dans les Marchés, pour appliquer des exigences de la loi fiscale de 2025. Elle mettrait notamment à jour les redéterminations annuelles d’admissibilité et créerait une période annuelle de vérification avant l’inscription ouverte. C’est une proposition : les commentaires sont reçus jusqu’au 27 novembre 2026, et rien de son contenu n’est en vigueur pour cette inscription ouverte. Si elle devient définitive, nous écrirons sur ce qu’elle dit réellement.8
Le règlement, tel qu’il est aujourd’hui, ne fait donc pas payer 5 $ à une personne à prime nulle réinscrite pour 2027. Le vrai risque n’a jamais été les 5 $. Ce sont les revenus derrière ce 0 $ : si ce crédit repose sur le salaire de l’an dernier et que vous gagnez davantage en 2027, l’écart est remboursé en totalité sur la déclaration.
L’inscription ouverte va du 1er novembre au 15 janvier
Vous ne savez pas trop ce que dit votre lettre de renouvellement ? Apportez les deux lettres et nous les examinons avec vous.
7. Les deux lettres à lire avant le 15 décembre
Avant le 1er novembre, vous auriez dû recevoir deux lettres sur 2027, l’une de votre compagnie d’assurance et l’autre du Marché. Ensemble, elles vous disent si votre régime est toujours offert, quel régime vous est attribué si vous ne faites rien, ce qui change dans votre couverture et vos économies, et si le Marché a besoin de documents. Ce qu’il faut chercher dans chacune :1
| Lettre | Ce qu’elle vous dit | Ce qu’il faut vérifier |
|---|---|---|
| De votre compagnie d’assurance | Si votre régime continue en 2027, ou le régime vers lequel on vous fait passer, avec sa nouvelle prime et ses garanties | La franchise et le plafond des frais à votre charge par rapport à cette année ; si le nom du régime a changé ; si vos médecins et médicaments y figurent toujours |
| Du Marché | Le régime qui vous est attribué si vous ne faites rien, et les économies prévues | Les revenus utilisés ; s’il annonce l’absence de crédit d’impôt et pourquoi ; toute demande de documents et son échéance |
S’il vous en manque une, HealthCare.gov conseille de demander la lettre de l’assureur à votre régime et l’autre au Marché. Si votre compagnie n’offre plus votre régime pour la nouvelle année, mettez votre demande à jour pendant l’inscription ouverte et, quand on vous demande si vous perdez une couverture, indiquez qu’elle prend fin le 31 décembre.1
8. Le calendrier, avec ou sans vous
Les dates sont les mêmes que l’an dernier et figurent sur HealthCare.gov. Ce qui change, c’est ce que chacune signifie si vous n’avez pas agi :4
| Date | Si vous agissez | Si vous ne faites rien |
|---|---|---|
| 1er novembre 2026 | Ouverture de l’inscription ouverte. Vous pouvez mettre votre demande à jour, renouveler ou choisir un autre régime. | Rien ne se passe encore. Vos lettres devraient déjà être entre vos mains. |
| 15 décembre 2026 | Dernier jour pour mettre à jour et choisir un régime avec une couverture au 1er janvier. | La réinscription automatique est fixée pour le 1er janvier, sur le régime et les revenus dont dispose le Marché. |
| 1er janvier 2027 | Le régime choisi commence une fois la première prime payée. | Le régime attribué commence une fois la première prime payée. |
| 15 janvier 2027 | Dernier jour pour changer de régime ; un changement fait du 16 décembre au 15 janvier commence le 1er février. | Fin de l’inscription ouverte. Ensuite, il faut en général un événement de vie admissible pour changer. |
Une réinscription automatique ne vous enferme pas : même après le début du régime attribué, vous pouvez changer jusqu’au 15 janvier, et le nouveau régime commence le 1er février. La réponse détaillée sur la date de clôture se trouve sur notre page quand se termine l’inscription ouverte ACA pour 2027.1
9. Ce que cela donne à Broward
La Floride n’a pas son propre marché d’État. Les familles de Lauderdale Lakes, Lauderhill, Sunrise, Fort Lauderdale et du reste de Broward utilisent le Marché fédéral sur HealthCare.gov, où nous vous inscrivons ; la règle fédérale de réinscription décrite plus haut est donc celle qui s’applique ici, mot pour mot. Il n’existe pas de version propre à l’État avec d’autres protections.
Ce que nous voyons à notre bureau en novembre tient moins à la règle qu’aux papiers. Les deux lettres emploient des mots comme « produit » et « redétermination », difficiles à suivre dans n’importe quelle langue, et elles arrivent presque toujours en anglais. Beaucoup de familles que nous accompagnons se sont inscrites il y a des années et n’ont pas rouvert leur demande depuis ; certaines ont déménagé dans le comté, changé d’emploi ou accueilli un petit-enfant au foyer. Aucun de ces changements ne parvient tout seul au Marché. S’il vous est utile de parcourir les lettres en français, en créole ou en espagnol, c’est à cela que sert la révision.
10. Une révision de vingt minutes avant le 15 décembre
Rien de tout cela n’oblige à repartir de zéro. C’est une courte révision du renouvellement qui vous a déjà été proposé, et elle est plus facile début novembre que le 14 décembre :7
- Retrouvez les deux lettres et le nom du régime qui vous est attribué pour 2027. Si le nom diffère de celui de cette année, traitez-le comme un nouveau régime.
- Notez votre estimation des revenus du foyer pour 2027, y compris le salaire du conjoint, les heures supplémentaires et les petits travaux, et comparez-la aux revenus utilisés par le Marché. S’ils diffèrent, la demande doit être mise à jour.
- Dressez la liste de vos médecins et médicaments par leur nom et vérifiez-la dans le répertoire et la liste de médicaments du régime attribué, pas ceux de cette année.
- Comparez la franchise et le plafond des frais à votre charge du régime attribué avec ce que vous avez aujourd’hui.
- Vérifiez si le Marché peut encore utiliser vos données fiscales pour les années à venir, et répondez à toute demande de documents avant l’échéance.
- Décidez avant le 15 décembre : garder le régime attribué, en choisir un autre ou mettre fin à la couverture si vous aurez une autre assurance.
- Notez dans votre agenda un point en cours d’année 2027 et mettez la demande à jour chaque fois que vos revenus ou votre foyer changent.
11. Questions fréquentes
Si je ne fais rien, est-ce que je perds ma couverture du Marché le 1er janvier ?
Dans la plupart des cas, non. Si vous avez une couverture du Marché en décembre et que vous ne faites rien pour choisir un régime ou arrêter votre couverture avant le 15 décembre, HealthCare.gov indique qu’il vous réinscrira automatiquement pour le 1er janvier. HealthCare.gov précise aussi que, dans certains cas, il n’y aura pas de réinscription, et que la couverture ne commence qu’une fois la première prime mensuelle payée. Ne rien faire vous garde donc en général couvert, mais ce n’est pas certain, et ce n’est pas une vérification que le régime vous convient encore.
Est-ce que je reste exactement dans le même régime ?
Seulement si votre régime est encore offert pour 2027. Dans ce cas, la règle fédérale vous réinscrit dans le même régime. Sinon, elle vous place dans un régime du même produit, au même niveau métallique, avec le réseau le plus semblable. Si tout le produit disparaît, elle cherche le régime le plus semblable de la même compagnie d’assurance, et ce n’est que si cette compagnie n’offre plus rien qu’elle vous place chez un autre assureur. Votre lettre du Marché indique le régime qui vous a été attribué.
La lettre de ma compagnie d’assurance dit que mon régime prend fin. Que se passe-t-il ?
Un régime de remplacement vous est attribué, et c’est ce que vous aurez si vous ne faites rien. HealthCare.gov conseille de mettre à jour votre demande au Marché pendant l’inscription ouverte, d’examiner les régimes disponibles et, quand la demande vous demande si vous perdez une couverture, d’indiquer qu’elle prend fin le 31 décembre. C’est le cas où une révision de vingt minutes compte le plus, car le régime attribué a été choisi par une règle, pas par vos médecins ni vos ordonnances.
Si je suis réinscrit automatiquement, ma subvention reste-t-elle la même ?
Pas forcément. Le crédit est recalculé chaque année à partir de vos revenus prévus, de la taille de votre foyer et des régimes disponibles, et les prix changent aussi. Si vous ne mettez pas vos revenus à jour, HealthCare.gov estime le crédit à partir des sources les plus récentes dont il dispose, dont votre dernière demande et l’IRS. Sans votre autorisation d’utiliser vos données fiscales à jour, le règlement lui permet de vous redéterminer pour le régime seulement, pas pour le crédit, jusqu’à ce que vous agissiez.
Mon régime me coûte 0 $ aujourd’hui. Va-t-on me facturer 5 $ par mois en 2027 ?
La disposition des 5 $ du règlement fédéral est rédigée pour les redéterminations annuelles de l’année de prestations 2026, et le texte en vigueur, à jour au 29 octobre 2026, ne contient aucune charge équivalente pour 2027. Une règle proposée publiée le 27 octobre 2026 modifierait les redéterminations annuelles, mais c’est une proposition, qui n’est pas en vigueur pour cette inscription ouverte. Dans tous les cas, une facture à 0 $ ne prouve pas que les revenus enregistrés sont exacts.
J’ai été réinscrit automatiquement, puis j’ai vu le nouveau régime. Puis-je encore changer ?
Oui, pendant l’inscription ouverte. Si vous choisissez un autre régime avant le 15 décembre, il commence le 1er janvier. Si la couverture issue de la réinscription automatique a déjà commencé, HealthCare.gov indique que vous pouvez encore changer jusqu’au 15 janvier, et le nouveau régime commence le 1er février. Après le 15 janvier, il faut en général un événement de vie admissible pour changer.
La réinscription automatique vérifie-t-elle que mon médecin et mes médicaments sont toujours couverts ?
Non. La règle compare des réseaux entre régimes et cherche le « réseau le plus semblable » quand votre régime est remplacé. Elle ne regarde ni votre médecin, ni votre clinique, ni vos ordonnances. Chaque régime du Marché publie un répertoire de prestataires et une liste de médicaments couverts, et quand nous examinons les régimes avec vous, nous saisissons vos médecins et vos médicaments pour voir quels régimes les couvrent dans le réseau.
J’aurai une assurance par mon employeur l’an prochain et je ne veux plus mon régime du Marché. Que faire ?
Y mettre fin. HealthCare.gov est clair : si vous ne voulez pas de couverture du Marché pour l’an prochain, vous devez l’arrêter, sinon vous pourriez être réinscrit automatiquement. Si une personne du foyer garde le Marché et qu’une autre le quitte, c’est un changement à déclarer dans la demande, pas une annulation de tout.
Dois-je payer JCKC pour examiner mon renouvellement ?
Non. La révision de votre renouvellement avec nous est gratuite, et poser des questions ne vous engage à rien. Nous regardons les deux lettres, le régime attribué, votre estimation de revenus, vos médecins et vos médicaments, et si un changement a du sens, nous vous inscrivons ensemble sur HealthCare.gov, en français, en créole, en espagnol ou en anglais.
12. Sources
- HealthCare.gov, Renew, change, update, or cancel your plan (renouveler, changer, mettre à jour ou annuler votre régime) : réinscription automatique sans action avant le 15 décembre ; même régime, autre régime de la même compagnie ou autre compagnie ; les deux lettres avant le 1er novembre ; économies fondées sur les revenus prévus et estimées à partir des sources les plus récentes sans mise à jour ; raisons pour lesquelles une lettre peut annoncer l’absence de crédit ; fin de la couverture le 31 décembre ; première prime à payer. Consulté le 30 octobre 2026.
- Code électronique des règlements fédéraux, 45 CFR 155.335, Annual eligibility redetermination, à jour au 29 octobre 2026 : paragraphe (j), l’ordre de réinscription et le critère du « réseau le plus semblable » ; paragraphes (b), (k) et (l), l’autorisation d’utiliser les données fiscales pour cinq ans au plus et la redétermination limitée au régime sans elle ; paragraphe (n), la disposition des 5 $ rédigée pour l’année de prestations 2026. Consulté le 30 octobre 2026.
- Code électronique des règlements fédéraux, 45 CFR 155.335, comparaison du texte en vigueur les 24 et 25 août 2025 : le paragraphe (j)(4) de l’ancien texte, qui permettait de faire passer de bronze à argent une personne admissible aux réductions de partage des coûts, absent du texte actuel. Consulté le 30 octobre 2026.
- HealthCare.gov, When can you get health insurance? Dates and deadlines (dates et échéances) : 1er novembre, 15 décembre pour le 1er janvier, 15 janvier, et 1er février pour les changements faits du 16 décembre au 15 janvier. Consulté le 30 octobre 2026.
- Internal Revenue Service (IRS), Questions and Answers on the Premium Tax Credit, Q31 (« There is no repayment cap for tax years after 2025 »), Q29 (formulaire 1095-A début février) et Q4 (signaler les changements dès qu’ils se produisent). Consulté le 30 octobre 2026.
- HealthCare.gov, 3 things to know before you pick a health insurance plan (trois choses à savoir avant de choisir un régime) : le résumé des garanties, le répertoire des prestataires et la liste des médicaments couverts de chaque régime, et la recherche de médecins, d’établissements et de médicaments. Consulté le 30 octobre 2026.
- HealthCare.gov, How to report changes to the Marketplace (comment signaler des changements) : en ligne, par téléphone ou en personne, pas par courrier. Consulté le 30 octobre 2026.
- Federal Register, Patient Protection and Affordable Care Act, Exchange Pre-Eligibility Verification, règle proposée, 91 FR 67656, 27 octobre 2026 (CMS-9873-P) ; commentaires jusqu’au 27 novembre 2026. Consulté le 30 octobre 2026.
- Code électronique des règlements fédéraux, 45 CFR 144.103, Definitions : « produit » et « régime », et la règle selon laquelle un régime renouvelé reste le même régime s’il conserve la majorité du même réseau de prestataires et de la même zone de service. Consulté le 30 octobre 2026.
- HealthCare.gov, Cost-sharing reductions (réductions de partage des coûts) : les économies supplémentaires sur la franchise, les quotes-parts et la coassurance ne s’appliquent qu’avec un régime argent. Consulté le 30 octobre 2026.
Information générale uniquement. Cet article explique des règles fédérales telles que les publient le Code des règlements fédéraux, HealthCare.gov et l’IRS ; ce n’est ni un conseil fiscal ni un conseil juridique, ni une décision sur votre admissibilité. Seul le Marché peut décider de votre admissibilité à un régime ou à un crédit d’impôt sur la prime, et le régime qu’il vous attribue dépend de ce que les compagnies d’assurance offrent dans votre région pour 2027. Les règles peuvent changer, et une règle proposée n’est pas en vigueur tant qu’elle n’est pas définitive. JCKC Financial Services est un cabinet de courtage d’assurance indépendant et un cabinet fiscal ; nous vous inscrivons sur HealthCare.gov et examinons les régimes parmi les assureurs que nous représentons.