

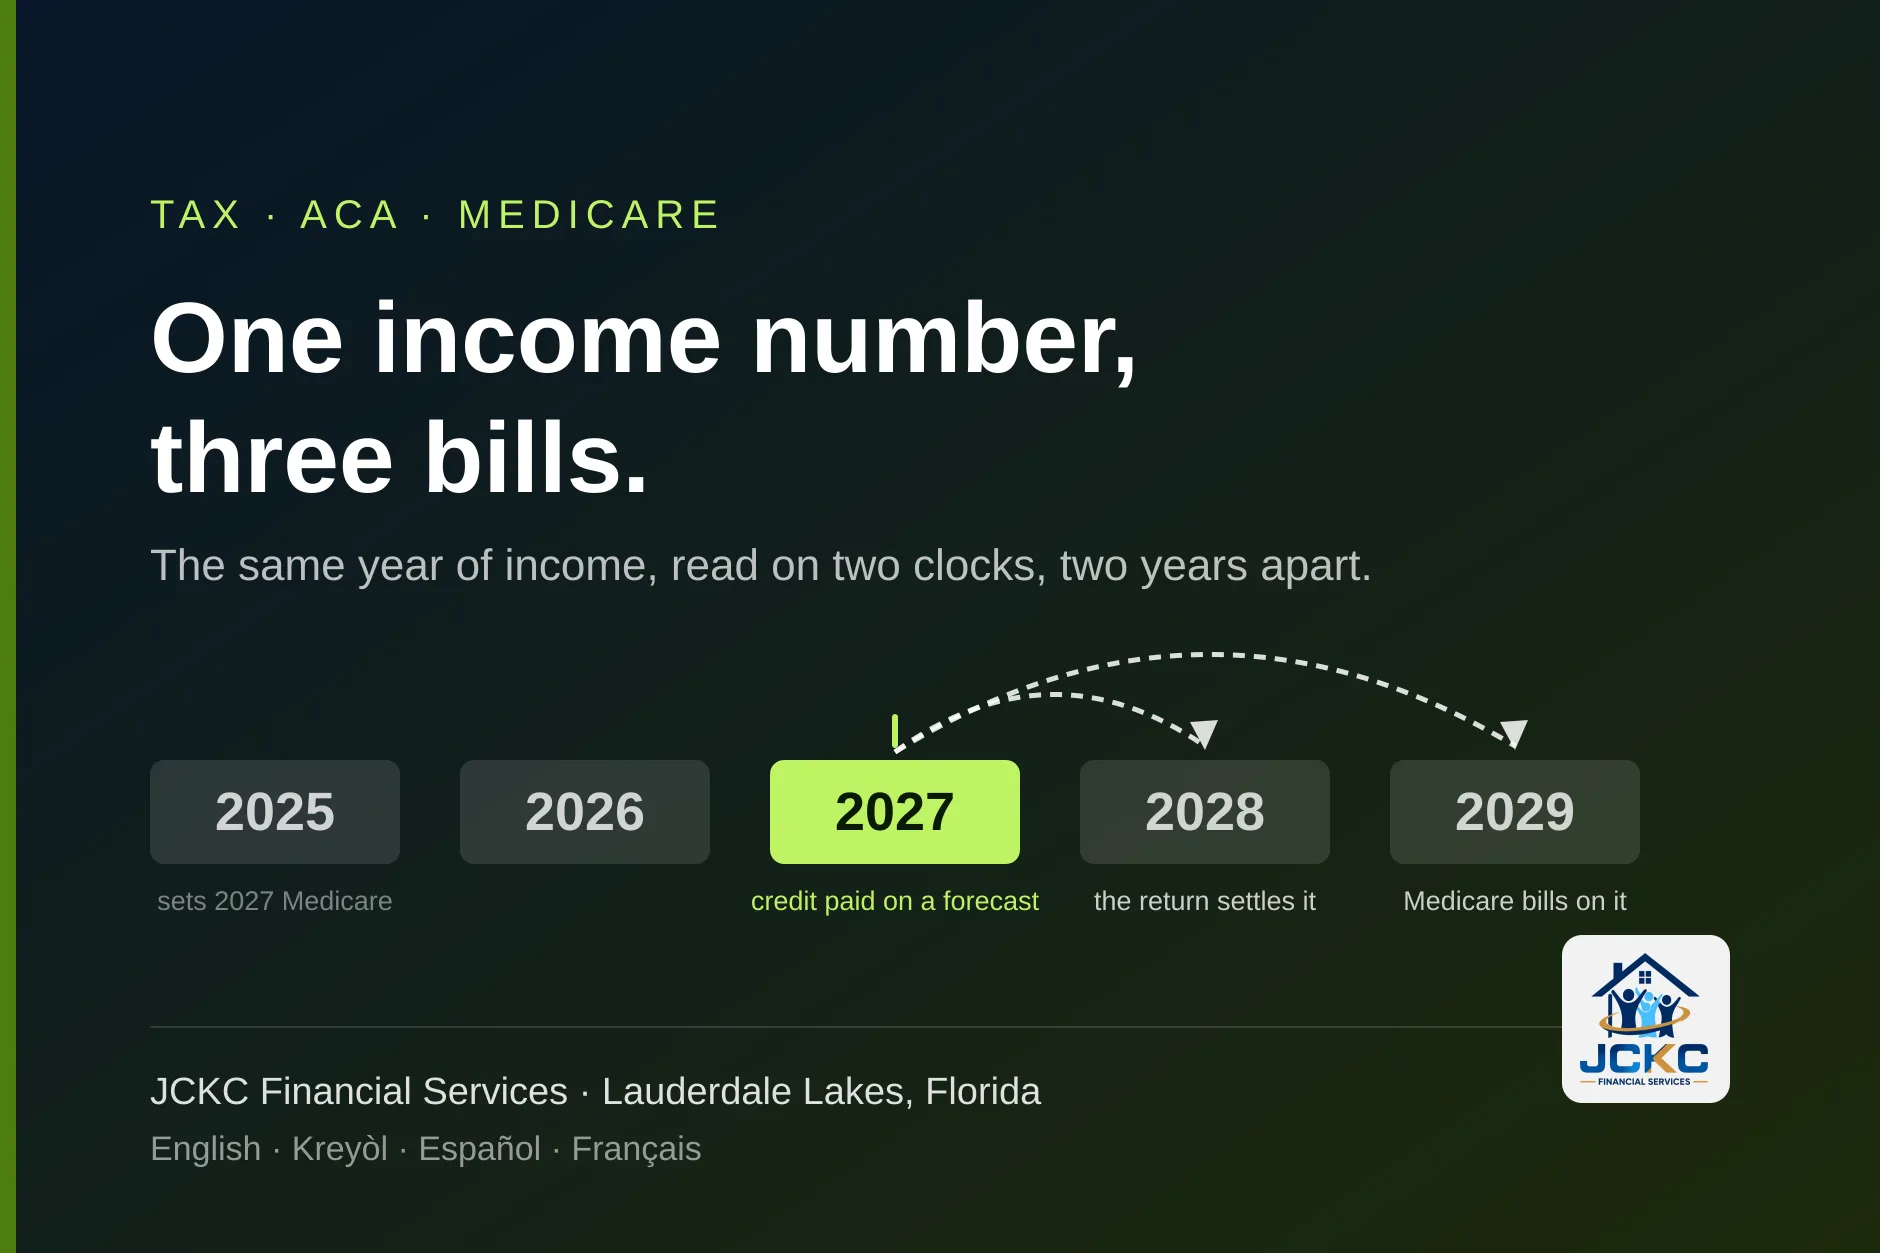
1. Un ingreso, tres facturas, tres años distintos
Preparamos declaraciones de impuestos y colocamos cobertura de salud, así que vemos las dos mitades del mismo hogar en la misma tarde. La confusión que más encontramos es razonable: la gente supone que el gobierno toma una sola cifra de ingreso de una sola declaración y la usa para todo. Al final sí la toma de su declaración. Pero los dos programas la leen en momentos distintos, para años distintos y con ajustes distintos. Este es el calendario de un hogar que entra en 2027:
| Ingreso del año | Lo que fija | Cuándo se liquida |
|---|---|---|
| 2025 (la declaración que presentó en 2026) | Su prima de la Parte B de Medicare de 2027 y cualquier recargo de la Parte D | Ya está fijado. El Seguro Social usa normalmente la declaración de dos años antes del año de la prima |
| 2026 (el año que está terminando) | Su crédito del Mercado de 2026, en definitiva; y su recargo de Medicare de 2028 | En la declaración de 2026 que presenta en la primavera de 2027, la primera sin tope de reembolso |
| 2027 (el año que está estimando ahora) | Su crédito del Mercado de 2027; y su recargo de Medicare de 2029 | Se estima ahora en su solicitud del Mercado y se concilia en la declaración de 2027, en 2028 |
Lea dos veces la fila del medio. El ingreso del año que termina ahora hace dos trabajos: liquida el crédito del Mercado de este año la próxima primavera y fija el recargo de Medicare de 2028. Y la fila de abajo es la que le piden pronosticar este mes, en una solicitud del Mercado, mientras el mismo hogar quizás esté eligiendo un plan de Medicare durante la Inscripción Anual. Los formularios le llegan por separado. El dinero no.
2. El crédito del Mercado se basa en una estimación
HealthCare.gov lo dice en una línea: los ahorros del Mercado se basan en el ingreso familiar que usted espera para el año en que quiere la cobertura, no en el ingreso del año pasado.1 Cuando solicita cobertura para 2027 entre el 1 de noviembre de 2026 y el 15 de enero de 2027, usted da un pronóstico de 2027, y con él el Mercado calcula los pagos por adelantado del crédito que envía cada mes a su aseguradora.29
La declaración llega después y cumple otra función. El IRS compara los pagos adelantados hechos a su nombre con el crédito al que usted realmente tiene derecho, usando su ingreso familiar real, en el Formulario 8962, que se presenta con la declaración de ese mismo año.23 Si recibió por adelantado menos de lo que le correspondía, la diferencia le vuelve. Si recibió más, la debe. Así que el crédito de 2027 se calcula en 2026, se paga durante 2027 y solo queda firme cuando usted declara en 2028.
Por eso basar la solicitud de 2027 en la declaración de 2025 o de 2026, sin pensarlo, es la costumbre cara. Una declaración anterior es un buen punto de partida. Es la respuesta equivocada cada vez que el año que viene va a ser distinto: un cónyuge que se jubila, un negocio que cambió de rumbo, una pensión que empieza, una venta prevista o una conversión a Roth que lleva tiempo pensando hacer.
La estimación se puede cambiar durante el año
Si su ingreso cambia en 2027, puede informarlo al Mercado y los pagos adelantados se ajustan para el resto del año. HealthCare.gov advierte que no informar los cambios puede significar devolver dinero al declarar.1 Informar no es una multa. Es la forma de que la conciliación sea pequeña.
3. La próxima primavera llega la primera conciliación sin techo
Este es el cambio que convierte un error de cálculo en una factura. Hasta ahora, si sus pagos adelantados del crédito superaban el crédito permitido, un tope de reembolso ligado a su ingreso limitaba cuánto devolvía, siempre que el ingreso familiar estuviera por debajo del 400% del nivel de pobreza. El IRS ahora lo dice claro: no hay tope de reembolso para los años fiscales posteriores a 2025.2 De ahí salen tres consecuencias:
- La primera declaración sin tope es la de 2026, la que la mayoría de los hogares presentará en la primavera de 2027. Si 2026 salió más alto que la estimación que usted dio el otoño pasado, cada dólar de pago adelantado en exceso se suma a su impuesto del año.
- El límite del 400% volvió para 2026. El IRS dice que la ampliación por encima del 400% del nivel federal de pobreza aplicó a los años fiscales 2021 a 2025.2 Un hogar cuyo ingreso de 2026 queda por encima de la línea no tiene derecho a ningún crédito, así que todos los pagos adelantados del año pasan a ser exceso.
- 2027 funciona igual según la ley vigente. El IRS no describe ninguna extensión, y HealthCare.gov dice que sus niveles de ingreso y ahorros de 2027 llegan el 1 de noviembre.11 Nosotros lo confirmaremos en esa página, y le recomendamos hacer lo mismo.
Para la historia de por qué las primas subieron en 2026 y lo que el precipicio hizo a los inscritos de la Florida, vea nuestro artículo sobre el precipicio del subsidio. Lo que importa aquí es más concreto y más urgente: la declaración que usted presenta la próxima primavera es la primera en la que un pronóstico equivocado se paga completo.
4. Medicare mira dos años atrás
Medicare hace lo contrario que el Mercado. No le pide ningún pronóstico. El reglamento ordena al Seguro Social usar el ingreso bruto ajustado modificado que el IRS tiene del año fiscal dos años anterior al año del recargo y, cuando el IRS no ha entregado ese año, usar temporalmente el de tres años antes y corregirlo después.4 Una prima de 2027, entonces, se fija con su declaración de 2025, ya presentada y ya definitiva.
El recargo es el ajuste mensual por ingresos, IRMAA (por sus siglas en inglés), y se suma tanto a la prima de la Parte B como encima de lo que cobre un plan de medicamentos de la Parte D. Para 2026, CMS fijó la prima estándar de la Parte B en $202.90; el primer tramo de recargo empieza por encima de $109,000 de ingreso en una declaración individual y de $218,000 en una conjunta, donde el total de la Parte B pasa a $284.10 al mes y se suman $14.50 a la prima del plan de medicamentos.6 La tabla completa, con todos los tramos, está en nuestra guía sobre el recargo por ingresos.
El retraso de dos años tiene una consecuencia que la gente solo ve después. Lo que usted haga con su ingreso en 2027 no lo ve Medicare hasta 2029. Una conversión a Roth este diciembre sube sus primas de 2028, no las de 2027. Una ganancia de capital el próximo verano aparece en una factura de Medicare dos eneros después, cuando el dinero ya se gastó o se reinvirtió.
Los tramos de 2027 todavía no se publican
CMS no había publicado la prima de la Parte B ni los tramos de ingreso de 2027 cuando escribimos esto, el 30 de octubre de 2026. Las cifras de 2026 salieron el 14 de noviembre de 2025, así que el anuncio de 2027 se espera normalmente a mediados de noviembre.6 Cada cifra de Medicare de este artículo es de 2026 y lo dice. No publicaremos un límite de 2027 antes que CMS.
5. Dos programas, dos definiciones de ingreso
Los dos programas dicen “ingreso bruto ajustado modificado” (MAGI) y los dos parten de la línea 11 del Formulario 1040, el ingreso bruto ajustado. Después suman cosas distintas. La diferencia que más pesa para los jubilados es el Seguro Social: el Mercado suma la parte de su beneficio que no paga impuestos; la definición de Medicare no la suma.125
| Partida | Crédito del Mercado (ingreso familiar) | Recargo de Medicare (IRMAA) |
|---|---|---|
| Salarios, ganancia de trabajo por cuenta propia, pensiones, intereses, dividendos | Cuenta, a través del ingreso bruto ajustado | Cuenta, a través del ingreso bruto ajustado |
| Seguro Social, la parte tributable | Cuenta | Cuenta |
| Seguro Social, la parte no tributable | Se suma, así que cuenta el beneficio entero | No se suma |
| Intereses exentos, como los de bonos municipales | Se suman | Se suman |
| Ingreso del extranjero excluido de impuestos | Se suma | Se suma |
| Retiros de IRA tradicional y 401(k), conversiones a Roth | Cuentan (la parte tributable) | Cuentan (la parte tributable) |
| Ganancias de capital realizadas | Cuentan | Cuentan |
| Retiros calificados de una cuenta Roth | No cuentan | No cuentan (no están en el ingreso bruto ajustado) |
| Ingreso de un dependiente obligado a declarar | Cuenta en el ingreso familiar | No está en su declaración, así que no cuenta |
| Ingreso de Seguridad Suplementario (SSI) | No cuenta | No cuenta |
En un hogar que trabaja, las dos cifras suelen estar cerca. En un hogar donde alguien ya cobra Seguro Social, pueden separarse en miles de dólares: el mismo ingreso del año lo mide más alto el Mercado que Medicare. No es un error de ninguno de los dos, y nada en el Formulario 1040 le muestra ninguna de las dos cifras. Hay que construirlas.
Un hogar, dos programas
Preparamos la declaración y colocamos la cobertura. Traiga los dos juegos de papeles a una sola cita.
6. El hogar mixto: un cónyuge en Medicare, otro en el Mercado
Este es el hogar para el que no se diseñaron los formularios, y en nuestra oficina es común: un cónyuge cumplió 65 y pasó a Medicare; el otro es más joven y sigue en un plan del Mercado. HealthCare.gov deja claro que una vez que usted tiene la Parte A de Medicare o Medicare Advantage no califica para los ahorros del Mercado, y que la cobertura del Mercado no termina sola cuando empieza Medicare.8 El cónyuge más joven conserva el crédito. Cuatro reglas deciden cómo se calcula:
- Por lo general deben declarar en conjunto. Los contribuyentes casados por lo general deben presentar una declaración conjunta para recibir el crédito tributario de prima; declarar por separado los descalifica, salvo excepciones limitadas para víctimas de violencia doméstica o abandono del cónyuge.23
- El cónyuge con Medicare sigue contando en el tamaño del hogar. En una declaración conjunta su familia tributaria son los dos. Solo la familia cubierta, las personas inscritas en el plan, deja fuera al cónyuge con Medicare.23 Así que la prueba del nivel de pobreza usa un hogar de dos.
- El ingreso del cónyuge con Medicare es su ingreso familiar. El ingreso familiar es el ingreso bruto ajustado modificado de la declaración conjunta, incluido todo el Seguro Social del cónyuge con Medicare, tributable y no tributable.12
- El ingreso del cónyuge del Mercado es el ingreso de IRMAA del cónyuge con Medicare. Los límites del recargo para una declaración conjunta se aplican a la cifra conjunta, así que el salario o la ganancia de negocio del cónyuge más joven de hace dos años están hoy en la prima de la Parte B del mayor.46
Si junta todo, una sola decisión recorre el hogar entero. Una pensión que empieza a cobrar el cónyuge mayor sube la prima del Mercado del más joven ese mismo año. Un buen año de negocio del más joven sube la prima de Medicare del mayor dos años después. Ninguno de los dos programas le avisará de que el otro existe.
Declarar por separado no lo saca del problema
A veces nos preguntan si declarar por separado protegería el crédito del cónyuge más joven. Por lo general lo elimina por completo. Además pasa al cónyuge con Medicare a la escala de recargo más dura: en 2026, una persona casada que vivió con su cónyuge en algún momento del año y declaró por separado pagaba la prima estándar de $202.90 hasta $109,000 de ingreso, y $649.20 al mes por la Parte B por encima de esa cifra, con $83.30 sumados a la Parte D.6
7. Los dos precipicios están a alturas muy distintas
Lo más útil que le podemos decir a un hogar mixto es dónde están de verdad los dos precipicios, porque no están ni cerca uno del otro. Con las cifras que existen hoy:
| Crédito del Mercado para 2027 | Recargo de Medicare para 2027 | |
|---|---|---|
| Ingreso que lee | Ingreso familiar proyectado de 2027, conciliado en la declaración de 2027 | Su declaración de 2025 |
| Dónde está el precipicio para una pareja | 400% del nivel de pobreza para un hogar de dos: $86,560, con la guía de 2026 de $21,640 | $218,000 en conjunto, con el límite de 2026 (el de 2027 aún no se publica) |
| Un dólar por encima | Ningún crédito en el año; se devuelve cada pago adelantado, sin tope | Total de la Parte B de $284.10 en lugar de $202.90, más $14.50 en la Parte D (montos de 2026), por cada cónyuge con Medicare |
Los $86,560 son nuestra aritmética: cuatro veces la guía de pobreza de HHS de 2026 para dos personas en los 48 estados contiguos, que es la guía a la que remite la regla del IRS para la cobertura de 2027.72 Para una persona sola la misma línea es $63,840. HealthCare.gov publicará sus propias cifras de 2027 el 1 de noviembre, y si difieren de las nuestras, mandan las suyas.11
Un ejemplo, con números redondos y no de un cliente: un matrimonio que declara en conjunto, él de 67 años y con Medicare, ella de 62 en un plan del Mercado, que espera unos $80,000 de ingreso familiar en 2027. Están por debajo de la línea del Mercado, así que ella conserva un crédito. Si él convierte $10,000 de una IRA tradicional a una Roth en 2027, el ingreso familiar pasa a $90,000. Eso supera los $86,560. El crédito de ella para 2027 cae a cero, y cada pago adelantado hecho durante 2027 se devuelve con la declaración que presentan en 2028. La prima de Medicare de él para 2029, en cambio, no se movería: $90,000 está lejísimos incluso del límite conjunto de 2026 de $218,000.
Así que, para la mayoría de los hogares mixtos que atendemos, el precipicio del Mercado es el que aprieta, y el recargo de Medicare es el que preocupa. La preocupación se entiende. La aritmética casi siempre apunta al otro lado.
8. Lo que mueve una conversión a Roth, una venta o un retiro
Esto es lo que hacen los eventos puntuales más comunes, medidos en los dos relojes. El IRS nombra varios de ellos como el tipo de evento que puede subir mucho el ingreso familiar en un año.2
- Una conversión a Roth. La parte tributable cuenta en el año en que convierte, para el crédito del Mercado de ese año, y llega a Medicare dos años después. Los retiros calificados de Roth que haga luego no cuentan en ninguno.110
- Vender acciones, un negocio o una propiedad. Una ganancia de capital realizada cuenta en los dos. Para las consecuencias de una venta en el IRMAA y por qué no es un evento de vida, vea nuestro artículo sobre el formulario SSA-44.
- Un retiro de IRA tradicional o de 401(k). Se incluye en el ingreso tributable, así que cuenta en los dos. Las distribuciones mínimas obligatorias empiezan el año en que usted cumple 73, de modo que un hogar que ha postergado los retiros se encuentra con esto lo planee o no.10
- Un pago global de Seguro Social atrasado. El IRS lo nombra como un evento que puede subir mucho el ingreso familiar para el crédito del Mercado.2
- Una distribución caritativa calificada. Desde los 70½ años, el dinero pagado desde una IRA directamente a una organización benéfica se reporta con una parte tributable de cero.10 Para un hogar que dona, baja las dos cifras a la vez, y en un hogar mixto también baja el ingreso del Mercado del cónyuge más joven.
- Aportes deducibles. Los aportes a una IRA tradicional están entre los ajustes que bajan el ingreso bruto ajustado, que alimenta los dos programas.11
Nada de esto le dice qué hacer. Le dice lo que cuesta cada movimiento en cada reloj, que es lo que la gente descubre uno o dos años tarde. La decisión es suya, y en muchos hogares se reduce al momento más que al monto: la misma conversión puede costar un subsidio en un año y no costar nada en un año en que nadie en la casa está en un plan del Mercado.
Lo que haga en diciembre cae en dos facturas
Una conversión o una venta hecha en diciembre de 2026 cuenta para 2026. Eso quiere decir que se concilia contra el crédito del Mercado de 2026 en la primera declaración sin tope, la próxima primavera, y que es el año que Medicare leerá para las primas de 2028. Revise los dos antes de la fecha de la operación, no después.
9. Por qué esto toca a los hogares del sur de la Florida
Esto no es un problema abstracto en Broward. Dos cosas del sur de la Florida lo hacen común. Aquí los hogares suelen abarcar generaciones y edades: un cónyuge varios años mayor o menor, un hijo adulto o un padre declarado como dependiente, una familia en la que una persona tiene Medicare y otras dos un plan del Mercado. Y una gran parte de las familias que atendemos gana por cuenta propia o con horas variables, que es justamente el ingreso difícil de pronosticar y fácil de subestimar.
El calendario lo agrava. La Inscripción Anual de Medicare va del 15 de octubre al 7 de diciembre, y la inscripción abierta del Mercado para 2027 va del 1 de noviembre al 15 de enero, con el 15 de diciembre como último día para elegir un plan que empiece el 1 de enero.89 Durante cinco semanas, del 1 de noviembre al 7 de diciembre, el mismo hogar puede estar eligiendo un plan de Medicare para un cónyuge y pronosticando el ingreso para el crédito del Mercado del otro, y es el mismo ingreso.
Esta es la única conversación en la que conviene que el preparador de impuestos y el corredor independiente sean la misma persona. En JCKC preparamos la declaración y colocamos la cobertura, de las aseguradoras que representamos, en Lauderdale Lakes, y podemos revisar las dos cosas en español, inglés, francés o criollo haitiano. Traiga las cartas y las declaraciones; no tiene que decidir nada en la mesa.
10. Qué revisar antes del 7 de diciembre y del 15 de enero
Repase esto antes de que cierren los periodos. Toma una hora con los papeles correctos delante:
- Busque su declaración de 2025 y su carta de prima de Medicare. Esa declaración es la base de su recargo de 2027. Si el ingreso que muestra ya no lo describe por jubilación u otro evento de vida, el remedio es el trámite aparte que explicamos en nuestro artículo sobre el SSA-44.
- Estime 2026 tal como fue de verdad. Compárelo con el ingreso que dio al Mercado el otoño pasado. Si es más alto, aparte dinero para la próxima primavera: la declaración de 2026 no tiene tope de reembolso.
- Pronostique 2027 para la solicitud del Mercado, con todo el Seguro Social del cónyuge con Medicare, cualquier pensión, cualquier distribución obligatoria y todo lo que piense vender o convertir. Use 2027, no el año pasado.
- Construya las dos cifras de 2027, la del Mercado con el Seguro Social no tributable sumado y la de Medicare sin él, y vea qué precipicio está más cerca.
- Ponga fecha a cualquier conversión, venta o retiro en los dos relojes: el año del Mercado en que cae y el año de Medicare dos años después.
- Si un cónyuge empieza Medicare en 2027, termine la cobertura del Mercado de ese cónyuge en la solicitud; no termina sola. HealthCare.gov le permite informar una fecha de inicio de Medicare hasta con tres meses de anticipación.8
- Confirme las cifras de 2027 cuando se publiquen: los niveles de ingreso de HealthCare.gov el 1 de noviembre, la prima y los tramos de la Parte B de CMS normalmente a mediados de noviembre. Nuestras guías sobre cómo funciona el crédito tributario de prima y el límite de ingreso en la Florida se actualizan cuando salen.
11. Preguntas frecuentes
¿Mi subsidio de ACA para 2027 se basa en mi declaración de 2026?
No. El crédito tributario de prima para 2027 se calcula con el ingreso familiar proyectado para 2027, la estimación que usted da al Mercado cuando presenta la solicitud. Luego se liquida en el Formulario 8962 con la declaración de impuestos de 2027, que usted presenta en 2028. Su declaración de 2026 puede servir de punto de partida para la estimación, pero no es la base del crédito; si 2027 va a ser distinto, estime 2027.
¿Qué año fiscal fija mi IRMAA de Medicare para 2027?
Normalmente 2025. El Seguro Social usa el ingreso bruto ajustado modificado que el IRS tiene del año fiscal dos años anterior al año del recargo. Si el IRS no ha entregado ese año, el Seguro Social usa de manera temporal el de tres años antes, 2024, y lo corrige después.
¿Sigue habiendo un tope a lo que devuelvo si mi ingreso sale más alto de lo que estimé?
Ya no. El IRS indica que no hay tope de reembolso para los años fiscales posteriores a 2025. Si los pagos por adelantado del crédito de 2026 o de 2027 resultan mayores que el crédito al que usted tiene derecho, devuelve toda la diferencia con su declaración. La primera declaración en la que esto aplica es la de 2026, que se presenta en la primavera de 2027.
¿Vuelven los subsidios ampliados para 2027?
No, según cómo el IRS describe la ley. Sus preguntas y respuestas sobre el crédito tributario de prima dicen que la ampliación por encima del 400% del nivel federal de pobreza cubrió los años fiscales 2021 a 2025. Para 2026 el límite del 400% volvió, y el IRS no describe ninguna extensión para 2027. HealthCare.gov publica los niveles de ingreso y ahorros de 2027 el 1 de noviembre de 2026; esa es la página para confirmar.
Mi esposo tiene Medicare y yo un plan del Mercado. ¿Su ingreso cuenta para mi subsidio?
Sí. Si está casada, por lo general debe presentar una declaración conjunta para recibir el crédito, y el ingreso familiar es el ingreso bruto ajustado modificado de esa declaración conjunta, incluido todo el Seguro Social de él, tributable y no tributable. Él también cuenta en el tamaño de su hogar, aunque no esté inscrito en su plan.
¿Podríamos declarar por separado para proteger mi subsidio?
Por lo general, no. Declarar como casados por separado la descalifica del crédito tributario de prima, salvo excepciones limitadas para víctimas de violencia doméstica o abandono del cónyuge. Además coloca al cónyuge con Medicare en la escala de IRMAA más dura: en 2026, una persona casada que vivió con su cónyuge y declaró por separado pasaba de la prima estándar de la Parte B de $202.90 directamente a $649.20 al mes por encima de $109,000 de ingreso.
¿Una conversión a Roth afecta a los dos programas?
Sí. La parte tributable de una conversión se suma a su ingreso bruto ajustado del año en que convierte, lo que sube el ingreso familiar para el crédito del Mercado de ese año y el ingreso que Medicare mirará dos años después. Los retiros calificados de una cuenta Roth más adelante no los cuenta el Mercado.
¿Cuándo se publican los tramos de IRMAA de 2027?
No se habían publicado cuando escribimos esto, el 30 de octubre de 2026. CMS anuncia en otoño la prima de la Parte B y los tramos de ingreso del año siguiente; las cifras de 2026 salieron el 14 de noviembre de 2025. Los límites de este artículo son los de 2026 y así están identificados.
Mi ingreso bajó al jubilarme. ¿Puedo corregir mi IRMAA?
Posiblemente, y es un trámite aparte. Si un evento de vida, como dejar de trabajar, le bajó el ingreso, puede pedir al Seguro Social que use un año más reciente con el formulario SSA-44. Explicamos ese trámite paso a paso en nuestro artículo sobre el evento de vida.
12. Fuentes
- HealthCare.gov, What’s included as income (en inglés) — ahorros basados en el ingreso esperado del año de cobertura; MAGI del Mercado; tipos de ingreso que cuentan y que no. Consultado el 30 de octubre de 2026.
- Servicio de Impuestos Internos (IRS), Questions and answers on the Premium Tax Credit (FS-2025-10, página actualizada el 21 de septiembre de 2026) — ingreso familiar proyectado (P3), eventos que suben el ingreso (P4), el rango del 100% al 400% y la ampliación de 2021 a 2025 (P7), ingreso familiar y MAGI (P8), familia cubierta (P24), obligación de declarar (P28), sin tope de reembolso después de 2025 (P31). Consultado el 30 de octubre de 2026.
- Servicio de Impuestos Internos (IRS), Instructions for Form 8962 (2025) — familia tributaria, familia cubierta, ingreso familiar y el requisito de declaración conjunta para los casados. Consultado el 30 de octubre de 2026.
- Código de Reglamentos Federales, 20 CFR § 418.1135 — el Seguro Social usa el MAGI del año fiscal dos años anterior, o tres años anterior de forma temporal. Consultado el 30 de octubre de 2026.
- Código de Reglamentos Federales, 20 CFR § 418.1010(b)(6) — la definición del ingreso bruto ajustado modificado para el recargo de Medicare. Consultado el 30 de octubre de 2026.
- Centros de Servicios de Medicare y Medicaid (CMS), 2026 Medicare Parts A & B Premiums and Deductibles, publicado el 14 de noviembre de 2025 — la prima estándar de la Parte B de $202.90 y las tablas de ajuste por ingresos de la Parte B y la Parte D de 2026, incluida la de casados que declaran por separado. Consultado el 30 de octubre de 2026.
- Departamento de Salud y Servicios Humanos de EE. UU., ASPE, 2026 Poverty Guidelines — $15,960 para una persona y $21,640 para dos en los 48 estados contiguos. Las cifras del 400% de este artículo son cuatro veces estas. Consultado el 30 de octubre de 2026.
- HealthCare.gov, Medicare and the Marketplace — sin ahorros del Mercado una vez que tiene la Parte A o la Parte C; la cobertura del Mercado no termina sola; Inscripción Abierta de Medicare del 15 de octubre al 7 de diciembre. Consultado el 30 de octubre de 2026.
- HealthCare.gov, When can you get health insurance? — inscripción abierta del 1 de noviembre al 15 de enero; 15 de diciembre para cobertura desde el 1 de enero. Consultado el 30 de octubre de 2026.
- Servicio de Impuestos Internos (IRS), Retirement plans FAQs regarding IRA distributions — las distribuciones se incluyen en el ingreso tributable, distribuciones mínimas obligatorias desde los 73 años, distribuciones caritativas calificadas desde los 70½. Consultado el 30 de octubre de 2026.
- HealthCare.gov, Saving money on health insurance — niveles de ingreso y ahorros de 2027 publicados el 1 de noviembre; los ajustes al ingreso incluyen los aportes a una IRA convencional. Consultado el 30 de octubre de 2026.
Solo información general. Este artículo explica reglas publicadas por el IRS, HealthCare.gov, la Administración del Seguro Social en el Código de Reglamentos Federales y los Centros de Servicios de Medicare y Medicaid. No es asesoría tributaria, legal ni de inversiones, y no es una determinación de su crédito ni de su prima. Solo el IRS decide su crédito tributario de prima y solo el Seguro Social decide su ajuste mensual por ingresos. Los ejemplos usan números redondos ilustrativos, no un hogar real. Confirme las cifras del Mercado en HealthCare.gov y las de Medicare en Medicare.gov. JCKC Financial Services es una agencia de seguros independiente y una práctica de impuestos.