

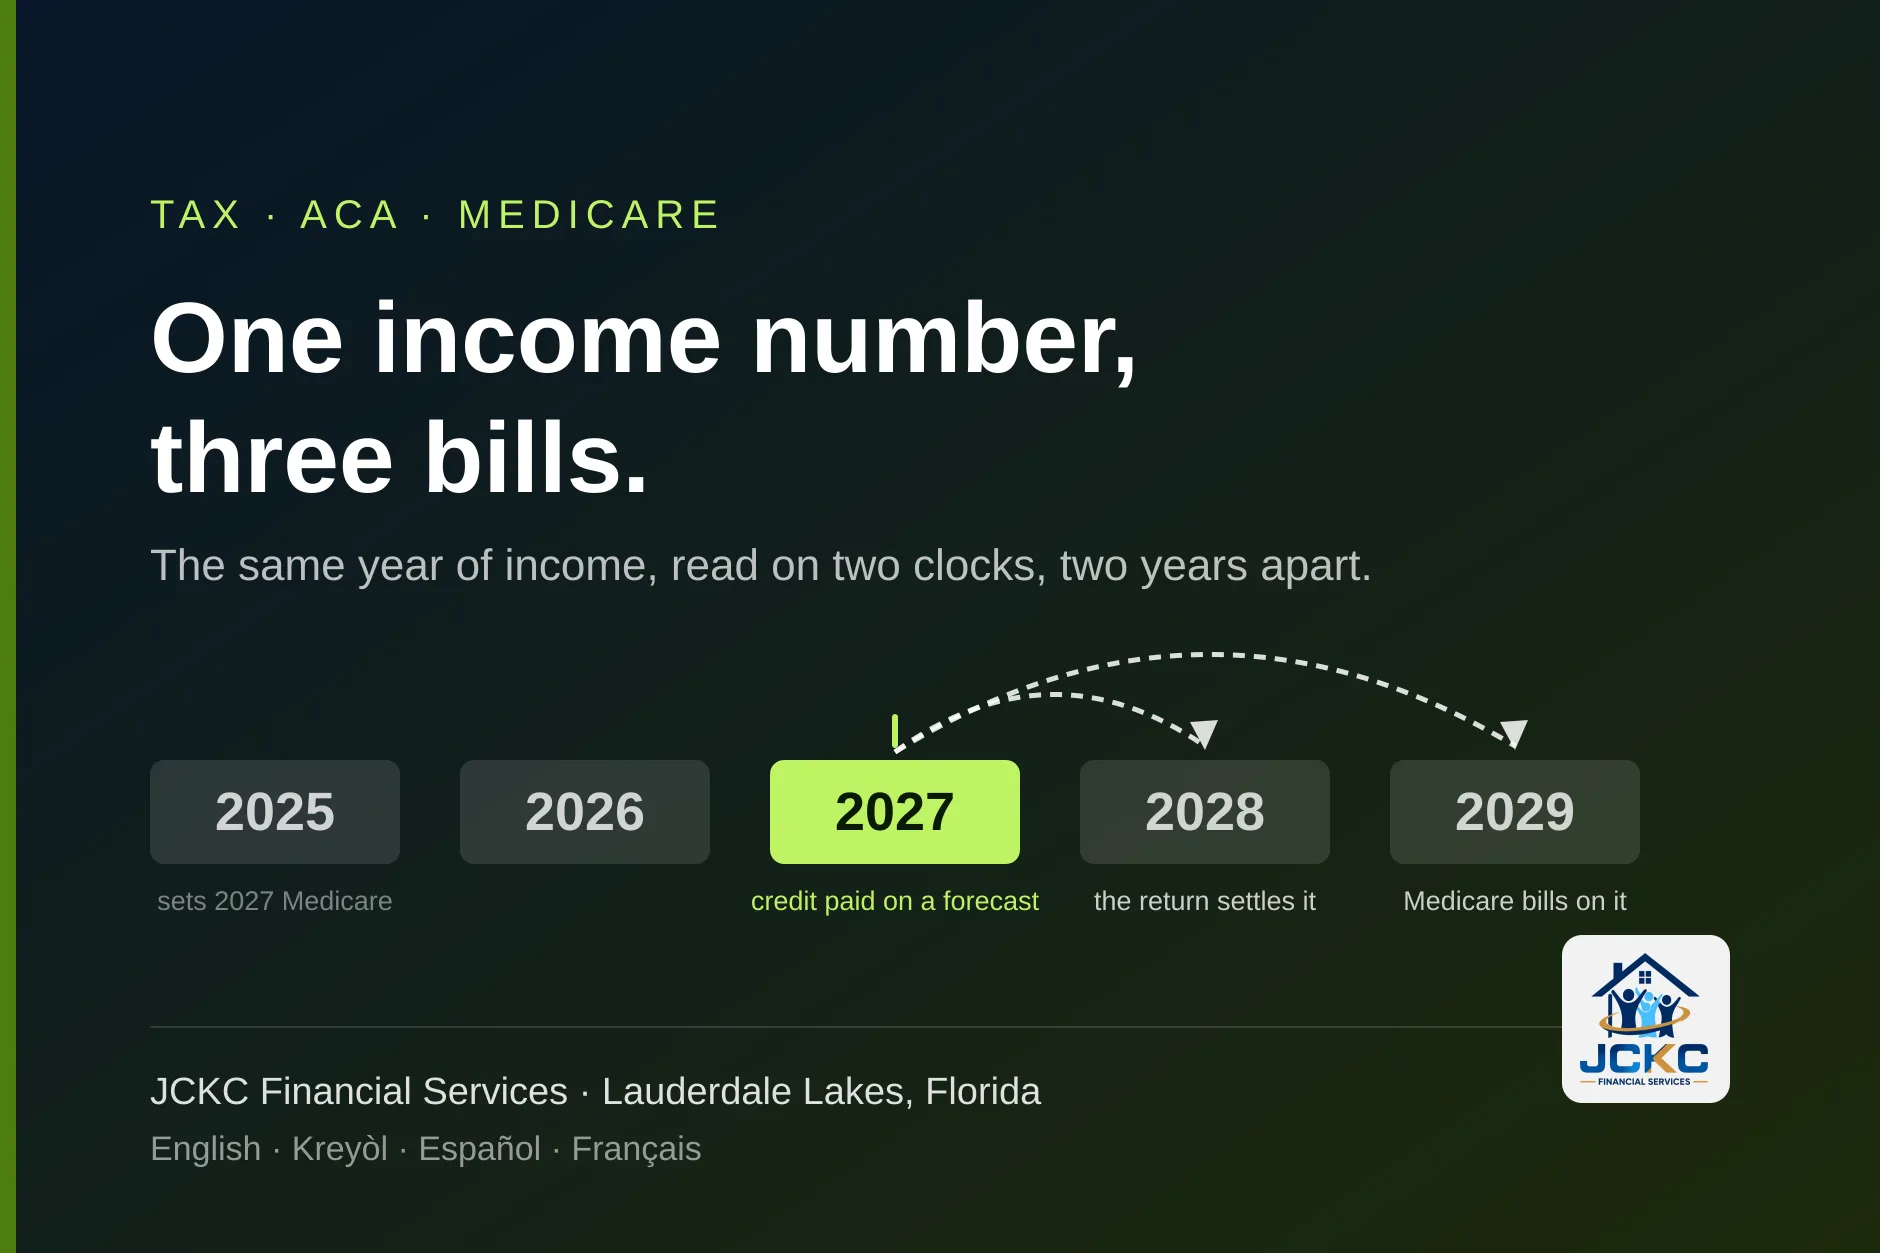
1. Un revenu, trois factures, trois années différentes
Nous préparons des déclarations de revenus et nous plaçons des couvertures santé : nous voyons donc les deux moitiés du même foyer le même après-midi. La confusion la plus fréquente est compréhensible. On suppose que l’administration prend un seul chiffre de revenu sur une seule déclaration et s’en sert partout. Au bout du compte, elle le prend bien sur votre déclaration. Mais les deux programmes le lisent à des moments différents, pour des années différentes et après des ajustements différents. Voici le calendrier d’un foyer qui entre en 2027 :
| Revenu de l’année | Ce qu’il fixe | Quand c’est réglé |
|---|---|---|
| 2025 (la déclaration déposée en 2026) | Votre prime Medicare Partie B de 2027 et toute majoration de la Partie D | Déjà fixé. La Sécurité sociale utilise normalement la déclaration de deux ans avant l’année de la prime |
| 2026 (l’année qui se termine) | Votre crédit du Marché de 2026, définitivement ; et votre majoration Medicare de 2028 | Sur la déclaration 2026 déposée au printemps 2027, la première sans plafond de remboursement |
| 2027 (l’année que vous estimez maintenant) | Votre crédit du Marché de 2027 ; et votre majoration Medicare de 2029 | Estimé maintenant sur votre demande au Marché, rapproché sur la déclaration 2027, en 2028 |
Relisez la ligne du milieu. Le revenu de l’année qui se termine fait deux choses : il règle le crédit du Marché de cette année au printemps prochain, et il fixe la majoration Medicare de 2028. Et la dernière ligne est celle qu’on vous demande d’estimer ce mois-ci, sur une demande au Marché, pendant que le même foyer choisit peut-être un régime Medicare pendant l’inscription annuelle. Les formulaires arrivent séparément. L’argent, non.
2. Le crédit du Marché repose sur une estimation
HealthCare.gov le dit en une phrase : les aides du Marché reposent sur le revenu du foyer que vous prévoyez pour l’année de couverture, et non sur le revenu de l’an dernier.1 Quand vous demandez une couverture pour 2027 entre le 1er novembre 2026 et le 15 janvier 2027, vous donnez une prévision pour 2027, et le Marché calcule à partir d’elle les paiements anticipés du crédit qu’il verse chaque mois à votre assureur.29
La déclaration vient après, et elle a un autre rôle. L’IRS compare les paiements anticipés faits pour vous au crédit auquel vous avez réellement droit, d’après votre revenu réel, sur le formulaire 8962, déposé avec la déclaration de la même année.23 Si vous avez reçu moins que votre dû, la différence vous revient. Si vous avez reçu plus, vous la devez. Le crédit de 2027 est donc calculé en 2026, versé pendant 2027, et ne devient définitif que lorsque vous déclarez en 2028.
Voilà pourquoi remplir la demande de 2027 à partir de la déclaration 2025 ou 2026, sans réfléchir, est une habitude coûteuse. Une déclaration antérieure est un bon point de départ. C’est la mauvaise réponse chaque fois que l’année à venir sera différente : un conjoint qui prend sa retraite, une entreprise dont l’activité a changé, une pension qui commence, une vente prévue ou une conversion Roth que vous repoussez depuis longtemps.
L’estimation peut être modifiée en cours d’année
Si votre revenu change en 2027, vous pouvez le signaler au Marché et les paiements anticipés sont ajustés pour le reste de l’année. HealthCare.gov prévient que ne pas signaler les changements peut obliger à rembourser lors de la déclaration.1 Signaler n’est pas une pénalité. C’est ce qui garde le rapprochement petit.
3. Le printemps prochain, le premier rapprochement sans plafond
C’est le changement qui transforme une erreur d’estimation en facture. Jusqu’ici, si vos paiements anticipés dépassaient le crédit permis, un plafond de remboursement lié à votre revenu limitait ce que vous rendiez, à condition que le revenu du foyer soit sous 400 % du seuil de pauvreté. L’IRS le dit maintenant clairement : il n’y a aucun plafond de remboursement pour les années fiscales postérieures à 2025.2 Trois conséquences en découlent :
- La première déclaration sans plafond est celle de 2026, que la plupart des foyers déposeront au printemps 2027. Si 2026 a été plus élevée que l’estimation donnée l’automne dernier, chaque dollar de paiement anticipé excédentaire s’ajoute à votre impôt de l’année.
- La limite de 400 % est revenue pour 2026. L’IRS indique que l’élargissement au-delà de 400 % du seuil fédéral de pauvreté s’appliquait aux années fiscales 2021 à 2025.2 Un foyer dont le revenu 2026 dépasse la ligne n’a droit à aucun crédit : la totalité des paiements anticipés de l’année devient excédentaire.
- 2027 fonctionne de la même façon selon la loi en vigueur. L’IRS ne décrit aucune prolongation, et HealthCare.gov indique que ses niveaux de revenu et d’aides pour 2027 paraissent le 1er novembre.11 Nous vérifierons sur cette page, et nous vous conseillons d’en faire autant.
Pour l’histoire de la hausse des primes de 2026 et ce que la falaise a fait aux inscrits de Floride, voyez notre article sur la falaise des subventions. Le point ici est plus étroit et plus pressant : la déclaration que vous déposerez au printemps prochain est la première où une mauvaise estimation se paie en entier.
4. Medicare regarde deux ans en arrière
Medicare fait l’inverse du Marché. Il ne vous demande aucune prévision. Le règlement impose à la Sécurité sociale d’utiliser le revenu brut ajusté modifié que l’IRS détient pour l’année fiscale deux ans avant l’année de la majoration et, si l’IRS n’a pas transmis cette année-là, d’utiliser provisoirement celle de trois ans avant puis de corriger.4 Une prime de 2027 est donc fixée d’après votre déclaration de 2025, déjà déposée, déjà définitive.
La majoration est l’ajustement mensuel lié au revenu, l’IRMAA (sigle anglais), qui s’ajoute à la prime de la Partie B et au-dessus de ce que facture un régime de médicaments de la Partie D. Pour 2026, CMS a fixé la prime standard de la Partie B à 202,90 $ ; la première tranche de majoration commence au-delà de 109 000 $ de revenu sur une déclaration individuelle et de 218 000 $ sur une déclaration commune, où le total de la Partie B devient 284,10 $ par mois et 14,50 $ s’ajoutent à la prime du régime de médicaments.6 Le tableau complet, toutes tranches, se trouve dans notre guide sur la majoration liée au revenu.
Le décalage de deux ans a une conséquence qu’on ne voit qu’après coup. Ce que vous faites de votre revenu en 2027 reste invisible pour Medicare jusqu’en 2029. Une conversion Roth en décembre augmente vos primes de 2028, pas celles de 2027. Une plus-value l’été prochain apparaît sur une facture Medicare deux mois de janvier plus tard, longtemps après que l’argent a été dépensé ou réinvesti.
Les tranches de 2027 ne sont pas encore publiées
CMS n’avait pas publié la prime de la Partie B ni les tranches de revenu de 2027 au moment où nous écrivons, le 30 octobre 2026. Les chiffres de 2026 sont sortis le 14 novembre 2025, l’annonce de 2027 est donc normalement attendue vers la mi-novembre.6 Chaque chiffre Medicare de cet article est un chiffre de 2026 et l’indique. Nous ne publierons aucun seuil de 2027 avant CMS.
5. Deux programmes, deux définitions du revenu
Les deux programmes parlent de « revenu brut ajusté modifié » (MAGI) et partent tous deux de la ligne 11 du formulaire 1040, le revenu brut ajusté. Ils y ajoutent ensuite des éléments différents. La différence qui pèse le plus pour les retraités est la Sécurité sociale : le Marché réintègre la partie non imposable de votre prestation ; la définition de Medicare, non.125
| Élément | Crédit du Marché (revenu du foyer) | Majoration Medicare (IRMAA) |
|---|---|---|
| Salaires, bénéfice d’activité indépendante, pensions, intérêts, dividendes | Compté, via le revenu brut ajusté | Compté, via le revenu brut ajusté |
| Sécurité sociale, partie imposable | Comptée | Comptée |
| Sécurité sociale, partie non imposable | Réintégrée : toute la prestation compte | Non réintégrée |
| Intérêts exonérés, par exemple d’obligations municipales | Réintégrés | Réintégrés |
| Revenu gagné à l’étranger exclu de l’impôt | Réintégré | Réintégré |
| Retraits d’IRA traditionnel et de 401(k), conversions Roth | Comptés (montant imposable) | Comptés (montant imposable) |
| Plus-values réalisées | Comptées | Comptées |
| Retraits qualifiés d’un compte Roth | Non comptés | Non comptés (hors revenu brut ajusté) |
| Revenu d’une personne à charge tenue de déclarer | Compté dans le revenu du foyer | Absent de votre déclaration, donc non compté |
| Revenu de sécurité supplémentaire (SSI) | Non compté | Non compté |
Pour un foyer qui travaille, les deux chiffres sont souvent proches. Pour un foyer où quelqu’un touche déjà la Sécurité sociale, ils peuvent s’écarter de milliers de dollars : le même revenu de l’année est mesuré plus haut par le Marché que par Medicare. Ce n’est une erreur ni d’un côté ni de l’autre, et rien sur le formulaire 1040 ne vous montre l’un ou l’autre chiffre. Il faut les construire.
Un foyer, deux programmes
Nous préparons la déclaration et nous plaçons la couverture. Apportez les deux dossiers à un seul rendez-vous.
6. Le foyer mixte : un conjoint sur Medicare, l’autre sur le Marché
C’est le foyer pour lequel les formulaires n’ont pas été conçus, et dans notre bureau il est courant : un conjoint a eu 65 ans et est passé à Medicare ; l’autre est plus jeune et reste sur un régime du Marché. HealthCare.gov est clair : dès que vous avez la Partie A de Medicare ou Medicare Advantage, vous n’avez plus droit aux aides du Marché, et la couverture du Marché ne s’arrête pas d’elle-même quand Medicare commence.8 Le conjoint plus jeune garde le crédit. Quatre règles décident de son calcul :
- Vous devez en général déclarer en commun. Les contribuables mariés doivent en général déposer une déclaration commune pour obtenir le crédit d’impôt pour prime ; déclarer séparément les exclut, sauf exceptions étroites pour les victimes de violence conjugale ou d’abandon par le conjoint.23
- Le conjoint sur Medicare compte toujours dans la taille du foyer. Sur une déclaration commune, votre famille fiscale, ce sont vous deux. Seule la famille couverte, les personnes inscrites au régime, exclut le conjoint sur Medicare.23 Le test du seuil de pauvreté se fait donc pour un foyer de deux.
- Le revenu du conjoint sur Medicare est votre revenu de foyer. Le revenu du foyer est le revenu brut ajusté modifié de la déclaration commune, y compris toute la Sécurité sociale du conjoint sur Medicare, imposable et non imposable.12
- Le revenu du conjoint du Marché est le revenu IRMAA du conjoint sur Medicare. Les seuils de majoration pour une déclaration commune s’appliquent au chiffre commun : le salaire ou le bénéfice du conjoint plus jeune d’il y a deux ans se retrouve aujourd’hui dans la prime de la Partie B de l’aîné.46
Mises ensemble, ces règles font qu’une seule décision traverse tout le foyer. Une pension que l’aîné commence à toucher augmente la prime du Marché du plus jeune la même année. Une bonne année d’activité pour le plus jeune augmente la prime Medicare de l’aîné deux ans plus tard. Aucun des deux programmes ne vous dira que l’autre existe.
Déclarer séparément ne règle rien
On nous demande parfois si déclarer séparément protégerait le crédit du conjoint plus jeune. En général, cela le supprime entièrement. Cela fait aussi passer le conjoint sur Medicare au barème de majoration le plus sévère : en 2026, une personne mariée ayant vécu avec son conjoint à un moment de l’année et déclarant séparément payait la prime standard de 202,90 $ jusqu’à 109 000 $ de revenu, puis 649,20 $ par mois pour la Partie B au-delà, avec 83,30 $ ajoutés à la Partie D.6
7. Les deux falaises ne sont pas à la même hauteur
Ce que nous pouvons dire de plus utile à un foyer mixte, c’est où se trouvent vraiment les deux falaises, car elles sont loin l’une de l’autre. Avec les chiffres qui existent aujourd’hui :
| Crédit du Marché pour 2027 | Majoration Medicare pour 2027 | |
|---|---|---|
| Revenu examiné | Revenu du foyer projeté pour 2027, rapproché sur la déclaration 2027 | Votre déclaration 2025 |
| Où est la falaise pour un couple | 400 % du seuil de pauvreté pour un foyer de deux : 86 560 $, d’après le seuil 2026 de 21 640 $ | 218 000 $ en commun, d’après le seuil 2026 (celui de 2027 n’est pas publié) |
| Un dollar de trop | Aucun crédit pour l’année ; chaque paiement anticipé est remboursé, sans plafond | Total de la Partie B de 284,10 $ au lieu de 202,90 $, plus 14,50 $ sur la Partie D (montants 2026), pour chaque conjoint sur Medicare |
Les 86 560 $ sont notre calcul : quatre fois le seuil de pauvreté HHS de 2026 pour deux personnes dans les 48 États contigus, qui est le seuil auquel renvoie la règle de l’IRS pour la couverture de 2027.72 Pour une personne seule, la même ligne est de 63 840 $. HealthCare.gov publiera ses propres chiffres 2027 le 1er novembre ; s’ils diffèrent des nôtres, ce sont les siens qui s’appliquent.11
Une illustration, en chiffres ronds et non celle d’un client : un couple qui déclare en commun, lui 67 ans et sur Medicare, elle 62 ans sur un régime du Marché, qui prévoit environ 80 000 $ de revenu du foyer en 2027. Ils sont sous la ligne du Marché, elle garde donc un crédit. S’il convertit 10 000 $ d’un IRA traditionnel vers un Roth en 2027, le revenu du foyer passe à 90 000 $. C’est au-dessus de 86 560 $. Le crédit de 2027 de madame tombe à zéro, et chaque paiement anticipé versé pendant 2027 est remboursé avec la déclaration déposée en 2028. Sa prime Medicare à lui pour 2029, en revanche, ne bougerait pas : 90 000 $ est très loin même du seuil commun de 2026 de 218 000 $.
Pour la plupart des foyers mixtes que nous recevons, c’est donc la falaise du Marché qui contraint, et la majoration Medicare qui inquiète. L’inquiétude se comprend. Le calcul pointe presque toujours dans l’autre sens.
8. Ce que déplacent une conversion Roth, une vente ou un retrait
Voici ce que font les événements ponctuels les plus courants, mesurés sur les deux horloges. L’IRS en nomme plusieurs comme le type d’événement qui peut fortement augmenter le revenu du foyer une année donnée.2
- Une conversion Roth. La partie imposable compte l’année de la conversion, pour le crédit du Marché de cette année, et atteint Medicare deux ans plus tard. Les retraits Roth qualifiés ensuite ne comptent ni d’un côté ni de l’autre.110
- Vendre des actions, une entreprise ou un bien. Une plus-value réalisée compte des deux côtés. Pour les conséquences d’une vente sur l’IRMAA et pourquoi ce n’est pas un événement de vie, voyez notre article sur le formulaire SSA-44.
- Un retrait d’IRA traditionnel ou de 401(k). Il entre dans le revenu imposable, donc il compte des deux côtés. Les distributions minimales obligatoires commencent l’année de vos 73 ans : un foyer qui a reporté ses retraits y arrive, qu’il l’ait prévu ou non.10
- Un rappel forfaitaire de Sécurité sociale. L’IRS le nomme comme un événement pouvant fortement augmenter le revenu du foyer pour le crédit du Marché.2
- Une distribution caritative qualifiée. À partir de 70 ans et demi, l’argent versé d’un IRA directement à un organisme de bienfaisance est déclaré avec un montant imposable de zéro.10 Pour un foyer qui donne, cela baisse les deux chiffres à la fois, et dans un foyer mixte cela baisse aussi le revenu du Marché du conjoint plus jeune.
- Les cotisations déductibles. Les cotisations à un IRA traditionnel font partie des ajustements qui réduisent le revenu brut ajusté, lequel alimente les deux programmes.11
Rien de tout cela ne vous dit quoi faire. Cela vous dit ce que coûte chaque décision sur chaque horloge, ce que les gens découvrent un ou deux ans trop tard. La décision vous appartient, et dans bien des foyers elle tient au moment plus qu’au montant : la même conversion peut coûter une subvention une année et ne rien coûter une année où personne dans la maison n’est sur un régime du Marché.
Ce que vous faites en décembre tombe sur deux factures
Une conversion ou une vente faite en décembre 2026 compte pour 2026. Elle est donc rapprochée du crédit du Marché de 2026 sur la première déclaration sans plafond, au printemps prochain, et c’est l’année que Medicare lira pour les primes de 2028. Vérifiez les deux avant la date de l’opération, pas après.
9. Pourquoi cela touche les foyers du Sud de la Floride
Ce n’est pas un problème abstrait à Broward. Deux traits du Sud de la Floride le rendent fréquent. Les foyers d’ici réunissent souvent plusieurs générations et plusieurs âges : un conjoint de plusieurs années plus âgé ou plus jeune, un enfant adulte ou un parent déclaré à charge, une famille où une personne est sur Medicare et deux autres sur un régime du Marché. Et une grande partie des familles que nous servons vit d’une activité indépendante ou d’heures variables, exactement le revenu difficile à prévoir et facile à sous-estimer.
Le calendrier aggrave les choses. L’inscription annuelle Medicare va du 15 octobre au 7 décembre, et l’inscription ouverte du Marché pour 2027 du 1er novembre au 15 janvier, le 15 décembre étant le dernier jour pour choisir un régime qui commence le 1er janvier.89 Pendant cinq semaines, du 1er novembre au 7 décembre, le même foyer peut choisir un régime Medicare pour un conjoint et estimer le revenu pour le crédit du Marché de l’autre, et c’est le même revenu.
C’est la seule conversation où il est utile que le préparateur de déclarations et le courtier indépendant soient la même personne. Chez JCKC, à Lauderdale Lakes, nous préparons la déclaration et nous plaçons la couverture, parmi les assureurs que nous représentons, et nous pouvons revoir les deux en français, créole haïtien, anglais ou espagnol. Apportez les lettres et les déclarations ; vous n’avez rien à décider sur place.
10. Ce qu’il faut vérifier avant le 7 décembre et le 15 janvier
Faites ce tour avant la fermeture des périodes. Cela prend une heure avec les bons papiers devant vous :
- Retrouvez votre déclaration 2025 et votre lettre de prime Medicare. Cette déclaration est la base de votre majoration de 2027. Si le revenu qu’elle montre ne vous décrit plus, à cause de la retraite ou d’un autre événement de vie, le remède est la démarche distincte expliquée dans notre article sur le SSA-44.
- Estimez 2026 tel qu’il s’est réellement passé. Comparez avec le revenu donné au Marché l’automne dernier. S’il est plus élevé, mettez de l’argent de côté pour le printemps : la déclaration 2026 n’a pas de plafond de remboursement.
- Estimez 2027 pour la demande au Marché, avec toute la Sécurité sociale du conjoint sur Medicare, toute pension, toute distribution obligatoire et tout ce que vous prévoyez de vendre ou de convertir. Utilisez 2027, pas l’an dernier.
- Construisez les deux chiffres de 2027, celui du Marché avec la Sécurité sociale non imposable réintégrée et celui de Medicare sans elle, et voyez quelle falaise est la plus proche.
- Datez toute conversion, vente ou retrait sur les deux horloges : l’année du Marché où elle tombe et l’année Medicare deux ans plus tard.
- Si un conjoint commence Medicare en 2027, mettez fin à sa couverture du Marché sur la demande ; elle ne s’arrête pas seule. HealthCare.gov permet de signaler une date de début de Medicare jusqu’à trois mois à l’avance.8
- Confirmez les chiffres de 2027 à leur parution : niveaux de revenu de HealthCare.gov le 1er novembre, prime et tranches de la Partie B de CMS normalement à la mi-novembre. Nos guides sur le fonctionnement du crédit d’impôt pour prime et la limite de revenu en Floride sont mis à jour à ce moment-là.
11. Questions fréquentes
Ma subvention ACA de 2027 repose-t-elle sur ma déclaration de 2026 ?
Non. Le crédit d’impôt pour prime de 2027 est calculé sur le revenu du foyer projeté pour 2027, l’estimation que vous donnez au Marché lors de votre demande. Il est ensuite réglé sur le formulaire 8962 avec la déclaration de revenus de 2027, que vous déposez en 2028. Votre déclaration de 2026 peut servir de point de départ, mais le crédit n’est pas calculé sur elle ; si 2027 sera différente, estimez 2027.
Quelle année fiscale fixe mon IRMAA Medicare de 2027 ?
Normalement 2025. La Sécurité sociale utilise le revenu brut ajusté modifié que l’IRS détient pour l’année fiscale deux ans avant l’année de la majoration. Si l’IRS n’a pas transmis cette année-là, la Sécurité sociale utilise provisoirement celle de trois ans avant, 2024, et corrige ensuite.
Existe-t-il encore un plafond sur ce que je rembourse si mon revenu dépasse mon estimation ?
Plus maintenant. L’IRS indique qu’il n’y a aucun plafond de remboursement pour les années fiscales postérieures à 2025. Si les paiements anticipés du crédit de 2026 ou de 2027 dépassent le crédit auquel vous avez droit, vous remboursez toute la différence avec votre déclaration. La première déclaration concernée est celle de 2026, déposée au printemps 2027.
Les subventions renforcées reviennent-elles en 2027 ?
Non, selon la loi telle que l’IRS la décrit. Ses questions-réponses sur le crédit d’impôt pour prime indiquent que l’élargissement au-delà de 400 % du seuil fédéral de pauvreté couvrait les années fiscales 2021 à 2025. Pour 2026, la limite de 400 % est revenue, et l’IRS ne décrit aucune prolongation pour 2027. HealthCare.gov publie ses niveaux de revenu et d’aides pour 2027 le 1er novembre 2026 ; c’est la page à vérifier.
Mon mari est sur Medicare et moi sur un régime du Marché. Son revenu compte-t-il pour ma subvention ?
Oui. Si vous êtes mariée, vous devez en général déposer une déclaration commune pour obtenir le crédit, et le revenu du foyer est le revenu brut ajusté modifié de cette déclaration commune, y compris toute sa Sécurité sociale, imposable et non imposable. Il compte aussi dans la taille de votre foyer, même s’il n’est pas inscrit à votre régime.
Pourrions-nous déclarer séparément pour protéger ma subvention ?
En général, non. Déclarer comme mariés séparément vous exclut du crédit d’impôt pour prime, sauf exceptions étroites pour les victimes de violence conjugale ou d’abandon par le conjoint. Cela place aussi le conjoint sur Medicare sur le barème IRMAA le plus sévère : en 2026, une personne mariée qui vivait avec son conjoint et déclarait séparément passait de la prime standard de la Partie B de 202,90 $ directement à 649,20 $ par mois au-delà de 109 000 $ de revenu.
Une conversion Roth touche-t-elle les deux programmes ?
Oui. La partie imposable d’une conversion s’ajoute à votre revenu brut ajusté de l’année de la conversion, ce qui augmente le revenu du foyer pour le crédit du Marché de cette année-là et le revenu que Medicare examinera deux ans plus tard. Les retraits qualifiés d’un compte Roth, plus tard, ne sont pas comptés par le Marché.
Quand les tranches IRMAA de 2027 sont-elles publiées ?
Elles n’étaient pas publiées au moment où nous écrivons, le 30 octobre 2026. CMS annonce à l’automne la prime de la Partie B et les tranches de revenu de l’année suivante ; les chiffres de 2026 sont sortis le 14 novembre 2025. Les seuils de cet article sont ceux de 2026 et sont indiqués comme tels.
Mon revenu a baissé à la retraite. Puis-je corriger mon IRMAA ?
Peut-être, et c’est une démarche distincte. Si un événement de vie, comme l’arrêt du travail, a réduit votre revenu, vous pouvez demander à la Sécurité sociale d’utiliser une année plus récente avec le formulaire SSA-44. Nous expliquons cette démarche pas à pas dans notre article sur l’événement de vie.
12. Sources
- HealthCare.gov, What’s included as income (en anglais) — aides fondées sur le revenu prévu pour l’année de couverture ; MAGI du Marché ; types de revenus comptés et non comptés. Consulté le 30 octobre 2026.
- Internal Revenue Service (IRS), Questions and answers on the Premium Tax Credit (FS-2025-10, page mise à jour le 21 septembre 2026) — revenu du foyer projeté (Q3), événements qui augmentent le revenu (Q4), fourchette de 100 % à 400 % et élargissement 2021 à 2025 (Q7), revenu du foyer et MAGI (Q8), famille couverte (Q24), obligation de déclarer (Q28), aucun plafond de remboursement après 2025 (Q31). Consulté le 30 octobre 2026.
- Internal Revenue Service (IRS), Instructions for Form 8962 (2025) — famille fiscale, famille couverte, revenu du foyer et obligation de déclaration commune pour les couples mariés. Consulté le 30 octobre 2026.
- Code des règlements fédéraux, 20 CFR § 418.1135 — la Sécurité sociale utilise le MAGI de l’année fiscale deux ans avant, ou trois ans avant à titre provisoire. Consulté le 30 octobre 2026.
- Code des règlements fédéraux, 20 CFR § 418.1010(b)(6) — la définition du revenu brut ajusté modifié pour la majoration Medicare. Consulté le 30 octobre 2026.
- Centers for Medicare & Medicaid Services (CMS), 2026 Medicare Parts A & B Premiums and Deductibles, publié le 14 novembre 2025 — la prime standard de la Partie B de 202,90 $ et les tableaux d’ajustement lié au revenu de la Partie B et de la Partie D pour 2026, y compris pour les mariés déclarant séparément. Consulté le 30 octobre 2026.
- Département de la Santé et des Services sociaux des États-Unis, ASPE, 2026 Poverty Guidelines — 15 960 $ pour une personne et 21 640 $ pour deux dans les 48 États contigus. Les chiffres de 400 % de cet article valent quatre fois ces montants. Consulté le 30 octobre 2026.
- HealthCare.gov, Medicare and the Marketplace — plus d’aides du Marché avec la Partie A ou la Partie C ; la couverture du Marché ne s’arrête pas automatiquement ; inscription ouverte Medicare du 15 octobre au 7 décembre. Consulté le 30 octobre 2026.
- HealthCare.gov, When can you get health insurance? — inscription ouverte du 1er novembre au 15 janvier ; 15 décembre pour une couverture au 1er janvier. Consulté le 30 octobre 2026.
- Internal Revenue Service (IRS), Retirement plans FAQs regarding IRA distributions — distributions incluses dans le revenu imposable, distributions minimales obligatoires dès 73 ans, distributions caritatives qualifiées dès 70 ans et demi. Consulté le 30 octobre 2026.
- HealthCare.gov, Saving money on health insurance — niveaux de revenu et aides 2027 publiés le 1er novembre ; les ajustements au revenu incluent les cotisations à un IRA classique. Consulté le 30 octobre 2026.
Information générale uniquement. Cet article explique des règles publiées par l’IRS, HealthCare.gov, l’Administration de la Sécurité sociale dans le Code des règlements fédéraux et les Centers for Medicare & Medicaid Services. Ce n’est pas un conseil fiscal, juridique ou en placements, ni une décision sur votre crédit ou votre prime. Seul l’IRS décide de votre crédit d’impôt pour prime et seule la Sécurité sociale décide de votre ajustement mensuel lié au revenu. Les exemples utilisent des chiffres ronds illustratifs, pas un foyer réel. Vérifiez les chiffres du Marché sur HealthCare.gov et ceux de Medicare sur Medicare.gov. JCKC Financial Services est un cabinet de courtage en assurance indépendant et un cabinet fiscal.