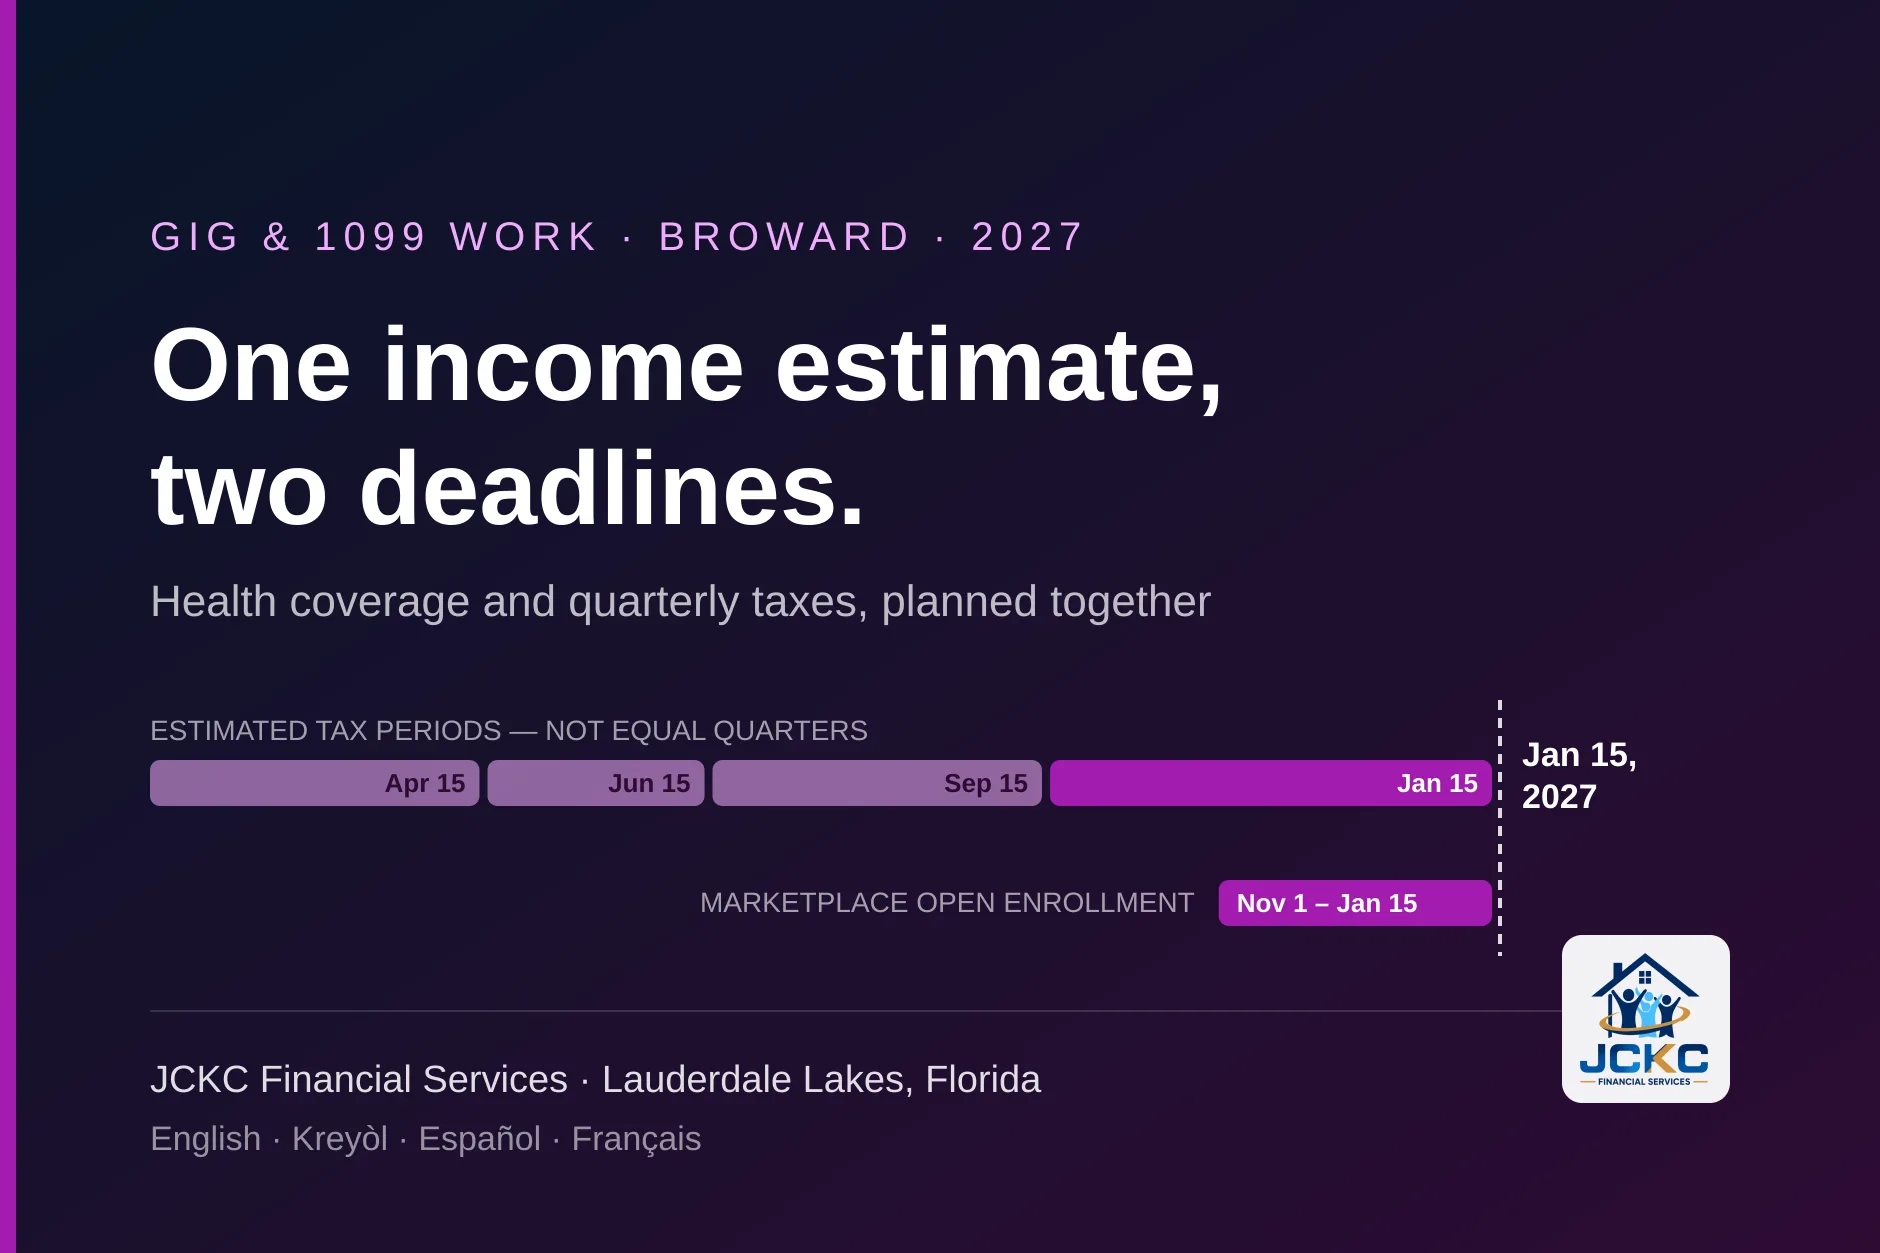
1. Le 15 janvier 2027, ce sont deux échéances
Voici ce qui tombe le vendredi 15 janvier 2027 :18
- Votre quatrième versement d’impôt estimé pour l’année fiscale 2026. Il couvre ce que vous avez gagné du 1er septembre au 31 décembre 2026 et il est dû le 15 janvier de l’année suivante.
- Le dernier jour de l’inscription ouverte pour la couverture du Marché 2027. Inscrivez-vous au plus tard le 15 décembre 2026 pour une couverture qui commence le 1er janvier ; entre le 16 décembre et le 15 janvier, la couverture commence le 1er février.
Le versement d’impôt regarde en arrière, vers 2026. La demande au Marché regarde en avant, vers 2027. Mais vous ne pouvez bien faire ni l’un ni l’autre sans la même chose sous les yeux : un chiffre honnête de ce que votre travail rapporte après dépenses. Si vous calculez le bénéfice 2026 pour le versement de janvier, vous avez déjà fait l’essentiel du travail pour l’estimation 2027, car la demande vous invite à partir de votre expérience passée et à l’ajuster. Faire les deux dans la même séance, en décembre et non la deuxième semaine de janvier, c’est tout le plan en une phrase. Si acheter votre propre couverture est nouveau pour vous, commencez par comment les travailleurs indépendants obtiennent une assurance santé en Floride, et pour les échéances elles-mêmes, voyez quand se termine l’inscription ouverte 2027.
2. D’abord, vérifiez que vous êtes vraiment indépendant
Les chauffeurs de VTC et de livraison qui choisissent leurs heures sur une application, et les personnes qui font des ménages avec leur propre liste de clients, sont généralement exactement ce que dit le 1099 : à leur compte. Ils doivent l’impôt des travailleurs indépendants sur leur bénéfice et l’on attend d’eux qu’ils paient au fur et à mesure. La suite de cet article est écrite pour eux.4
Les aides-soignants à domicile et les aidants sont le groupe pour lequel le 1099 est le plus souvent erroné. L’IRS le dit sans détour : les aidants qui travaillent au domicile de personnes âgées ou handicapées sont généralement des employés de ces personnes, parce que la famille a le droit de dire à l’aidant ce qu’il faut faire. La famille devient alors un employeur domestique, avec ses propres obligations de paie, et non un client. Certains aidants sont réellement à leur compte — l’IRS cite l’exemple d’une personne qui exploite un accueil de jour pour adultes avec plusieurs clients — mais une seule famille, chez elle, qui dirige le travail, c’est le schéma d’un salarié.5
Un 1099 est un formulaire, pas une décision
Quelqu’un a choisi de l’envoyer. Si vous vous occupez d’une personne chez elle et que la famille fixe vos horaires et vos tâches, apportez vos papiers avant de commencer des versements trimestriels sur cette base. Payer l’impôt des indépendants sur un salaire qui aurait dû subir des retenues de paie, c’est une erreur que l’on répète quatre fois par an.
3. L’impôt des indépendants n’est pas votre tranche
Le choc le plus courant d’une première année sur 1099, c’est une facture d’impôt sur un revenu soi-disant trop faible pour être imposé. La raison : il existe deux impôts distincts, et un seul dépend de votre tranche :4
- L’impôt des travailleurs indépendants est de 15,3 % — 12,4 % pour la Sécurité sociale et 2,9 % pour Medicare — calculé sur l’annexe SE (Schedule SE) dès que vos gains nets d’activité indépendante atteignent 400 $. Ce sont les mêmes cotisations Sécurité sociale et Medicare qu’un salarié, sauf que vous payez la part du salarié et celle de l’employeur.
- L’impôt sur le revenu est le calcul par tranches que tout le monde connaît, et un revenu modeste de plateforme peut n’en produire que peu ou pas du tout après la déduction forfaitaire.
- Pour 2026, la part Sécurité sociale s’applique aux premiers 184 500 $ de salaires, pourboires et gains nets cumulés. Peu de travailleurs de plateforme s’en approchent. L’Administration de la sécurité sociale a annoncé un plafond plus élevé pour 2027, que nous détaillons dans notre guide de la revalorisation de la Sécurité sociale 2027.
Deux conséquences pour la planification. D’abord, un chauffeur qui ne doit aucun impôt sur le revenu peut quand même devoir l’impôt des indépendants sur chaque dollar de bénéfice : « je ne gagne pas assez pour payer des impôts » est donc rarement vrai. Ensuite, vous pouvez déduire la moitié équivalente à la part patronale lorsque vous calculez votre revenu brut ajusté. Cette déduction réduit votre impôt sur le revenu ; elle ne réduit pas l’impôt des indépendants lui-même. Les versements estimés couvrent les deux impôts ensemble, et c’est pourquoi l’IRS les attend de presque toutes les personnes à leur compte.4
4. Les dates de versement, et pourquoi ce ne sont pas des trimestres
L’IRS parle de versements trimestriels, mais les périodes ne sont pas des trimestres. Elles durent trois mois, deux mois, trois mois et quatre mois, ce qui explique que le versement de juin semble arriver trop tôt et que celui de janvier soit souvent le plus élevé :1
| Revenu gagné | Versement dû | Remarques |
|---|---|---|
| 1er septembre – 31 décembre 2026 | Vendredi 15 janvier 2027 | Quatrième versement 2026 ; quatre mois de revenus |
| 1er janvier – 31 mars 2027 | Jeudi 15 avril 2027 | Premier versement 2027, le même jour que la déclaration 2026 |
| 1er avril – 31 mai 2027 | Mardi 15 juin 2027 | Deux mois seulement après avril |
| 1er juin – 31 août 2027 | Mercredi 15 septembre 2027 | Pleine saison des ouragans ; prévoyez-le tôt |
| 1er septembre – 31 décembre 2027 | Jour ouvrable suivant le samedi 15 janvier 2028 | Le formulaire 1040-ES de 2027, pas encore publié, indiquera la date exacte |
En général, vous devez faire des versements estimés si vous vous attendez à devoir 1 000 $ ou plus lors de votre déclaration. Vous évitez la pénalité pour insuffisance de versement si vous payez au moins le plus petit de ces deux montants : 90 % de l’impôt de cette année ou 100 % de celui de l’an dernier (110 % si votre revenu brut ajusté de l’an dernier dépassait 150 000 $). Pour qui a eu une année précédente stable, répartir le total de l’an dernier sur les quatre versements est la voie sûre la plus simple. Pour un revenu de plateforme qui varie avec la saison, l’IRS a une méthode faite pour vous : le formulaire 2210, annexe AI, la méthode du revenu annualisé, qui fait correspondre ce que vous devez au moment où vous l’avez réellement gagné.23
Vous n’êtes pas obligé de payer quatre grosses sommes
L’IRS indique que vous pouvez payer chaque semaine, toutes les deux semaines ou chaque mois, tant que vous avez assez payé à la fin de chaque période. Pour un chauffeur payé chaque semaine, mettre de côté une part fixe de chaque virement et l’envoyer le même jour est plus simple que de trouver une grosse somme quatre fois par an. Si l’estimation se révèle trop haute ou trop basse, l’IRS vous demande de refaire la feuille de calcul du 1040-ES pour le versement suivant.
5. Le tarif kilométrique de 2026, ce sont deux tarifs
Pour les chauffeurs de VTC et de livraison, le kilométrage est la plus grosse déduction, et 2026 comporte une subtilité que beaucoup de conseils de fin d’année vont manquer. L’IRS a changé le tarif professionnel en cours d’année :6
- Du 1er janvier au 30 juin 2026 : 72,5 cents par mile professionnel.
- Du 1er juillet au 31 décembre 2026 : 76 cents par mile professionnel.
- À titre de comparaison, 2025 : 70 cents par mile professionnel.
- 2027 : non publié au 2 novembre 2026. L’IRS annonce normalement le tarif de l’année suivante en fin d’année ; d’ici là, tout « tarif 2027 » que vous voyez est une supposition.
Un carnet de kilométrage 2026 doit donc être coupé au 1er juillet. Le chauffeur qui multiplie tous les miles de l’année par 72,5 cents laisse de l’argent sur la table pour le second semestre ; celui qui applique 76 cents à toute l’année déduit trop pour le premier. La correction prend cinq minutes si votre carnet est daté, et elle est impossible s’il ne l’est pas. Quelle que soit l’application ou le cahier que vous utilisez, vérifiez que chaque entrée est datée et sépare les miles professionnels des trajets personnels. Cette séparation compte aussi pour votre estimation au Marché, car la déduction fait partie de ce qui transforme les gains bruts de l’application en bénéfice net demandé par le formulaire.6
L’inscription ouverte se termine le 15 janvier 2027, le jour de votre dernier versement 2026
Apportez vos relevés d’application et votre carnet de kilométrage. Nous calculerons le chiffre une fois pour les deux.
6. Une estimation, deux formulaires
HealthCare.gov demande à un travailleur indépendant son revenu net estimé d’activité indépendante pour l’année de couverture, qu’il définit comme le bénéfice que vous déclareriez sur l’annexe C. C’est le même bénéfice dont part votre impôt estimé. Voici comment nous le construisons pour un travailleur de plateforme, une seule fois, pour les deux usages :7
- Partez des gains bruts, plateforme par plateforme. Utilisez les relevés de gains annuels ou mensuels de l’application, pas vos dépôts bancaires, dont les frais ont peut-être déjà été retirés. Ajoutez les espèces et pourboires des ménages ou des soins d’après vos propres registres.
- Soustrayez les frais et commissions de la plateforme si votre relevé les inclut dans le montant brut.
- Soustrayez les dépenses professionnelles : la déduction kilométrique au bon tarif pour chaque semestre 2026 (ou les frais réels du véhicule, si c’est votre méthode), le téléphone et les données utilisés pour le travail, les produits de ménage, etc.
- Ce qui reste est votre bénéfice net. En janvier, il détermine le quatrième versement 2026. Pour le Marché, ajustez-le pour 2027 uniquement avec ce que vous savez déjà : une deuxième application que vous avez commencée, un client perdu, une voiture à remplacer.
- Notez vos hypothèses à côté du chiffre. Si le Marché vous demande de confirmer votre revenu, HealthCare.gov indique qu’il peut demander un « registre d’activité indépendante » (self-employment ledger), qui peut être un tableur, un export d’application ou un cahier tenu à la main, à condition d’enregistrer tous les revenus et toutes les dépenses. Le même registre appuie votre déclaration d’impôts.
Faut-il estimer haut ou bas au Marché, maintenant que le plafond de remboursement du crédit d’impôt sur les primes a disparu ? Nous y avons consacré un article entier et ne le répéterons pas ici : estimez votre revenu trop bas et vous remboursez chaque dollar. L’habitude qui relie toute cette section est simple. Chaque fois que vous faites un versement estimé, comparez l’année en cours à votre estimation. Si elle a bougé, refaites la feuille du 1040-ES pour le versement suivant et mettez à jour votre demande au Marché, ce que HealthCare.gov vous demande de faire dès que possible lorsque le revenu s’avère plus élevé ou plus bas. Quatre points d’étape par an, à des dates que vous devez déjà retenir.72
7. Là où vos primes rencontrent vos impôts
Si vous payez vous-même votre régime du Marché, vos primes peuvent aussi apparaître sur votre déclaration sous forme de déduction pour assurance santé des travailleurs indépendants. Qui peut la prendre, et sur quoi, fait l’objet de sa propre page : puis-je déduire mes primes d’assurance santé si je suis indépendant ?
Pour ce plan, il suffit de savoir que la déduction et votre crédit d’impôt sur les primes s’influencent mutuellement : les deux se calculent ensemble lors de la préparation de la déclaration, on ne les devine pas à l’avance. L’IRS traite cette interaction dans la Publication 974, et notre article sur le Marché pour les indépendants explique pourquoi elle relève de votre préparateur. Pour vos versements estimés, la règle pratique est de laisser la déduction hors de vos calculs trimestriels sauf si vous en connaissez déjà le montant ; une estimation un peu haute ne vous coûte rien à la déclaration, une estimation trop basse peut coûter une pénalité.
8. Formulaire 1099-NEC ou 1099-K : ce qui arrive en janvier
Le formulaire 1099-NEC déclare une rémunération de non-salarié : une entreprise, une agence ou un client professionnel qui vous paie comme prestataire. Pour les années fiscales commençant après 2025, le montant minimum qui déclenche le formulaire est passé à 2 000 $, et l’IRS précise qu’il pourra être indexé sur l’inflation à partir de 2027. Le payeur le dépose au plus tard le 31 janvier. Les paiements par carte ou par un réseau de paiement ne vont pas sur un 1099-NEC ; ils relèvent du formulaire 1099-K.10
Le formulaire 1099-K vient des applications de paiement et des plateformes en ligne, et l’IRS cite parmi elles les plateformes de VTC. Telle que l’IRS formule la règle aujourd’hui, le seuil pour les applications et plateformes est de plus de 20 000 $ de paiements pour des biens ou services en plus de 200 transactions, même si une plateforme peut envoyer le formulaire pour moins. Si vos clients vous paient directement par carte, vous recevez un 1099-K du processeur de cartes quel que soit le montant. Le formulaire doit vous parvenir au plus tard le 31 janvier.9
Deux points comptent pour ce plan. Le premier : un formulaire qui n’arrive pas ne change rien. L’IRS est explicite, vous déclarez tous vos revenus de biens et services, qu’un 1099 arrive ou non ; une femme de ménage payée par une douzaine de foyers via une application, aucun au-dessus du seuil, a donc quand même une activité à déclarer. Le second : un 1099-K indique en général les paiements bruts, avant les frais de la plateforme et avant votre kilométrage ; c’est la première ligne de votre calcul du bénéfice, pas la dernière. Le formulaire 1099-K comporte assez de pièges pour que nous lui consacrions un article complet plus tard ce mois-ci.
9. Le report pour ouragan qui ne couvre pas Broward
Voici le fait local qui change la réponse. Le 14 octobre 2026, l’IRS a annoncé un allègement pour les contribuables de Floride touchés par l’ouragan Isaias : les échéances de dépôt et de paiement, y compris les versements d’impôt estimé, sont reportées au 8 février 2027. Les titres disaient « Floride ». L’allègement ne couvre pas toute la Floride. Il s’applique aux personnes qui vivent ou ont une activité dans 27 comtés nommés du nord de la Floride et du Panhandle, d’Escambia à Citrus. Broward ne figure pas sur la liste, pas plus que Miami-Dade ou Palm Beach.11
Pour un chauffeur de Lauderdale Lakes, Plantation ou Pembroke Pines, le quatrième versement 2026 reste donc dû le 15 janvier 2027. Si une tempête atteint Broward et que la FEMA fait une déclaration, l’IRS peut aussi reporter des échéances ici, et il publie la liste des comtés de chaque cas sur ses pages d’aide en cas de catastrophe. Par ailleurs, l’IRS indique que la pénalité pour insuffisance de versement peut être supprimée ou réduite lorsque le manque résulte d’un sinistre, d’une catastrophe locale ou d’une autre circonstance inhabituelle où la pénalité serait injuste. Ni l’un ni l’autre n’est quelque chose sur lequel compter à l’avance.3
Lisez la liste des comtés, pas le titre
Chaque communiqué d’aide de l’IRS nomme ses comtés. Si un avis d’allègement vous arrive par les réseaux sociaux ou une conversation de groupe, vérifiez que votre comté y figure avant de sauter un versement. Nous le vérifions pour nos clients à chaque revue de janvier.
10. Votre plan, date par date
Voici tout le plan sous forme de calendrier. Il repose sur des dates que vous avez déjà, donc rien de nouveau à retenir :
- D’ici au 15 décembre 2026 : rassemblez vos relevés d’application et votre carnet de kilométrage, calculez le bénéfice net une fois, et inscrivez-vous ou renouvelez au Marché avec votre estimation 2027. Le 15 décembre est le dernier jour pour une couverture au 1er janvier.
- Au plus tard le 31 décembre 2026 : clôturez le carnet de kilométrage 2026, coupez-le au 1er juillet et totalisez chaque semestre à son propre tarif.
- Vendredi 15 janvier 2027 : faites le quatrième versement estimé 2026. C’est aussi le dernier jour de l’inscription ouverte : qui n’a pas encore de couverture 2027 s’inscrit aujourd’hui pour le 1er février.
- Au plus tard le 31 janvier 2027 : guettez les formulaires 1099-NEC et 1099-K. Comparez chacun à vos propres registres au lieu de supposer qu’il est juste.
- Jeudi 15 avril 2027 : déposez la déclaration 2026 et faites le premier versement 2027. Comparez le premier trimestre 2027 à votre estimation au Marché et mettez la demande à jour si elle a bougé.
- 15 juin et 15 septembre 2027 : le même point d’étape, à chaque versement.
11. Questions fréquentes
Quand dois-je faire mon dernier versement d’impôt estimé pour 2026 ?
Le 15 janvier 2027, un vendredi, donc la date ne bouge pas. Il couvre ce que vous avez gagné du 1er septembre au 31 décembre 2026 : quatre mois de revenus en un seul versement, la plus longue des quatre périodes, et c’est pourquoi il est souvent le plus élevé. La Publication 505 décrit une exception au versement de janvier dans son chapitre sur l’impôt estimé ; si vous comptez déposer votre déclaration 2026 très tôt, demandez-nous si elle s’applique à vous.
Dois-je payer de l’impôt estimé si je conduis seulement à temps partiel ?
L’IRS indique qu’en général une personne doit faire des versements estimés si elle s’attend à devoir 1 000 $ ou plus au moment de sa déclaration. L’impôt des travailleurs indépendants compte dans ce total, et il s’applique dès que vos gains nets d’activité indépendante atteignent 400 $. Un chauffeur à temps partiel qui a aussi un emploi salarié avec un W-2 peut parfois couvrir l’activité de plateforme en demandant à son employeur de retenir davantage, ce que l’IRS permet aussi.
Je suis aide-soignant à domicile et je suis payé sur un 1099. Suis-je travailleur indépendant ?
Peut-être pas. L’IRS indique que les aidants qui travaillent au domicile de personnes âgées ou handicapées sont généralement des employés de ces personnes, parce que la famille a le droit de leur dire ce qu’il faut faire. Un 1099 est un formulaire que quelqu’un a choisi d’envoyer ; il ne décide pas si vous êtes salarié. Avant d’organiser une année de versements trimestriels autour de lui, apportez vos papiers et nous examinerons comment le travail est réellement organisé.
Le chiffre de ma demande au Marché est-il le même que mon estimation d’impôt ?
Ils partent du même point. HealthCare.gov demande votre revenu net estimé d’activité indépendante pour l’année de couverture, le bénéfice qui figure sur l’annexe C (Schedule C). Votre impôt estimé part de ce même bénéfice, puis y ajoute l’impôt des travailleurs indépendants et l’impôt sur le revenu. Calculez le bénéfice une fois, avec soin, et les deux formulaires seront cohérents entre eux, ce que la réconciliation vérifiera justement au moment de la déclaration.
Uber ou DoorDash m’enverront-ils un 1099-K ?
Les applications de paiement et les plateformes en ligne, y compris les plateformes de VTC, doivent envoyer le formulaire 1099-K lorsque vos paiements pour des biens ou des services dépassent 20 000 $ en plus de 200 transactions, et elles peuvent l’envoyer pour moins. Ce qu’une entreprise vous verse directement en tant que prestataire, et non par une application de paiement ou un réseau de cartes, est déclaré sur le formulaire 1099-NEC. Dans tous les cas, l’IRS est clair : vous déclarez tous vos revenus, qu’un formulaire arrive ou non. Notre guide complet du formulaire 1099-K pour l’année fiscale 2026 paraîtra plus tard en novembre.
L’IRS a reporté des échéances pour un ouragan en Floride. Cela me concerne-t-il ?
Pas si vous vivez et travaillez à Broward. L’allègement lié à l’ouragan Isaias annoncé le 14 octobre 2026 reporte des échéances, y compris les versements d’impôt estimé, au 8 février 2027, mais seulement dans 27 comtés nommés du nord de la Floride et du Panhandle. Broward, Miami-Dade et Palm Beach n’en font pas partie : le versement du 15 janvier 2027 d’un travailleur de Broward est maintenu.
12. Sources
- Internal Revenue Service (IRS), When are quarterly estimated tax payments due? — les quatre périodes de versement et leurs échéances, la règle des week-ends et jours fériés, et le renvoi à l’exception du versement de janvier dans la Publication 505. Consulté le 2 novembre 2026.
- IRS, Estimated taxes — le critère de 1 000 $, l’impôt estimé couvrant l’impôt des indépendants, les versements hebdomadaires ou mensuels et le recalcul sur une nouvelle feuille du formulaire 1040-ES. Consulté le 2 novembre 2026.
- IRS, Underpayment of estimated tax by individuals penalty — les seuils de sécurité de 90 %, 100 % et 110 %, le formulaire 2210 annexe AI pour les revenus variables et l’allègement en cas de sinistre ou de catastrophe locale. Consulté le 2 novembre 2026.
- IRS, Self-employment tax (Social Security and Medicare taxes) — le taux de 15,3 %, la limite Sécurité sociale de 184 500 $ pour 2026, le seuil de 400 $, la déduction de la part patronale et la règle des aidants. Consulté le 2 novembre 2026.
- IRS, Family caregivers and self-employment tax — les aidants au domicile du client sont généralement des salariés ; exemples d’aidants qui ne le sont pas. Consulté le 2 novembre 2026.
- IRS, Standard mileage rates — 72,5 cents (1er janvier au 30 juin 2026), 76 cents (1er juillet au 31 décembre 2026) et 70 cents (2025) par mile professionnel. Consulté le 2 novembre 2026.
- HealthCare.gov, Reporting self-employment income to the Marketplace — revenu net estimé pour l’année de couverture, le chiffre de l’annexe C, la mise à jour quand le revenu change et le registre d’activité. Consulté le 2 novembre 2026.
- HealthCare.gov, When can you get health insurance? — inscription ouverte du 1er novembre au 15 janvier ; 15 décembre pour une couverture au 1er janvier. Consulté le 2 novembre 2026.
- IRS, Understanding your Form 1099-K — le seuil de 20 000 $ et 200 transactions pour les applications de paiement et plateformes en ligne, les paiements par carte déclarés quel que soit le montant et l’obligation de déclarer tous les revenus. Consulté le 2 novembre 2026.
- IRS, Instructions for Forms 1099-MISC and 1099-NEC (12/2026) — le seuil de 2 000 $ pour les années fiscales commençant après 2025, la date de dépôt du 31 janvier et les paiements par carte et par réseau relevant du formulaire 1099-K. Consulté le 2 novembre 2026.
- IRS, FL-2026-07 : allègement pour les contribuables touchés par l’ouragan Isaias en Floride, 14 octobre 2026, mis à jour le 22 octobre 2026 — échéances, y compris les versements d’impôt estimé, reportées au 8 février 2027 dans 27 comtés nommés, Broward non compris. Consulté le 2 novembre 2026.
Information générale uniquement. Cet article explique des règles fédérales telles que publiées par l’IRS et HealthCare.gov aux dates indiquées ; ce n’est pas un conseil fiscal, juridique ou comptable, et il ne détermine ni votre statut de travailleur ni votre admissibilité. Le fait d’être salarié ou indépendant dépend de la façon dont votre travail est réellement organisé. Seul le Marché peut décider de votre admissibilité à un crédit d’impôt sur les primes ; inscrivez-vous et confirmez votre admissibilité sur HealthCare.gov. Les chiffres 2027 non encore publiés, dont le tarif kilométrique 2027 et la date exacte du versement de janvier 2028, sont signalés comme tels. JCKC Financial Services est un cabinet de courtage d’assurance indépendant et un cabinet de préparation fiscale.