¿HMO o PPO en el condado de Broward?
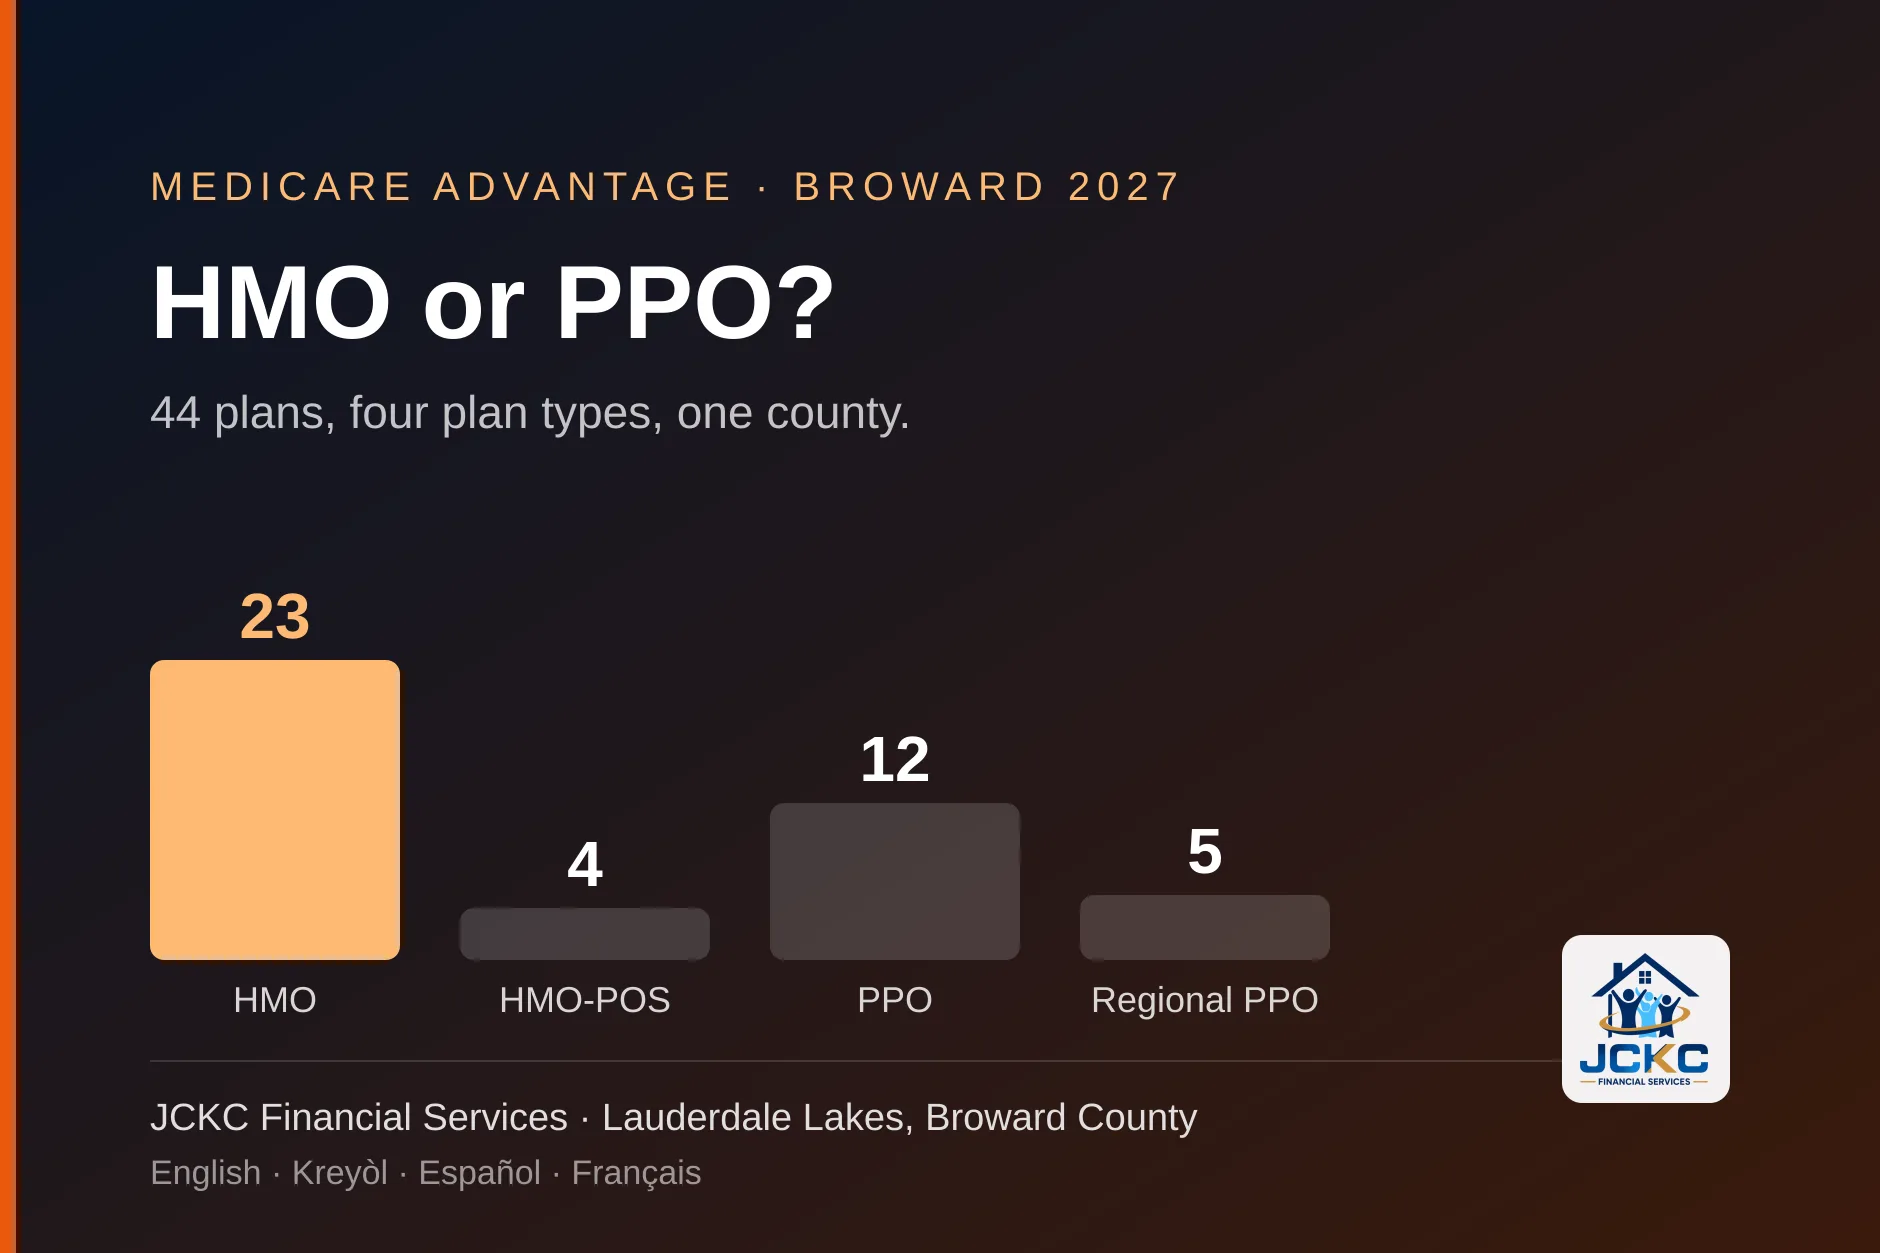
La respuesta corta: el condado de Broward tiene 44 planes Medicare Advantage para 2027 y 23 son HMO. Una HMO por lo general cubre la atención solo dentro de su red y suele pedir un referido para ver a un especialista. Una PPO le permite usar proveedores fuera de la red para servicios cubiertos a un costo mayor y no pide referido. En Broward el máximo de gastos de bolsillo promedio es $3,644 en una HMO y $6,308 en una PPO, así que la libertad de salir de la red tiene un precio.1, 2, 4
Puntos clave
- Hay 44 planes Medicare Advantage en el panorama de 2027 de CMS para Broward: 23 HMO, 4 HMO-POS, 12 PPO y 5 PPO regional.4
- Una HMO significa una red dentro de la cual debe quedarse, con excepciones para atención de emergencia, atención urgente fuera del área y diálisis temporal fuera del área, y en la mayoría de los casos un referido para especialistas.1
- Una PPO no tiene regla de referido ni exige médico de atención primaria, y puede usar proveedores fuera de la red para servicios cubiertos, normalmente por más dinero.2
- Las 23 HMO y los 4 planes HMO-POS tienen una prima mensual de plan de $0, frente a 10 de 12 PPO y 1 de 5 PPO regionales.4
- Elija el tipo de plan según cómo usa la atención y luego elija el plan según sus médicos, sus medicamentos y su tope anual.
1. ¿Cuáles son los cuatro tipos de plan en Broward?
Medicare Advantage, también llamado Parte C, lo operan aseguradoras privadas que tienen contrato con Medicare. Para el condado de Broward, CMS enumera 44 planes Medicare Advantage para 2027 en su archivo de panorama del año de plan, además de 62 Planes de Necesidades Especiales que van en una lista aparte.4 Cada uno de esos planes pertenece a uno de cuatro tipos, y el tipo decide lo que más se siente: qué médicos puede ver y cuánto paga cuando sale de la red.
Los cuatro tipos en Broward son la HMO, la HMO con opción de punto de servicio (HMO-POS), la PPO y la PPO regional. Medicare.gov describe la HMO y la PPO como los dos diseños principales de red.1, 2 Una HMO-POS es una HMO que permite algo de atención fuera de la red con un copago o coseguro mayor, y la PPO regional es un tipo de PPO que CMS informa en su propia línea del archivo de panorama.
La Tabla 1 muestra cómo se dividen los 44 planes. Las cifras son planes, no personas, y una misma aseguradora puede vender varios planes del mismo tipo.
| Tipo de plan | Planes | Parte del total | La regla de red en una línea |
|---|---|---|---|
| HMO | 23 | 52% | Solo atención dentro de la red, salvo emergencias y cierta atención fuera de casa; referido para la mayoría de los especialistas |
| HMO-POS | 4 | 9% | Reglas de HMO, con algunos servicios permitidos fuera de la red con un copago o coseguro mayor |
| PPO | 12 | 27% | Proveedores fuera de la red permitidos para servicios cubiertos, normalmente a un costo mayor; sin referidos |
| PPO regional | 5 | 11% | Un tipo de PPO que CMS enumera en su propia línea; confirme las reglas en los documentos del plan |
Fuente: panorama CY2027 de Medicare Advantage y Parte D de CMS, condado de Broward, 44 planes.4
La división es muy despareja. Las HMO y los planes HMO-POS juntos son 27 de los 44 planes, o el 61%, y los 17 planes de tipo PPO son el resto. Esto importa porque Broward es un condado de Medicare Advantage: en junio de 2026, 246,276 de las 380,230 personas con Medicare en el condado, el 64.8%, estaban inscritas en un plan Medicare Advantage u otro plan de salud.7 Un tipo de plan que le queda mal a una parte pequeña de la gente igual afecta a miles de hogares.
El tipo también reduce su elección de aseguradora. Las 23 HMO vienen de 10 aseguradoras distintas, mientras que las 12 PPO vienen de solo 3: Humana (8), Florida Blue (3) y Aetna Medicare (1). Si quiere una PPO en Broward, está eligiendo entre muy pocas aseguradoras, así que verifique que una de ellas también tenga a sus médicos.
2. ¿Cómo funciona una HMO?
Una HMO es un tipo de plan Medicare Advantage que ofrece una aseguradora privada. Medicare.gov dice que con una HMO por lo general debe recibir su atención y sus servicios de los médicos, otros proveedores de salud y hospitales de la red del plan, con tres excepciones: atención de emergencia, atención urgente fuera del área y diálisis temporal fuera del área.1 Si recibe atención de salud fuera de la red en una HMO, es posible que tenga que pagar el costo total.
Esa sola regla produce la mayoría de las diferencias del día a día. Esto es lo que una HMO le pide, según Medicare.gov:
- Elegir un médico de atención primaria. En la mayoría de las HMO hay que hacerlo.
- Obtener un referido para ver a un especialista. En la mayoría de los casos se exige un referido, aunque ciertos servicios, como las mamografías anuales de detección, no lo necesitan.
- Seguir las reglas de aprobación previa del plan. Cuando el plan exige aprobación previa para un servicio, debe estar lista antes de recibirlo.
- Quedarse dentro de la red. Las únicas excepciones son la atención de emergencia, la atención urgente fuera del área y la diálisis temporal fuera del área.
Medicare.gov también enumera protecciones que valen para las HMO y las PPO por igual. Si su plan le da aprobación previa para un tratamiento, la aprobación debe ser válida mientras el tratamiento sea médicamente necesario, y el plan no puede pedirle aprobaciones adicionales para ese tratamiento. Si está en tratamiento y se cambia a un plan nuevo, tiene al menos 90 días antes de que el plan nuevo pueda pedir una nueva aprobación previa para ese tratamiento en curso.1, 2
En Broward, la HMO es el diseño económico. Las 23 HMO del panorama de 2027 tienen una prima mensual de plan de $0, y el máximo de gastos de bolsillo promedio es $3,644, con un rango de $1,000 a $7,150.4 De las 23, 21 incluyen cobertura de medicamentos de la Parte D y 2 no. Ese último dato importa: Medicare.gov dice que si se une a una HMO que no ofrece cobertura de medicamentos, no puede unirse a un plan de medicamentos de Medicare por separado.1
Si su duda principal son los referidos, nuestra respuesta corta sobre si las HMO de Medicare Advantage de Broward para 2027 necesitan referidos lo explica en dos minutos.
Un referido es un trámite, no una negativa
Exigir un referido es una regla sobre el orden, no un límite de cobertura. Su médico de atención primaria tiene que enviarlo antes de que el plan pague al especialista. Antes de inscribirse, pregunte en el consultorio de cada especialista si acepta la HMO que está considerando y cuánto suelen esperar los pacientes nuevos de ese plan.
3. ¿Cómo funciona una PPO?
Una PPO también es un plan Medicare Advantage que ofrece una aseguradora privada. Las PPO tienen redes de médicos, otros proveedores y hospitales, y Medicare.gov dice que paga menos cuando usa los proveedores y centros de la red del plan. Por lo general puede ir a proveedores fuera de la red para servicios cubiertos, pero normalmente pagará más.2
Estas son las reglas que difieren de una HMO, según Medicare.gov:
- No se exige médico de atención primaria.
- No se necesita referido para ver a un especialista.
- Se permiten proveedores fuera de la red para servicios cubiertos si participan en Medicare o aceptan la asignación, pero normalmente pagará más.
- La atención de emergencia y la atención urgente siempre están cubiertas.
Medicare.gov agrega que una PPO no puede cobrarle más que Medicare Original por ciertos servicios, como quimioterapia, diálisis y atención en un centro de enfermería especializada.2 Esa protección es fácil de pasar por alto y importa para quien tiene una condición grave o de larga duración.
El intercambio se ve en las columnas de costos. En Broward las 12 PPO tienen un máximo de gastos de bolsillo promedio de $6,308, con un rango de $3,900 a $9,250, y 10 de las 12 tienen una prima mensual de plan de $0.4 Entre las 8 PPO que incluyen la Parte D, la prima mensual promedio del plan combinado es $28.13.
Vale la pena saberlo
La libertad fuera de la red en una PPO también tiene condiciones. Medicare.gov les dice a los miembros de una PPO que se comuniquen con el plan antes de usar un proveedor fuera de la red, para asegurarse de que el servicio sea médicamente necesario y esté cubierto. Salir de la red no es salir de las reglas del plan.
4. HMO-POS y PPO regional: los planes intermedios
Dos grupos más pequeños quedan entre la HMO simple y la PPO simple. Los planes HMO-POS siguen las reglas de la HMO y añaden una opción de punto de servicio: Medicare.gov dice que algunas HMO son planes de punto de servicio que pueden permitirle recibir algunos servicios fuera de la red con un copago o coseguro mayor.1 Broward tiene 4 para 2027, frente a 3 en 2026, vendidos por CarePlus (2) y Wellcare (2). Los 4 tienen prima mensual de $0 y 4 incluyen la Parte D. Su máximo de gastos de bolsillo promedio es $2,963, el más bajo de los cuatro tipos, con un rango de $750 a $5,000.4, 5
La PPO regional es el cuarto tipo. CMS la informa en su propia línea y en Broward es la más cara: 5 planes, solo 1 con prima mensual de $0, un máximo de gastos de bolsillo promedio de $8,180 y un rango de $6,700 a $9,850. Los venden Humana (3) y UnitedHealthcare (2), y los 3 que incluyen la Parte D tienen un promedio de $107.67 al mes por el plan combinado.4
Para la mayoría de las personas la pregunta práctica es si vale la pena tener la válvula de seguridad de una HMO-POS. Puede valerla: una opción de punto de servicio puede permitirle mantener a un especialista fuera de la red o recibir atención durante un viaje, con un copago o coseguro mayor. Pero no es una PPO, y las reglas de referido y de aprobación previa de la HMO siguen vigentes, así que pregunte al plan qué servicios cubre la opción.
El nombre de un plan no es su tipo
Los nombres de los planes no siempre dicen qué son. En el archivo de CMS, “AARP Medicare Advantage from UHC FL-0031” es una PPO regional y su nombre no lo dice. Confirme el tipo en los documentos del plan o en el listado del plan en Medicare.gov antes de inscribirse.
5. ¿Qué muestran las cifras de Broward?
La Tabla 2 pone el dinero lado a lado, con el panorama del año de plan 2027 para Broward.4 El “máximo de gastos de bolsillo” es el tope anual del plan sobre lo que usted paga por servicios cubiertos. Es una cifra del peor caso, no lo que pagará en un año típico, y los planes con un tope más bajo no siempre son los que cuestan menos por la atención que realmente usa.
| Tipo de plan | Incluye Parte D | Prima mensual de $0 | Máximo de bolsillo promedio | Rango del máximo de bolsillo |
|---|---|---|---|---|
| HMO | 21 / 23 | 23 / 23 | $3,644 | $1,000 – $7,150 |
| HMO-POS | 4 / 4 | 4 / 4 | $2,963 | $750 – $5,000 |
| PPO | 8 / 12 | 10 / 12 | $6,308 | $3,900 – $9,250 |
| PPO regional | 3 / 5 | 1 / 5 | $8,180 | $6,700 – $9,850 |
Promedio del máximo de gastos de bolsillo de cada plan en el panorama CY2027 de CMS para el condado de Broward.4
Lea la tabla en dos direcciones. De HMO-POS a PPO regional el máximo de gastos de bolsillo promedio sube de $2,963 a $8,180, una diferencia de $5,217. Esa brecha es el precio de la libertad de red tal como la fijan los planes de este condado. Aun así, una PPO puede ser la opción más barata para quien tiene todos sus médicos fuera de las redes de las HMO, porque un tope bajo no ayuda si la atención que necesita no está en la red del plan.
Los rangos importan tanto como los promedios. Entre las HMO el máximo de gastos de bolsillo más bajo es $1,000 y el más alto es $7,150, así que dos HMO pueden diferir hasta en $6,150 en un año del peor caso. Las PPO van de $3,900 a $9,250. En los 44 planes el promedio es $4,824. El tipo es un punto de partida, no un veredicto: lea el tope real del plan real.
¿No sabe qué tipo le conviene?
Traiga sus médicos y sus recetas y comparamos los tipos de plan con usted, en español, inglés, francés o creole.
6. Primas y cobertura de medicamentos por tipo de plan
Una prima mensual de $0 es lo normal en Broward para 2027: 38 de los 44 planes la tienen.4 Eso no hace que los planes cuesten lo mismo. Medicare.gov dice que las HMO y las PPO por lo general cobran una prima además de la prima mensual de la Parte B, y un plan puede llevar sus costos a otro lado: copagos, coseguro, un deducible de medicamentos, un máximo de gastos de bolsillo más alto.1, 2 La prima de la Parte B se paga a Medicare además de lo que cobre el plan.
La cobertura de medicamentos es donde más pesa el tipo de plan. Medicare.gov dice que si se une a una HMO o PPO que no ofrece cobertura de medicamentos, no puede unirse a un plan de medicamentos de Medicare por separado.1, 2 En Broward, 2 de las 23 HMO y 4 de las 12 PPO no incluyen la Parte D. Si toma medicamentos recetados, está eligiendo un tipo de plan y un plan de medicamentos en la misma decisión, y una mala elección no se arregla con un plan de medicamentos independiente.
Para los planes que sí incluyen la Parte D, el panorama muestra un deducible de medicamentos promedio de $310 en las HMO, $525 en las HMO-POS, $700 en las PPO y $695 en las PPO regionales.4 Son promedios de planes con niveles distintos, así que compare el deducible junto con su propia lista de medicamentos. Nuestra respuesta corta sobre el tope de gastos de bolsillo de la Parte D en 2027 explica cómo se limita el gasto en medicamentos una vez que pasa el deducible.
Revise la lista de medicamentos, no solo el tipo
Dos planes del mismo tipo pueden poner el mismo medicamento en niveles distintos. Anote cada receta con su dosis y búsquela en el formulario de cada plan antes de comparar cualquier otra cosa.
7. ¿Qué cambió desde 2026?
Los tipos de plan no son fijos de un año a otro. Entre los archivos de panorama de CY2026 y CY2027, Broward perdió 6 planes Medicare Advantage, de 50 a 44.4, 5 La Tabla 3 muestra dónde ocurrió el cambio.
| Tipo de plan | Planes en 2026 | Planes en 2027 | Cambio |
|---|---|---|---|
| HMO | 30 | 23 | -7 |
| HMO-POS | 3 | 4 | +1 |
| PPO | 12 | 12 | 0 |
| PPO regional | 5 | 5 | 0 |
| Todos los planes | 50 | 44 | -6 |
Toda la pérdida neta vino de las HMO. Bajaron de 30 a 23, una caída de 7, mientras que las HMO-POS ganaron 1 y las cifras de PPO y PPO regional no se movieron. En todos los planes Medicare Advantage del condado el máximo de gastos de bolsillo promedio pasó de $4,697 en 2026 a $4,824 en 2027.4, 5
Menos HMO no significa menos opciones para todos. Sí significa que si su plan actual es una de las HMO que se fueron, tal vez deba elegir de nuevo un tipo de plan, no solo una aseguradora. Si recibió un aviso de que su plan termina, nuestra guía sobre la salida de planes Medicare Advantage para 2027 explica la carta y sus períodos de inscripción, y nuestra guía de beneficios adicionales cubre lo que los planes agregan a Medicare.
8. ¿Qué tipo de plan le conviene?
El tipo de plan es en realidad una decisión sobre cómo usa la atención. La Tabla 4 relaciona situaciones comunes con el tipo que suele convenir, según las reglas descritas arriba. Es un punto de partida para conversar sobre su propia situación, no una recomendación.
| Si esto lo describe | Mire primero | Por qué |
|---|---|---|
| Tiene un médico de atención primaria de confianza y una lista corta de especialistas que están todos en una misma red | HMO o HMO-POS | Las reglas se construyen alrededor de una sola red, y en Broward estos tipos tienen los topes promedio más bajos ($2,963 y $3,644).1, 4 |
| Ve a varios especialistas y no quiere pedir un referido cada vez | PPO | Una PPO no necesita referido ni médico de atención primaria.2 |
| Pasa meses fuera de Broward, o sus médicos están en otro estado | PPO o HMO-POS | Una HMO cubre la atención lejos de casa solo en emergencias, atención urgente fuera del área y diálisis temporal fuera del área. Una PPO permite proveedores fuera de la red a un costo mayor, y una HMO-POS puede permitir algunos servicios fuera de la red.1, 2 |
| El médico que quiere conservar no está en ninguna red de HMO que revisó | PPO | Una PPO puede cubrir proveedores fuera de la red para servicios cubiertos, normalmente por más dinero, así que ese médico puede seguir en juego.2 |
| Quiere el peor año más bajo posible | HMO-POS o HMO | Tienen el máximo de gastos de bolsillo promedio más bajo del condado, pero el rango dentro de cada tipo es amplio, así que lea el tope específico.4 |
| Toma medicamentos recetados todos los meses | Cualquier tipo que incluya la Parte D | No puede agregar un plan de medicamentos por separado a una HMO o PPO que no ofrece cobertura de medicamentos.1, 2 |
Ninguna fila de la Tabla 4 es una regla. El tipo de plan es una de cinco cosas que hay que comparar, junto con sus médicos, su lista de medicamentos, el tope anual del plan y los beneficios adicionales que realmente usaría.
Elija el tipo de plan según cómo usa la atención y luego elija el plan según sus médicos y sus medicamentos.
9. Su lista antes de inscribirse
Repase esta lista antes de inscribirse en cualquier cosa. Toma unos veinte minutos y es la diferencia entre un plan que funciona en marzo y uno que no.
- Anote cada médico y centro, y verifique cada uno con su consultorio. “Acepta Medicare” y “está en la red de este plan” son afirmaciones distintas, y el directorio de un plan puede estar desactualizado.
- Anote cada receta con su dosis, y busque el nivel y el costo de cada una en el formulario del plan.
- Encuentre el tipo de plan en los documentos del plan, no solo en su nombre.
- Lea el máximo de gastos de bolsillo, no solo la prima. Una prima de $0 con un tope alto es un producto distinto de una prima pequeña con un tope bajo.
- Pregunte por los referidos y la aprobación previa. En una HMO, averigüe quién pide cada uno, usted o el consultorio de su médico, y cuánto tarda.
- Piense en los viajes. Si pasa parte del año fuera de Broward, pregunte exactamente qué cubre el plan allá, más allá de las emergencias.
- Tenga presentes las fechas. La Inscripción Abierta va del 15 de octubre al 7 de diciembre, y un cambio que haga entonces empieza el 1 de enero. Si ya está en un plan Medicare Advantage, el Período de Inscripción Abierta de Medicare Advantage, del 1 de enero al 31 de marzo, le permite cambiarse a otro plan Medicare Advantage o volver a Medicare Original.6
Si está comparando HMO y PPO para una ciudad en particular, nuestra página de Medicare del condado de Broward muestra los mismos datos del condado junto a los hospitales cercanos, y nuestra lista para quien cumple 65 cubre la primera decisión.
10. Próximos pasos
Los tipos de plan son fáciles de comparar cuando sus médicos y medicamentos están en papel. Comparamos planes HMO, HMO-POS y PPO con usted, en español, inglés, francés o criollo haitiano, y le explicamos las reglas de referido, red y tope de cada plan antes de que decida. Nuestra página de servicios de Medicare explica cómo funciona una revisión, y puede reservar una hora en la página de citas.
¿No sabe cómo se aplica esto a usted? Hablemos.
Traiga sus médicos y su lista de medicamentos. Pondremos los tipos de plan lado a lado para su situación.
Reserve una revisión de Medicare (954) 825-9923
JCKC Financial Services, 3692 W. Oakland Park Blvd., Lauderdale Lakes, FL 33311. De lunes a viernes, de 9 a. m. a 5 p. m.
En pocas palabras: una HMO lo mantiene en una red, pide referidos y en Broward tiene un tope más bajo; una PPO le deja salir de la red y tiene un tope más alto; el tipo correcto es el que coincide con los médicos que realmente ve y los medicamentos que realmente toma.
11. Preguntas frecuentes
¿Cuál es la diferencia entre una HMO y una PPO en Medicare Advantage?
Una HMO por lo general cubre la atención solo de los médicos, proveedores y hospitales de su red, le pide elegir un médico de atención primaria y, en la mayoría de los casos, exige un referido para ver a un especialista. Una PPO también tiene red, pero por lo general puede usar proveedores fuera de la red para servicios cubiertos a un costo mayor, y no exige médico de atención primaria ni referidos. La atención de emergencia está cubierta en ambas.
¿Necesito un referido para ver a un especialista?
En la mayoría de las HMO, sí, con excepciones como las mamografías anuales de detección. En una PPO, no. Los planes HMO-POS siguen las reglas de referido de las HMO. Pregunte al plan si el especialista que quiere ver necesita uno antes de pedir la cita.
¿Puedo ver a mi médico si está fuera de la red?
En una PPO por lo general sí, para servicios cubiertos, si el proveedor participa en Medicare o acepta la asignación, pero normalmente pagará más. En una HMO por lo general no, salvo atención de emergencia, atención urgente fuera del área y diálisis temporal fuera del área. Un plan HMO-POS puede permitir algunos servicios fuera de la red con un copago o coseguro mayor.
¿Hay más HMO o más PPO en el condado de Broward para 2027?
Más HMO. El panorama de 2027 de CMS muestra 23 HMO y 4 planes HMO-POS frente a 12 PPO y 5 PPO regionales, de 44 planes Medicare Advantage en el condado. Las HMO y las HMO-POS juntas son el 61% del total.
¿Una PPO siempre es más cara que una HMO?
No en la prima mensual: 10 de las 12 PPO de Broward tienen una prima mensual de plan de $0. La diferencia está en el tope anual. El máximo de gastos de bolsillo promedio es $6,308 en las PPO y $3,644 en las HMO, y el rango dentro de cada tipo es amplio, así que lea el plan concreto.
¿Qué es una PPO regional?
Es un tipo de PPO que CMS informa en su propia línea del archivo de panorama. Broward tiene 5 para 2027, vendidas por Humana (3) y UnitedHealthcare (2). Tienen el máximo de gastos de bolsillo promedio más alto de los cuatro tipos, $8,180.
¿Cuándo puedo cambiar de HMO a PPO, o al revés?
Durante la Inscripción Abierta, del 15 de octubre al 7 de diciembre, puede cambiarse a otro plan Medicare Advantage, con o sin cobertura de medicamentos, y el cambio empieza el 1 de enero. Si ya está en un plan Medicare Advantage, el Período de Inscripción Abierta de Medicare Advantage, del 1 de enero al 31 de marzo, le permite cambiarse a otro plan Medicare Advantage o volver a Medicare Original.
¿Los Planes de Necesidades Especiales siguen las mismas reglas de HMO y PPO?
Los Planes de Necesidades Especiales son de tipo HMO o PPO, según Medicare.gov, y cubren los mismos beneficios de las Partes A y B que los demás planes Medicare Advantage. Broward tiene 62 Planes de Necesidades Especiales para 2027, en una lista aparte de los 44 planes de este artículo.
12. Fuentes
Al día al 4 de noviembre de 2026. Las cifras de planes y costos vienen de los archivos de panorama CY2027 y CY2026 de CMS para el condado de Broward, y las reglas de los planes vienen de páginas de Medicare.gov leídas el 4 de noviembre de 2026.
- Health Maintenance Organizations (HMOs), Medicare.gov, leída el 4 de noviembre de 2026.
- Preferred Provider Organizations (PPOs), Medicare.gov, leída el 4 de noviembre de 2026.
- Special Needs Plans (SNP), Medicare.gov, leída el 4 de noviembre de 2026.
- CY2027 Medicare Advantage / Part D Landscape Source Files (CY2027_Landscape_202609.csv, publicado el 28 de septiembre de 2026), Centers for Medicare & Medicaid Services. Cifras y promedios del condado de Broward como figuran en la página del condado de este sitio, leída el 12 de octubre de 2026.
- CY2026 Medicare Advantage / Part D Landscape Source Files (CY2026_Landscape_202603.csv, actualización de marzo de 2026), Centers for Medicare & Medicaid Services, leída el 12 de octubre de 2026.
- Joining a plan: enrollment periods, Medicare.gov, leída el 4 de noviembre de 2026.
- Medicare Monthly Enrollment (condado de Broward, junio de 2026), Centers for Medicare & Medicaid Services.
Aviso legal: JCKC Financial Services es una agencia de seguros independiente con licencia. Este artículo tiene fines exclusivamente educativos y generales, y no constituye asesoría fiscal, legal, médica ni financiera, ni sustituye la orientación de un profesional con licencia sobre su situación particular. No estamos afiliados ni respaldados por el gobierno de los Estados Unidos ni por el programa federal Medicare. La cantidad de planes, las primas, los costos y la disponibilidad cambian cada año; llámenos al (954) 825-9923 para obtener la información vigente.