HMO ou PPO dans le comté de Broward ?
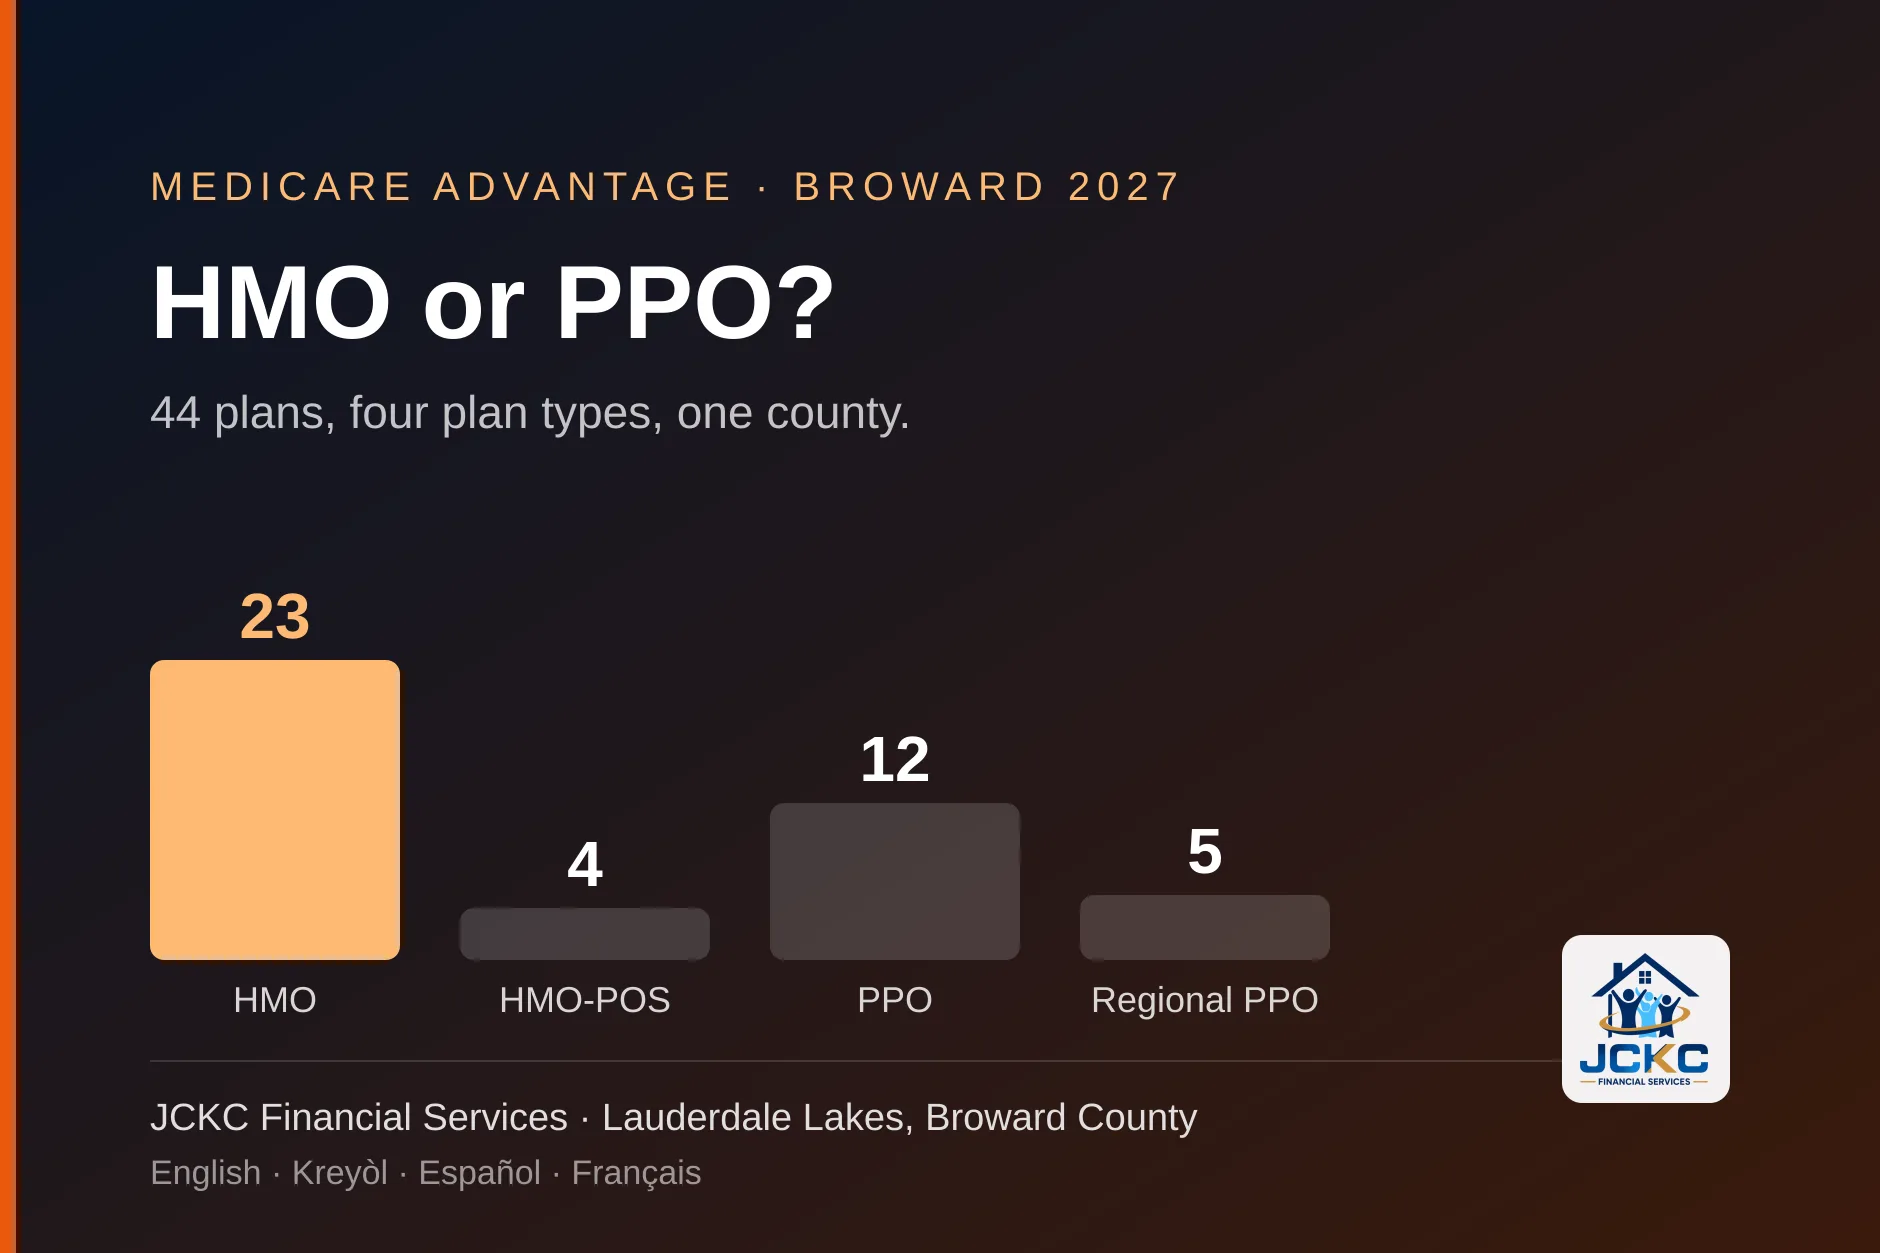
La réponse courte : le comté de Broward compte 44 régimes Medicare Advantage pour 2027, et 23 sont des HMO. Un HMO couvre en général les soins seulement à l’intérieur de son réseau et demande habituellement une recommandation pour voir un spécialiste. Un PPO vous laisse consulter des fournisseurs hors réseau pour les services couverts à un coût plus élevé et n’exige pas de recommandation. À Broward, le maximum à débourser moyen est de $3,644 pour un HMO et de $6,308 pour un PPO : la liberté de sortir du réseau a un prix.1, 2, 4
Points clés
- 44 régimes Medicare Advantage figurent au panorama 2027 de CMS pour Broward : 23 HMO, 4 HMO-POS, 12 PPO et 5 PPO régional.4
- Un HMO, c’est un réseau dans lequel vous restez, avec des exceptions pour les soins d’urgence, les soins urgents hors de la zone et la dialyse temporaire hors de la zone, et dans la plupart des cas une recommandation pour les spécialistes.1
- Un PPO n’a pas de règle de recommandation ni de médecin de soins primaires obligatoire, et vous pouvez utiliser des fournisseurs hors réseau pour les services couverts, habituellement pour plus cher.2
- Les 23 HMO et les 4 régimes HMO-POS ont une prime mensuelle de régime de 0 $, contre 10 PPO sur 12 et 1 PPO régional sur 5.4
- Choisissez le type de régime selon votre façon d’utiliser les soins, puis le régime selon vos médecins, vos médicaments et son plafond annuel.
1. Quels sont les quatre types de régimes à Broward ?
Medicare Advantage, aussi appelé partie C, est géré par des compagnies d’assurance privées qui ont un contrat avec Medicare. Pour le comté de Broward, CMS recense 44 régimes Medicare Advantage pour 2027 dans son fichier de panorama de l’année de régime, en plus de 62 régimes pour besoins spéciaux qui figurent dans une liste distincte.4 Chacun de ces régimes appartient à l’un de quatre types, et le type décide de ce que l’on ressent le plus : quels médecins vous pouvez voir et ce que vous payez quand vous sortez du réseau.
Les quatre types à Broward sont le HMO, le HMO avec option de point de service (HMO-POS), le PPO et le PPO régional. Medicare.gov décrit le HMO et le PPO comme les deux principaux modèles de réseau.1, 2 Un HMO-POS est un HMO qui permet certains soins hors réseau moyennant une quote-part ou une coassurance plus élevée, et le PPO régional est un type de PPO que CMS déclare sur sa propre ligne dans le fichier de panorama.
Le tableau 1 montre comment se répartissent les 44 régimes. Les chiffres sont des régimes, pas des personnes, et un même assureur peut vendre plusieurs régimes du même type.
| Type de régime | Régimes | Part du total | La règle de réseau en une ligne |
|---|---|---|---|
| HMO | 23 | 52% | Soins dans le réseau seulement, sauf urgences et certains soins loin de chez soi ; recommandation pour la plupart des spécialistes |
| HMO-POS | 4 | 9% | Règles du HMO, avec certains services permis hors réseau moyennant une quote-part ou une coassurance plus élevée |
| PPO | 12 | 27% | Fournisseurs hors réseau permis pour les services couverts, habituellement à un coût plus élevé ; pas de recommandation |
| PPO régional | 5 | 11% | Un type de PPO que CMS recense sur sa propre ligne ; confirmez les règles dans les documents du régime |
Source : panorama CY2027 Medicare Advantage et partie D de CMS, comté de Broward, 44 régimes.4
La répartition est très inégale. Les HMO et les régimes HMO-POS ensemble représentent 27 des 44 régimes, soit 61 %, et les 17 régimes de type PPO forment le reste. Cela compte parce que Broward est un comté Medicare Advantage : en juin 2026, 246,276 des 380,230 personnes ayant Medicare dans le comté, soit 64.8 %, étaient inscrites à un régime Medicare Advantage ou à un autre régime de santé.7 Un type de régime qui convient mal à une petite part des gens touche tout de même des milliers de foyers.
Le type réduit aussi votre choix d’assureur. Les 23 HMO viennent de 10 assureurs différents, alors que les 12 PPO ne viennent que de 3 : Humana (8), Florida Blue (3) et Aetna Medicare (1). Si vous voulez un PPO à Broward, vous choisissez parmi très peu d’assureurs, alors vérifiez que l’un d’eux a aussi vos médecins.
2. Comment fonctionne un HMO ?
Un HMO est un type de régime Medicare Advantage offert par une compagnie d’assurance privée. Medicare.gov indique qu’avec un HMO vous devez en général recevoir vos soins et vos services des médecins, des autres fournisseurs de soins et des hôpitaux du réseau du régime, avec trois exceptions : les soins d’urgence, les soins urgents hors de la zone et la dialyse temporaire hors de la zone.1 Si vous recevez des soins de santé hors réseau dans un HMO, vous pourriez devoir en payer le plein coût.
Cette seule règle produit la plupart des différences au quotidien. Voici ce qu’un HMO vous demande, selon Medicare.gov :
- Choisir un médecin de soins primaires. Dans la plupart des HMO, c’est nécessaire.
- Obtenir une recommandation pour voir un spécialiste. Dans la plupart des cas une recommandation est exigée, bien que certains services, comme les mammographies de dépistage annuelles, n’en demandent pas.
- Suivre les règles d’autorisation préalable du régime. Quand le régime exige une autorisation préalable pour un service, elle doit être en place avant que vous receviez le service.
- Rester dans le réseau. Les seules exceptions sont les soins d’urgence, les soins urgents hors de la zone et la dialyse temporaire hors de la zone.
Medicare.gov énumère aussi des protections qui valent pour les HMO comme pour les PPO. Si votre régime vous donne une autorisation préalable pour un traitement, elle doit rester valide aussi longtemps que le traitement est médicalement nécessaire, et le régime ne peut pas exiger d’autorisations supplémentaires pour ce traitement. Si vous êtes en traitement et changez de régime, vous disposez d’au moins 90 jours avant que le nouveau régime puisse demander une nouvelle autorisation préalable pour ce traitement en cours.1, 2
À Broward, le HMO est le modèle économique. Les 23 HMO du panorama 2027 ont une prime mensuelle de régime de 0 $, et le maximum à débourser moyen est de $3,644, avec un écart de $1,000 à $7,150.4 Sur les 23, 21 comprennent la couverture des médicaments de la partie D et 2 n’en comprennent pas. Ce dernier chiffre compte : Medicare.gov indique que si vous adhérez à un HMO qui n’offre pas de couverture des médicaments, vous ne pouvez pas adhérer à un régime de médicaments Medicare distinct.1
Si les recommandations sont votre principale question, notre réponse courte sur la nécessité d’une recommandation dans les HMO Medicare Advantage de Broward pour 2027 en fait le tour en deux minutes.
Une recommandation est une démarche, pas un refus
Exiger une recommandation est une règle sur l’ordre des choses, pas une limite de couverture. Votre médecin de soins primaires doit vous envoyer avant que le régime paie le spécialiste. Avant de vous inscrire, demandez au cabinet de chaque spécialiste s’il accepte le HMO que vous envisagez et combien de temps attendent habituellement les nouveaux patients de ce régime.
3. Comment fonctionne un PPO ?
Un PPO est lui aussi un régime Medicare Advantage offert par une compagnie d’assurance privée. Les PPO ont des réseaux de médecins, d’autres fournisseurs et d’hôpitaux, et Medicare.gov indique que vous payez moins quand vous utilisez les fournisseurs et établissements du réseau du régime. Vous pouvez en général consulter des fournisseurs hors réseau pour les services couverts, mais vous paierez habituellement plus.2
Voici les règles qui diffèrent d’un HMO, selon Medicare.gov :
- Aucun médecin de soins primaires n’est exigé.
- Aucune recommandation n’est nécessaire pour voir un spécialiste.
- Les fournisseurs hors réseau sont permis pour les services couverts s’ils participent à Medicare ou acceptent la cession, mais vous paierez habituellement plus.
- Les soins d’urgence et les soins urgents sont toujours couverts.
Medicare.gov ajoute qu’un PPO ne peut pas vous faire payer plus que Medicare d’origine pour certains services, comme la chimiothérapie, la dialyse et les soins en établissement de soins infirmiers spécialisés.2 Cette protection passe facilement inaperçue et elle compte pour quiconque a une affection grave ou de longue durée.
Le compromis se voit dans les colonnes de coûts. À Broward, les 12 PPO ont un maximum à débourser moyen de $6,308, avec un écart de $3,900 à $9,250, et 10 des 12 ont une prime mensuelle de régime de 0 $.4 Parmi les 8 PPO qui comprennent la partie D, la prime mensuelle moyenne du régime combiné est de $28.13.
Bon à savoir
La liberté hors réseau d’un PPO a aussi des conditions. Medicare.gov demande aux membres d’un PPO de communiquer avec le régime avant d’utiliser un fournisseur hors réseau, afin de s’assurer que le service est médicalement nécessaire et couvert. Sortir du réseau, ce n’est pas sortir des règles du régime.
4. HMO-POS et PPO régional : les régimes intermédiaires
Deux groupes plus petits se placent entre le HMO simple et le PPO simple. Les régimes HMO-POS suivent les règles du HMO et ajoutent une option de point de service : Medicare.gov indique que certains HMO sont des régimes à point de service qui peuvent vous permettre de recevoir certains services hors réseau moyennant une quote-part ou une coassurance plus élevée.1 Broward en compte 4 pour 2027, contre 3 en 2026, vendus par CarePlus (2) et Wellcare (2). Les 4 ont une prime mensuelle de 0 $ et 4 comprennent la partie D. Leur maximum à débourser moyen est de $2,963, le plus bas des quatre types, avec un écart de $750 à $5,000.4, 5
Le PPO régional est le quatrième type. CMS le déclare sur sa propre ligne et, à Broward, c’est le plus cher : 5 régimes, seulement 1 avec une prime mensuelle de 0 $, un maximum à débourser moyen de $8,180 et un écart de $6,700 à $9,850. Ils sont vendus par Humana (3) et UnitedHealthcare (2), et les 3 qui comprennent la partie D coûtent en moyenne $107.67 par mois pour le régime combiné.4
Pour la plupart des gens, la question pratique est de savoir si la soupape de sécurité d’un HMO-POS vaut la peine. Elle peut : une option de point de service peut vous permettre de garder un spécialiste hors réseau ou de recevoir des soins en voyage, moyennant une quote-part ou une coassurance plus élevée. Ce n’est pourtant pas un PPO, et les règles de recommandation et d’autorisation préalable du HMO s’appliquent toujours ; demandez donc au régime quels services l’option couvre.
Le nom d’un régime n’est pas son type
Les noms de régimes ne disent pas toujours ce qu’ils sont. Dans le fichier de CMS, « AARP Medicare Advantage from UHC FL-0031 » est un PPO régional et son nom n’en dit rien. Confirmez le type dans les documents du régime ou dans sa fiche sur Medicare.gov avant de vous inscrire.
5. Que montrent les chiffres de Broward ?
Le tableau 2 met l’argent côte à côte, avec le panorama de l’année de régime 2027 pour Broward.4 Le « maximum à débourser » est le plafond annuel du régime sur ce que vous payez pour les services couverts. C’est un chiffre du pire cas, pas ce que vous paierez une année typique, et les régimes au plafond plus bas ne sont pas toujours ceux qui coûtent le moins pour les soins que vous utilisez vraiment.
| Type de régime | Comprend la partie D | Prime mensuelle de 0 $ | Maximum à débourser moyen | Écart du maximum à débourser |
|---|---|---|---|---|
| HMO | 21 / 23 | 23 / 23 | $3,644 | $1,000 – $7,150 |
| HMO-POS | 4 / 4 | 4 / 4 | $2,963 | $750 – $5,000 |
| PPO | 8 / 12 | 10 / 12 | $6,308 | $3,900 – $9,250 |
| PPO régional | 3 / 5 | 1 / 5 | $8,180 | $6,700 – $9,850 |
Moyenne du maximum à débourser de chaque régime dans le panorama CY2027 de CMS pour le comté de Broward.4
Lisez le tableau dans les deux sens. Du HMO-POS au PPO régional, le maximum à débourser moyen passe de $2,963 à $8,180, soit $5,217 de plus. Cet écart est le prix de la liberté de réseau tel que les régimes de ce comté le fixent. Un PPO peut tout de même être le choix le moins cher pour quelqu’un dont tous les médecins sont hors des réseaux HMO, car un plafond bas n’aide pas si les soins dont vous avez besoin ne sont pas dans le réseau du régime.
Les écarts comptent autant que les moyennes. Chez les HMO, le plus bas maximum à débourser est de $1,000 et le plus haut de $7,150 : deux HMO peuvent différer de $6,150 dans une année du pire cas. Les PPO vont de $3,900 à $9,250. Sur l’ensemble des 44 régimes, la moyenne est de $4,824. Le type est un point de départ, pas un verdict : lisez le plafond réel du régime réel.
Vous ne savez pas quel type vous convient ?
Apportez vos médecins et vos ordonnances et nous comparons les types de régimes avec vous, en français, anglais, créole ou espagnol.
6. Primes et couverture des médicaments par type de régime
Une prime mensuelle de 0 $ est la norme à Broward pour 2027 : 38 des 44 régimes en ont une.4 Cela ne veut pas dire que les régimes coûtent la même chose. Medicare.gov indique que les HMO et les PPO font en général payer une prime en plus de la prime mensuelle de la partie B, et un régime peut porter ses coûts ailleurs : quotes-parts, coassurance, franchise de médicaments, maximum à débourser plus élevé.1, 2 La prime de la partie B se paie à Medicare en plus de ce que facture le régime.
La couverture des médicaments est l’endroit où le type de régime pèse le plus. Medicare.gov indique que si vous adhérez à un HMO ou à un PPO qui n’offre pas de couverture des médicaments, vous ne pouvez pas adhérer à un régime de médicaments Medicare distinct.1, 2 À Broward, 2 des 23 HMO et 4 des 12 PPO ne comprennent pas la partie D. Si vous prenez des médicaments, vous choisissez un type de régime et un régime de médicaments dans la même décision, et un mauvais choix ne se rattrape pas avec un régime de médicaments autonome.
Pour les régimes qui comprennent la partie D, le panorama indique une franchise de médicaments moyenne de $310 pour les HMO, $525 pour les HMO-POS, $700 pour les PPO et $695 pour les PPO régionaux.4 Ce sont des moyennes de régimes aux paliers différents ; comparez donc la franchise avec votre propre liste de médicaments. Notre réponse courte sur le plafond de dépenses personnelles de la partie D en 2027 explique comment la dépense en médicaments est plafonnée une fois la franchise dépassée.
Vérifiez la liste de médicaments, pas seulement le type
Deux régimes du même type peuvent placer le même médicament à des paliers différents. Notez chaque ordonnance avec sa posologie et cherchez-la dans le formulaire de chaque régime avant de comparer quoi que ce soit d’autre.
7. Qu’est-ce qui a changé depuis 2026 ?
Les types de régimes ne sont pas fixes d’une année à l’autre. Entre les fichiers de panorama CY2026 et CY2027, Broward a perdu 6 régimes Medicare Advantage, de 50 à 44.4, 5 Le tableau 3 montre où le changement s’est produit.
| Type de régime | Régimes en 2026 | Régimes en 2027 | Variation |
|---|---|---|---|
| HMO | 30 | 23 | -7 |
| HMO-POS | 3 | 4 | +1 |
| PPO | 12 | 12 | 0 |
| PPO régional | 5 | 5 | 0 |
| Tous les régimes | 50 | 44 | -6 |
Toute la perte nette vient des HMO. Ils sont passés de 30 à 23, soit 7 de moins, tandis que les HMO-POS en ont gagné 1 et que les nombres de PPO et de PPO régionaux n’ont pas bougé. Sur l’ensemble des régimes Medicare Advantage du comté, le maximum à débourser moyen est passé de $4,697 en 2026 à $4,824 en 2027.4, 5
Moins de HMO ne veut pas dire moins de choix pour tout le monde. Cela veut dire que si votre régime actuel est l’un des HMO partis, vous devrez peut-être choisir de nouveau un type de régime, pas seulement un assureur. Si vous avez reçu un avis indiquant que votre régime prend fin, notre guide sur le retrait de régimes Medicare Advantage pour 2027 explique la lettre et vos périodes d’inscription, et notre guide des avantages supplémentaires couvre ce que les régimes ajoutent à Medicare.
8. Quel type de régime vous convient ?
Le type de régime est en réalité une décision sur votre façon d’utiliser les soins. Le tableau 4 associe des situations courantes au type qui convient habituellement, d’après les règles décrites plus haut. C’est un point de départ pour parler de votre propre situation, pas une recommandation.
| Si cela vous décrit | Regardez d’abord | Pourquoi |
|---|---|---|
| Vous avez un médecin de soins primaires de confiance et une courte liste de spécialistes tous dans un même réseau | HMO ou HMO-POS | Les règles sont bâties autour d’un seul réseau, et à Broward ces types ont les plafonds moyens les plus bas ($2,963 et $3,644).1, 4 |
| Vous voyez plusieurs spécialistes et ne voulez pas demander une recommandation à chaque fois | PPO | Un PPO n’exige ni recommandation ni médecin de soins primaires.2 |
| Vous passez des mois hors de Broward, ou vos médecins sont dans un autre État | PPO ou HMO-POS | Un HMO couvre les soins loin de chez vous seulement pour les urgences, les soins urgents hors de la zone et la dialyse temporaire hors de la zone. Un PPO permet les fournisseurs hors réseau à un coût plus élevé, et un HMO-POS peut permettre certains services hors réseau.1, 2 |
| Le médecin que vous voulez garder n’est dans aucun réseau HMO que vous avez vérifié | PPO | Un PPO peut couvrir des fournisseurs hors réseau pour les services couverts, habituellement pour plus cher ; ce médecin reste donc possible.2 |
| Vous voulez l’année du pire cas la plus basse | HMO-POS ou HMO | Ils ont le maximum à débourser moyen le plus bas du comté, mais l’écart à l’intérieur de chaque type est large ; lisez donc le plafond précis.4 |
| Vous prenez des médicaments d’ordonnance chaque mois | Tout type qui comprend la partie D | Vous ne pouvez pas ajouter un régime de médicaments distinct à un HMO ou à un PPO qui n’offre pas de couverture des médicaments.1, 2 |
Aucune ligne du tableau 4 n’est une règle. Le type de régime est l’une des cinq choses à comparer, avec vos médecins, votre liste de médicaments, le plafond annuel du régime et les avantages supplémentaires que vous utiliseriez vraiment.
Choisissez le type de régime selon votre façon d’utiliser les soins, puis le régime selon vos médecins et vos médicaments.
9. Votre liste avant de vous inscrire
Parcourez cette liste avant de vous inscrire à quoi que ce soit. Cela prend une vingtaine de minutes et c’est la différence entre un régime qui fonctionne en mars et un qui ne fonctionne pas.
- Notez chaque médecin et chaque établissement, puis vérifiez chacun auprès de son cabinet. « Accepte Medicare » et « fait partie du réseau de ce régime » sont deux affirmations différentes, et l’annuaire d’un régime peut être périmé.
- Notez chaque ordonnance avec sa posologie, puis cherchez le palier et le coût de chacune dans le formulaire du régime.
- Trouvez le type de régime dans les documents du régime, pas seulement dans son nom.
- Lisez le maximum à débourser, pas seulement la prime. Une prime de 0 $ avec un plafond élevé est un autre produit qu’une petite prime avec un plafond bas.
- Posez des questions sur les recommandations et l’autorisation préalable. Dans un HMO, trouvez qui fait chaque demande, vous ou le cabinet de votre médecin, et combien de temps cela prend.
- Pensez aux voyages. Si vous passez une partie de l’année hors de Broward, demandez exactement ce que le régime couvre là-bas, au-delà des urgences.
- Surveillez les dates. L’inscription ouverte va du 15 octobre au 7 décembre, et un changement fait à ce moment commence le 1er janvier. Si vous êtes déjà dans un régime Medicare Advantage, la période d’inscription ouverte de Medicare Advantage, du 1er janvier au 31 mars, vous permet de passer à un autre régime Medicare Advantage ou de revenir à Medicare d’origine.6
Si vous comparez des HMO et des PPO pour une ville précise, notre page Medicare du comté de Broward montre les mêmes données du comté à côté des hôpitaux voisins, et notre liste pour les 65 ans couvre la première décision.
10. Prochaines étapes
Les types de régimes sont faciles à comparer une fois vos médecins et vos médicaments mis sur papier. Nous comparons les régimes HMO, HMO-POS et PPO avec vous, en français, anglais, créole haïtien ou espagnol, et nous expliquons les règles de recommandation, de réseau et de plafond de chaque régime avant que vous décidiez. Notre page des services Medicare explique comment se déroule une analyse, et vous pouvez réserver un moment sur la page de rendez-vous.
Vous ne savez pas comment cela s’applique à vous ? Parlons-en.
Apportez vos médecins et votre liste de médicaments. Nous mettrons les types de régimes côte à côte pour votre situation.
Réservez une analyse Medicare (954) 825-9923
JCKC Financial Services, 3692 W. Oakland Park Blvd., Lauderdale Lakes, FL 33311. Du lundi au vendredi, de 9 h à 17 h.
En bref : un HMO vous garde dans un réseau, demande des recommandations et a un plafond plus bas à Broward ; un PPO vous laisse sortir du réseau et a un plafond plus haut ; le bon type est celui qui correspond aux médecins que vous voyez vraiment et aux médicaments que vous prenez vraiment.
11. Questions fréquentes
Quelle est la différence entre un HMO et un PPO dans Medicare Advantage ?
Un HMO couvre en général les soins seulement auprès des médecins, fournisseurs et hôpitaux de son réseau, vous demande de choisir un médecin de soins primaires et, dans la plupart des cas, exige une recommandation pour voir un spécialiste. Un PPO a aussi un réseau, mais vous pouvez en général consulter des fournisseurs hors réseau pour les services couverts à un coût plus élevé, et il n’exige ni médecin de soins primaires ni recommandation. Les soins d’urgence sont couverts dans les deux cas.
Me faut-il une recommandation pour voir un spécialiste ?
Dans la plupart des HMO, oui, avec des exceptions comme les mammographies de dépistage annuelles. Dans un PPO, non. Les régimes HMO-POS suivent les règles de recommandation des HMO. Demandez au régime si le spécialiste que vous voulez voir en exige une avant de prendre rendez-vous.
Puis-je voir mon médecin s’il est hors réseau ?
Dans un PPO, en général oui, pour les services couverts, si le fournisseur participe à Medicare ou accepte la cession, mais vous paierez habituellement plus. Dans un HMO, en général non, sauf pour les soins d’urgence, les soins urgents hors de la zone et la dialyse temporaire hors de la zone. Un régime HMO-POS peut permettre certains services hors réseau moyennant une quote-part ou une coassurance plus élevée.
Y a-t-il plus de HMO ou de PPO dans le comté de Broward pour 2027 ?
Plus de HMO. Le panorama 2027 de CMS compte 23 HMO et 4 régimes HMO-POS contre 12 PPO et 5 PPO régionaux, sur 44 régimes Medicare Advantage dans le comté. Les HMO et HMO-POS ensemble représentent 61 % du total.
Un PPO coûte-t-il toujours plus cher qu’un HMO ?
Pas sur la prime mensuelle : 10 des 12 PPO de Broward ont une prime mensuelle de régime de 0 $. La différence se trouve dans le plafond annuel. Le maximum à débourser moyen est de $6,308 pour les PPO et de $3,644 pour les HMO, et l’écart à l’intérieur de chaque type est large, alors lisez le régime précis.
Qu’est-ce qu’un PPO régional ?
C’est un type de PPO que CMS déclare sur sa propre ligne dans le fichier de panorama. Broward en compte 5 pour 2027, vendus par Humana (3) et UnitedHealthcare (2). Ils ont le maximum à débourser moyen le plus élevé des quatre types, $8,180.
Quand puis-je passer d’un HMO à un PPO, ou l’inverse ?
Pendant l’inscription ouverte, du 15 octobre au 7 décembre, vous pouvez passer à un autre régime Medicare Advantage, avec ou sans couverture des médicaments, et le changement commence le 1er janvier. Si vous êtes déjà dans un régime Medicare Advantage, la période d’inscription ouverte de Medicare Advantage, du 1er janvier au 31 mars, vous permet de passer à un autre régime Medicare Advantage ou de revenir à Medicare d’origine.
Les régimes pour besoins spéciaux suivent-ils les mêmes règles HMO et PPO ?
Les régimes pour besoins spéciaux sont soit des HMO, soit des PPO, selon Medicare.gov, et ils couvrent les mêmes prestations des parties A et B que les autres régimes Medicare Advantage. Broward compte 62 régimes pour besoins spéciaux pour 2027, dans une liste distincte des 44 régimes de cet article.
12. Sources
À jour au 4 novembre 2026. Les chiffres de régimes et de coûts viennent des fichiers de panorama CY2027 et CY2026 de CMS pour le comté de Broward, et les règles des régimes viennent de pages de Medicare.gov lues le 4 novembre 2026.
- Health Maintenance Organizations (HMOs), Medicare.gov, lue le 4 novembre 2026.
- Preferred Provider Organizations (PPOs), Medicare.gov, lue le 4 novembre 2026.
- Special Needs Plans (SNP), Medicare.gov, lue le 4 novembre 2026.
- CY2027 Medicare Advantage / Part D Landscape Source Files (CY2027_Landscape_202609.csv, publié le 28 septembre 2026), Centers for Medicare & Medicaid Services. Chiffres et moyennes du comté de Broward tels qu’ils figurent sur la page du comté de ce site, lue le 12 octobre 2026.
- CY2026 Medicare Advantage / Part D Landscape Source Files (CY2026_Landscape_202603.csv, mise à jour de mars 2026), Centers for Medicare & Medicaid Services, lue le 12 octobre 2026.
- Joining a plan: enrollment periods, Medicare.gov, lue le 4 novembre 2026.
- Medicare Monthly Enrollment (comté de Broward, juin 2026), Centers for Medicare & Medicaid Services.
Avertissement : JCKC Financial Services est un cabinet de courtage d’assurance indépendant agréé. Cet article est fourni à des fins d’information générale seulement et ne constitue pas un conseil fiscal, juridique, médical ou financier, ni un substitut à l’avis d’un professionnel agréé sur votre situation particulière. Nous ne sommes ni affiliés ni approuvés par le gouvernement des États-Unis ni par le programme fédéral Medicare. Le nombre de régimes, les primes, les coûts et la disponibilité changent chaque année ; appelez-nous au (954) 825-9923 pour obtenir l’information à jour.